
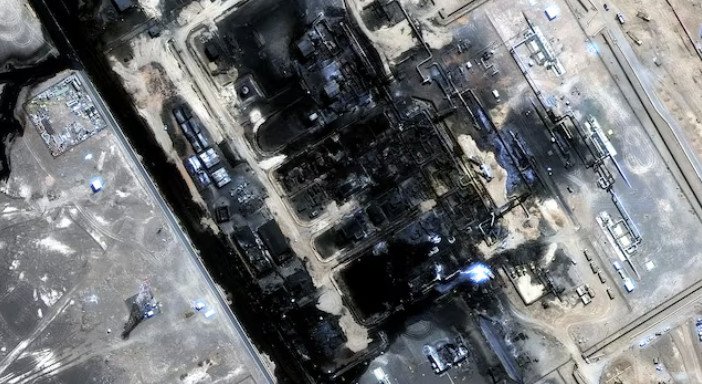
Спутниковый снимок повреждений на трубопроводе «Восток-Запад» в Саудовской Аравии,
В середине сентября 2026 года йеменское движение «Ансар Аллах» (хуситы) захватило портовый город Моха, острова Перим и Зукар, установив контроль над частью западного побережья Йемена у стратегического Баб-эль-Мандебского пролива. Атаками ронов также был поврежден нефтепровод "Востон-Запад" на территории Саудовской Аравии.
Что изменилось по сравнению с июлем
В июле 2026 года записке основной сценарий аналитиков предполагал управляемое удушение маршрутов: проливы работают с перебоями, страхование и фрахт дорожают, но физической блокады нет. Эта конструкция частично реализовалась, однако механизм изменился.
Первое изменение — хуситы приблизились от угроз судоходству к территориальному контролю. 11 сентября они вышли на Перим — остров, который делит Баб-эль-Мандеб на два прохода. Сам по себе контроль острова не закрывает пролив, но резко повышает способность наблюдать за движением, размещать средства поражения и навязывать перевозчикам дополнительный риск. Через Баб-эль-Мандеб проходит около 7% мировых нефтяных поставок и примерно 12% мировой торговли.
Второе изменение — удар нанесён по самой системе обхода Ормуза. Восточно-Западный трубопровод Саудовской Аравии способен транспортировать к Красному морю порядка 4–5 млн баррелей в сутки и в последние месяцы стал одним из ключевых страховочных маршрутов. После атаки беспилотников его работа была временно остановлена. Если ремонт затянется, рынок может лишиться объёма, эквивалентного примерно 4% мирового предложения нефти.
Третье изменение — кризис уже вышел в денежную политику. В июле главным дефицитом были маршрут, страховка и мощности переработки. В сентябре нефтяной шок стал одним из факторов, которые заставляют ЕЦБ повышать ставку и рынки закладывать ужесточение ФРС. То есть цена войны теперь передаётся не только через танкер, но и через процент по государственному долгу.
Как работает новый механизм
У Ирана и связанных с ним сил нет необходимости герметично закрывать оба пролива. Достаточно сделать каждый запасной маршрут ненадёжным.
Когда Ормуз опасен, Саудовская Аравия переориентирует потоки к Янбу на Красном море. Когда под угрозой Баб-эль-Мандеб, судоходство может идти вокруг Африки. Когда атакован Восточно-Западный трубопровод, сокращается возможность быстро перенести баррель с восточного побережья Саудовской Аравии на западное. Каждое звено имеет замену, но одновременно они перестают быть полноценными резервами друг для друга.
Энергетический рынок реагирует не только на фактически потерянные баррели, но и на потерю гибкости. Покупатель должен учитывать более дорогой фрахт, страхование, длинный маршрут, риск задержки и возможность нового удара. Поэтому даже частичное восстановление трубопровода не возвращает цену автоматически к довоенной норме.
Следующий переход происходит через инфляцию. В августе американский индекс потребительских цен вырос на 0,4% за месяц и на 3,4% за год; существенную роль сыграло подорожание бензина. После публикации рынки повысили вероятность подъёма ставки ФРС примерно до 80–85%. Десятилетняя доходность США почти достигла 5%, а рост доходностей в странах G7 за неделю стал самым сильным с начала иранской войны.
Для США это особенно болезненно из-за масштаба долга. Федеральный долг уже превысил 40 трлн долларов, а накопленный дефицит текущего финансового года приблизился к 2 трлн. Чем дольше длинные ставки остаются высокими, тем дороже рефинансирование и тем меньшая часть бюджета остаётся свободной для новых расходов. Энергетический удар поэтому начинает ограничивать свободу действий Вашингтона не только на бензоколонке, но и через казначейский рынок.
Европейский канал ещё прямее. Еврозона сильнее зависит от импортной энергии, а ЕЦБ уже повысил ставку второй раз в этом году до 2,5%. Кристин Лагард прямо предупредила, что ближневосточный конфликт удерживает инфляцию выше цели и одновременно создаёт риск для роста. Если энергетическая премия сохранится, Европа будет финансировать перевооружение и поддержку Украины в более дорогой денежной среде.
Три конкурирующие гипотезы
Основная гипотеза — «дорогая война без полной блокады», 60%. Иран, хуситы и другие связанные силы продолжают создавать угрозу сразу нескольким маршрутам, но избегают шага, который вызовет тотальную военно-морскую операцию США. Саудовская Аравия ремонтирует трубопровод и пытается вернуть контроль над Баб-эль-Мандебом при американской разведывательной поддержке. Brent большую часть периода остаётся в зоне, где энергетическая инфляция мешает снижать ставки. Главный результат — постепенное превращение военного риска в долговую и бюджетную нагрузку.
Альтернатива — «маршруты чинятся быстрее, чем рынок пугается», 25%. Восточно-Западный трубопровод быстро возвращается к полной мощности, саудовские и йеменские силы оттесняют хуситов от ключевых точек, а оманское посредничество создаёт рабочий режим прохода через Ормуз. Нефть уходит ниже 95 долларов, инфляционные ожидания успокаиваются, ФРС ограничивается паузой или одним страховым повышением, а долговой рынок стабилизируется. Тогда сентябрьский скачок окажется острым, но временным.
Стрессовая гипотеза — «двойной зажим», 15%. Ремонт саудовского трубопровода затягивается, хуситы закрепляются на Периме и усиливают удары по инфраструктуре и судам, в Ормузе происходит новая серия атак. США вынуждены непосредственно вмешиваться против хуситов либо расширять операции против Ирана. Brent уходит в диапазон 120–140 долларов, длинные ставки растут, а сочетание инфляции и замедления превращается в новую стагфляционную волну.
Иран получает не нефтяное, а денежное оружие
Самый важный вывод состоит в том, что Ирану не нужно выигрывать войну на море в классическом смысле. Если угрозы маршрутам заставляют Запад дольше держать высокие ставки, каждый месяц конфликта становится дороже для США и Европы независимо от количества потопленных судов.
Для Тегерана это особенно ценно в асимметричном противостоянии. США превосходят Иран по военной мощи, но уязвимы к цене долгой войны внутри собственной финансовой системы. Высокая нефть бьёт по потребителю, высокая ставка — по ипотеке и бизнесу, высокая доходность казначейских облигаций — по бюджету. Перед промежуточными выборами эта цепочка приобретает политический смысл.
Однако называть происходящее единым иранским планом пока нельзя. Прямое управление каждым ударом хуситов или иракских формирований Тегераном не доказано. У хуситов есть собственная военная и политическая логика, Саудовская Аравия ведёт свою войну в Йемене, финансовые рынки реагируют также на американский дефицит и объём заимствований. Корректнее говорить о системе взаимно усиливающихся рычагов, которыми Иран способен пользоваться, даже не контролируя каждое звено.
Угрозы для Ирана
Первое: Перим — не шлагбаум. Контроль острова повышает угрозу, но не означает автоматического закрытия Баб-эль-Мандеба. США, Саудовская Аравия, Египет и другие государства имеют возможности для сопровождения судов и ударов по береговым средствам. Остров также трудно удерживать под постоянным авиационным и морским давлением.
Второе: саудовский трубопровод может быть восстановлен быстро. Пока Эр-Рияд не публикует точный срок ремонта, сценарий потери 4% мирового предложения — риск, а не факт. Саудовская Аравия располагает запасами в Янбу и других терминалах, а мировой рынок уже полгода приспосабливается к сокращению Ормуза.
Третье: высокие доходности облигаций нельзя объяснять только войной. Американский дефицит, долг выше 40 трлн долларов, крупные размещения казначейских бумаг и устойчивый рост экономики сами толкают доходности вверх. Нефть усиливает движение, но не является его единственной причиной.
Четвёртое: центральные банки могут решить, что повышение ставок не лечит нефтяной дефицит. Если рост начнёт быстро слабеть, ФРС или ЕЦБ могут предпочесть терпеть временную инфляцию, а не усиливать рецессию. Это разорвёт цепочку «нефть — ставка — долг» раньше, чем предполагает основная гипотеза.
Пятое: слишком сильное давление способно вызвать обратный эффект. Если Иран и его союзники приблизятся к фактическому удушению двух проливов, Вашингтон получит более прочную международную легитимацию для масштабной операции по восстановлению судоходства. В этом случае энергетический рычаг может быть быстро ослаблен силой.
Исторические модели
Первая модель — «танкерная война» 1980-х. Иран и Ирак не закрыли Ормуз, но атаки на торговые суда заставили США перейти к конвойной операции Earnest Will. Урок: морское давление эффективно, пока противник считает цену полноценной защиты выше цены риска. Когда возникает постоянный военный коридор, часть рычага исчезает.
Вторая модель — нефтяные шоки 1970-х. Тогда дефицит энергии прошёл через инфляцию в процентные ставки и в итоге радикально изменил денежную политику Запада. Сегодня экономики менее энергоёмки, существуют стратегические запасы и гораздо более гибкий мировой рынок. Но отличие нынешнего эпизода в другом: Запад входит в него с намного большим государственным долгом. Поэтому даже меньший нефтяной шок может быть чувствительнее через стоимость заимствований.
Сценарии на 30–60 дней
- «Налог войны» — 60%. Восточно-Западный трубопровод возвращается к работе, но с повышенными мерами безопасности; хуситы сохраняют давление на Баб-эль-Мандеб, Ормуз остаётся ограниченным. Brent в среднем удерживается выше довоенной нормы и периодически возвращается к трёхзначным значениям. ФРС и ЕЦБ сохраняют жёсткую риторику, длинные доходности остаются высокими. Военный кризис превращается в устойчивую надбавку к стоимости денег.
- «Быстрый ремонт» — 25%. Саудовская инфраструктура восстанавливается, хуситов оттесняют от Перима или лишают возможности эффективно воздействовать на судоходство, оманский канал даёт частичную нормализацию Ормуза. Brent уходит ниже 95 долларов, инфляционные ожидания ослабевают, доходности отступают. Военный риск сохраняется, но перестаёт определять денежную политику.
- «Двойной зажим» — 15%. Саудовский обход остаётся ограниченным, атаки по Красному морю учащаются, Ормуз не открывается, США расширяют военное участие. Brent закрепляется выше 120 долларов; американская десятилетняя доходность устойчиво проходит 5%, ЕЦБ вынужден выбирать между ещё одним повышением ставки и резко ухудшающимся ростом. Политическая цена войны для Запада становится самостоятельным фактором переговоров.
Что это значит для России
Для России первая реакция выглядит благоприятно: высокая мировая цена нефти поддерживает экспортную выручку, снижает давление скидки на российские сорта и повышает ценность альтернативных поставщиков вне Персидского залива. На коротком горизонте это улучшает переговорную позицию Москвы перед Индией, Китаем и другими покупателями.
Но этот выигрыш ограничен. Сильный доллар и дорогой мировой кредит ухудшают положение многих покупателей российской нефти, прежде всего импортозависимых экономик. Если энергетический шок перерастёт в глобальное замедление, спрос начнёт падать и нынешняя высокая цена способна быстро смениться противоположным движением.
Есть и внутренний риск. Дорогая мировая энергия поддерживает российский экспорт, но рост фрахта, страхования и импортных цен повышает издержки. России невыгодно становиться политическим соавтором блокады проливов: это расширит основания для вторичных санкций против российского флота и расчётной инфраструктуры.
Наиболее рациональная линия — использовать ценовое окно для закрепления долгосрочных контрактов и долей в переработке, хранении и сбыте в Азии, одновременно сохранять дистанцию от ударов по международному судоходству. Июльский вывод остаётся в силе: временный дефицит нужно обменивать на постоянное место в цепочке, а не только на более дорогой баррель.
Второй интерес России — внимательно следить за долговым каналом. Чем дороже обслуживание долга США и Европы, тем выше политическая цена одновременно финансировать Ближний Восток, Украину и собственное перевооружение. Но рассчитывать на автоматическое сокращение западных военных расходов нельзя: правительства могут, наоборот, увеличить заимствования и переложить цену на будущие бюджеты.
Главный вывод
Ближневосточная война входит в новую фазу. Ещё летом главный риск состоял в том, что Ормуз и Баб-эль-Мандеб станут опасными и дорогими маршрутами. Теперь давление приблизилось к физической инфраструктуре обхода: хуситы вышли на остров Перим в центре Баб-эль-Мандебского пролива, а саудовский Восточно-Западный нефтепровод, который позволял выводить нефть к Красному морю в обход Ормуза, временно остановлен после атаки беспилотников. Параллельно в Ормузе продолжаются нападения на суда. В результате у рынка уменьшается число безопасных запасных маршрутов.
Главное следствие уже выходит за пределы нефтяного рынка. Brent держится выше 100 долларов, американская инфляция в августе осталась на уровне 3,4%, вероятность повышения ставки ФРС резко выросла, доходность десятилетних казначейских облигаций США приблизилась к 5%. ЕЦБ 10 сентября уже повысил ставку до 2,5% и прямо связал решение с энергетической инфляцией. Война начинает передавать цену через цепочку: проливы — нефть и топливо — инфляция — ставки — стоимость обслуживания государственного и корпоративного долга.