
Плановая экономика, main
Исторический опыт «азиатских тигров» показывает, что высокие темпы модернизации невозможны без институтов планирования. В конце марта 2026 года Международный валютный фонд (МВФ) опубликовал рабочий документ WP/26/63 «Institutions for Industrial Policy: The Foundation of Economic Development» — по существу, методику построения государственного ведомства секторального отбора, координации инвестиций и накопления неявного технического знания. Это институциональное описание промышленной политики вышло под эгидой организации, которая полвека предписывала развивающимся экономикам прямо противоположное.
- В марте 2026 года под эгидой МВФ опубликовано исследование, в котором описывалась методика построения ведомства экономического планирования и создания секторов приоритетного развития и отраслевых компаний-лидеров.
- Предложенная модель перекликается с архитектурой Госплана СССР и ее восточноазиатскими вариантами: японским Министерством международной торговли и промышленности (ММТП), сингапурским Советом экономического развития (СЭР), китайским Государственным комитетом по развитию и реформам (ГКРР).
- Пример КНР в документе МВФ не приводится, хотя именно ГКРР является самым ярким из действующих в настоящий момент ведомств промышленной политики.
- На российском Дальнем Востоке работает аналог ведущего планирующего агентства, с помощью которого удалось привлечь 5,1 трлн рублей инвестиций и создать 170 тыс. рабочих мест.
- При ключевой ставке 14,00% и кредитной в районе 20% против китайских 1,5–3% промышленная модернизация затруднена. Успешность ведомства экономического планирования сопряжена с деятельностью монетарных властей.
Смена парадигмы МВФ
Авторы доклада МВФ — Реда Шериф, Фуад Гасанов и Гари Се — квалифицируют ортодоксальный подход как «заведомо уступающий наилучшему», а ведущее агентство промышленной политики называют «одним из ключевых недостающих ингредиентов в рецепте роста». В терминологии МВФ подобная формулировка означает конец эпохи Вашингтонского консенсуса.
Формально документ относится к серии рабочих материалов и не выражает официальную позицию МВФ. Однако авторство штатных сотрудников Фонда и преемственность с их более ранними работами (WP 19/74 и PPEA2024008) намекает на то, что прописанная в документе позиция не является маргинальной. Документ представляет собой наиболее развернутое институциональное оформление промышленной политики из всего, что когда-либо публиковали под вывеской МВФ.
Предложенная авторами модель по конструкции совпадает с архитектурой Госплана, учрежденного декретом Совнаркома 22 февраля 1921 года, и ее последующими адаптациями в странах догоняющего развития. Методология переносилась через Маньчжурию в японское ММТП, через прямое изучение опыта советских пятилеток — в Совет экономического планирования Республики Корея (СЭП) 1961 года, через Гао Гана в 1952 году — в китайскую Государственную плановую комиссию, преемником которой является действующий ГКРР. Прямая институциональная линия, которую документ МВФ переоткрывает, длится более ста лет. Авторы не скрывают разрыва с прежней рыночной ортодоксией. В WP/26/63 отмечается, что политика полностью свободного рынка проигрывает рассматриваемому подходу.
Центральным элементом методологии анализа в документе WP/26/63 служит параллель между ведущим агентством и независимым центральным банком.
Оба института зачастую имеют мандаты с прописанными целями развития и пользуются автономией в проводимой ими кадровой и финансовой политике. Авторы признают, что азиатские ведущие агентства «первыми воплотили концепцию независимых институтов еще до распространения независимых центральных банков». Из этой симметрии следует вывод, прямо не сформулированный в тексте, но вытекающий из его логики: конфигурация, при которой существует влиятельный центральный банк, а работающее в связке с ним ведомство развития отсутствует, является институциональным недостатком.
В российской институциональной практике можно выделить конструкцию, которая воспроизводит ключевые характеристики ведущего агентства. Она состоит из нескольких организаций: Минвостокразвития, Корпорация развития Дальнего Востока как единая управляющая компания, ФАНУ «Восточный центр государственного планирования», Агентство по развитию человеческого капитала (АРЧК) на Дальнем Востоке и в Арктике и Фонд развития Дальнего Востока. Накопленный результат их работы включает в себя инвестиции на сумму 5,1 трлн рублей, 950 введенных предприятий, 170 тыс. созданных рабочих мест. Ограничением конструкции является отсутствие прямого сопряжения с монетарным контуром.
Позднесоветское планирование столкнулось с номенклатурой свыше 20 млн позиций на 61 тыс. предприятий, то есть с задачей, нерешаемой с вычислительными ресурсами 1970-х, когда был отклонен проект ОГАС Виктора Глушкова. К середине 2020-х годов это ограничение больше не актуально, так как развитие вычислительной техники сделало межотраслевой баланс соответствующей размерности решаемой в приемлемые сроки задачей. Анонс прототипа «ИИ-Госплан 2.0» Фондом «Кристалл роста» в ноябре 2025 года и действующая практика ГКРР указывают на то, что восстановление института государственного планирования перестало быть вопросом вычислительной мощности и является предметом государственного строительства, включая проблему сопряжения ведомства развития с эмиссионным центром.
Ведущее агентство как хранилище неявного знания
Центральный объект доклада МВФ — ведущее агентство развития как институт, в котором накапливается metis. Этот термин заимствован из работы Джеймса Скотта «Seeing Like a State» (1998) и обозначает контекстно-специфичное, динамически формируемое и преимущественно неявное знание, получаемое только через экспериментирование, обратную связь от фирм и непосредственное регуляторное воздействие.
Эксперты МВФ подчеркивают, что metis по определению не поддается правовой кодификации и формальному переносу из одной организации или института в другой. Его носителями являются не бюрократы, жаждущие прозрачности и подотчетности в скоттовском смысле, а государственные управляющие, которые десятилетиями остаются в одном ведомстве и проходят путь от рядового сотрудника до замминистра по административным или операционным вопросам. Кодзи Кодама, проработавший в ММТП 34 года при двенадцати премьерах, приводится как эталон.
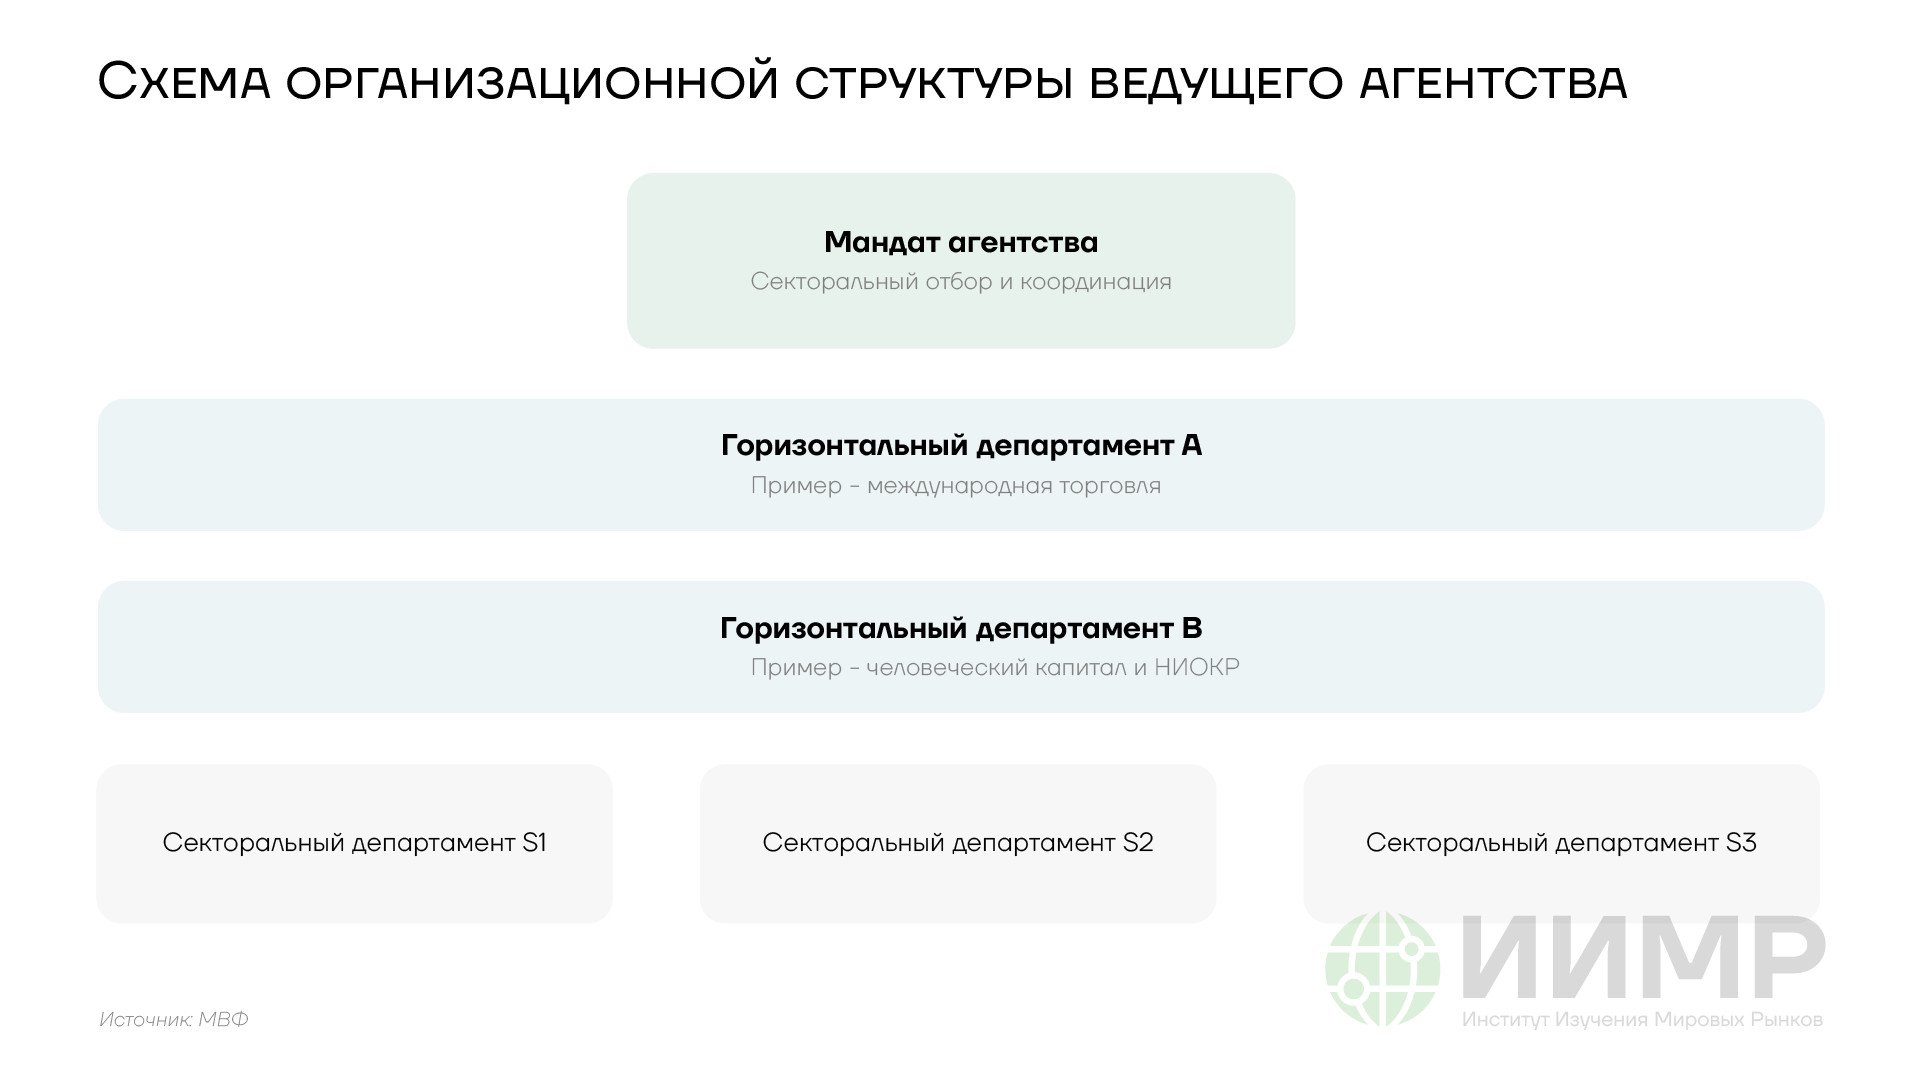
Схема организационной структуры ведущего агентства
Вторая по важности тема доклада — отделение формальной структуры институтов развития от операционных приниципов их работы. К формальной стороне относятся правовая основа, мандат, бюджет, схема подразделений, место в государственной архитектуре. Операционные принципы работы включают в себя более тонкие, но не менее важные факторы, в том числе накопленное знание сотрудников, культура меритократии, нормы взаимодействия с частным сектором и сети доверия. К последним можно причислить принцип amakudari — «нисхождение с небес» — в Японии, когда на работу в частный сектор приходят бывшие госчиновники, которые недавно им же управляли. В Южной Корее можно отметить, что Совет экономического планирования (СЭП), где 90% кадрового состава были выпускниками Сеульского национального университета, возглавлял непосредственно президент Пак Чон Хи. Без надлежащих операционных принципов воспроизведение внешней формы институтов приводит к тому, что страна копирует организационную схему, но не получает сопоставимого результата. Эта критика фактически обращена против тенденции МВФ навязывать единые формальные «лучшие практики» без учета страновой специфики и культурных особенностей.
Модель 4A и ее индикаторы
Операционный каркас ведущего агентства в МВФ строят в четырех измерениях: амбиция/агентность (Ambition/Agency), автономия (Autonomy), подотчетность (Accountability), адаптивность (Adaptability).
Амбиция/агентность трактуется как нацеленность на создание конкурентоспособных на мировом уровне фирм в технологически сложных секторах, например, электронике, химии, автомобилестроении, биотехнологиях или информационных технологиях. Показателем технологической сложности служит интенсивность НИОКР.
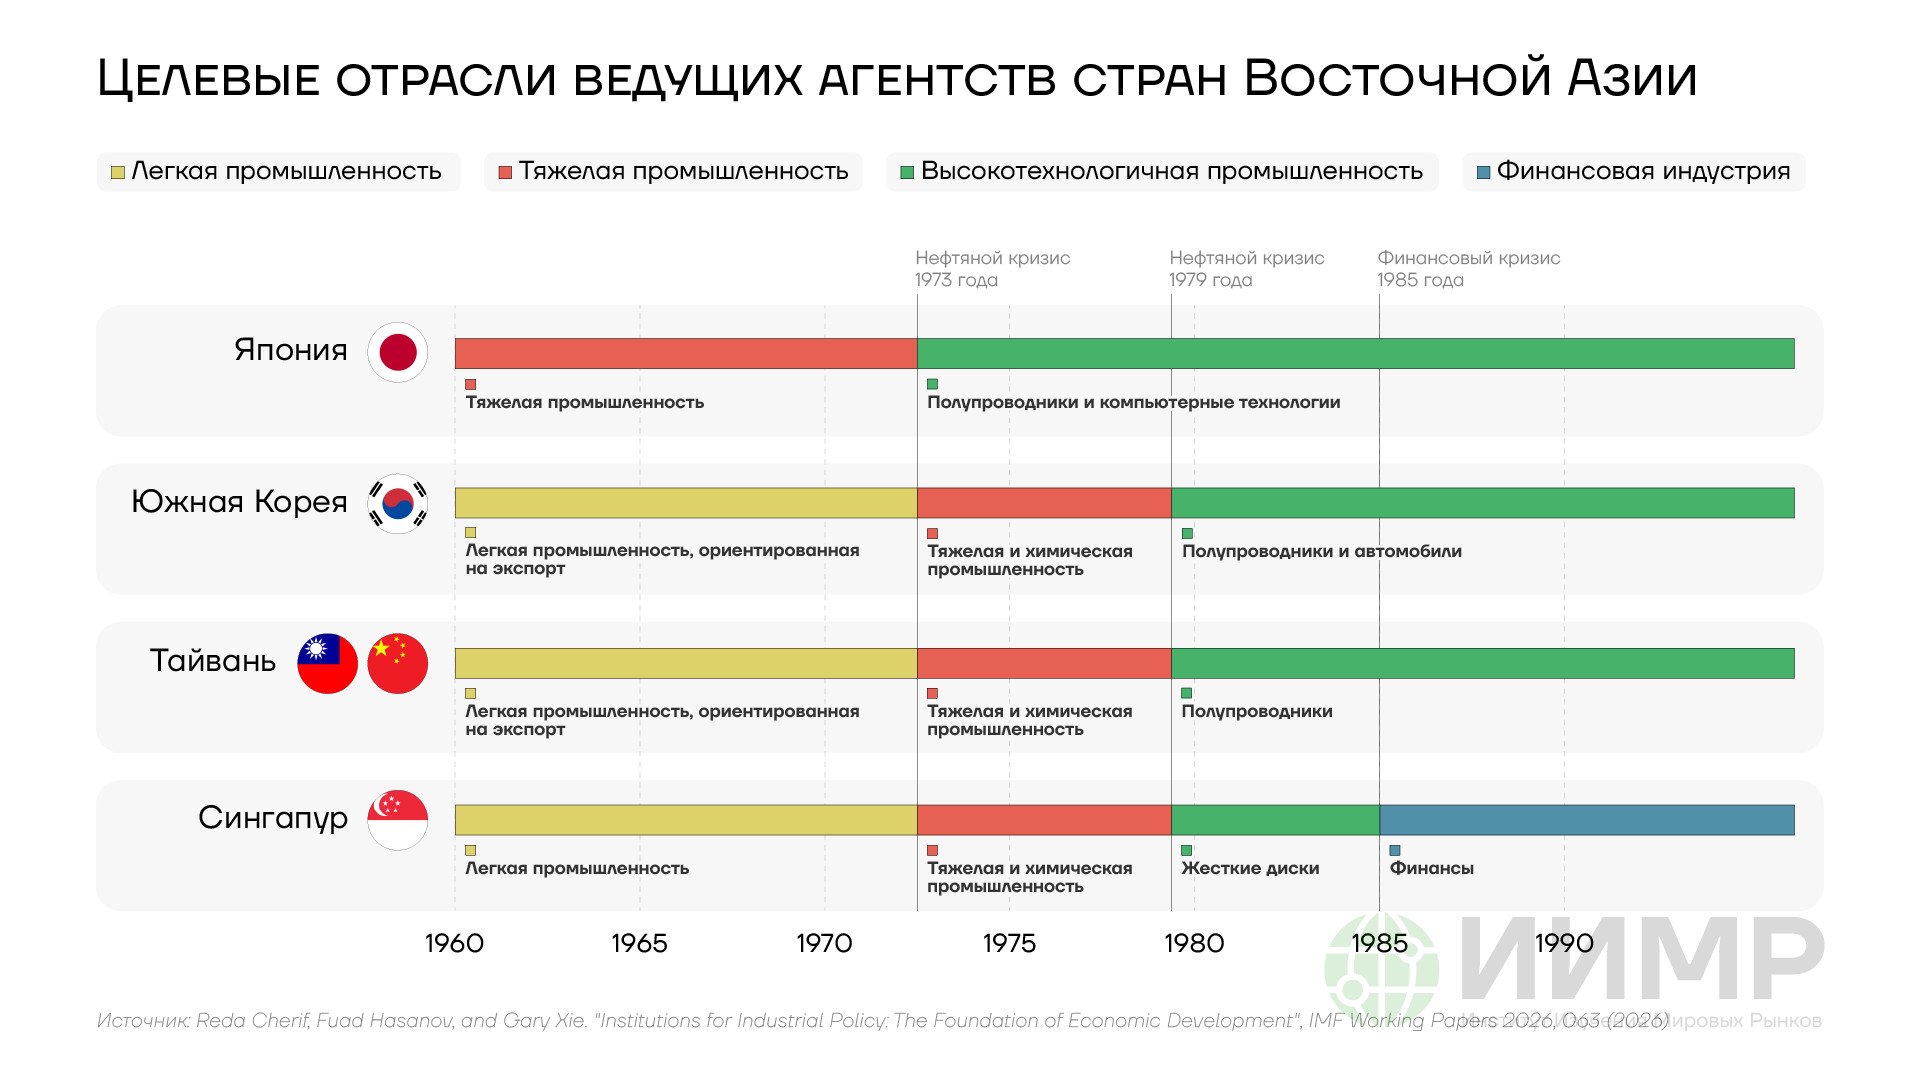
Целевые отрасли ведущих агентств стран Восточной Азии
Операционные принципы предполагают три подтипа автономии, скопированные с теории независимости центрального банка: кадровую, финансовую и политическую. Авторы подчеркивают, что азиатские агентства развития «первыми воплотили концепцию независимых институтов еще до распространения независимых центральных банков».
Подотчетность раскрывается в трех плоскостях: вертикальная подотчетность исполнительной власти, внутренний контроль и наиболее значимая — подотчетность самих получателей поддержки. В корейской модели финансирование чеболей обусловливалось достижением целевых показателей экспорта. В Японии ММТП отзывало поддержку у фирм, не выполнивших обязательства. Тайваньский СЭПР связывал субсидии малому и среднему бизнесу с ростом производительности труда.
Адаптивность обеспечивалась по четырем направлениям: прямой выход на главу государства, широкий гибкий мандат, каналы мониторинга экономической деятельности и эволюцию внутренней структуры. Например, Тайвань прервал шестой четырехлетний план досрочно после нефтяного шока 1974 года, а в Сингапуре после рецессии 1985 года СЭР перенес фокус с развития промышленности на создание финансового центра.
О чем в докладе умалчивается
Доклад МВФ детально разбирает пять «азиатских чудес»: Японию (Министерством международной торговли и промышленности, ММТП), Южную Корею (Совет экономического планирования, СЭП), Тайвань (Совет по экономическому планированию и развитию, СЭПР, затем Национальный совет развития), Сингапур (Советом экономического развития, СЭР) и Гонконг. Отдельно рассматриваются кейсы развития конкретных отраслей: электроники на Тайване и автомобилестроения в Южной Корее. Упоминается Малайзия как контрпример ловушки среднего дохода из-за ставки на прямые иностранные инвестиции без создания местной промышленности. Это привело к тому, что в стране не смогли сформироваться собственные центры компетенций и, как следствие, укоренилось технологическое отставание. Сложившуюся динамику можно увидеть на графике патентов в США, выданных иностранным гражданам.
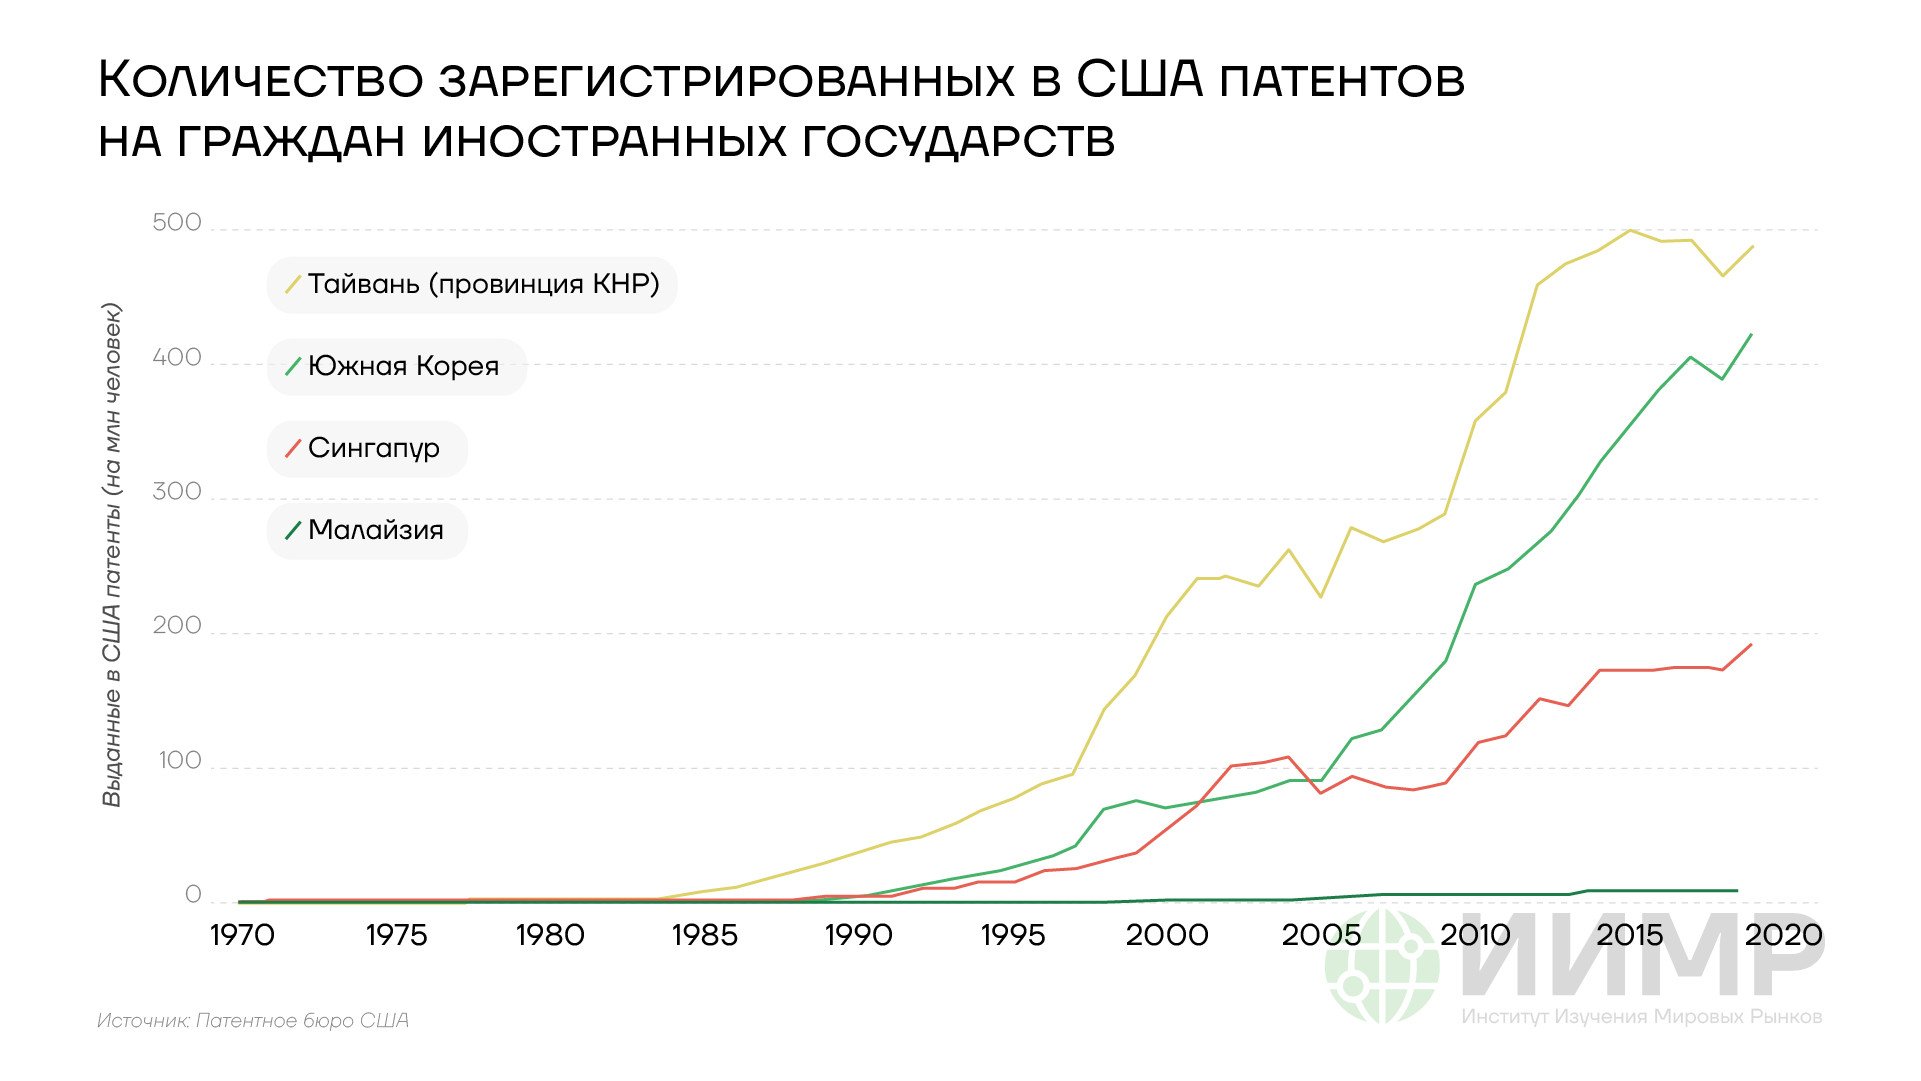
Количество зарегистрированных патентов в США на граждан иностранных государств, 1970-2020
Современный Китай в докладе практически не разбирается. Упоминания КНР как субъекта промышленной политики единичны и ограничены в основном контекстом «реформ и открытости» как внешнего фактора для Сингапура в 80–90-х. Ни ГКРР, ни Министерство промышленности и информационных технологий (МПИТ), ни стратегия «Сделано в Китае — 2025», ни такие гиганты как Huawei, SMIC, BYD, CATL в докладе не анализируются.
Это умолчание нельзя объяснить нехваткой информации, так как другие публикации МВФ включают обширный китайский материал. Причина, скорее всего, методологическая и политическая: авторы строят институциональную модель, применимую к широкой выборке стран, и сознательно опираются на «завершенные» исторические примеры. Но цена такого выбора — исключение единственного современного крупномасштабного примера, на котором и можно было верифицировать модель 4A. Описанная в WP/26/63 архитектура — это по существу современный вариант советского Госплана, и именно поэтому ее референсным примером де-факто является КНР, которую по политическим причинам невозможно назвать по имени.
Государственный комитет по развитию и реформам (ГКРР) ведет прямую институциональную линию от Государственной плановой комиссии, созданной под руководством Гао Гана в ноябре 1952 года по модели советского Госплана. За широту полномочий ГКРР неофициально называется «мини-Госсоветом». Функционал охватывает выработку стратегий, координацию пятилетних планов, регулирование цен на стратегические товары, согласование мегапроектов, координацию промышленной политики, включая «Сделано в Китае — 2025» и концепцию «новых производительных сил качественного развития», а также с 2017 года ведение национальной системы торговли углеродными квотами. Действующий председатель Чжэн Шаньцзе возглавляет ведомство с марта 2023 года.
Итоги 14-й пятилетки (2021–2025) по данным ГКРР и Госсовета: среднегодовой рост ВВП за первые четыре года — 5,5%, прирост ВВП за пятилетку превысил 35 трлн юаней, что сопоставимо с объемом экономики третьей по величине страны мира, вклад в глобальный рост — около 30% ежегодно, конечное потребление дало 56,2% прироста ВВП (+8,6 п.п. к 13-й пятилетке), расходы на НИОКР в 2025 году составили 3,92 трлн юаней (около 570,7 млрд долларов США). Китай занял 10-е место в Глобальном инновационном индексе 2025 года, впервые войдя в первую десятку, прямые иностранные инвестиции за пятилетку превысили 708 млрд долларов США. Установленная мощность возобновляемой энергетики к маю 2025 года достигла 2,09 млрд кВт, парк электромобилей вырос с 4,92 млн в 2020 году до 31,4 млн в 2024-м.
15-й пятилетний план (2026–2030) объемом около 141 страницы принят 12 марта 2026 года на сессии ВСНП. Разработка шла под личным руководством Си Цзиньпина с января 2025 года. Центральная идеологическая рамка — «новые производительные силы качественного развития», формализована концептуальная цель достижения «научно-технической самоопоры». Годовая цель роста ВВП на 2026 год — 4,5–5,0%, самый низкий ориентир с 1991 года.
Приоритетные отрасли: искусственный интеллект, интегральные схемы, биопроизводство, новые типы аккумуляторов, коммерческая авиация (модели COMAC C919, C909), «низковысотная экономика» и дроны, зеленый водород, нейроинтерфейсы, квантовые технологии. Меры поддержки: фонд потребления 100 млрд юаней, 250 млрд юаней долгосрочных казначейских облигаций на программы замены техники, налоговый вычет по НИОКР, регуляторная «песочница» для перспективных отраслей, сокращение перечня ограничений для иностранных инвестиций до 106 позиций.
Положение Китая в ключевых технологических секторах по итогам 2024–2025 годов можно назвать лидирующим. На мировом рынке электромобилей на BYD пришлась доля 19,9%, пять крупнейших китайских производителей обеспечили 43% мирового рынка электромобилей в 2025 году. По данным SNE Research, на рынке литиевых аккумуляторов для электромобилей в 2025 году CATL удерживал 39,2% (464,7 ГВт·ч), BYD — 16,4% (194,8 ГВт·ч), суммарно два китайских производителя контролируют свыше 55% мирового рынка, тогда как LG Energy Solution снизил долю с 10,9% до 9,2%. В солнечной энергетике Китай удерживает свыше 80% мировых мощностей на всех стадиях переработки и свыше 95% по пластинам, инвестиции отрасли только в 2023 году превысили 130 млрд долларов США. В ветроэнергетике Китай в 2024 году обеспечил 72% новых мировых подключений против 65% в 2023-м, в пятерке глобальных производителей первые четыре места из пяти заняли китайские OEM.
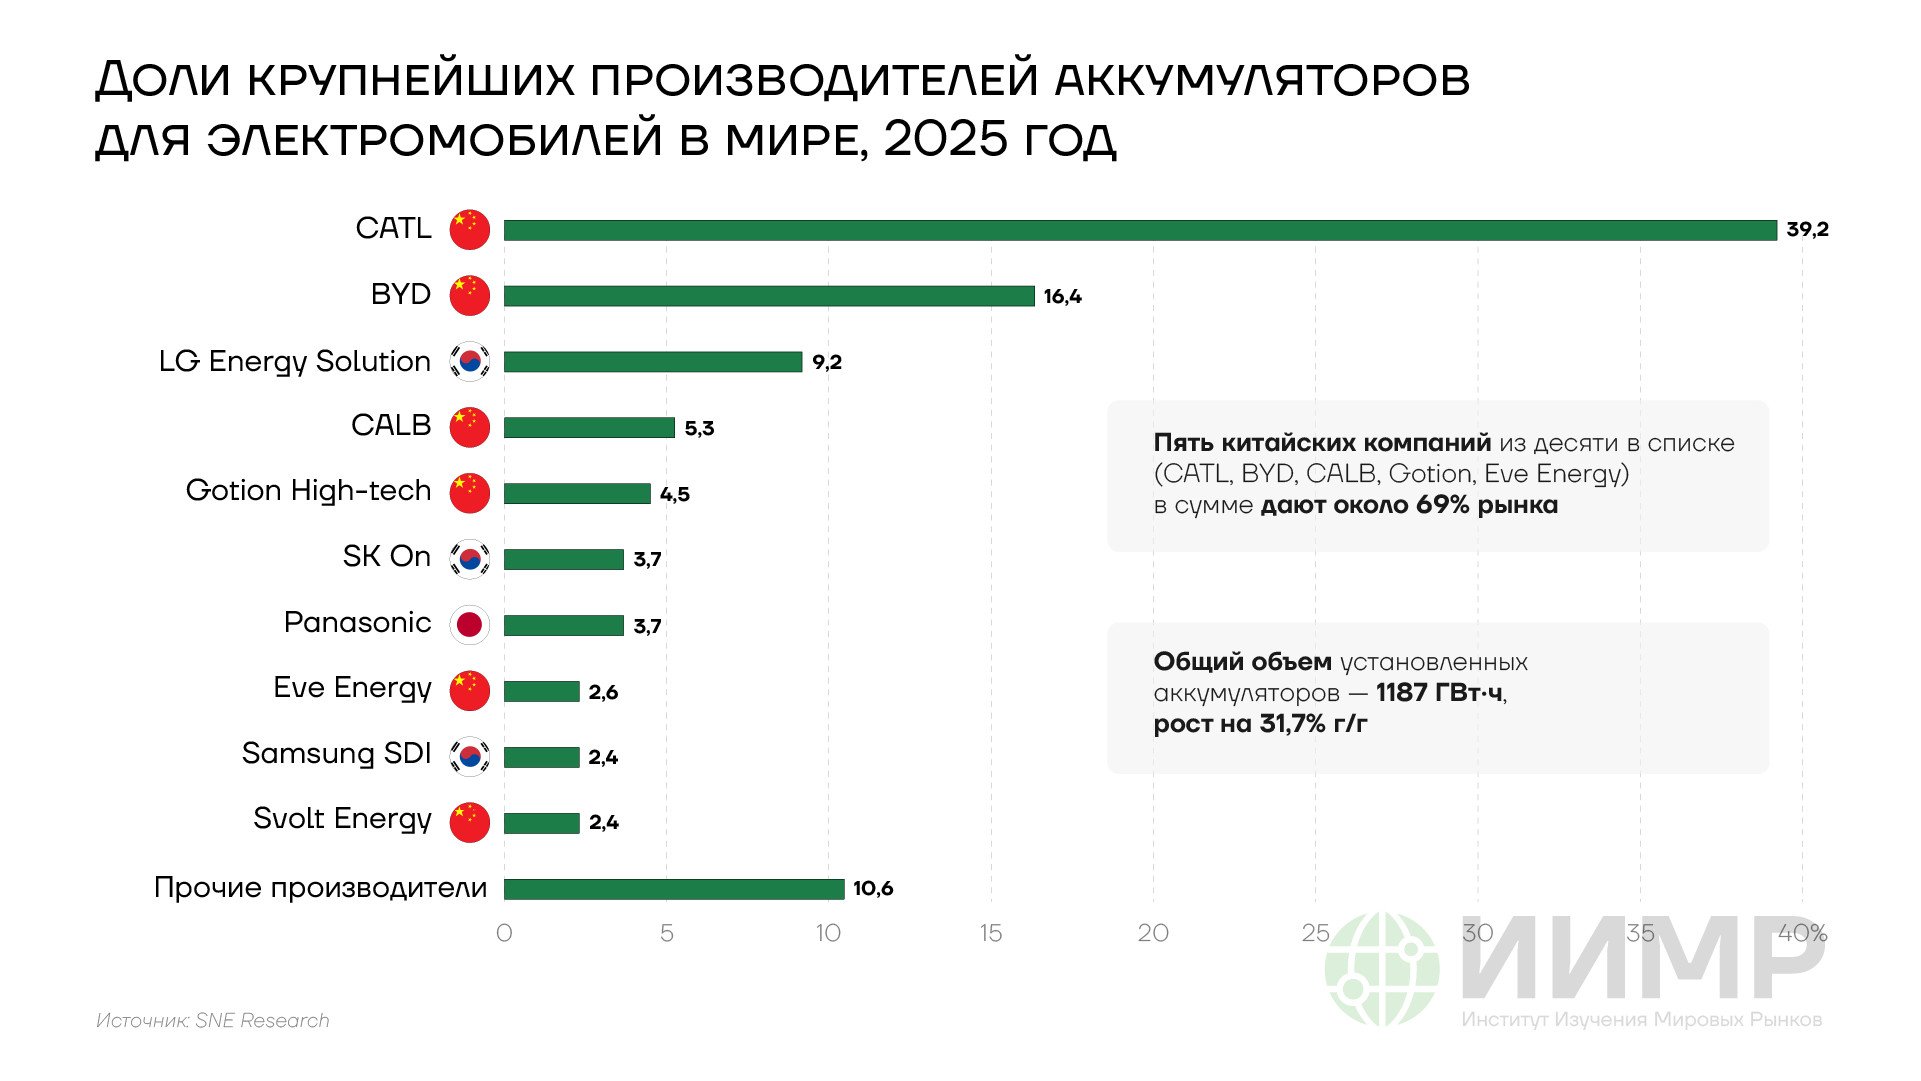
Доли крупнейших производителей аккумуляторов для электромобилей в мире, 2025 год
По данным Международной федерации робототехники, мировые установки промышленных роботов в 2024 году составили 542 тыс. единиц, из них 295 тыс. — в Китае (54%, исторический максимум), общий операционный парк КНР превысил 2 млн единиц — примерно в 4,5 раза больше японского. Китайские производители роботов впервые в 2024 году обогнали иностранных на собственном рынке (доля местных OEM — 57%). Плотность роботизации в обрабатывающей промышленности: Южная Корея — 1220 роботов на 10 тыс. работников, Сингапур — 770, Китай — свыше 470 (в 2023 году обогнал Германию и Японию — 429 и 419 соответственно). Полностью автоматизированные «темные фабрики» — не проектные пилоты, а действующие производства: Xiaomi в пекинском Чанпине (открыт в июле 2024 года, 81 тыс. м., инвестиции 2,4 млрд юаней, мощность 10 млн смартфонов в год, темп сборки — один телефон каждые 3,15 секунды), Xiaomi EV в Пекине (свыше 700 роботов, один автомобиль SU7 каждые 76 секунд). Полностью автоматизированные контейнерные терминалы Циндао (QQCTN, рекорд — 60,9 TEU в час) и Шанхай — Яншань (фаза 4, 2,23 млн м., 26 портальных кранов, 120 AGV), по данным Министерства транспорта КНР, в стране построено 52 автоматизированных терминала — больше, чем в остальном мире.
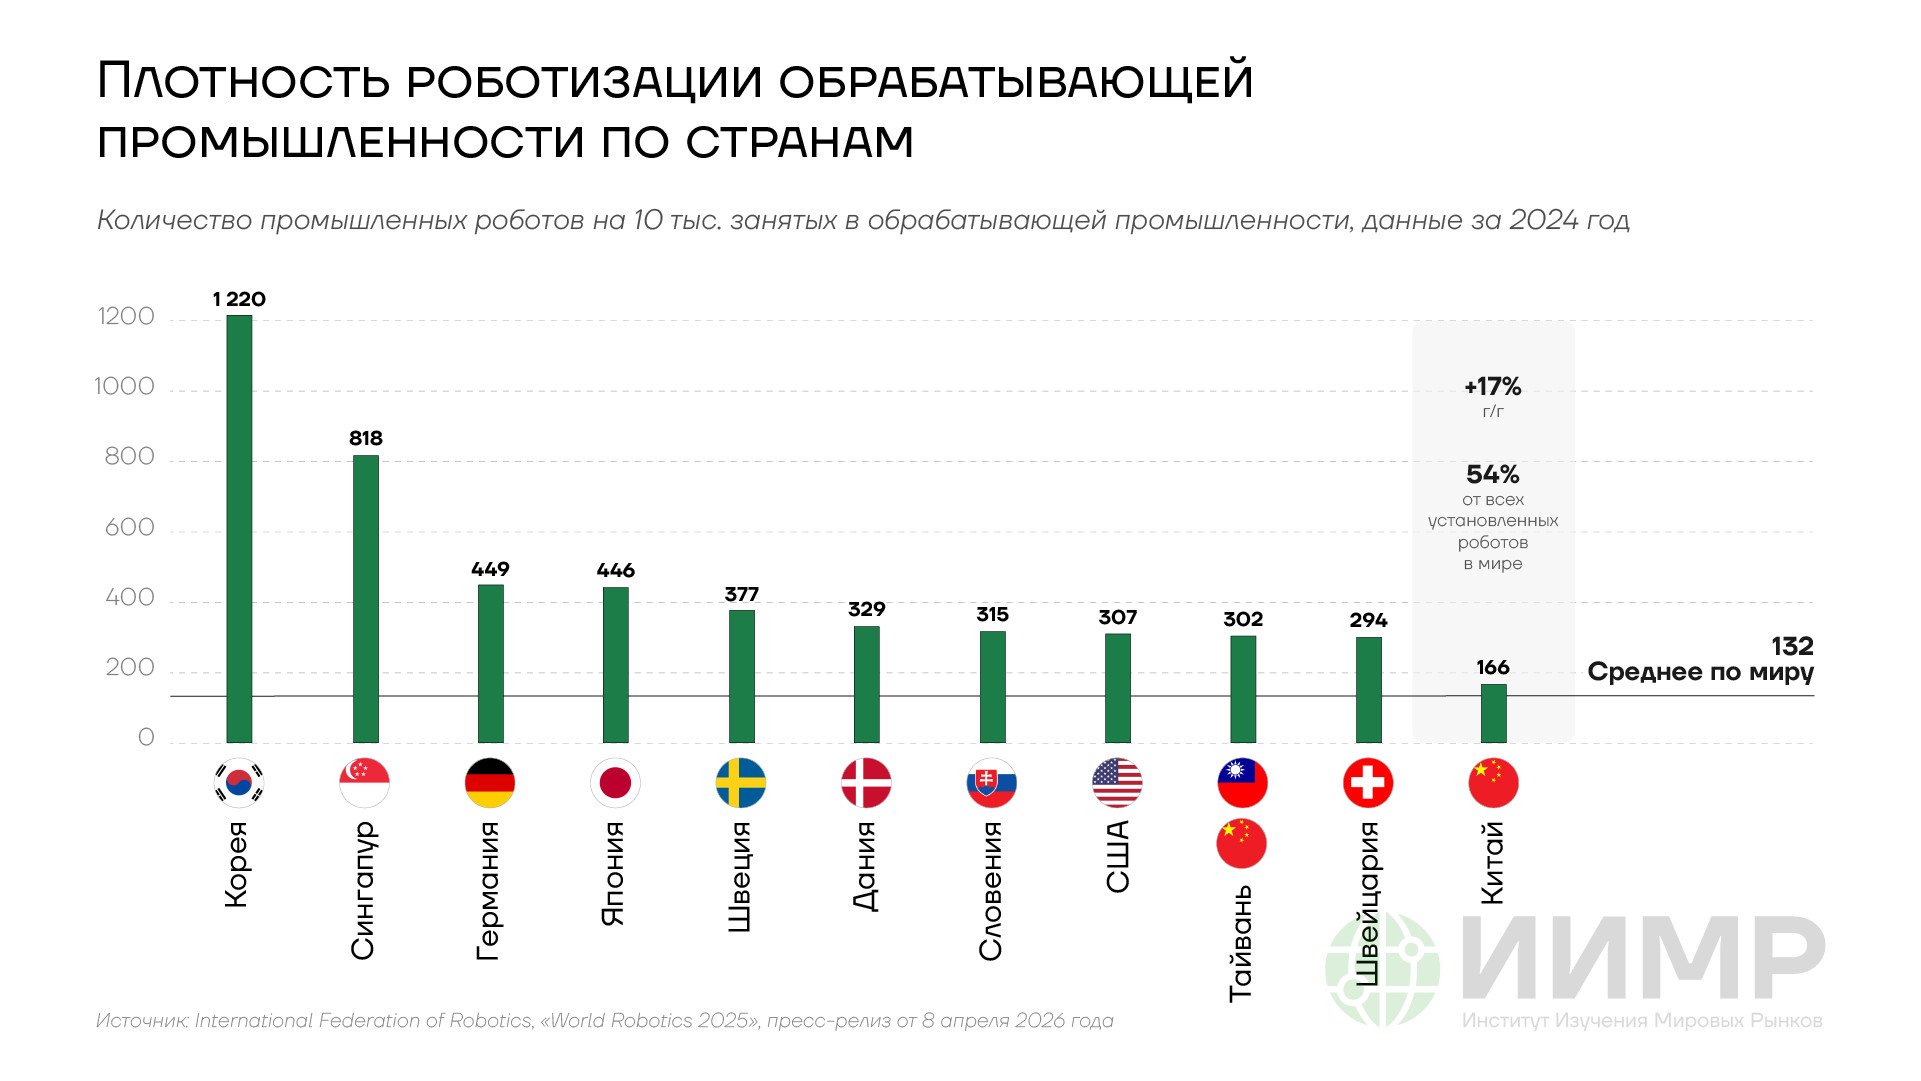
Плотность роботизации обрабатывающей промышленности по странам
Показательно сопоставление, выполненное Министерством науки, информационных технологий и планирования будущего Республики Корея. По данным оценки 2022 года, в которой учитывались количество и разнообразие применяющихся в экономиках технологий, при базовой линии США в 100% ЕС набрал 94,7%, Япония — 86,4%, Китай — 86,2%, Южная Корея — 81,5%. Это первый зафиксированный случай, когда Китай обогнал Южную Корею в 11 приоритетных секторах и 136 ключевых передовых технологиях.
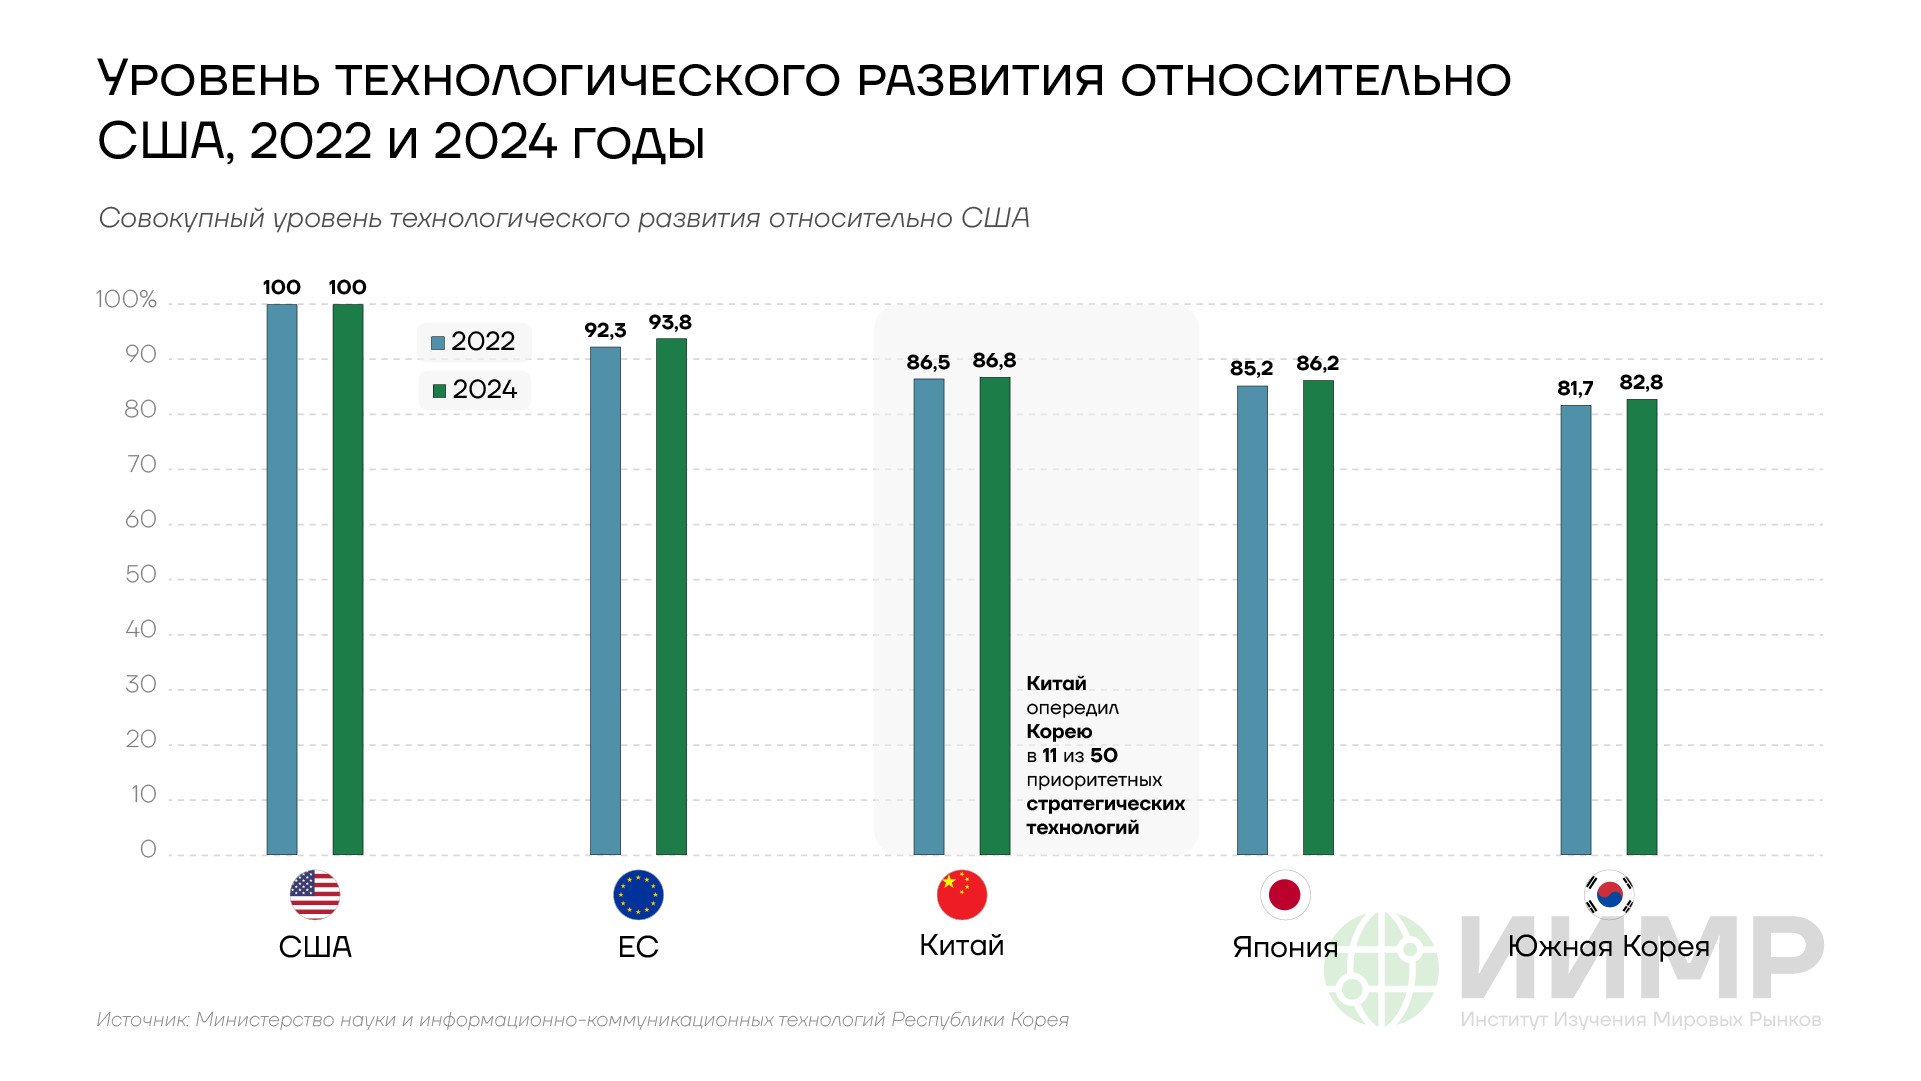
Уровень технологического развития относительно США, 2022 и 2024 годы
В обновленной оценке 2024 года, опубликованной в марте 2026-го, Пекин расширил отрыв от Сеула и впервые обогнал Японию по совокупному показателю. Страна, еще два десятилетия назад получавшая южнокорейские технологии в рамках трансфера, переходит в статус технологического донора. Планирование позволило достичь целей догоняющего развития, ведущий институт которого работает по модели 4А, описанной в докладе WP/26/63.
Народный банк Китая: подчиненный центральный банк
Народный банк Китая (НБК) — министерский орган в структуре Госсовета КНР, Закон о НБК 1995 года закрепил его обязанность реализовывать политику КПК под руководством Центрального финансово-экономического комитета. Операционная независимость прописана как самостоятельность от местных правительств, но не от Госсовета, управляющий является членом Госсовета.
Структурные инструменты НБК составляют основу канала промышленного финансирования. Инструмент сокращения углеродных выбросов рефинансирует 60% принципала квалифицированных зеленых кредитов под 1,50% годовых. Инструмент рефинансирования научно-технических инноваций, запущенный в апреле 2024 года, предоставляет 21 финансовому институту средства под 1,50% для кредитования технологических компаний и технического переоснащения. Эффективные ставки по целевым корпоративным программам — 2,0–3,0% годовых. Контраст с западной моделью независимого центрального банка состоит в том, что монетарная политика в КНР явно подчинена общей экономической стратегии и синхронизирована с промышленной политикой ГКРР: ставки, лимиты, структурные инструменты и кредитные политики координируются в рамках единой государственной установки, а не оптимизируются изолированно по одному индикатору — инфляции.
Советский Госплан: прецедент и его методологическое наследие
Госплан учрежден декретом Совнаркома РСФСР от 22 февраля 1921 года как Государственная общеплановая комиссия при Совете Труда и Обороны — со штатом 34 человека, из которых лишь семеро состояли в РКП(б). Первым председателем стал Глеб Максимилианович Кржижановский — руководитель ГОЭЛРО, плана электрификации, разработанного в 1920 году силами более двухсот инженеров и ученых. Ключевые руководители последующих десятилетий: Станислав Густавович Струмилин как методолог, Валериан Владимирович Куйбышев, форсировавший первую пятилетку, Николай Константинович Байбаков с рекордным совокупным стажем 1955–1957 и 1965–1985 годов.
Фундаментальный методологический вклад Госплана — баланс народного хозяйства, составленный ЦСУ СССР в 1923–1924 годах под руководством Павла Ильича Попова и представлявший собой первый в мире межотраслевой баланс. Критический разбор этого баланса, опубликованный Василием Васильевичем Леонтьевым в «Плановом хозяйстве» в 1925 году, заложил основу метода «затраты — выпуск», принесшего ему Нобелевскую премию 1973 года. Леонид Витальевич Канторович, открывший в 1939 году метод разрешающих множителей, получил Нобелевскую премию 1975 года совместно с Тьяллингом Купмансом «за вклад в теорию оптимального распределения ресурсов».
Индустриализация 1930-х годов стала примером технологической мобилизации в условиях отставания. Балансовое планирование охватывало основные позиции на уровне Госплана, детализация делегировалась отраслевым министерствам. Применительно к дискуссии о современной применимости Госплана принципиально, что позднесоветский коллапс планирования был не опровержением идеи, а проявлением вычислительной несостоятельности при разросшейся размерности задачи. По оценке Майкла Эллмана, к 1970-м годам номенклатура достигла 20 млн позиций и 61 тыс. предприятий, ОГАС Виктора Михайловича Глушкова, разрабатывавшаяся с 1962 года на базе идей Анатолия Ивановича Китова (1959), предусматривала сеть вычислительных центров с запрошенным финансированием не менее 100 млрд советских рублей. Отказ от проекта в октябре 1970 года был продиктован институциональным сопротивлением ЦСУ и Минфина, а не отсутствием технической осуществимости.
Международное влияние Госплана распространялось через два канала. Первый, прямой, прослеживается через Комитет планирования в КНР и через французский Генеральный комиссариат планирования (ГКП), чьи форма и пятилетний горизонт были вдохновлены советским опытом. Второй, опосредованный — через японский военно-плановый аппарат Маньчжоу-Го, где служил офицером Квантунской армии будущий президент Южной Кореи Пак Чон Хи и где формировались кадры, впоследствии составившие костяк японского ММТП.
ММТП и японская скрытая технократия
Министерство международной торговли и промышленности (ММТП) создан 25 мая 1949 года слиянием Министерства торговли и промышленности и Министерства боеприпасов, сохранив бюрократическую преемственность с военной плановой экономикой — так называемая теория преемственности Чалмерса Джонсона. В книге «MITI and the Japanese Miracle» (Stanford University Press, 1982) Джонсон зафиксировал ключевую особенность: формальных полномочий у ведомства было меньше, чем фактического влияния. Оно работало как «экономический генштаб» с помощью нормирования поступлений иностранной валюты в условиях валютного контроля, распределения дешевого кредита при потолке ставок, установленных Министерством финансов, административных инструкций в форме соглашений о «рецессионных картелях» и «картелях рационализации». Социальный инструмент основан на amakudari, когда старшие чиновники министерства выходят в отставку в 52–53 года в рамках системы конкурсного продвижения по карьерной лестнице и занимают руководящие посты в частных корпорациях, сохраняя персональную сеть передачи указаний из министерства. Отличие от американской практики перехода государственных чиновников в частный бизнес состоит в том, что культурная иерархия заставляет бизнес реально выполнять последующие административные инструкции. В американской практике, наоборот, переход на государственные позиции часто ставит целью повлиять на проводимую политику и получить преференции для своего бывшего работодателя.
Отбор секторов проходил через несколько итераций. «Система приоритетного производства» 1947 года ставила на первое место уголь и сталь. К 1956 году Япония вышла на первое место в мире по судостроению. Автомобильный рынок 1950–1960-х годов был защищен запретом импорта и лимитами на иностранные инвестиции. К концу 1980-х Япония контролировала около 80% мирового рынка оперативной памяти, оставив на нем из американских производителей лишь Micron и Texas Instruments.
Корейский СЭП как прямой наследник методологии пятилеток
Совет экономического планирования (СЭП) учрежден 22 июля 1961 года после военного переворота Пак Чон Хи. Глава СЭП одновременно занимал пост вице-премьера, что давало ему полномочия над отраслевыми министерствами. Семь пятилетних планов (1962–1996) обеспечили среднегодовой рост ВВП около 9%, рост ВНП в 113 раз с 1961 по 1990 год, среднегодовой прирост экспорта 38,6% в 1962–1971 годах. Методология заимствована через японский колониальный плановый опыт и прямое изучение советских пятилеток. Ключевое аналитическое дополнение, описанное Элис Амсден в «Asia’s Next Giant» — принцип встречных обязательств, когда субсидии выдавались в обмен на выполнение жестких целевых показателей, прежде всего экспортных, которые надо было предоставлять на ежемесячных совещаниях с Пак Чон Хи.
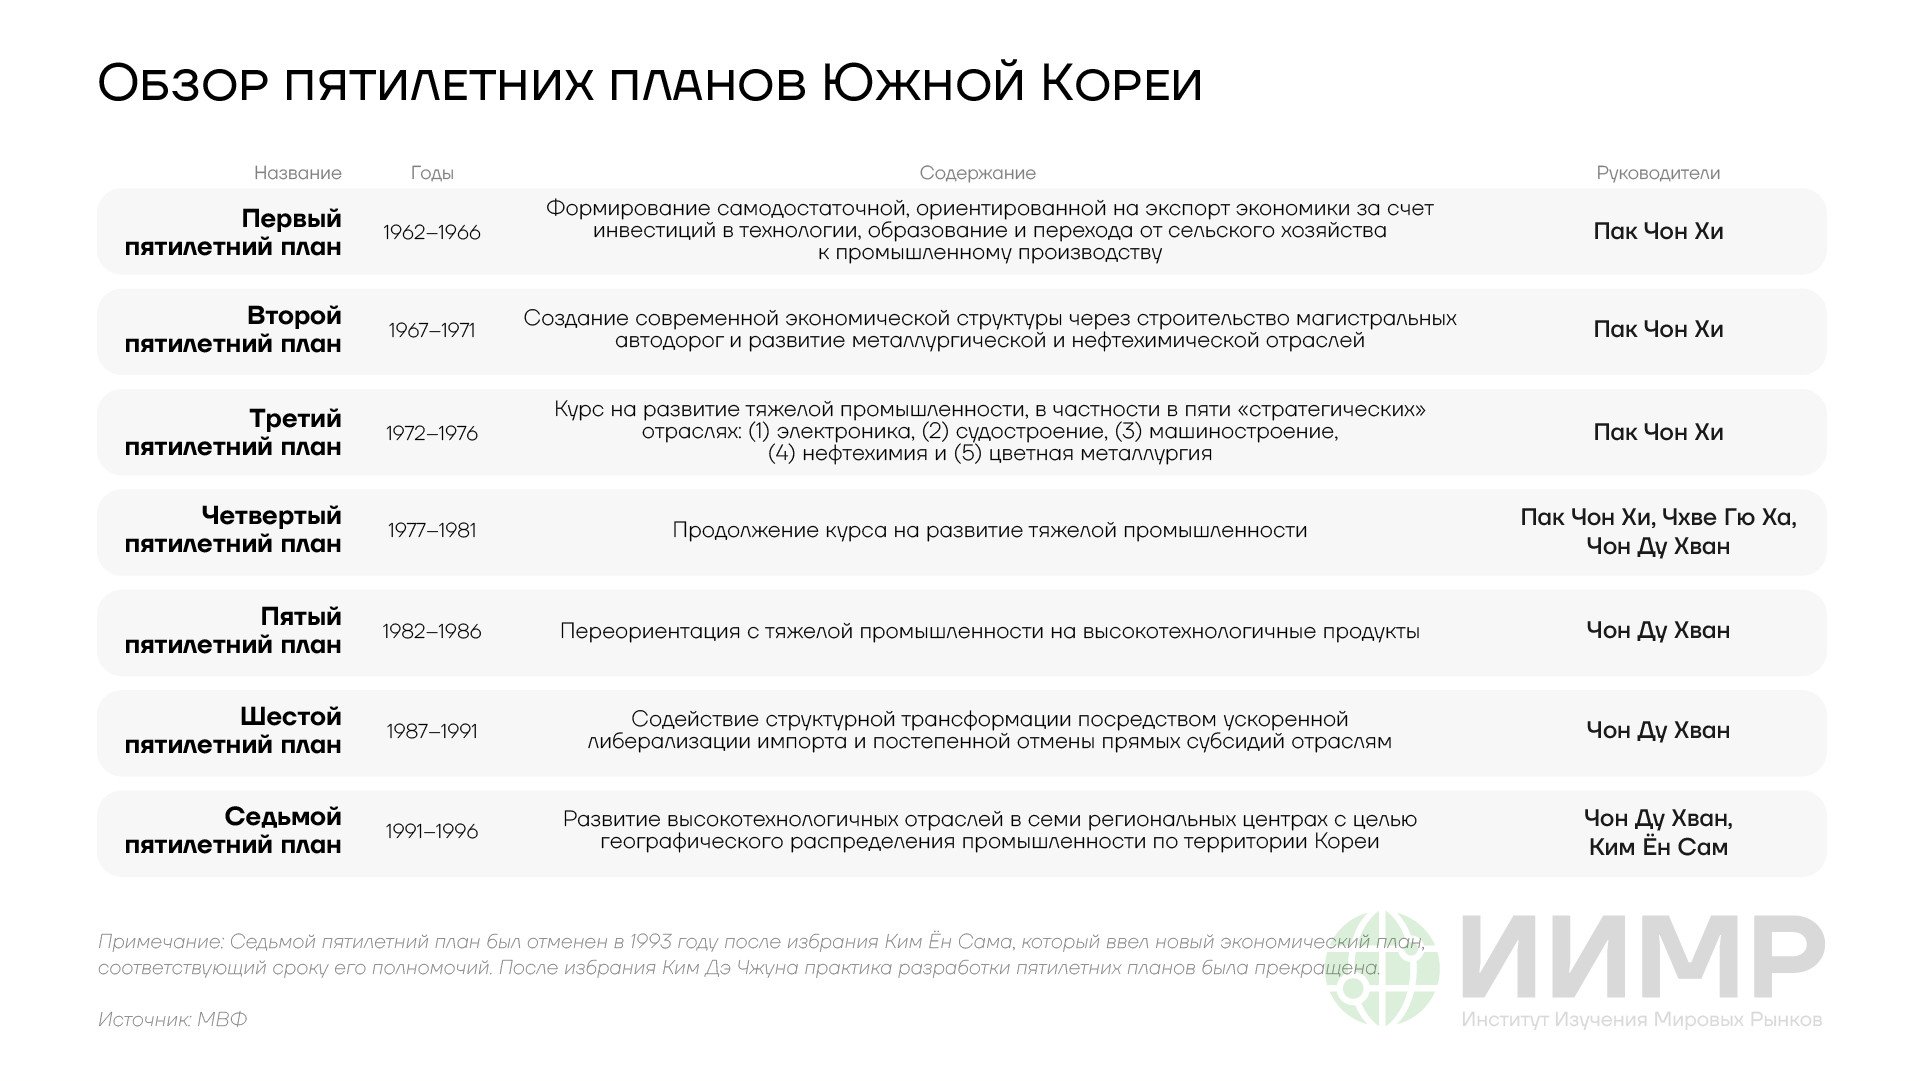
Обзор пятилетних планов Южной Кореи
Управление чеболями выстраивалось на секторальной специализации. Автомобили — за Hyundai, судостроение — за Hyundai Heavy и Daewoo, электроника — за Samsung и Goldstar. Инструментами были целевые льготные кредиты по отрицательной реальной ставке, государственные гарантии по зарубежным займам, эксклюзивные лицензии, валютные и налоговые льготы. Банки были национализированы в 1961 году, что позволяло распределять кредит политически. Программа развития тяжелой и химической промышленности 1973–1979 годов концентрировалась на шести секторах — сталь, цветные металлы, нефтехимия, машиностроение, судостроение, электроника — с территориальными кластерами в Пхохане, Ульсане и Чханвоне.
По данным Национального бюро экономических исследований США (NBER, WP 29252), экспорт целевых отраслей рос на 39% в год, нецелевых — на 25%.
Программа развития полупроводниковой промышленности 1983 года и последующие целевые льготные кредиты на производство пластин чистого кремния позволили Samsung разработать модули оперативной памяти повышенной плотности в конце 1983 года, а к 1996 году Южная Корея контролировала около 40% мирового рынка.
Тайваньская модель дочерних компаний и Хсинчжу
Совет по экономическому планированию и развитию (СЭПР) сложился в декабре 1977 года из серии предшественников — CUSA (1948), CIECD (1963), EPC (1973) — и в январе 2014 года был преобразован в Национальный совет развития. В отличие от корейской и китайской моделей, Тайвань использовал четырехлетние планы — в общей сложности 16 среднесрочных планов к 2016 году. Научно-исследовательский промышленный технологический институт (НИПТ) основан в 1973 году по инициативе министра экономики Сунь Юньсюаня путем слияния трех государственных лабораторий. Лицензионная сделка с RCA в 1976 году обеспечила трансфер 7-микронного технологического процесса и позволила открыть 1 октября 1977 года первую демонстрационную фабрику, заложившую фундамент всей индустрии.
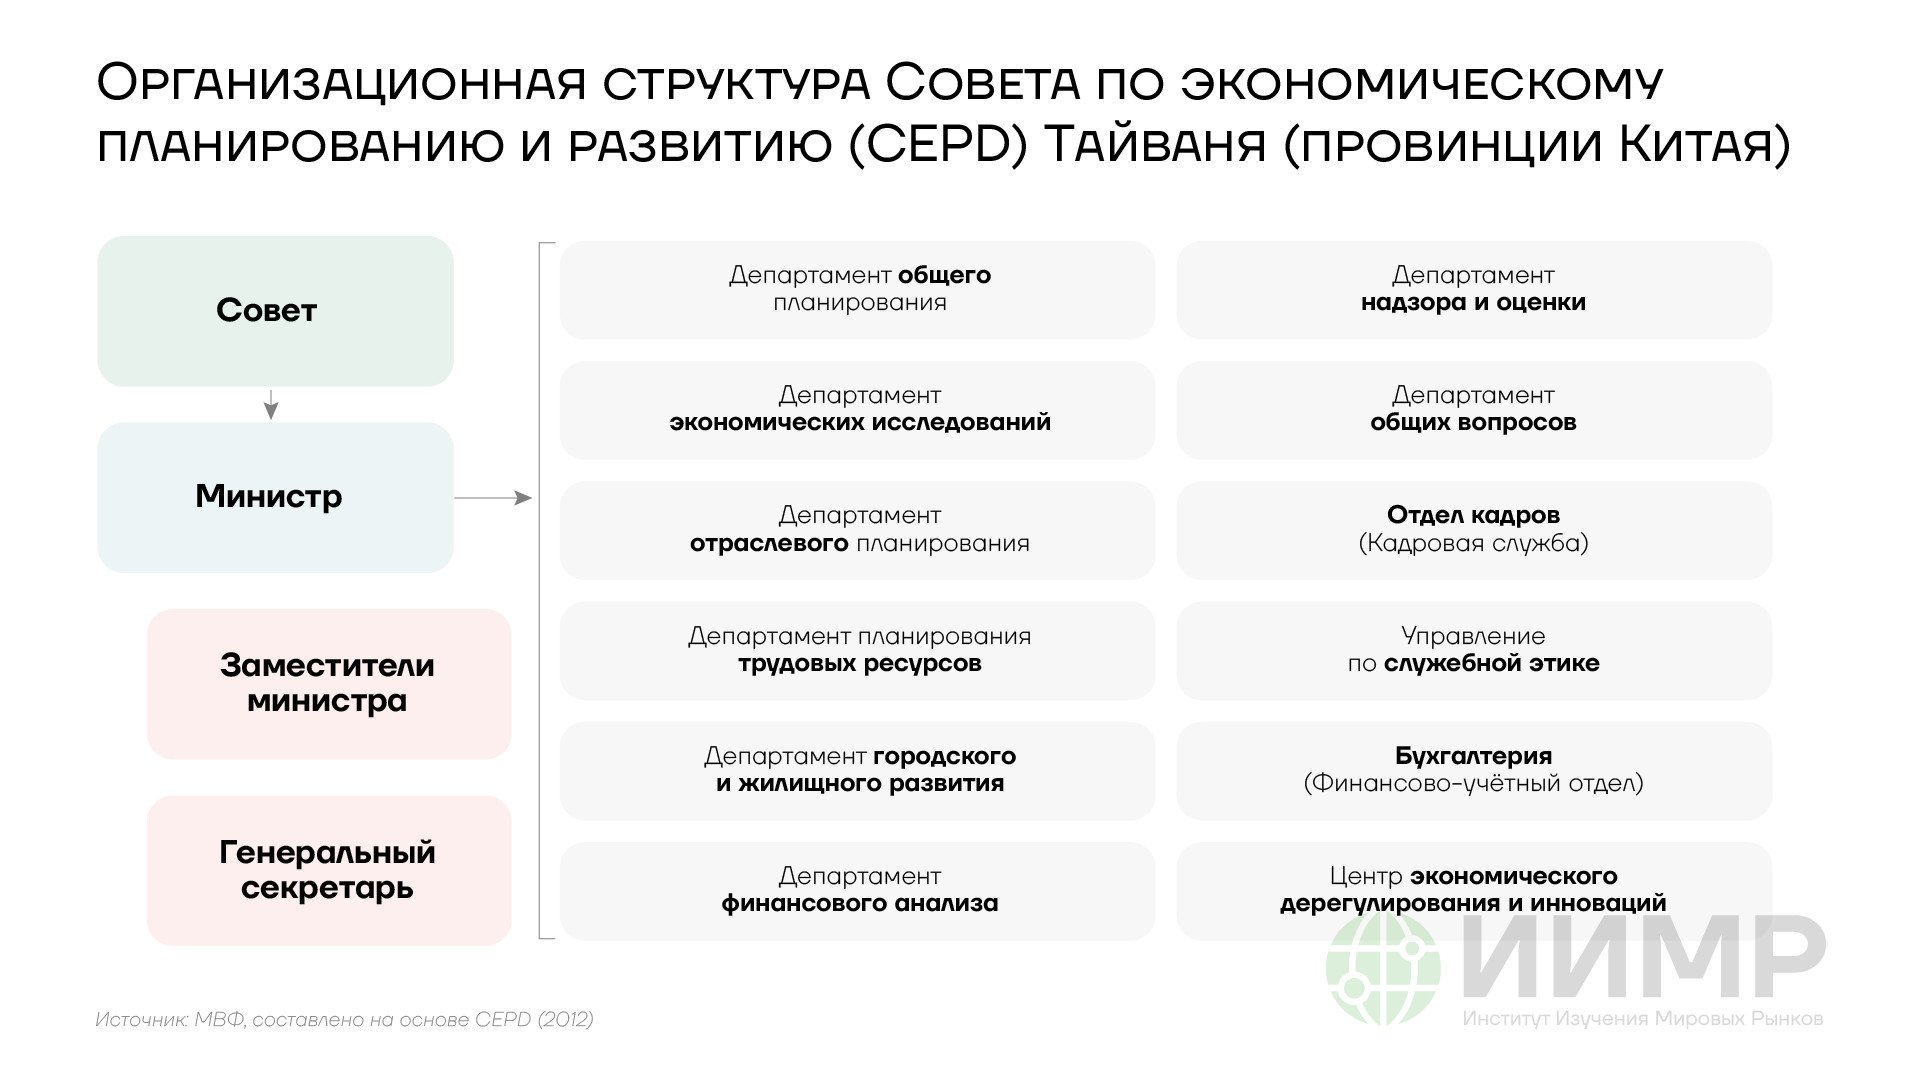
Организационная структура Совета по экономическому планированию и развитию (CEPD) Тайваня
Модель дочерних компаний, отпочкованных от государственного института, прослеживается при создании компаний UMC (1980), TSMC (1987) и Vanguard International Semiconductor (1994). TSMC, созданная Моррисом Чангом, финансировалась из трех источников: Philips — 58 млн долларов США и трансфер технологий в обмен на 27,6% акций, Национальный фонд развития — 48,3%, остальное — тайваньские инвесторы. Бизнес-модель специализированного контрактного производства, при которой компания только изготавливает чипы по чужим спецификациям, размыла вертикально интегрированную структуру индустрии и создала сегмент бесфабричных проектировщиков. Технопарк Хсинчжу, открытый 15 декабря 1980 года, обеспечил возврат специалистов из Кремниевой долины благодаря пятилетним налоговым каникулам, финансированием до 49% в совместных предприятиях государственными банками и внедрением венчурного капитала — концепции, привнесенной из США. Связка «Кремниевая долина — Хсинчжу», описанная в книгах Аннали Саксениан, обеспечивает «циркуляцию мозгов», а не их утечку. На конец 2025 года парк занимал площадь 1342 га, там зарегистрировано более 500 компаний с 150 тыс. сотрудников и более 35 млрд долларов США выручки.
Сингапурский СЭР
Совет экономического развития (СЭР) учрежден 1 августа 1961 года как уставное государственное агентство с начальным капиталом 100 млн сингапурских долларов по рекомендациям Альберта Винсемиуса из ООН, который затем 23 года оставался главным советником правительства. Ключевые фигуры — премьер-министр Ли Куан Ю и Го Кен Сви — архитектор экономики, министр финансов и обороны, инициатор создания промзоны Джуронг и Банка развития Сингапура.
Стратегическая эволюция шла от трудоемкой индустриализации 1960-х (текстиль, электросборка, к 1976 году Джуронг привлек 650 фабрик и создал 93 тыс. рабочих мест) через капиталоемкую фазу 1970-х (нефтепереработка в Туасе, верфи Jurong Shipyard) к технологической модернизации после рецессии 1985 года, затем к нефтехимическому кластеру Jurong Island (более 100 глобальных компаний, свыше 45 млрд долларов США инвестиций, ввод в 2000 году), биотехнологическому Biopolis (2003) и программе Smart Nation (2014) с программой НИОКР RIE 2020/2025 на 25 млрд сингапурских долларов.
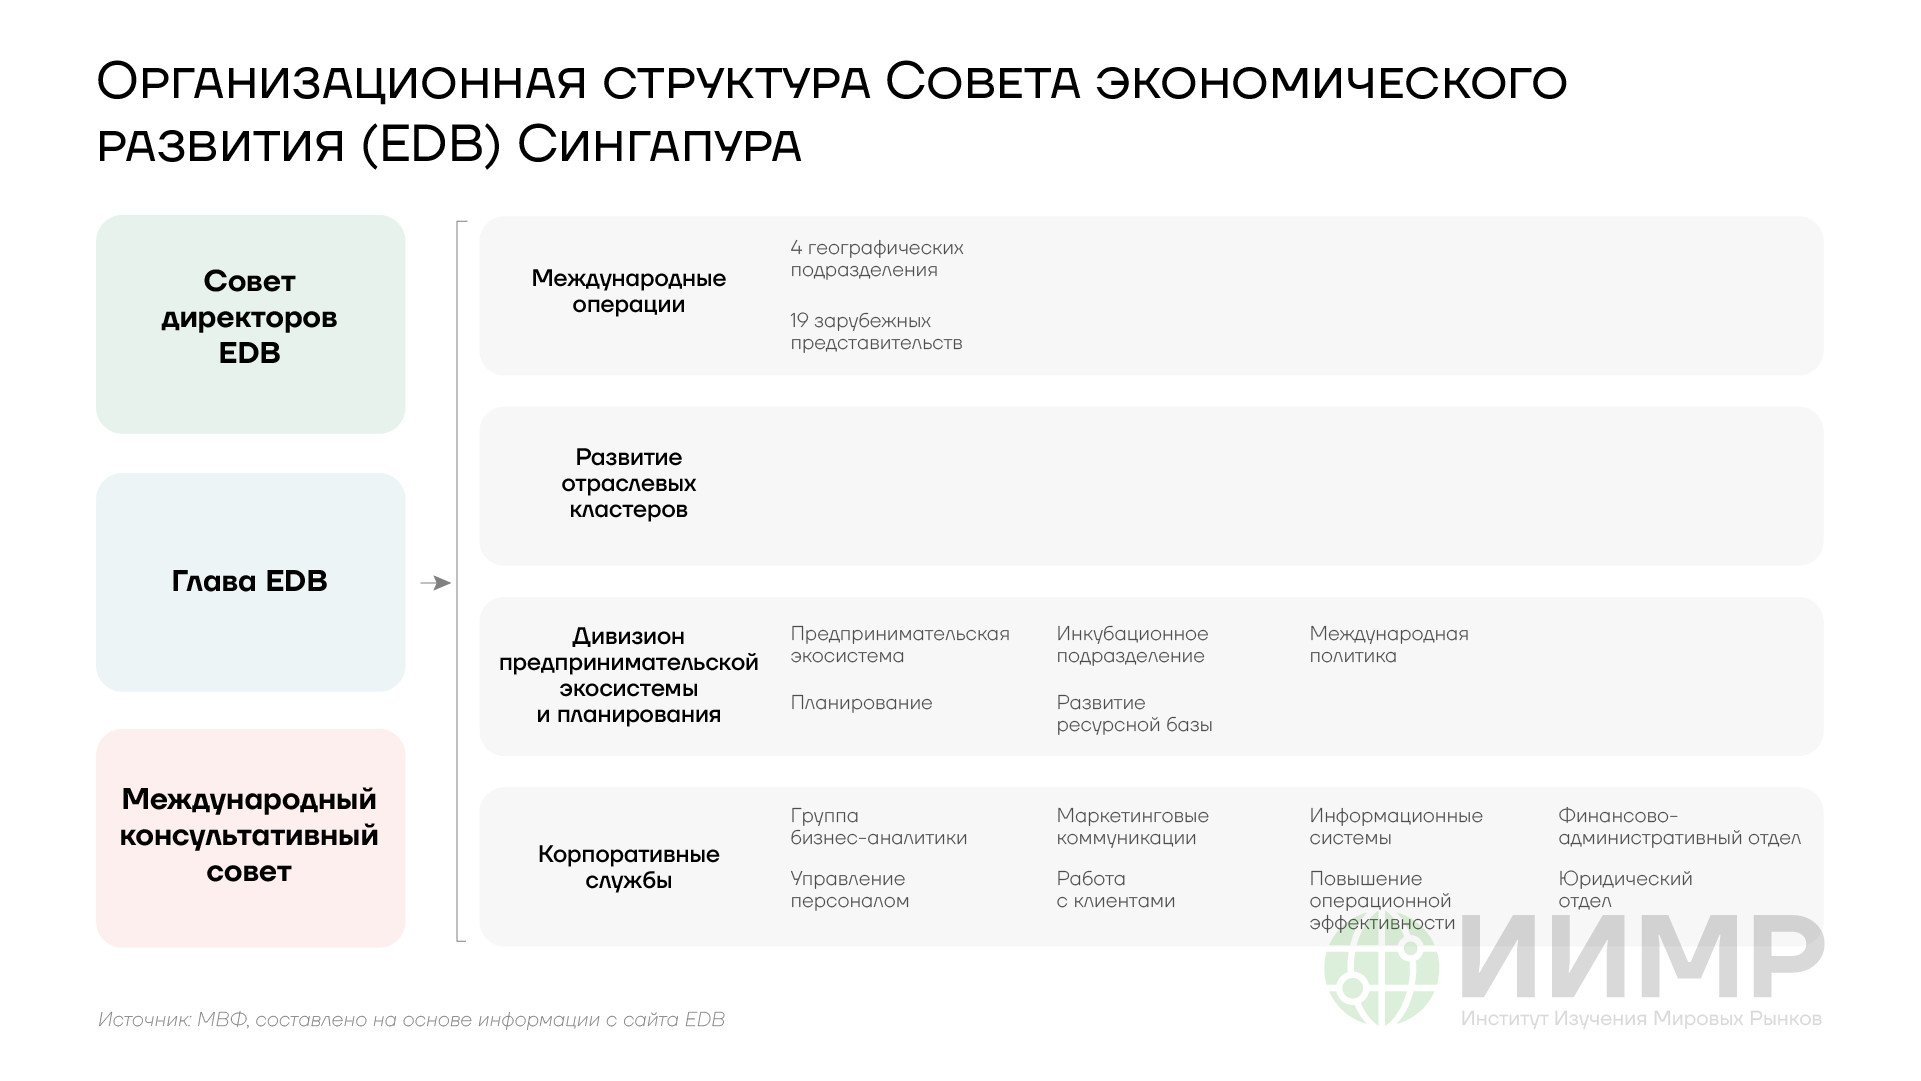
Организационная структура Совета экономического развития (EDB) Сингапура
Сопутствующими инструментами были фонд Temasek Holdings, основанный 25 июня 1974 года, портфель чистых активов 484 млрд сингапурских долларов к 2025 году, и GIC Private Limited, основанный в мае 1981 года, активы под управлением около 744 млрд долларов США. Функции фондов разделены.
Temasek владеет контрольными пакетами акций преимущественно азиатских компаний, GIC управляет диверсифицированным глобальным инвестиционным портфелем с мандатом сохранения покупательной способности резервов страны на двадцатилетнем горизонте.
Французский дирижизм и его институциональная линия
Генеральный комиссариат планирования (ГКП) создан декретом от 3 января 1946 года за подписью Шарля де Голля по предложению Жана Монне, который возглавлял ведомство до 1952 года. Первый план 1947–1952 годов был сосредоточен на шести секторах: уголь, сталь, электроэнергетика, цемент, сельхозмашиностроение, внутренний транспорт. Индикативное планирование с двенадцатью планами до 1993 года опиралось на два прогнозно-аналитических органа, институты INSEE и SEEF. ГКП занимался, среди прочего, поддержкой компаний — национальных чемпионов, включая энергетическую EDF, Renault, SNCF, Airbus. Комиссариат создавал программу строительства 58 атомных реакторов, запущенную в 1974 году. ГКП была упразднена в октябре 2005 года, однако институты планирования во Франции сохранились. Пост верховного комиссара по планированию был учрежден декретом от 1 сентября 2020 года, а декретом от 23 мая 2025 года был сформирован Высший комиссариат стратегии и планирования.
План France 2030, объявленный 12 октября 2021 года и располагающий бюджетом до 54 млрд евро, фокусируется на десяти целях: малые модульные реакторы, электромобили и низкоуглеродные самолеты, производство зеленого водорода двумя гигафабриками электролиза, снижение выбросов углерода промышленностью на 35% к 2030 году, биомедикаменты, запуск в космос многоразовых ракет, разработка подводных ресурсов, агроэкология и подготовка кадров. Исполнение идет через Генеральный секретариат инвестиций (SGPI) и банк развития Bpifrance.
Дальневосточный макрорегион как российский полигон ведущего агентства
В России за полтора десятилетия сложилась институциональная конструкция, структурно близкая к концепции ведущего агентства из доклада МВФ.
Министерство РФ по развитию Дальнего Востока создано Указом № 636 от 21 мая 2012 года, Указом № 78 от 26 февраля 2019 года переименовано в Министерство по развитию Дальнего Востока и Арктики. Пост Заместителя Председателя Правительства РФ — полпреда Президента в ДФО с 31 августа 2013 года занимает Юрий Трутнев. Институциональный контур механизма развития объединяет КРДВ как единого оператора ТОР и свободного порта Владивосток, Фонд развития Дальнего Востока и Арктики в составе ВЭБ.РФ, Агентство по развитию человеческого капитала и ФАНУ «Восточный центр государственного планирования» — единственное ФАНУ такого статуса в стране. Типовой льготный режим резидента ТОР предполагает налог на прибыль 0% в первые пять лет, страховые взносы 7,6% на десять лет, налог на имущество 0% на пять лет, режим свободной таможенной зоны, упрощенная миграция, субсидирование инвестиционной ставки до 2% годовых.
Дальневосточная модель воспроизводит все характеристики концепции ведущего агентства из WP/26/63: амбиция задана через измеримые макропоказатели, операционный потенциал обеспечен интегрированной структурой под единым кураторством вице-премьера, подотчетность реализуется через Правительственную комиссию и ВЭФ как площадку публичной отчетности, правовая рамка адаптируется эволюционно.
Принципиальное ограничение модели — она сосредоточена на одном макрорегионе и не имеет прямого доступа к монетарному рычагу.
Это принципиально отличает дальневосточную архитектуру от китайской, где монетарная политика явно подчинена промышленной стратегии.
Дискуссия о восстановлении Госплана
В 2021 году вышла книга Александра Галушки, Артура Ниязметова и Максима Окулова «Кристалл роста. К русскому экономическому чуду» — работа, описывающая методологию Госплана периода 1929–1955 годов. Пять выделенных факторов успеха — государственное планирование штабного типа, целевая кредитная эмиссия (двухконтурная финансовая система), приоритет физических показателей и проектного подхода, идеологический мобилизующий ориентир и поддержка предпринимательства в малых формах.
С 2022 года Фонд «Кристалл роста» последовательно продвигает концепцию «цифрового Госплана». 27 декабря 2024 года фонд объявил о разработке по линии Совета безопасности РФ «новой системы государственного стратегического планирования», а 5 ноября 2025 года — о готовности прототипа «ИИ-Госплан 2.0». Другие экспертные группы поддержали дискуссию вокруг создания института промышленного планирования с учетом современных условий.
Институционально задача рассматривается в рамках ФЗ № 172-ФЗ от 28 июня 2014 года «О стратегическом планировании в РФ», последняя редакция которого (ФЗ № 177-ФЗ от 13 июля 2024 года) признала национальные проекты документами стратегического планирования. Шагами в правильном направлении являются принятие закона о трехлетнем бюджете, а также формирование и работа институтов планирования на Дальнем Востоке. Критика действующего закона концентрируется на отсутствии единого координирующего органа, балансовых методов и сквозной ответственности за недостижение показателей — эти пробелы соотносятся с элементами модели 4A из доклада МВФ.
Ни одна из рассмотренных выше экономик, включая КНР, не воспроизводит архитектуру Госплана в ее исходном виде. Несмотря на преемственность подхода, ни в одной экономике нет тотального охвата всей номенклатуры производимой продукции балансовыми расчетами с автоматическим определением плановых заданий для каждого предприятия. ГКРР с 11-й пятилетки (2006–2010) разделяет целевые показатели на «директивные», обязательные для исполнения региональными властями, и «прогнозные», задающие ориентир без административной санкции за отклонение.
Это указывает на то, что устранение вычислительных ограничений по ряду причин само по себе не создает стимула к возврату полной модели материальных балансов даже там, где на это есть ресурсы.
Первая из них связана с проблемой экономических стимулов. Венгерский экономист Янош Корнаи описал ее как синдром мягких бюджетных ограничений. Предприятие, зная о готовности вышестоящего органа покрыть убытки или скорректировать план постфактум, теряет стимул к снижению издержек и внедрению нововведений, поскольку отвечает не за конечный результат, а за освоение бюджетных средств при выполнении планового задания. Мягкие бюджетные ограничения, отсутствие банкротств и искусственное сохранение убыточных предприятий способствуют завышенному расходу производственных ресурсов, а также невозможности эффективного управления возрастающей сложностью производственной цепочки. Проблема не снимается ростом вычислительной мощности планирующего органа, так как относится не к точности расчета баланса, а к структуре ответственности внутри исполняющих план экономических агентов. Именно поэтому в модели 4A из доклада МВФ отмечена важность подотчетности через встречные обязательства и необходимость жестких критериев отзыва поддержки, а не предусмотрено директивное задание объемов выпуска.
Вторая причина касается регулирования цен и его границ. Модель Госплана предполагала административное установление цен по всей номенклатуре товаров и услуг, тогда как действующая китайская практика ограничивается контролем цен на стратегические товары, некоторые виды сырья и тарифы естественных монополий, оставляя ценообразование в остальных секторах рыночным механизмам. Разграничение объясняется различием функций цены. Кантарович использовал разрешающие множители как инструмент для нахождения оптимального распределения ресурсов внутри уже заданного плана, но не предлагал заменить ими рыночную функцию передачи распределенной информации о меняющемся спросе и издержках отдельных производителей.
Административное определение всего массива цен требует знания, которое рассредоточено между миллионами независимых экономических агентов и не поддается сведению в центральный расчет даже при современных вычислительных средствах, поскольку значительная его часть формируется динамически, в момент сделки, а не фиксируется заранее в виде параметров, доступных для ввода в модель.
Третья причина связана с природой технологического развития в секторах, обозначенных в 15-м пятилетнем плане КНР как приоритетные: искусственный интеллект, интегральные схемы, биопроизводство, квантовые технологии. Директивное планирование исторически показывало хороший результат в секторах с устоявшимися производственными методами и технологиями, таких как металлургия, энергетика или транспорт, где главная задача сводится к мобилизации ресурсов под заданную цель. В секторах с неопределенной траекторией развития нельзя избежать проб и ошибок, закрытия неудачных направлений и быстрого пересмотра приоритетов. Тайваньская реакция на нефтяной шок 1974 года и сингапурский разворот СЭР после рецессии 1985 года, описанные выше, представляют собой примеры адаптивности ведущего агентства, а не варианты директивного планирования в духе ОГАС, ориентированного на устойчивое выполнение заранее заданного баланса.
Четвертая причина имеет политико-экономический характер и связана со степенью интеграции современных экономик в глобальные цепочки поставок и структуру собственности. Полная модель материальных балансов предполагает возможность директивного распоряжения ресурсами всех участвующих предприятий, что плохо совместимо с наличием иностранного капитала, частной собственности и трансграничных контрактных обязательств, характерных как для китайской, так и для российской экономики. Попытка распространить директивный контур на негосударственный сектор в этих условиях создает риск административной борьбы за ресурсы и непрозрачного перераспределения инвестиций без учета ценовых сигналов, что исторически наблюдалось в советской модели на поздней стадии ее существования.
Денежно-кредитная политика как блокирующий фактор
В 2026 году все чаще стало публично обсуждаться противоречие между логикой промышленного развития и действующей денежно-кредитной политикой. Реальная ключевая ставка составляет около 9 п.п., что является экстремально жестким показателем по международным меркам для крупной экономики.
Средневзвешенная ставка банковских кредитов нефинансовым организациям до одного года в январе 2026 года по данным CEIC — 17,73%. На Биржевом форуме 16 апреля 2026 года Эльвира Набиуллина подтвердила, что ЦБ не стремится любой ценой достичь цели 4% до конца 2026 года, но сохраняет ориентир, выход к таргету ожидается во втором полугодии 2026-го и устойчиво — в 2027-м.
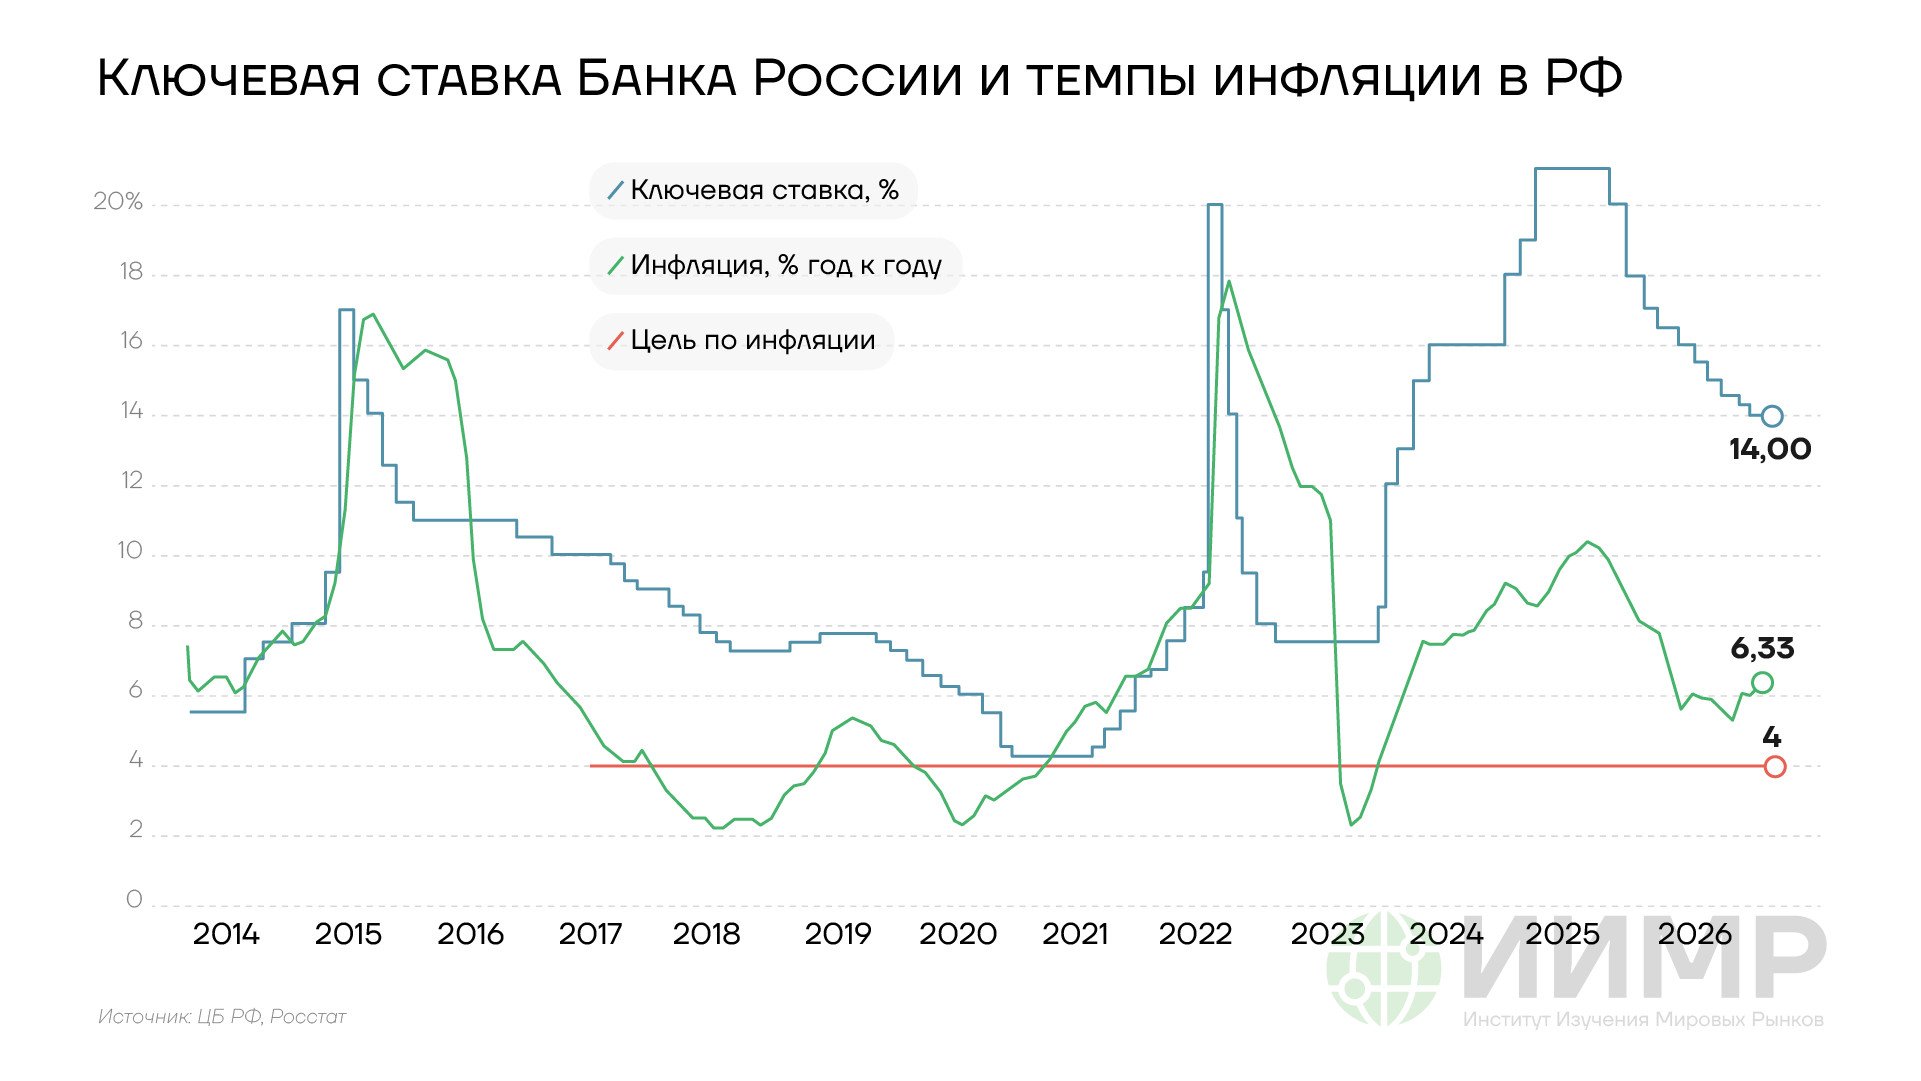
Ключевая ставка Банка России и темпы инфляции в РФ
Признаки промышленной рецессии задокументированы несколькими независимыми источниками. Индекс деловой активности обрабатывающих отраслей (PMI, S&P Global) поднялся выше отметки 50 пунктов, которая отделяет спад от роста, только в июне 2026 года после девятимесячного снижения. Но в августе индикатор вновь указал на сжатие в промышленности. В 2026 году PMI сектора услуг находился ниже 50 пунктов пять месяцев подряд.
Первый Заместитель Председателя Правительства РФ Денис Мантуров еще в июне 2025 года оценил эффект снижения ключевой ставки на 1 п.п. в 260 млрд рублей бюджетной экономии по программам субсидирования. Министр экономического развития РФ Максим Решетников 17 апреля 2026 года признал, что «резервы российской экономики во многом исчерпаны». Президент РСПП Александр Шохин 10 апреля 2026 года заявил, что темпов снижения ставки «мелкими шажками по 50 б.п.» недостаточно для восстановления инвестиций, оценив необходимый уровень в 10%. Президент, председатель правления Сбербанка Герман Греф на ВЭФ-2025 прогнозировал 12% к концу 2025 года как условие оживления, фактическая траектория оказалась жестче.
Сопоставление со структурными программами КНР количественно однозначно. Фонд развития промышленности предоставляет займы от 5 млн до 2 млрд рублей под 3% и 5% годовых на срок до семи лет, за всю историю профинансировано около 2080 проектов на 700 млрд рублей (эквивалент 7–8 млрд долларов США). В Китае структурные инструменты НБК исчисляются сотнями миллиардов юаней ежегодно под 1,50–1,75%. Такой разрыв указывает на принципиально разную логику институтов. В КНР монетарная политика служит инструментом промышленной стратегии. В России она функционирует как автономный контур-в-себе, блокирующий капиталообразование даже при наличии проработанной отраслевой программы.
Выводы
- Страны, которые успешно провели догоняющую модернизацию, располагали институтами планирования, а не полагались исключительно на рыночные механизмы.
- Сдвиг парадигмы МВФ, зафиксированный в докладе WP/26/63, закрывает период доминирования доктрины Вашингтонского консенсуса и открывает полемику о содержании институциональной инфраструктуры развития в ее технологически современной форме.
- Методологический каркас модели 4A воспроизводит конструкцию, изначально созданную советским Госпланом в 1921 году и модифицированную восточноазиатскими экономиками во второй половине XX века. Современный Китай масштабно ее реализует, что делает именно случай КНР референсным.
- Российский опыт показывает, что конструкция ведущего агентства работает в отечественном политико-экономическом контексте. Однако ее ее выход на общенациональный уровень потребует сопряжения с монетарным контуром, построения систем управления с механизмами обратной связи и формулирования долгосрочных целей экономического развития.
- Вычислительная проблема размерности, остановившая позднесоветское планирование, решаема на современной вычислительной базе. Институциональная задача, то есть объединение эмиссионного центра с ведомством развития, является предметом государственного строительства, а не техники.