

Электроавтомобили
Крупнейшие автопроизводители США в лице Ford, GM и Stellantis остаются в состоянии структурного кризиса, теряя долю внутреннего рынка, отставая от японских и южнокорейских компаний в гибридном сегменте и не имея каких-либо реальных возможностей противостоять глобальной автомобильной экспансии Китая в массовом сегменте электромобилей. На этом фоне американский автопром частично повторяет действия европейских компаний, пытаясь загрузить свои мощности за счет военных заказов.
Представители так называемой "большой тройки" автомобильного сегмента в лице Ford, GM и корпорации Stellantis, в которую входят такие бренды как Chrysler, Dodge, Jeep и Ram, в ближайшей перспективе могут столкнуться с очередным, уже третьим по счету серьезным финансовым потрясением за сравнительно короткий период. Среди них, в частности:
- Масштабные убытки и списания активов в сегменте электромобилей, которые в 2025–2026 годы составили более $53 млрд;
- Достижение японскими и южнокорейскими компаниями доли в 86% в наиболее быстрорастущем в США сегменте машин с гибридными двигателями;
- Начавшийся спад продаж из-за повышенных цен на бензин и рекордно высоких цен на дизель приведет к вероятному ускоренному снижению общей доли внутреннего автомобильного рынка США, который по состоянию на начало 2026 года опустился до рекордного минимума в 38%.
Для США данная ситуация, в определенном смысле, является отражением 60-летней давности – как в плане допущенных компаниями ошибок, так и текущей доли контроля сегмента гибридных автомобилей. В период 1960–1970 годов совокупная доля Ford, GM и Chrysler на американском автомобильном рынке в среднем составляла около 85%, с максимальным показателем в 90,6% в 1965 году. В этот же период "большая тройка" производителей из Детройта фактически полностью проигнорировала спрос на более компактные и экономичные машины, который затем только усилился с началом нефтяных кризисов 1970-х.
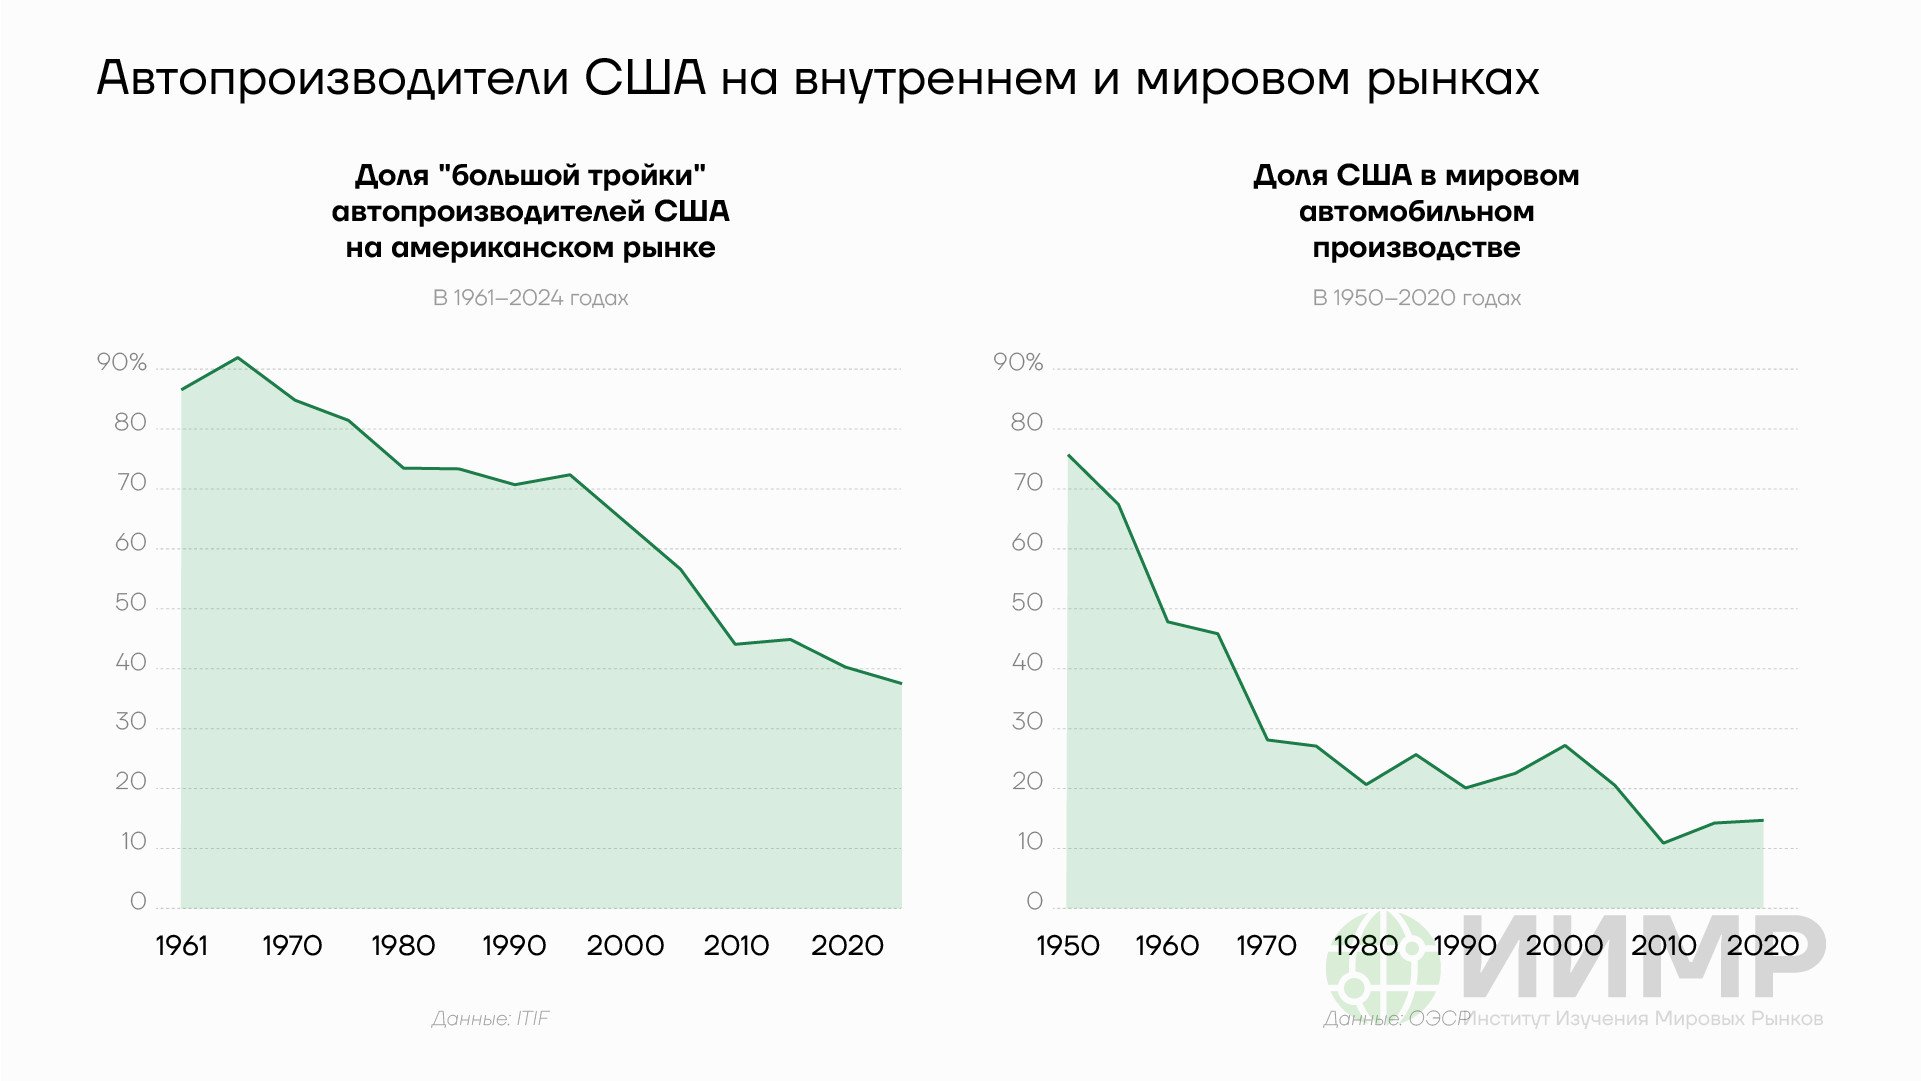
Автопроизводители США на внутреннем и мировом рынках, 1960-2020гг
60 лет спустя практически идентичную долю в наиболее динамично развивающемся гибридном сегменте автомобильного рынка США заняли японские компании Toyota и Honda, а также южнокорейские Hyundai и Kia, входящие в Hyundai Motor Group. По данным компании Cox Automotive, в 1 половине 2026 года в число 5 крупнейших компаний по объему продаж на первичном автомобильном рынке США вошли GM, Toyota, Ford, Hyundai и Honda.
Американские компании за первые 2 квартала 2026 года продали в общей сложности 2,32 млн машин, при этом объем продаж азиатских компаний составил 2,92 млн автомобилей. Компания Tesla заняла только 10-е место в США по объему новых продаж с показателем в 0,23 млн автомобилей. По каждой из отмеченных американских фирм при этом было зафиксировано снижение показателей в годовом выражении за данный период: -7,2% для GM, -10,3% для Ford и -14,6% для Tesla.
Сегмент продаж автомобилей с гибридной силовой установкой за этот же период продемонстрировал наиболее сильную динамику: за первые 6 месяцев 2026 года продажи в годовом выражении выросли на 19,4% до 1,21 млн машин, в целом составив около 20% от общего объема первичного авторынка США. За этот же период объем продаж электромобилей в США упал примерно на 25% до отметки в 0,46 млн машин.
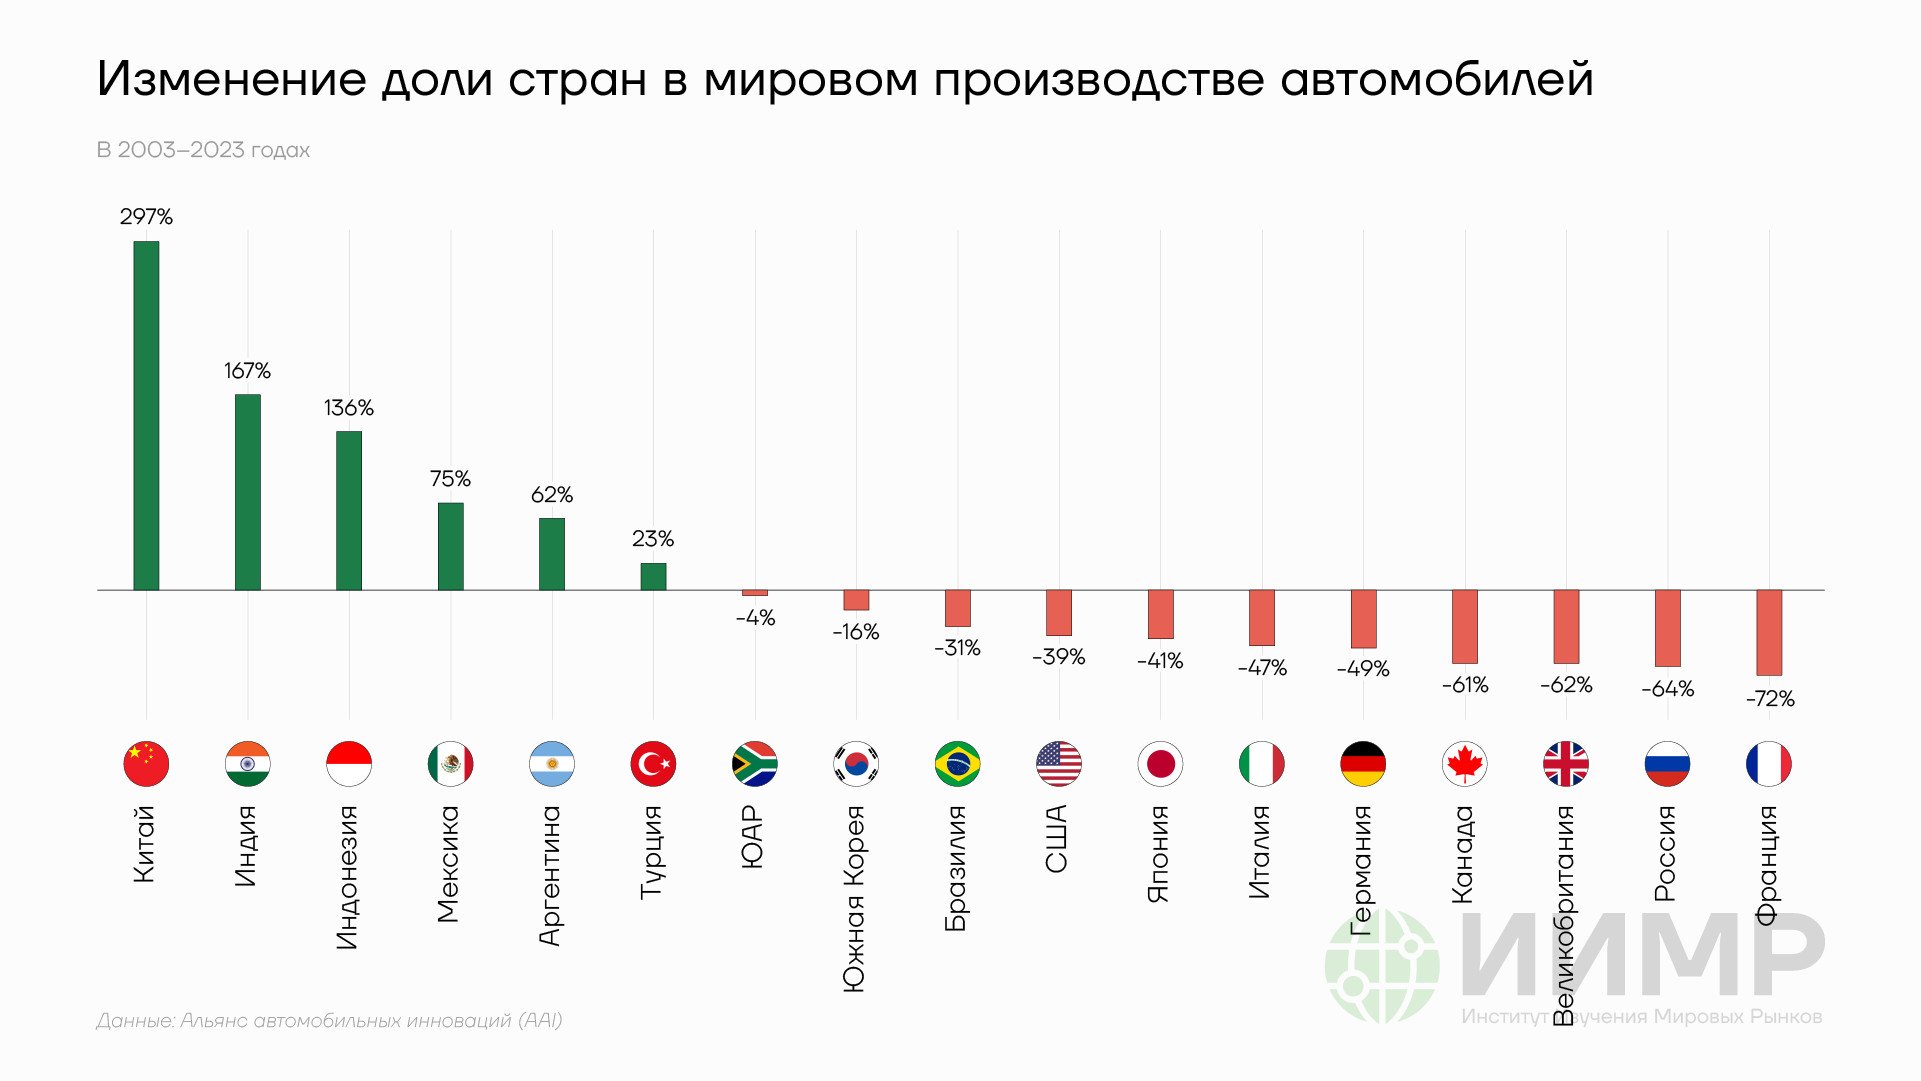
Изменение доли стран в производстве автомобилей
Стоит отметить, что именно финансовый успех компании Tesla – в частности, в плане ее первоначального продвижения в сегменте электромобилей в 2008–2015 годы и последующим ростом стоимости акций компании в 2018–2021 годы более чем на 1000% – во многом стал причиной для игнорирования сегмента гибридов компаниями Ford, GM и Stellantis и их решения активно инвестировать в сегмент электромобилей. Помимо фактора больших расстояний и не столь развитой инфраструктуры зарядных станций в США, с возвращением Дональда Трампа к власти в 2025 году произошел кардинальный пересмотр энергетической политики страны и отказ от субсидирования властями кредитов на покупку электромобилей. В декабре 2025 года в Ford сообщили о реструктуризации и списании активов в сегменте электромобилей и грузовиков на общую сумму в $19,5 млрд. Объем списаний активов в сегменте электромобилей в GM по состоянию на январь 2026 года составил $7,6 млрд. В феврале 2026 года в Stellantis сообщили о списании активов в общей сложности на сумму в $27 млрд в сегменте электромобилей.
В США также действует ряд серьезных ограничений по импорту китайских автомобилей как в сегменте гибридных машин, так и электромобилей. В мае 2024 года администрация Байдена утвердила 25%-ные импортные пошлины на китайские автомобили с гибридными двигателями и 100%-ные пошлины на электромобили из КНР. Дополнительный фактор ограничений по импорту китайских автомобилей в США был также утвержден еще при предыдущей администрации США и запрещает импорт китайских автомобилей, в которых установлено программное обеспечение и различное электронное оборудование китайского производства по соображениям "национальной безопасности".
Эти меры блокируют продвижение автокомпаний Китая на американском рынке, однако в контексте мировых продаж автомобильные компании США фактически не могут конкурировать с КНР. Данное утверждение, в том числе касается американской компании Tesla: в 2025 году китайская компания BYD заняла 1-ое место по объему продаж электромобилей с показателем в 2,26 млн машин, при этом новые продажи Tesla были существенно ниже, составив 1,64 млн.
При этом ранее, в 2024 году, в Tesla отказались от выпуска более дешевой "Модели 2", предполагаемой стоимостью в $25 тыс. за счет которой, как ожидалось, компания сможет продвинуться в сегменте более доступных электромобилей. Китайские компании, в частности, BYD, смогли продемонстрировать возможности по производству и продажам электромобилей в сегменте $10–15 тыс. и даже с более низкими ценовыми значениями.
Для Китая сегмент электромобилей и автомобилей с гибридными двигателями стал одним из ключевых факторов общего увеличения инвестиций в автомобильном сегменте, а также общего увеличения автомобильного производства и экспорта машин.
По состоянию на начало 2026 года Китай почти в 3,5 раза опережает США по объему производства автомобилей, показатели для обеих стран по итогам 2025 года составили примерно 34,53 млн и 10,24 млн машин, соответственно. По общим объемам экспорта расхождение между автомобильной отраслью КНР и США является еще более существенным: в 2025 году компании Китая экспортировали около 7,1 млн машин, американские компании – около 0,8–1 млн машин.
В начале 2026 года в американском аналитическом центре "Фонд информационных технологий и инноваций" (ITIF) отметили, что "в реальности, США практически никогда не были крупным экспортером автомобилей". В докладе организации, в частности, указывается, что в период с 1967 по 2004 годы стоимостная доля экспорта автомобильной продукции США в рамках общего объема произведенной продукции никогда не превышала 10%. Данный показатель стал расти после 2005 года и достиг своего пикового значения в 20% в конце 2000-х, однако по состоянию на 2024 год опустился до отметки в 12%.
Дополнительный наглядный контекст разнонаправленной динамики автомобильной промышленности США и Китая: по оценкам ITIF, с 2003 по 2023 годы доля Китая на мировом рынке производства автомобилей выросла на 297%. За этот же период доля автомобильных компаний США в мировом производстве автомобилей упала на 39%.
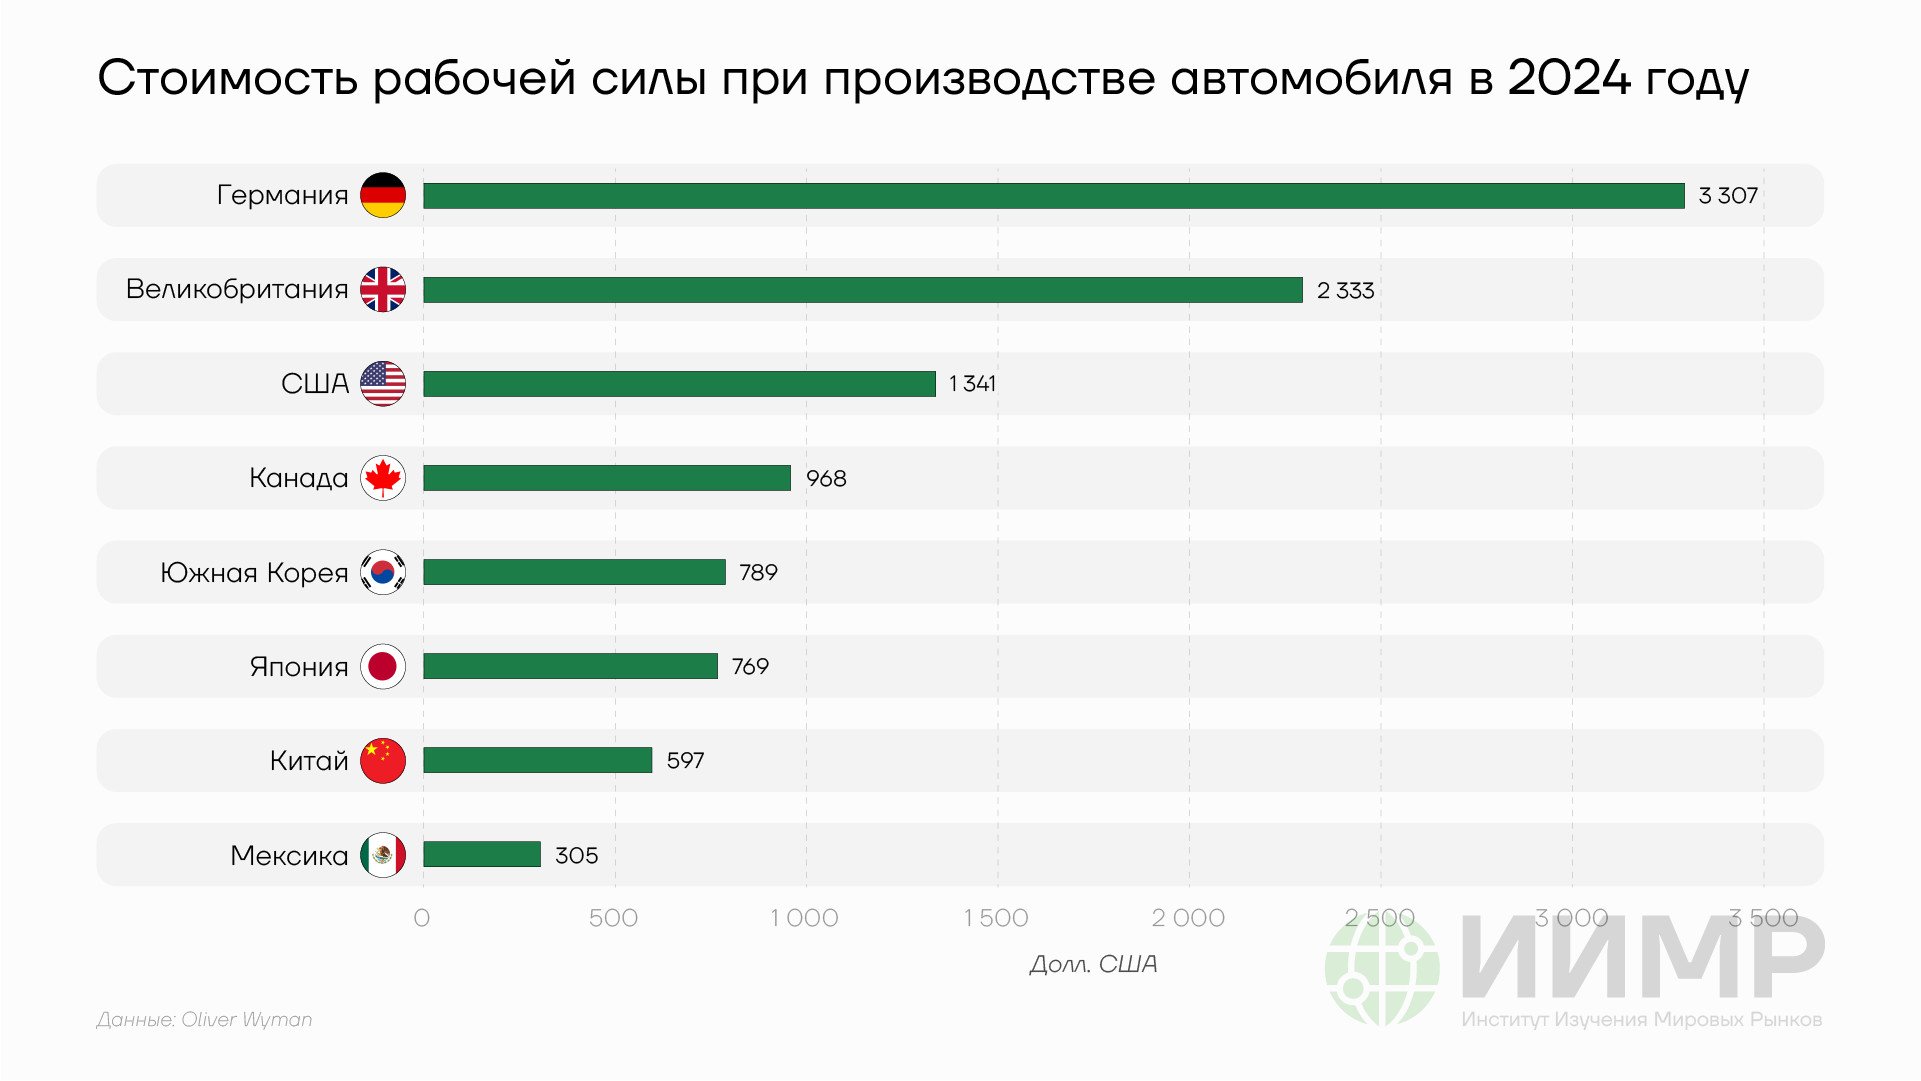
Стоимость рабочей силы при производстве автомобиля в 2024 году
Для самих американских компаний ключевым фактором в данной ситуации, является неуклонное сокращение их доли внутреннего рынка, а также сохранение повышенной себестоимости производства автомобилей в США. По оценкам компании Oliver Wyman, США входят в тройку западных стран с наиболее высокой стоимостью трудовых затрат при создании каждого нового автомобиля: в Германии данный показатель в 2024 году составлял около $3,3 тыс., в Великобритании – $2,3 тыс., в США – $1,3 тыс. Все три данных государства в настоящее время продолжают испытывать серьезные структурные проблемы в своем автомобилестроении. Для сравнения – в Китае данный показатель более чем в 2 раза ниже, составляя около $597.
При этом импорт иностранных автомобилей в США по-прежнему остается существенным фактором торгового дефицита США. Дефицит торгового баланса США в сегменте автомобилей в 2024 году составил около $165 млрд на фоне общих значений экспорта в $59,2 млрд и импорта в $224,2 млрд. После применения администрацией Трампа в 2025 году импортных пошлин, произошли определенные изменения как в импорте, так и в экспорте автомобилей в США. В издании Forbes отметили, что торговые ограничения администрации Трампа фактически повлияли как на закупки иностранных автомобилей, так и на производство и экспорта автомобильной продукции из США из-за примененных пошлин на алюминий, сталь и ряд других металлов.
За первые 6 месяцев 2026 года импорт легковых автомобилей в США упал на 21,08% в годовом выражении по сравнению со значениями за первое полугодие 2024 года, до применения импортных пошлин. В стоимостном выражении показатель сократился на $22,7 млрд – с $107,65 млрд до $84,95 млрд. Однако, экспорт американских легковых машин из США за этот же период также снизился на 21,89% или на $6,8 млрд – c $31,15 млрд до $24,33 млрд. Тем самым, ограничительные меры, которые, как предполагали в администрации Трампа, усилят позиции автомобильных компаний США, помимо ограничения поступающего импорта, также фактически ведут к ослаблению конкурентоспособности американских автопроизводителей из-за более высоких затрат на производство машин.
Производственные мощности автомобильной промышленности США в целом остаются недозагруженными на протяжении существенного периода времени, и в 2020–2024 данный разрыв стал особенно заметным. При общем показателе загрузки мощностей "большой тройки" американских компаний в 2024 году на уровне 70%, по оценкам Объединенного профсоюза рабочих автомобильной промышленности (UAW), некоторые предприятия использовали лишь около 40–45% производственных мощностей.
На фоне продолжающегося военного конфликта в Иране, а также, вполне вероятно, с учетом поставок американского оружия в Европу для последующей отправки в интересах Украины, в начале 2026 года в администрации Трампа приняли решение о возможности передачи части заказов автомобильным компаниям. Об этом, в частности, в апреле сообщали в издании Wall Street Journal, отмечая о проведении соответствующих переговоров между представителями министерства войны США и руководством GM, а также Ford. В середине сентября 2026 года в WSJ сообщили ряд дополнительных деталей по участию американского автопрома в военном производстве. В частности, как утверждается, предприятия GM в августе уже осуществили поставку первых произведенных партий комплектующих корпорации Lockheed Martin, необходимых для производства зенитных ракет PAC-3 для комплексов ПВО Patriot. Косвенно о масштабах военного производства говорят комментарии гендиректора GM Мэри Барра, заявившей ранее об ожидании получении выручки по военным контрактам в размере $700 млн в 2026 году. В материале при этом подчеркивается, что "GM и другие автомобильные компании стремятся найти новые источники доходов в условиях сложного глобального автомобильного рынка". Подобные формулировки, а также комментарии в материале о том, что в "GM надеются продолжить использовать свои [производственные] возможности для оборонных контрактов" можно интерпретировать как намерение сформировать устойчивое производственную кооперацию между военным министерством США и американскими автомобильными компаниями в условиях продолжения военных конфликтов в мире.