

Искусственный интеллект, компьютер
Сохранение стабильных экономических показателей КНР, несмотря на заметное снижение китайского фондового рынка и его технологического сегмента во второй половине 2026 года, в очередной раз демонстрирует структурные различия между США и Китаем с более активной ролью государства, а также намного более ограниченными негативными последствиями для остальной экономики от формирования "медвежьего рынка" в акциях.
За последние четыре месяца акции многих китайских компаний показали свое первое продолжительное снижение после "бычьего рынка", продолжавшегося в течение всего 2025 года и начале 2026-го. Индекс CSI 300, в состав которого входят акции 300 крупнейших компаний Шанхайской и Шэньчженской фондовых бирж, по состоянию на завершающую часть октября снизился более чем на 20% со своих пиковых значений, показанных в конце июня. Падение субиндекса STAR 50, который представляет крупнейшие высокотехнологичные компаний на площадке STAR Market Шанхайской фондовой биржи, за этот же период стало еще более ярко выраженным, составив около 39%.
В результате произошедшего падения капитализация фондового рынка КНР, по оценкам агентства Bloomberg. снизилась примерно на $3,5 трлн. Совокупные потери компаний индекса STAR 50 (SMIC, Cambricon и ряд других) составили около $480 млрд. Почти 90% компаний данного индекса – производители полупроводников, микросхем и аппаратного обеспечения. Среди причин более акцентированного падения технологического сегмента китайских компаний – переоценка рисков компаний инвесторами с учетом их текущих финансовых показателей на фоне ослабленной потребительской динамики в КНР, а также активная ценовая конкуренция в сегменте ИИ.
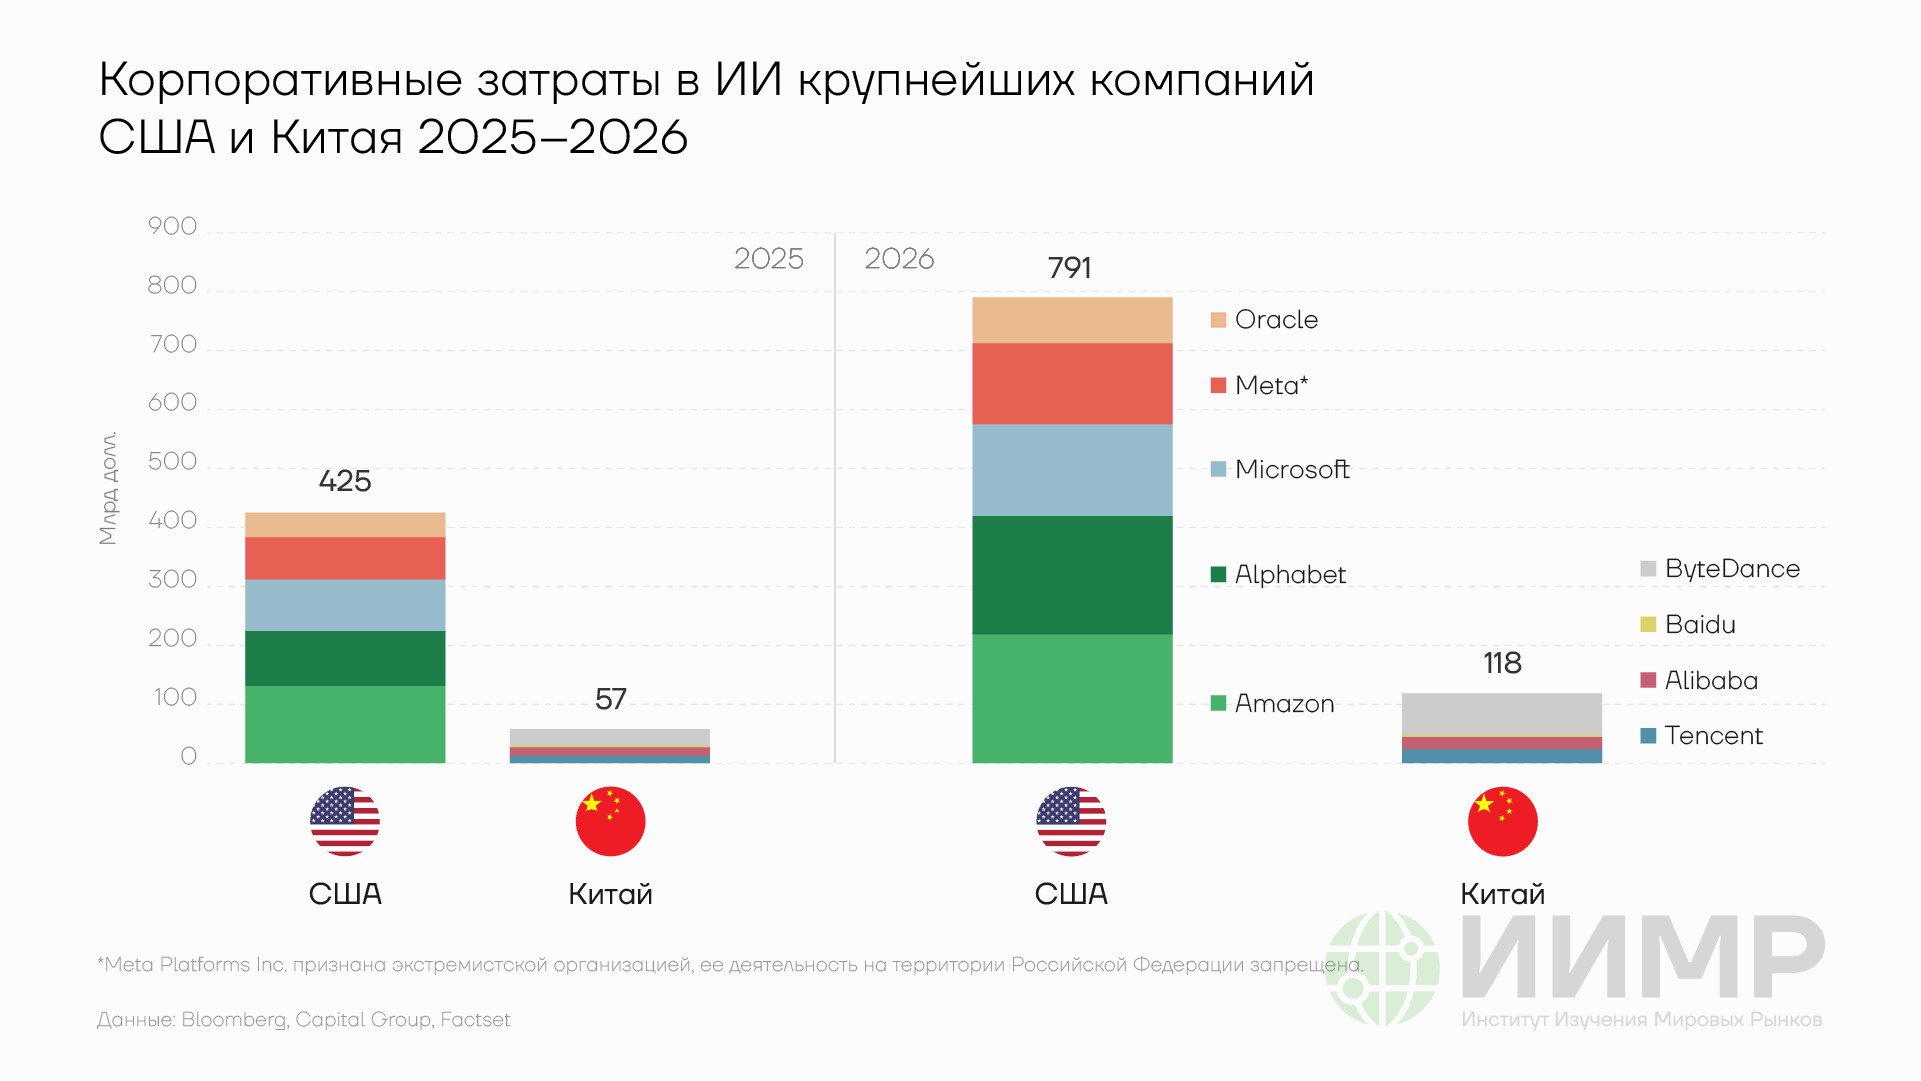
Корпоративный затраты в технологию ИИ крупнейших компаний США и Китая 2026-2026 гг
Между китайскими компаниями данного сектора в настоящее время продолжает наблюдаться феномен "нэйцзюань", развитие тенденций которого, как отмечали в ИИМР, ранее уже наблюдалось в сегменте электромобилей и автомобилей с гибридной силовой установкой, а также в сфере робототехники. Данная ценовая конкуренция с заметным снижением стоимости токенов, которые используются при использовании услуг моделей ИИ, ранее позволила китайским моделям ИИ не только приблизиться к американским, но и, как отмечалось, по отдельным оценкам, обойти их по популярности среди пользователей в 2026 году. В частности, Alibaba и Tencent, входящие в число крупнейших китайских компаний по расходам в сфере ИИ, в течение 2026 года снижали стоимость ИИ-токенов для использования своих языковых моделей на 50–70%. В отдельных случаях снижение стоимости составляло до 90%.
Обвал акций компаний сектора ИИ в Китае не привел к заметным негативным последствиям как в плане динамики экономики КНР, так и в глобальном масштабе. Темпы роста ВВП КНР в 3 квартале 2026 года – т.е. фактически за тот же период, в ходе которого наблюдалось формирование "медвежьего рынка" в китайских акциях, – по предварительным оценкам, составили 4,5%.
Реализация сценария падения основных фондовых индексов США на 20%, а также более акцентированное снижение сегмента компаний ИИ привели бы к намного более значительным негативным последствиям для американской экономики с потенциальным массовым бегством от риска на фондовых рынках многих других стран. Несмотря на сопоставимую повышенную концентрацию доли компаний ИИ, общие объемы корпоративных расходов и их роль в экономике США и КНР заметно различаются. На долю компаний сегмента ИИ в Китае, по оценкам Goldman Sachs, в июне 2026 года приходилось около 42% от рыночной капитализации компаний Шанхайской, Шэньчжэньской и Гонконгской бирж. Согласно оценкам JP Morgan, по состоянию на начало сентября 2026 года, компании сектора ИИ составляли около 50,8% от общей капитализации индекса S&P 500. В индексе Nasdaq 100 доля компаний, напрямую связанных с сектором ИИ, еще выше, составляя более 70%.
Один из факторов коррекции китайских акций был также, потенциально вызван, пересмотром прежних ожиданий инвесторов. Для компаний китайского индекса STAR 50 показатель прибыли на акцию (EPS) при текущих значениях индекса – с учетом уже произошедшего обвала котировок – составляет около 100. Для американских компаний в Nasdaq 100 данный финансовый мультипликатор намного ниже, составляя около 30. В этом контексте обвал китайского сегмента ИИ, произошедший за последние месяцы, выглядит как коррекция с чрезмерно завышенных уровней – на пиковых значениях соотношение стоимостных значений акции китайских компаний сегмента STAR 50 к их прибылям составляло около 250.
Среди потенциальных последствий негативной рыночной динамики для КНР в ближайшей перспективе можно отметить более сложные условия для первичного размещения акций компаний сферы ИИ. Перспективы проведения успешного проведения IPO для небольших китайских компаний до нормализации рыночных условий серьезно ухудшились.
Еще одно прямое следствие произошедшего – дальнейшее вероятное увеличение разрыва в корпоративных затратах в сфере ИИ между США и КНР. За последние два года данный показатель фактически удвоился: в 2025 году крупнейшие американские компании в целом выделили средства в размере около $420–440 млрд на эти цели, компании Китая – около $57 млрд. В 2026 году цифры по расходам в ИИ, как ожидается, составят $760–790 млрд со стороны ведущих компаний США и около $118 млрд по компаниям Китая.
В КНР дополнительным существенным источником финансирования технологического сектора также традиционно выступает государство. Объем государственных средств, который китайские власти вложили в различные технологические компании составил $184 млрд за 2000–2023 годы – т.е., фактически до начала текущей фазы инфраструктурного бума ИИ. В декабре 2025 года в КНР был запущен новый Национальный руководящий фонд (NVCGF) со стартовым капиталом в 100 млрд юаней ($14 млрд) и потенциальным финансированием до 1 трлн юаней ($140 млрд) до 2030 года. Наличие данной господдержки позволяет заметно смягчить условия финансирования при обострении рыночной динамики.
Лидерство США по затратам в сфере ИИ одновременно создает и более высокие финансовые риски как для многих американских компаний, так и экономики в целом, которая становится зависимой от продолжения данного инвестиционного бума. Отставая по совокупным корпоративным затратам, Китай при этом лидирует в массовом внедрении технологий ИИ в производстве, энергетике, системах обеспечения общественной безопасности и многих других секторах. В рамках госпрограммы КНР "Искусственный интеллект +" планируется дальнейшая интеграция ИИ в различные сферы экономики, промышленности, а также государственного управления и образования. Одна из целей Пекина на 2027 год – внедрение ИИ на уровне более 70% в основные приложения и устройствах нового поколения. Продолжение реализации данных планов, а также сохранение устойчивых показателей экономического роста КНР показывают, что, в отличие от США Китай, в целом, сравнительно безболезненно преодолевать эпизоды обострения опасений относительно финансового пузыря в ИИ.