
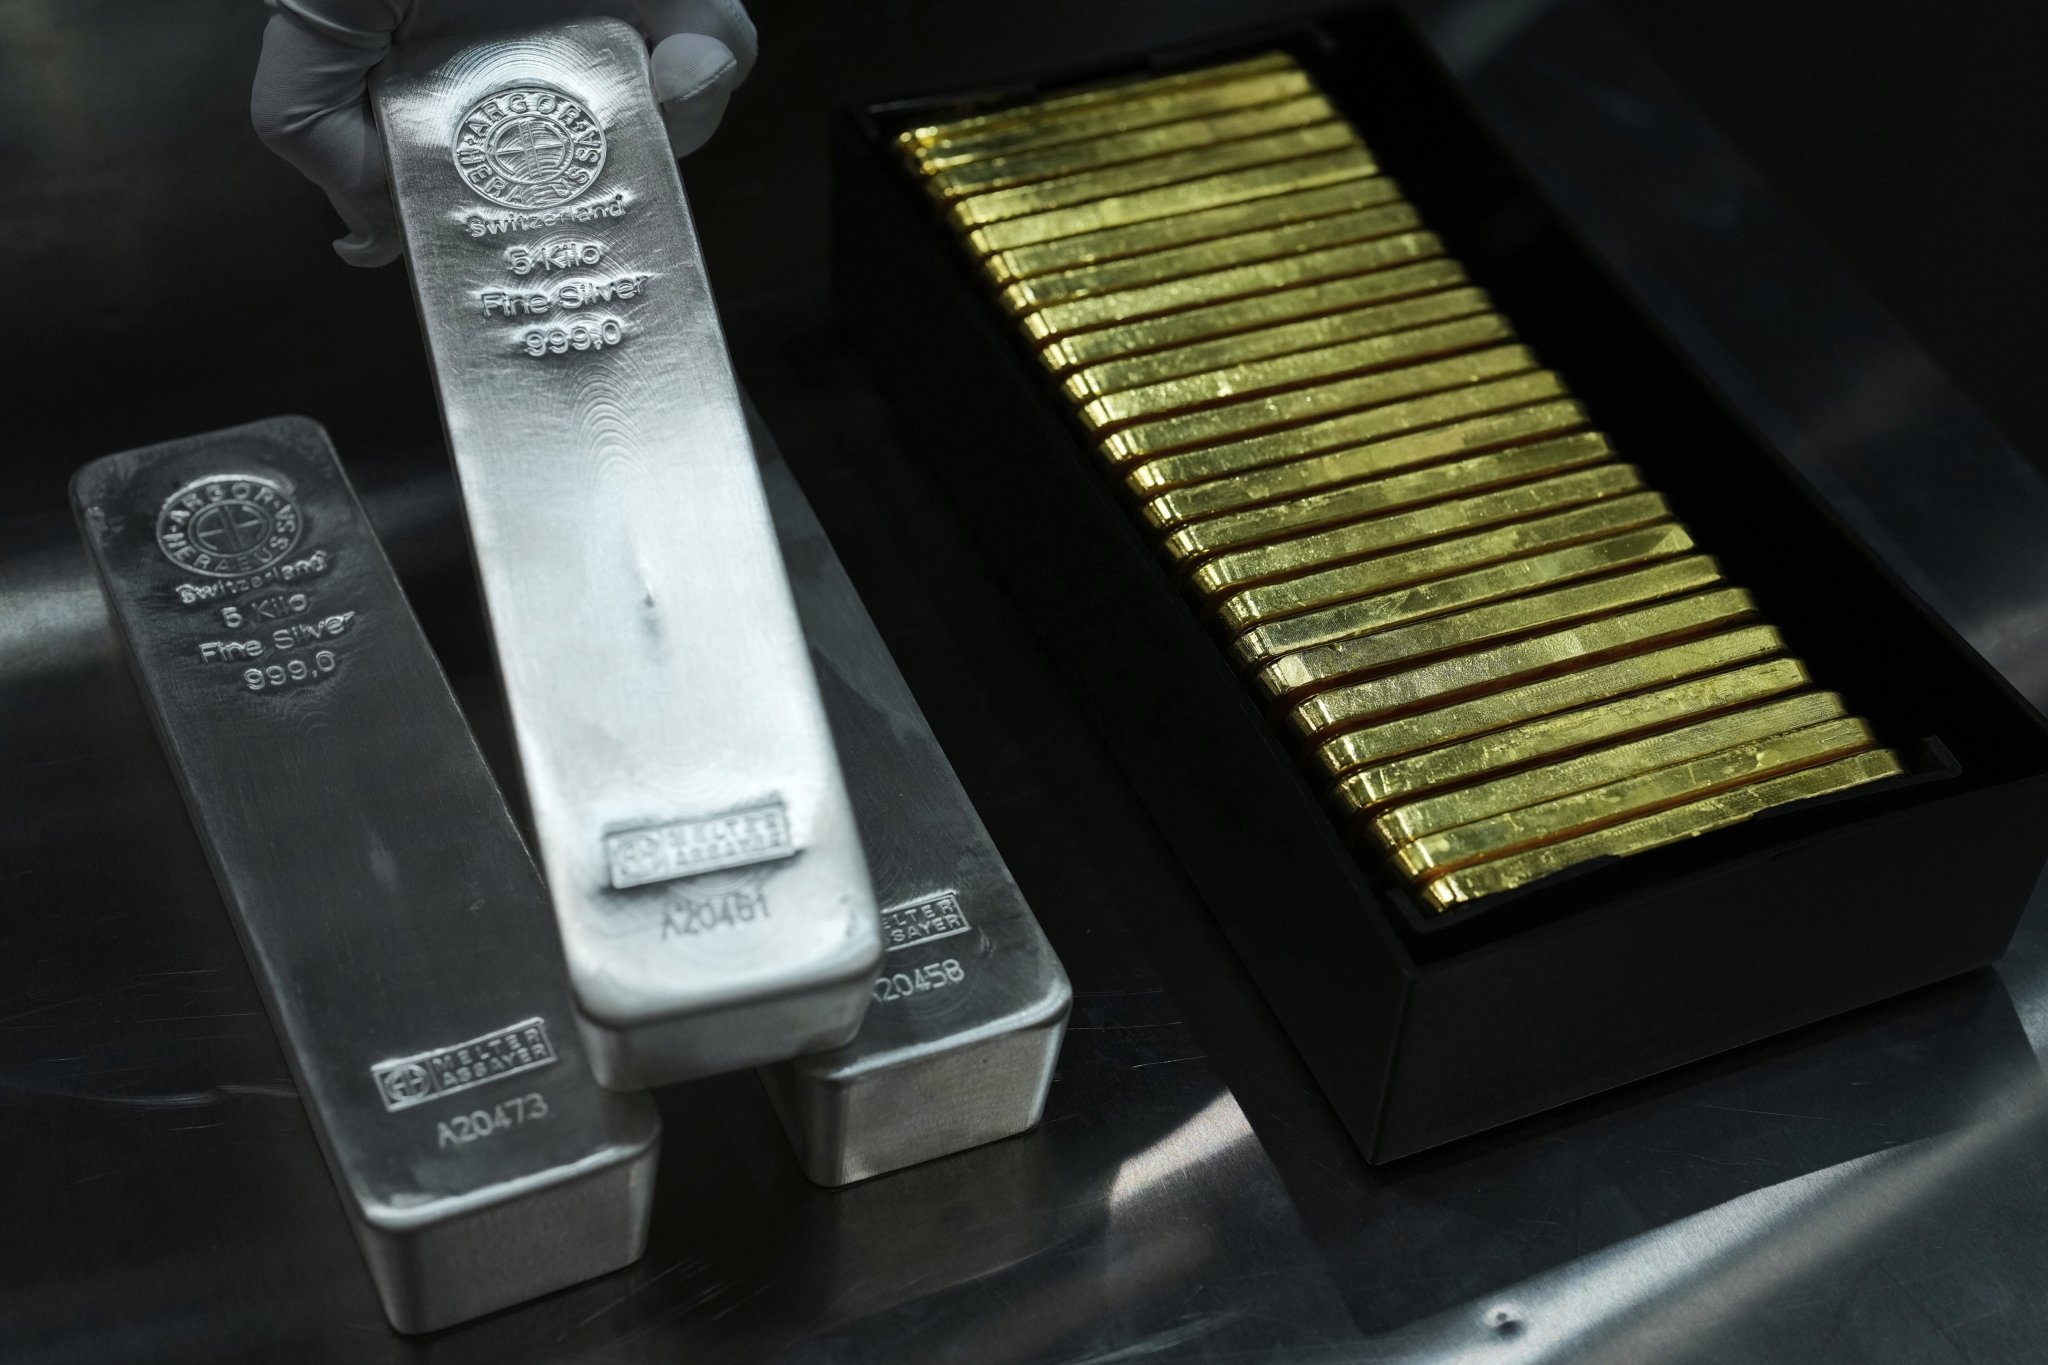
Золотые и серебряные слитки в хранилище немецкой компании Pro Aurum, занимающейся торговлей драгоценными металлами, в Мюнхене
За последние несколько лет в мире существенно увеличился спрос на РЗМ и ряд других металлов из-за активного строительства центров обработки данных в США и других странах, робототехнике, а также возросших потребностей сегмента возобновляемой энергетики. Одновременно с формированием данных тенденций из-за продолжающихся военных конфликтов на Украине и в Персидском заливе возросло применение ракет и беспилотных летательных аппаратов. В условиях ожидаемого увеличения спроса на определенные сырьевые активы их стоимость, а также ограниченное предложение могут привести к ограничениям в развитии ряда ключевых секторов и новому витку обострения геополитического соперничества.
Возможность производства, а также доступа к поставкам редкоземельных металлов, различным технологическим компонентам с их применением, а также к ряду других металлов, которые используются в различных сплавах – как в гражданских технологиях, так и в военной сфере – все более явно становятся ключевым элементом в современном мире. Данные сырьевые активы, которые страны обозначают, как "критически важные" для национальной безопасности, в ближайшие годы и среднесрочной перспективе могут стать ограничивающим фактором развития.
Ситуация с предложением РЗМ, редких металлов и ряда ключевых промышленных металлов обостряется из-за того, что в мире происходит существенное увеличение спроса на эти сырьевые активы одновременно со стороны ряда ключевых направлений. Среди них:
- Возобновляемая энергетика, а также производство электромобилей и машин с гибридными двигателями
- Модернизация существующих энергосетей;
- Робототехника и БПЛА гражданской сферы;
- Строительство ЦОД ИИ;
- Военный сектор (различные виды ракет и планирующих бомб, БПЛА, радары, системы наведения).
В число основных компонентов двигательных систем многих беспилотных летательных аппаратов входят так называемые "постоянные магниты". Для их производства используются такие редкоземельные металлы, как: неодим, диспрозий, празеодим, тербий. При этом неодим, празеодим и тербий также активно применяются при создании центров обработки данных с технологиями искусственного интеллекта. Эти и ряд других редкоземельных металлов (например, церий и иттрий) используются при создании систем охлаждения для ЦОД). В двигателях электромобилей, а также при производстве ветровых турбин также необходимы постоянные магниты, которые изготавливаются с применением все тех же РЗМ.

Доля импорта редкоземельных металлов в США из разных стран, 2020-2023гг
Помимо редкоземельных металлов более высокий спрос в текущем десятилетии 2020–2030-х годов наблюдается и по определенным редким металлам и ряд других элементов Среди примеров повышенного "перекрестного" спроса в различных отраслях на другие виды сырья, в частности можно отметить:
- Теллур (редкий металл)
Технологическая и энергетические сферы применения: солнечная энергетика; термоэлектрические генераторы в ЦОД и ТЭЦ; модернизация электросетей с применением сплавов теллура с медью и сталью; создание новых промышленных аккумуляторных батарей.
Военное применение: системы (теплового) наведения ракет; приборы ночного видения; системы охлаждения радарных систем; создание микросхем и транзисторов для компьютерных систем военного применения; сплавы с повышенной устойчивостью к давлению и коррозии.
- Сурьма (не является редким металлом, но фактически стал критически важным минералом)
Потребительская и технологическая сферы применения: высококачественное стекло для экранов смартфонов, фото- и видеокамер, солнечных панелей; производство вспомогательных источников электропитания, передовых систем аккумуляторных батарей с использованием жидкого металла; производство инфракрасных сенсоров, диодов, кремниевых микрочипов; использование в качестве огнеупорного покрытия в различных сферах.
Военное применение: использование для различных видов боеприпасов; приборы ночного и термального видения; использование в приборах лазерного целеуказания, систем связи и наведения; огнеупорное покрытие экипировки, техники.

Разведанные запасы редкоземельным металлов в странах мира
Компании Китая, по отдельным оценкам, контролируют до 80% от мирового рынка сурьмы и 75–80% в сегменте теллура. Помимо доминирующей позиции по добыче этих минералов, а также сегмента многих РЗМ китайские компании также контролируют подавляющую долю производства различных компонентов с их применением. Во многом именно данная ситуация с монопольным контролем со стороны Китая, как отмечали в ИИМР объясняет тот факт, что администрация Трампа в 2025 году была вынуждена резко "сдать назад" в попытке торговой войны против КНР.
В качестве одной из основных причин того, почему одновременный повышенный спрос на различные РЗМ, редкие металлы и другие критически важные виды сырья становится проблемой, можно отметить тот факт, что в отличие от гражданской сферы их военное применение зачастую предполагает либо многолетнее использование без возможности переработки, либо уничтожение произведенной продукции. В этом смысле обострение военных конфликтов, активное применение различных видов ракетно-бомбового оружия, а также БПЛА, которые во многих случаях являются "расходниками", – это "билет в один конец" в плане использования различных видов сырья без какой-либо возможности переработки в дальнейшем.
В данном контексте для США и Европы текущие военные конфликты с Ираном и на Украине с затратами в виде поставок крылатых и зенитных ракет, а также различных радаров и систем наведения с последующей необходимостью восполнения собственных запасов – это дополнительный фактор ограничения в развитии собственной технологической сферы. США и другие страны НАТО, с одной стороны, напрямую получают и изучают боевой опыт применения различных видов оружия, в том числе с применением технологий искусственного интеллекта. Однако при этом в данных конфликтах, в буквальном смысле, сжигаются существенные объемы критически важного вида сырья. Данная ситуация при этом не развивается "в вакууме". В ИИМР ранее отмечали, что США наращивают материально-техническую базу производства крылатых, противокорабельных, гиперзвуковых и баллистических ракет средней и меньшей дальности. При этом также планируется увеличение численности авиапарка различных самолетов ДРЛО США, а также стран НАТО. Повышенный спрос военного сектора на различные виды сырья для производства ракет, систем наведения к ним и другим видам вооружений, а также радаров, авиационных и наземных комплексов радиоэлектронной борьбы помимо США и европейских стран НАТО также наблюдается со стороны Южной Кореи, Японии, Индии, Австралии и ряда других государств.
В Китае в рамках усилий по модернизации армии разрабатываются новые виды БПЛА и морских БПА, новые ракеты, также продолжается активная разработка лазерного и микроволнового оружия. Тем самым, растущий спрос на РЗМ и другие виды металлов, которые необходимы в различных отраслях технологической сферы, со стороны военного сектора также имеет вполне отчетливые глобальные черты.
Наиболее уязвимыми странами и регионами, которые декларируют свои амбиции в сфере развития ИИ и при этом значительно увеличивают свои военные расходы, из-за объективных факторов отсутствия собственной материальной и производственной базы РЗМ, являются государства в Европе и Азиатско-Тихоокеанском регионе вне Китая. В АТР среди подобных стран стоит отметить Японию и Южную Корею, как страны, которые также одновременно существенно увеличивают свои расходы в военной сфере и которым необходимо создавать дополнительные мощности для обеспечения энергетических потребностей ЦОД ИИ.
Власти США пытаются решить данную проблему нехватки предложения РЗМ за счет создания специальных структур/фондов с получением доступа к РЗМ, а также создания схожих структур на уровне совместных усилий с другими странами. В феврале 2026 года, как отмечали в ИИМР, власти США запустили так называемый проект "Хранилище", который предполагает частичное государственное субсидирование РЗМ и ряда других металлов для частных компаний технологического сектора. Одновременно с этим также была запущена совместная инициатива с развитыми странами и довольно большой развивающихся государств в стремлении снизить зависимость от Китая в доступе к редкоземельным металлам и критически важным минералам.
При этом в ИИМР также отмечали, что полностью избавиться от зависимости в поставках РЗМ и других минералов из Китая США не удастся даже при наиболее оптимальном сценарии. В частности, по отдельным оценкам, к 2040 году США смогут создать лишь около 30% доступных мощностей по производству компонентов из РЗМ от общего объема своих потребностей в данной продукции. Тем самым США будут сохранять повышенную уязвимость от Китая в данном аспекте потенциально на протяжении нескольких ближайших десятилетий. При этом доля поставок КНР все равно будет превышать доступное США предложение в рамках усилий по созданию собственного производства и некоей "распределенной мировой фабрики" в других странах.
В ближайшие годы действия США по купированию данной угрозы могут проявиться в попытках создания новых рычагов давления в отношении КНР с угрозами их применения для того, чтобы Китай, в свою очередь, сохранял стабильные поставки РЗМ. Также вполне вероятно, что американские власти будут продолжать "подогревать" гонку вооружений в Азиатско-Тихоокеанском регионе. За счет этого США могут попытаться создать условия для "перенапряжения" Китая. Пекину придется одновременно решать обостряющийся вопрос старения населения, повышать военные расходы на фоне роста затрат Южной Кореи и Японии, а также потенциального размещения новых ракетных комплексов США на американских военных базах и в союзных странах в регионе. При этом КНР также придется увеличивать затраты в рамках продолжения развития экономики и дальнейшей технологической, а также, скорее всего, космической гонки с США.