
Флаг Евросоюза
Текущие экономические показатели Германии, Франции и Италии, а также официальные прогнозы на 2027–2028 годы демонстрируют неприятную реальность для властей ЕС: резкое повышение госрасходов и госдолга ФРГ для стимулирования экономики будет иметь лишь краткосрочный эффект на фоне ожидаемого сохранения повышенных уровней инфляции. Одна из основных тенденций декады 2020–2030 годов остается в силе: Берлин, Париж и Рим утратили статус экономических лидеров Европы, и все более явно сталкиваются с обострением социально-политической напряженности.
По данным статистического ведомства ЕС, в 3 квартале 2026 года темпы роста ВВП еврозоны составили 0,4% в квартальном выражении и 1,3% – в годовом. Темпы инфляции в странах еврозоны, по данным за октябрь 2026 года, выросли 4%. Для еврозоны это наиболее высокий уровень роста цен с сентября 2023 года, инфляция в странах зоны евро продолжает расти на протяжении 5 месяцев подряд.
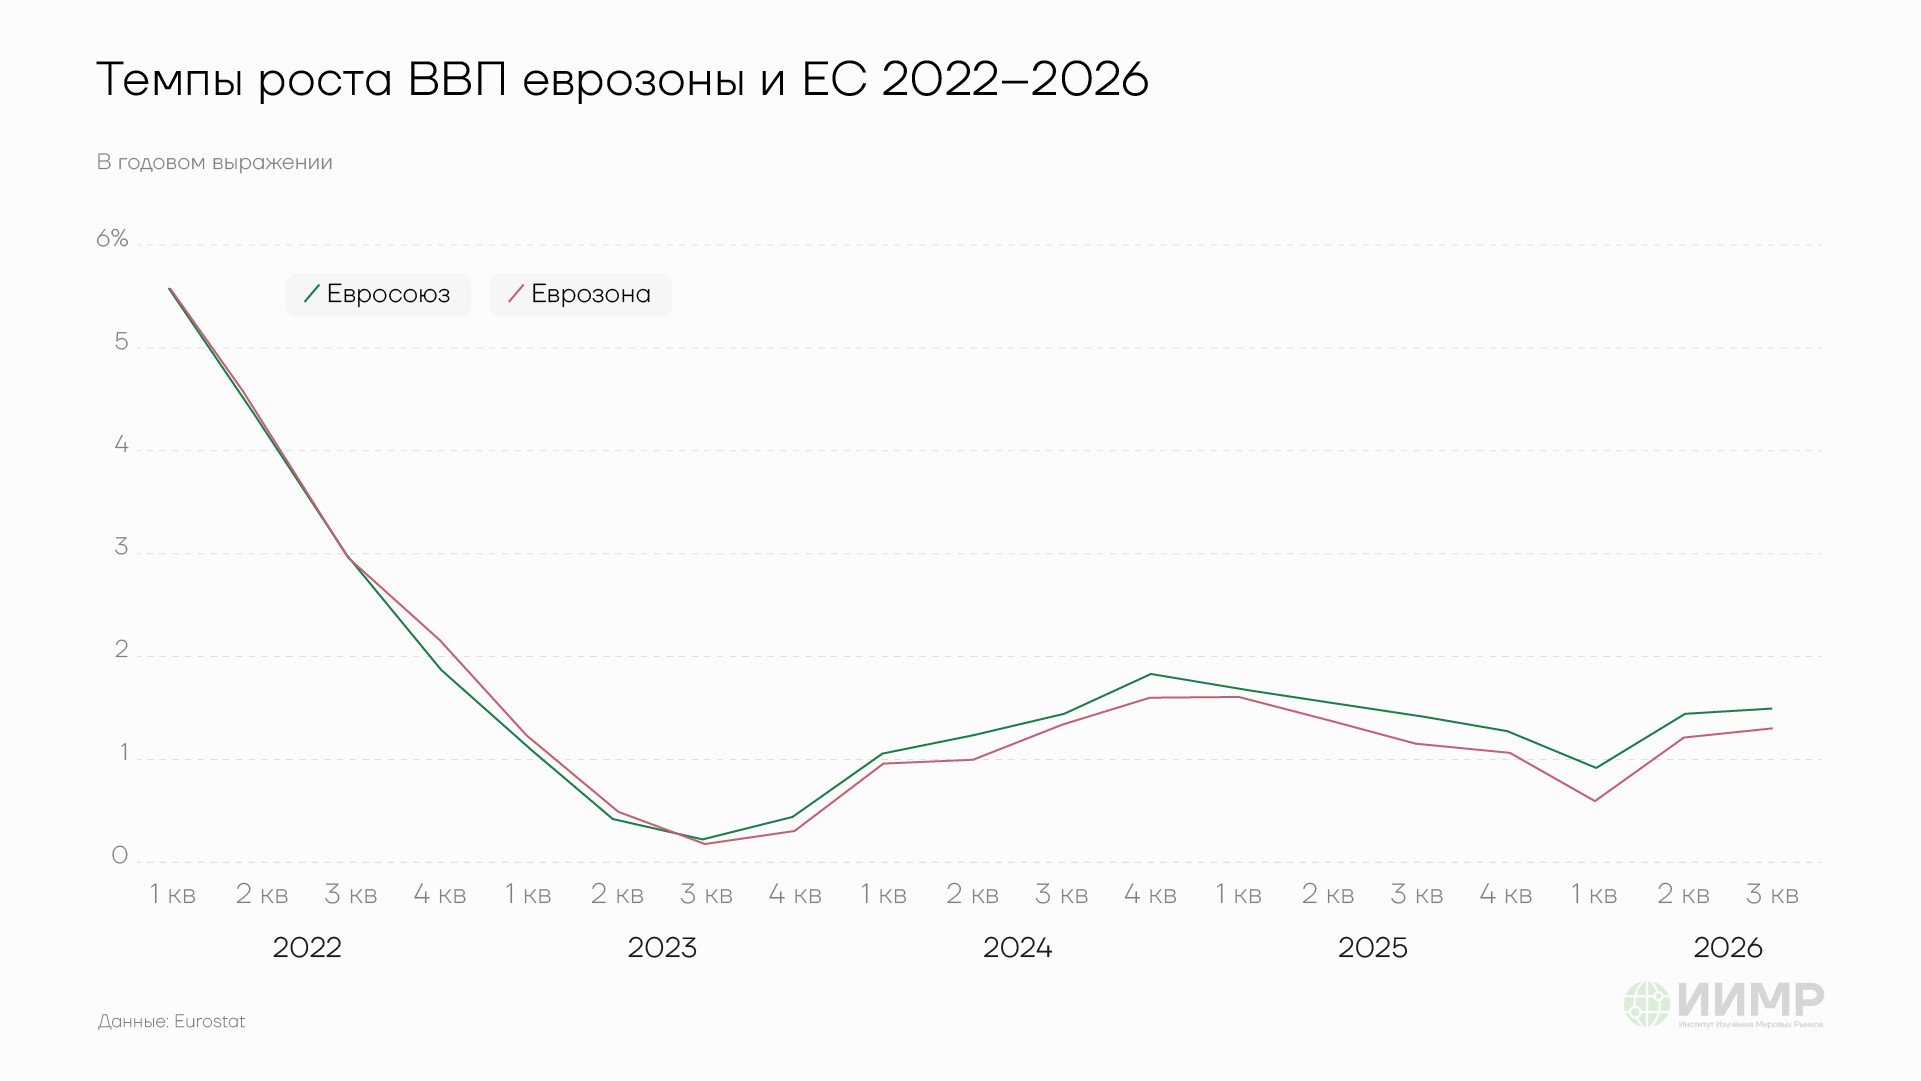
Темпы роста ВВП еврозоны и ЕС 2022-2026 годы
Показатели по ВВП еврозоны за 3 квартал оказались лучше прогнозов, предполагавших увеличение лишь на 0,2%. Однако, совокупный рост на 0,4% в квартальном выражении и на 1,3% в годовом во многом был показан за счет экономической динамики в Испании (0,6%), Нидерландах (0,6%), Ирландии (5,5%) и ряде других стран. Показатели Германии, Франции и Италии при этом в течение 2026 года, а также с учетом прогнозов по динамике данных стран в 2027–2028 годов не позволяют говорить об устойчивом восстановлении крупнейших европейских стран.
Германия
Для Германии рост ВВП на 0,2% в 3 квартале 2026 года (1,2% в годовом выражении) стал самым низким квартальным увеличением показателя с 3 квартала 2025 года. Согласно текущим прогнозам немецкого правительства, итоговые темпы роста ВВП ФРГ составят 1,3% в 2026 году последующим замедлением до 1,1% в 2027 году и 0,6% в 2028 году. Тем самым, в официальных ожиданиях ФРГ сценарий замедления развития немецкой экономике в ближайшие несколько лет фактически уже является базовым сценарием. По прогнозам Совета экспертов по оценке макроэкономического развития Германии, темпы инфляции в немецкой экономике в 2026 году составят в среднем около 2,7–2,8% и, как ожидается, увеличатся до 3–3,3% в 2027 году.
Одним из основных факторов для тревоги, в том числе у самих немецких экспертов, является резкое увеличение долговой нагрузки ФРГ. В федерально бюджете Германии на 2026 утвержденный объем расходов составляет 524,5 млрд евро с общим объемом новых заимствований в 98 млрд евро. Проект бюджета ФРГ на 2027 год предполагает увеличение расходов до 560,9 млрд евро, для их частичного финансирования запланировано увеличение госдолга Германии более чем на 210 млрд евро. Совет экспертов по оценке макроэкономического развития Германии прогнозирует, что при подобной динамике увеличения роста соотношение госдолга к ВВП ФРГ может достичь 98% к 2040 году. В 2025 году показатель составлял 63,5%. В докладе данного консультативного органа, так известного как "совет мудрецов", тенденция к увеличению оборонных расходов Германии и процентных платежей по госдолгу, а также необходимость консолидации федерального бюджета в дальнейшем обозначены в качестве одного из основных "вызовов" на ближайшие годы.
При реализации прогноза об увеличении госдолга к ВВП Германии почти до 100% произойдет явное смещение в восприятии ФРГ как одной из ведущих европейских стран со сравнительно низким уровнем долговой нагрузки. Можно отметить, что под руководством правительства Мерца движение в эту сторону фактически уже началось и в определенный момент в дальнейшем приведет к утрате Германией наивысшего кредитного рейтинга (AAA), который немецкая экономика – последняя среди развитых стран "Большой семерки" – пока еще сохраняет на текущий момент. Ключевая проблема для ФРГ, а также других европейских стран, которые могут рассчитывать поддерживать экономический рост за счет повышения госраходов и увеличения долговых заимствований, – дальнейшее замедление темпов роста производительности труда среди немецких компаний. Помимо сохранения повышенной конкуренции с компаниями Китая и других стран, одной из основных проблем для Германии и экономики Европы в целом является старение населения и повышенные социальные расходы. Вероятное снижение кредитного рейтинга ФРГ в дальнейшем, по мере увеличения долговых заимствований также, скорее всего, приведет к росту процентных ставок по гособлигациям Германии, что, в свою очередь, вызовет дальнейший рост стоимости обслуживания госдолга и будет способствовать увеличению коэффициента госдолга к ВВП ФРГ.
Франция
Экономика Франции в 2026 году объективно стала одним из самых слабых звеньев еврозоны. В 3 квартале 2026 года ВВП страны снизился на 0,1% в квартальном и годовом выражениях. Темпы потребительской инфляции во французской экономике в октябре выросли до 3,4% на фоне заметного повышения стоимости энергоносителей. Согласно прогнозам Банка Франции, по итогам 2026 года темпы роста ВВП страны составят 0,4%. В 2027–2028 годы во французском ЦБ при этом ожидают улучшения экономической динамики до 0,9% и 1,2%, соответственно. Данные оценки, однако, уже сейчас подвергаются определенной критике: в частности, Высший совет по общественным финансам Франции (HCFP) в начале ноября отметил, что прогноз по темпам роста ВВП Франции в 0,4% по итогам 2026 года, скорее всего, достигнут не будет, и более вероятным выглядит сценарий итоговых темпов роста на уровне 0,3%. Прогнозы французского ЦБ на 2027 год также были названы "довольно оптимистичными".
Италия
В 3 квартале 2026 года темпы роста ВВП Италии составили 0%. По итогам 2026 года, согласно прогнозам статистического ведомства, показатель составит 0,9%. В 2027 году ожидается замедление до 0,6% с последующим ожидаемым увеличением темпов роста ВВП до 0,8%–0,9% в 2028 году. Темпы потребительской инфляции в итальянской экономике в октябре 2026 года выросли до 5,4%, для Италии это наиболее высокий уровень цен с августа 2023 года.
Данные по индексу деловой активности в обрабатывающей промышленности (PMI) в Еврозоне и Европе за октябрь 2026 года также говорят в пользу сохранения слабой экономической динамики во Франции и Италии в ближайшей перспективе. Для еврозоны в целом значение индекса в октябре составило 52,7 пункта. Показатели французской и итальянской экономик на уровне 49,5 и 49,4 пунктов, соответственно, указывают на негативные тенденции со снижением деловой активности. В S&P Global, в частности отметили, что "производители во Франции и Италии в особенности продолжают испытывать трудности", также указав на "дополнительный стресс от повышенной политической неопределенности" для французских компаний. Еще один фактор, на который обратили внимание в S&P – повторный рост компонента производственных затрат, который произошел после их наметившегося снижения ранее.
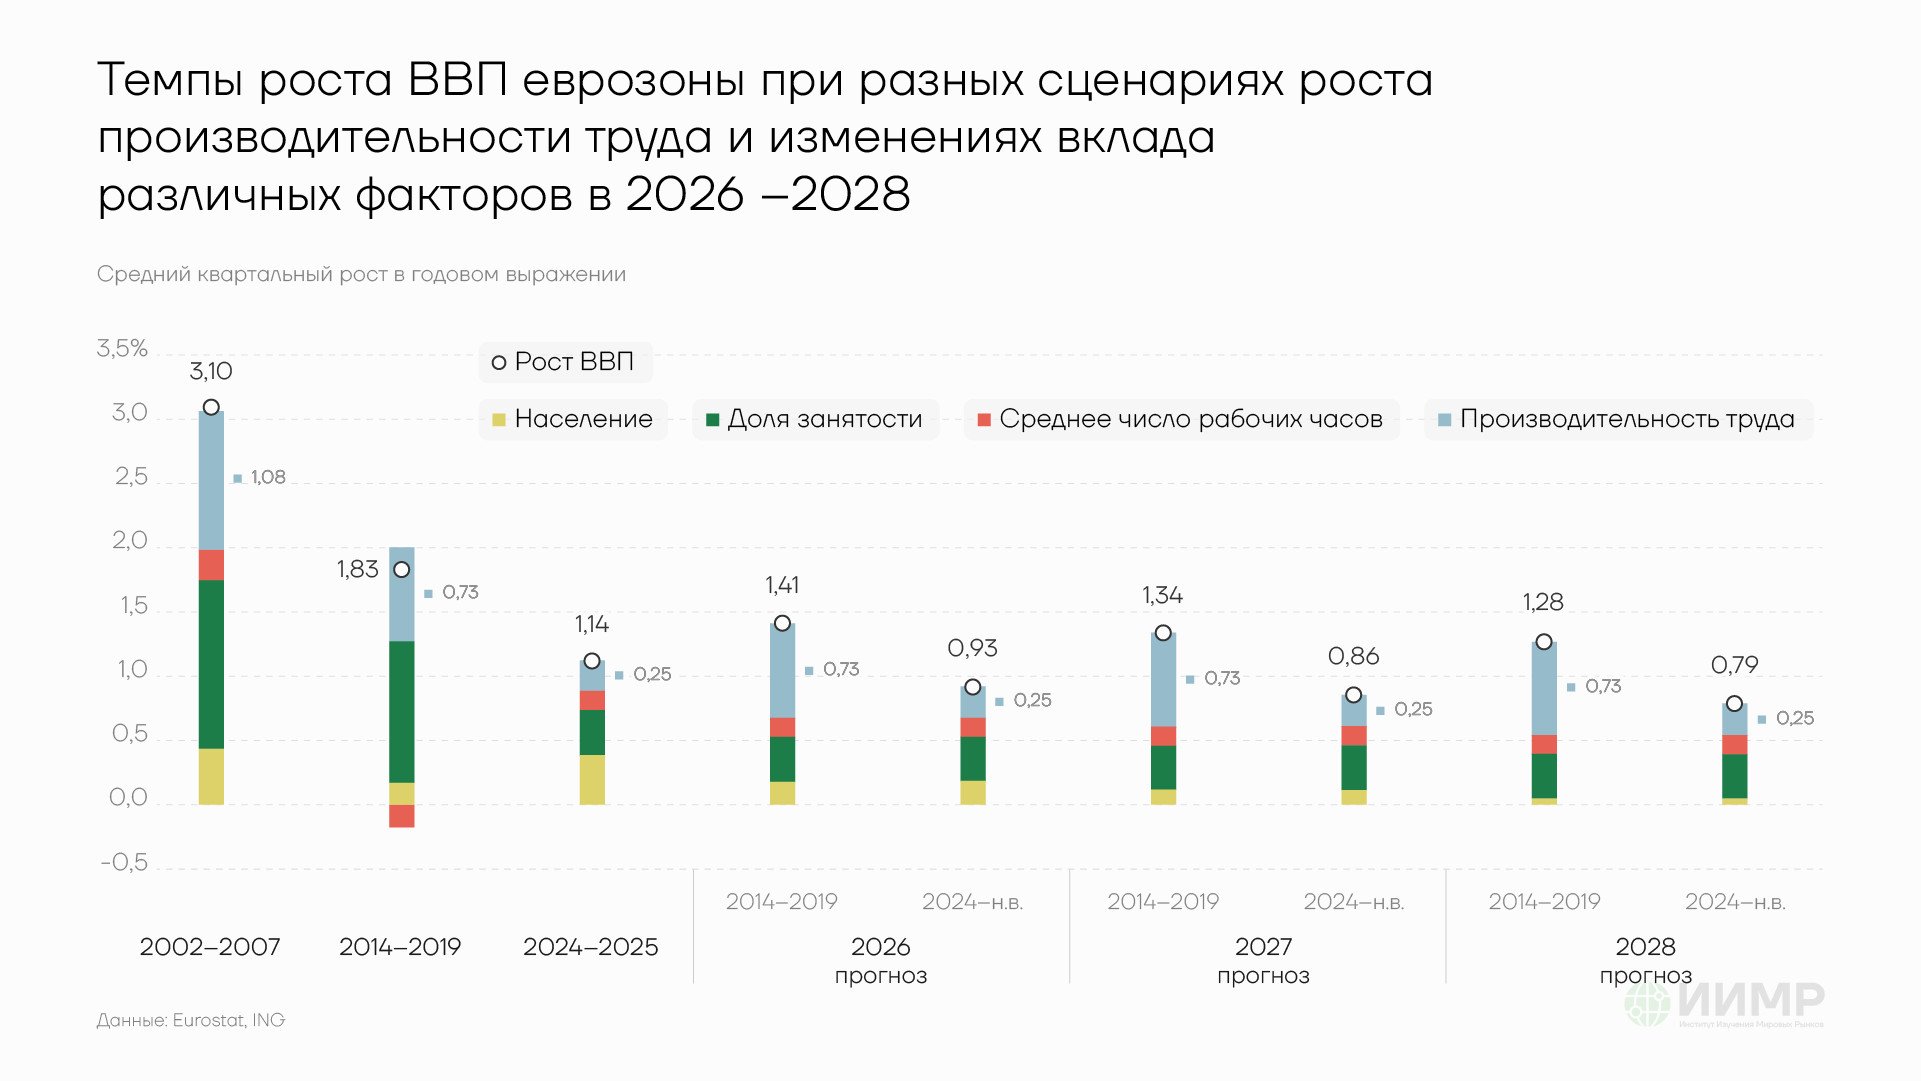
Темпы роста ВВП еврозоны при разных сценариях производительности 2026-2028 годы
В одной из последних оценок текущей ситуации в еврозоне в руководстве ЕЦБ отметили отмеченные выше факторы повышенной инфляции, цен на энергоносители, а также обострение ситуации с долговой нагрузкой европейских стран. Член Исполнительного совета и вице-президент ЕЦБ Борис Вуйчич 16 ноября отметил, что, с одной стороны, "за прошедший год экономическая активность в зоне евро оказалась невероятно устойчивой вопреки различным вызовам". При этом чиновник ЕЦБ признал, что инфляция может продолжить расти, а более слабая [потребительская] уверенность и растущая стоимость заимствования может оказать сдерживающее влияние на темпы [экономического] роста".
Дополнительным фактором давления на экономику европейских стран в ближайшие месяцы могут стать более высокие цен на газ, в особенности с учетом заполнения подземных газовых хранилищ в ЕС на уровне 72–74% к началу ноября 2026 года, что является наиболее низким показателем с 2013 года.