Слиток золота рвет доллар США
Центральные банки все активнее покупают золото, но объем накопленного металла перестает быть единственным показателем устойчивости резервов. Не менее важны место его хранения, юридическая доступность и возможность быстро обменять слитки на валюту в кризисной ситуации. На фоне геополитической неопределенности регуляторы пересматривают привычную модель управления золотыми запасами: возвращают часть резервов на родину, перераспределяют зарубежные активы и ищут альтернативы традиционным финансовым центрам.
Речь пока не идет о массовом отказе от американских хранилищ или полном переносе резервов в национальные юрисдикции. Формируется более сложная система, в которой центробанки пытаются совместить суверенный контроль над металлом с доступом к международному рынку. Главным принципом становится диверсификация — не только состава резервов, но и инфраструктуры их хранения и использования.
От накопления золота к управлению его доступностью
После 2022 года центральные банки заметно ускорили покупки золота. По данным Всемирного золотого совета (WGC), если в 2020–2021 годах средний объем ежегодных чистых покупок составлял 473 тонны, то в следующие три года он был примерно вдвое выше.
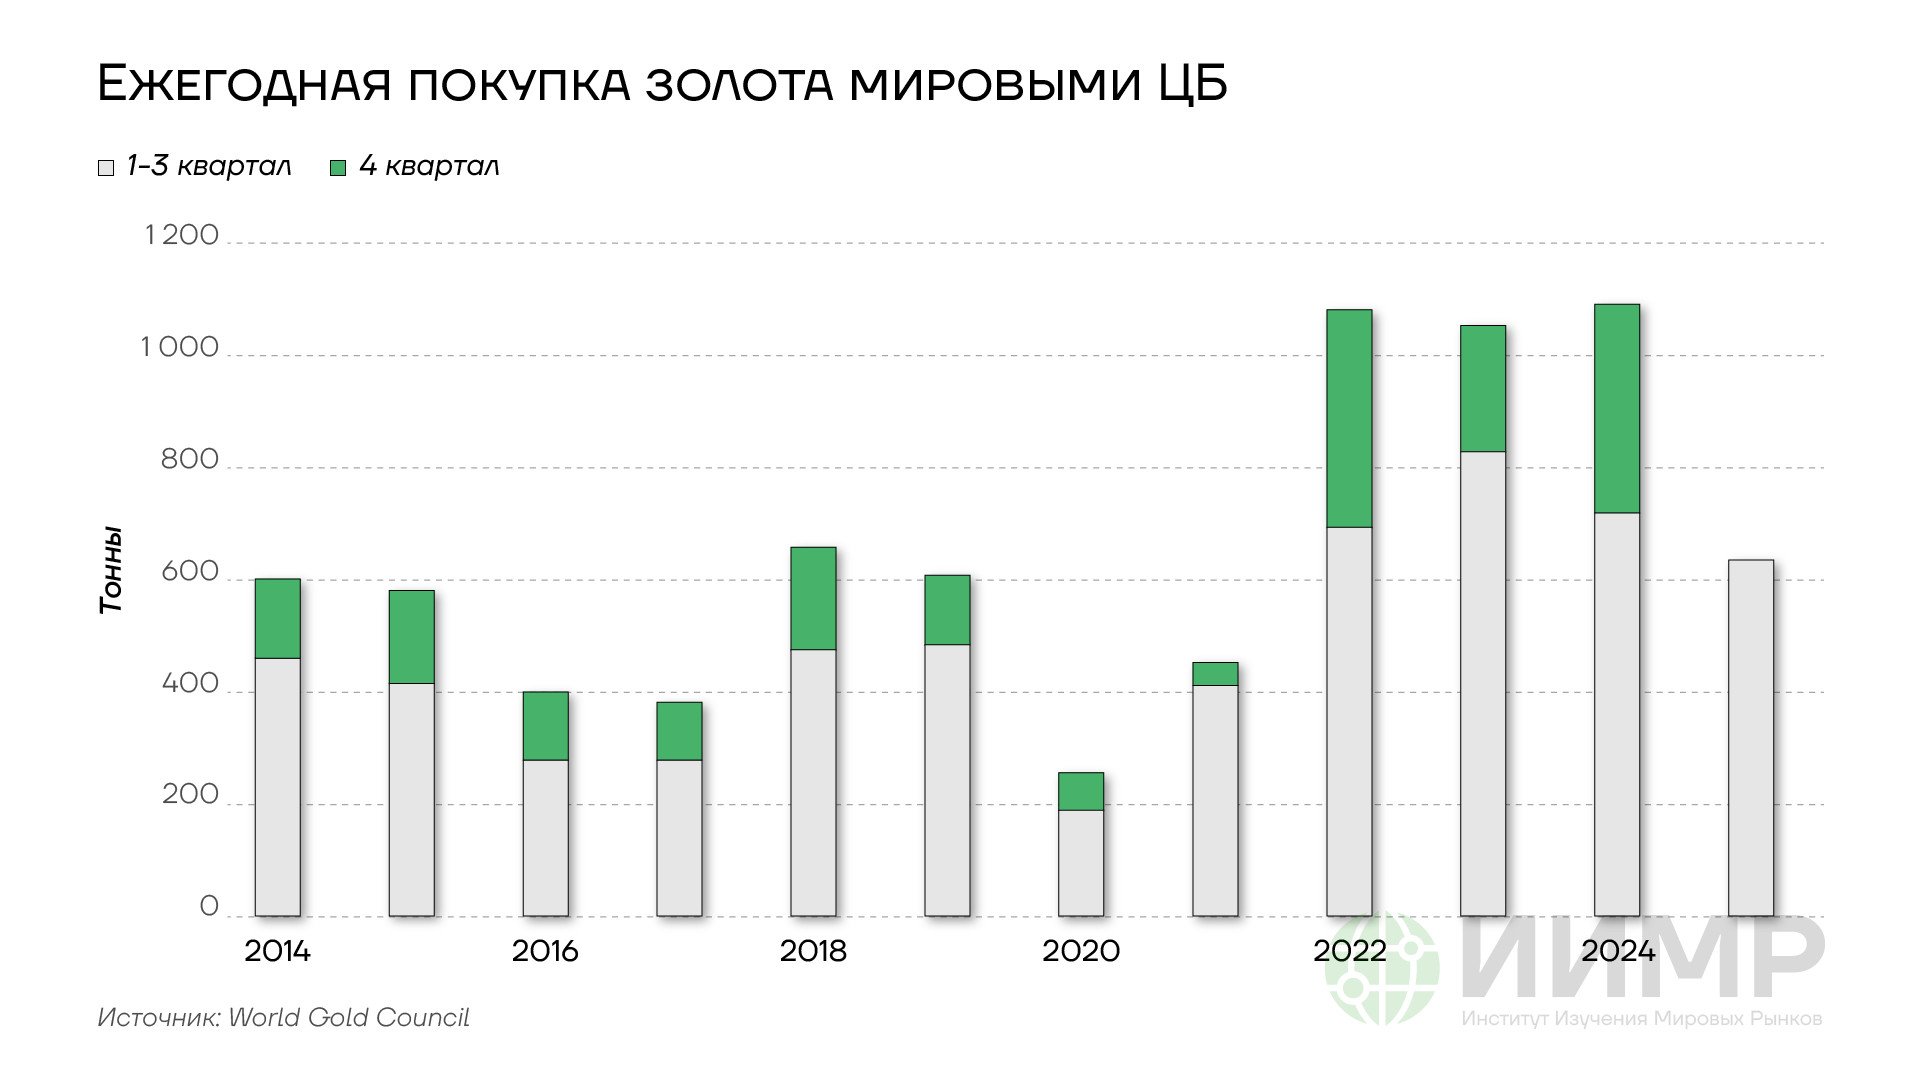
Ежегодная покупка золота мировыми ЦБ
В результате золото укрепило позиции в структуре международных резервов. В 2024 году по рыночной стоимости оно стало вторым по величине мировым резервным активом после доллара. Однако этот сдвиг объясняется не только приобретением новых слитков, но прежде всего их переоценкой. Согласно приведенным оценкам МВФ, в 2018–2025 годах стоимость золотых резервов выросла примерно с $1,2 трлн до $4,5 трлн, тогда как их физический объем увеличился лишь приблизительно на 8,5%.
Рост интереса к золоту отражает изменение восприятия резервных рисков. Санкции и ограничения на использование валютных активов заставляют регуляторов учитывать не только доходность и ликвидность вложений, но и вероятность потери доступа к ним. При этом переход из одной резервной валюты в другую не всегда решает проблему зависимости от иностранных эмитентов и финансовой инфраструктуры.
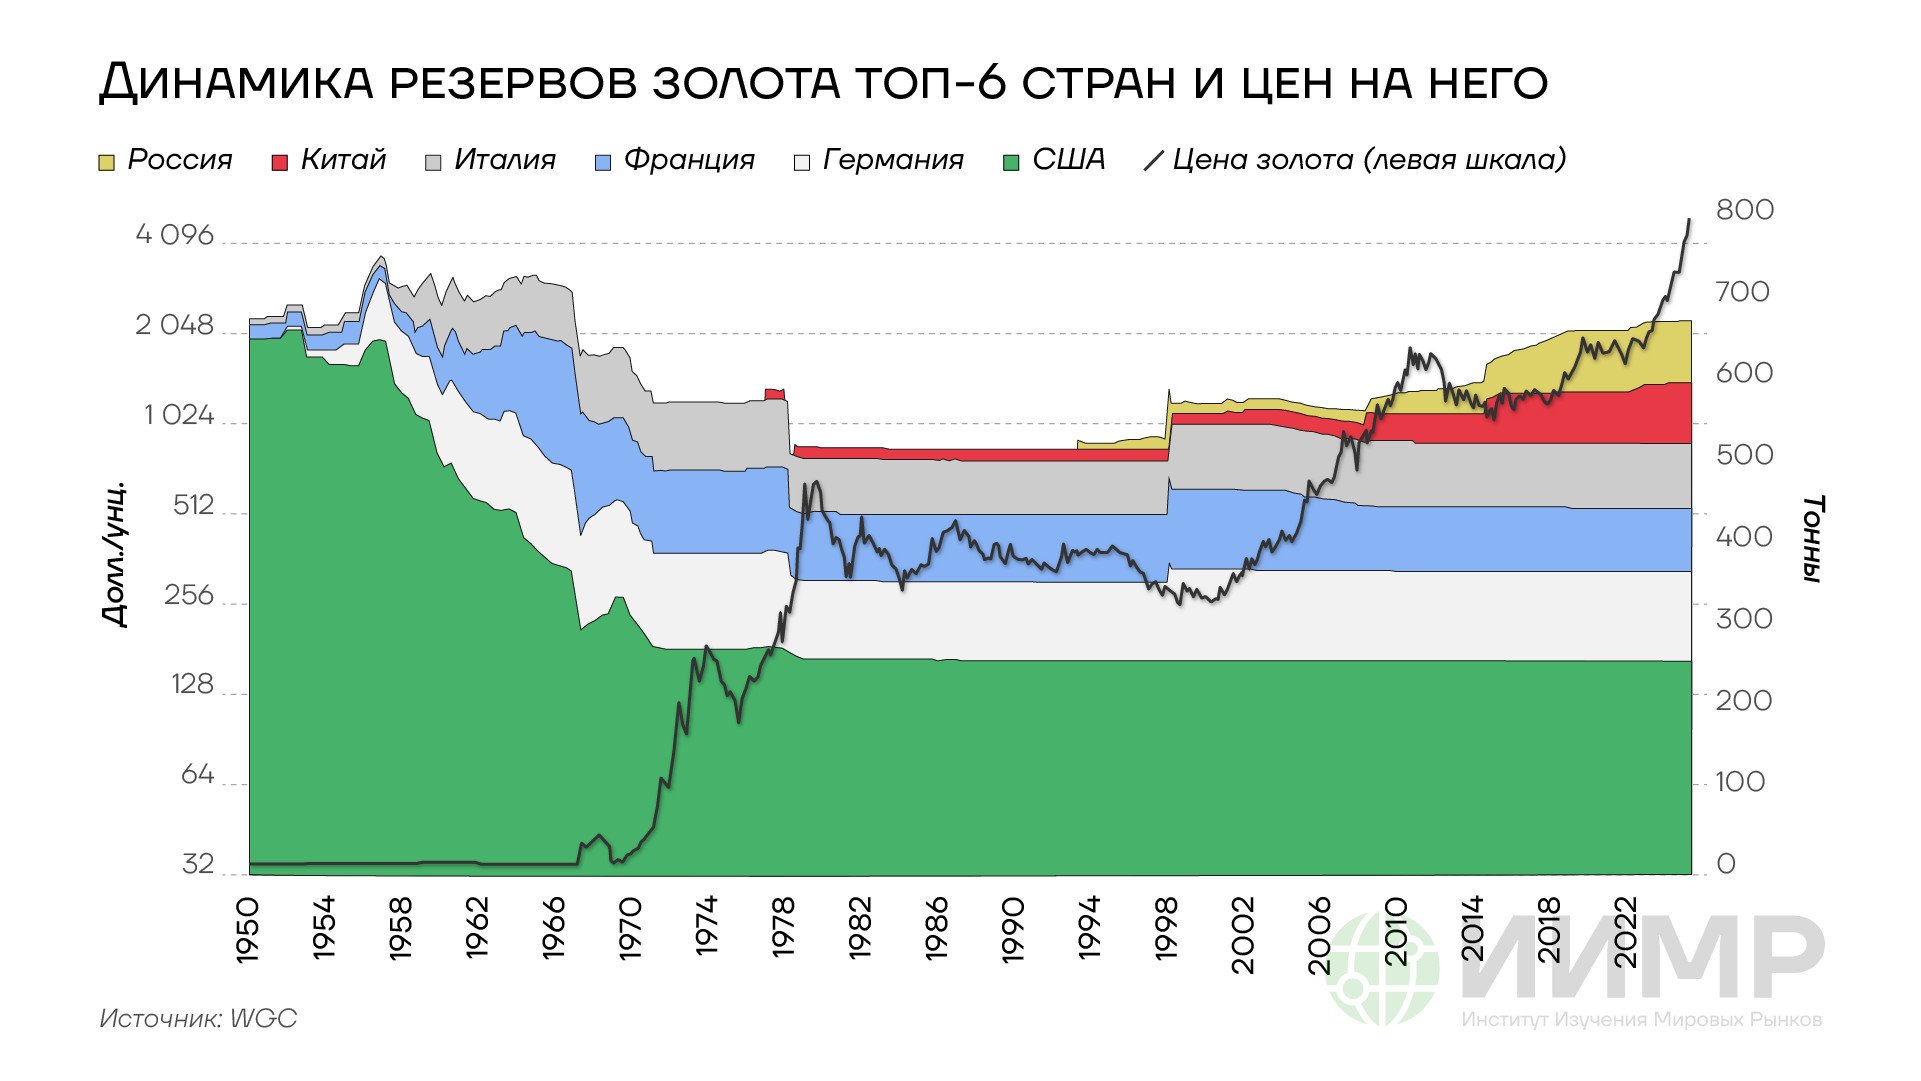
Динамика резервов золота ТОП-6 стран и цена на него, 1950-2025гг
Спрос на золото растет не только у государств, непосредственно сталкивающихся с санкционным давлением. Показателен пример Польши, которая остается частью западной финансовой системы, но одновременно стала мировым лидером по публично раскрытым закупкам золота за 2025 год. Варшава приобрела 102 тонны, довела резервы до 550 тонн и повысила целевой ориентир доли золота в резервах до 30%. Чехия также увеличивает запасы, рассчитывая достичь 100 тонн к 2028 году. Оба центробанка связывают эту политику с диверсификацией и национальной безопасностью.
Вес официального сектора на рынке вследствие этого увеличивается. По данным исследования ЕЦБ, в 2024 году центральные банки обеспечили около 20% мирового спроса на золото против примерно 10% в 2010-х годах. Вместе с тем они не стали единственной определяющей силой: около 70% спроса по-прежнему приходится на ювелирный и инвестиционный сегменты.
Таким образом, расширение золотых резервов — часть более широкого изменения финансовых стратегий. Но вслед за вопросом о том, сколько металла покупать, возникает другой: где его держать, чтобы резерв оставался доступным именно тогда, когда потребуется.
Две стратегии: вернуть домой или распределить между центрами
У центробанков, пересматривающих географию золотых запасов, есть два основных направления действий.
Первое — репатриация, то есть возвращение металла в национальные хранилища. Она усиливает непосредственный контроль над резервами и сокращает зависимость от решений иностранных властей и депозитариев. Однако внутреннее хранение не всегда обеспечивает столь же удобный доступ к международной торговле золотом и операциям по привлечению валютной ликвидности.
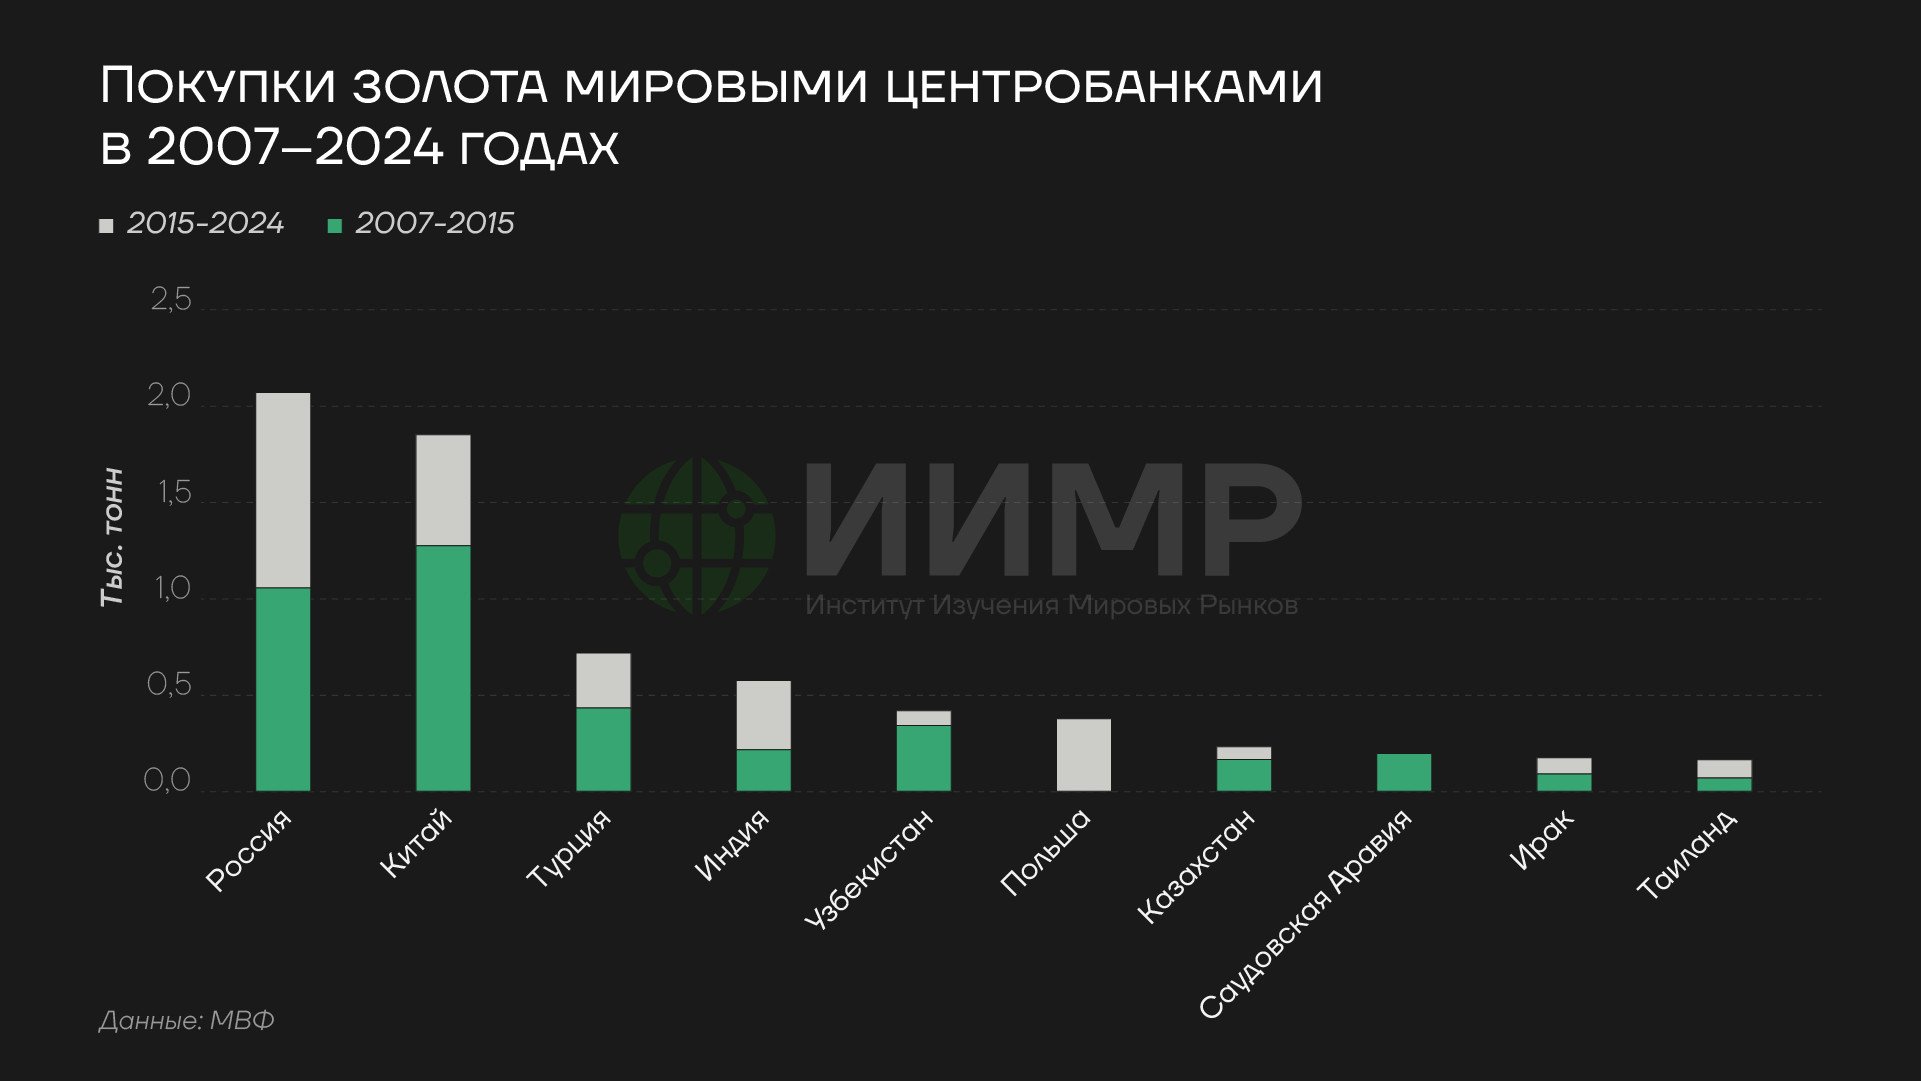
Покупки золота мировыми ЦБ, 2007-2024гг
Второе — перераспределение запасов между зарубежными финансовыми центрами. В таком случае регулятор сохраняет доступ к международному рынку, но снижает концентрацию резервов на одной площадке. Для этого необязательно физически перевозить весь металл: часть запасов можно продать в одной юрисдикции и приобрести эквивалентный объем в другой.
Эти подходы не исключают друг друга. Центробанк может одновременно увеличивать долю внутреннего хранения и менять структуру оставшихся зарубежных резервов. Именно такая комбинация позволяет разделить две задачи: обеспечить суверенный контроль над частью золота и сохранить возможность быстро использовать другую его часть в международных операциях.
Опрос WGC за 2025 год показывает, что интерес к национальному хранению усиливается. О наличии хотя бы части золота внутри страны сообщили 59% опрошенных центробанков — на 18 процентных пунктов больше, чем годом ранее. При этом наиболее распространенной зарубежной площадкой остался Банк Англии, который указали 64% респондентов.
Эти показатели не противоречат друг другу: один и тот же регулятор может хранить золото и дома, и за рубежом. Скорее они указывают на распространение распределенной модели резервов вместо зависимости от единственного хранилища.
Нидерланды: приоритет ликвидности вместо привязки к Нью-Йорку
Одним из наиболее показательных примеров перераспределения зарубежных запасов стали действия Центрального банка Нидерландов (DNB). В начале сентября 2026 года регулятор сообщил об изменении географии хранения золота, сославшись на геополитическую нестабильность и необходимость повысить доступность резервов в чрезвычайных обстоятельствах.
За несколько месяцев DNB переместил в пользу Лондона около 78 тонн золота, ранее находившегося в Нью-Йорке, стоимостью примерно $11 млрд. Часть металла перевезли физически, другую часть продали в США и заменили покупками в Европе. Еще около 7 тонн было перераспределено из Оттавы.
После этих операций доля золотых запасов Нидерландов в Нью-Йорке сократилась с 31,3% до 18,5%. Лондон занял место крупнейшей зарубежной площадки хранения нидерландского золота.
Важна не только география операции, но и ее официальная логика. DNB объясняет выбор Лондона возможностью легче торговать металлом в критических ситуациях. Иными словами, регулятор стремится не просто уменьшить присутствие в США, а повысить операционную готовность резервов.
Поэтому нидерландский пример нельзя свести к полному отказу от американской инфраструктуры. Значительная часть золота остается в Нью-Йорке. Меняется прежде всего распределение рисков: доступ к резервам больше не должен чрезмерно зависеть от одной площадки.
Репатриация: разные мотивы, общий запрос на контроль
Иной акцент делает Индия, увеличивающая долю золота в национальных хранилищах. По приведенным данным, с 2025 года она выросла с 58% до 77%, тогда как общий объем золотых резервов за соответствующий период изменился менее чем на одну тонну. Следовательно, основное изменение связано с местом хранения уже накопленного металла, а не с новыми покупками.
Для Нью-Дели репатриация становится частью политики снижения внешней зависимости. Золото рассматривается как страховочный актив, а размещение большей его части внутри страны усиливает контроль над резервами. При этом сохранение зарубежной доли позволяет не отказываться полностью от возможностей международных финансовых центров.
Франция использовала другой механизм. С июля 2025 года по январь 2026 года Банк Франции продал 129 тонн золота, находившегося в Федеральном резервном банке Нью-Йорка, и приобрел эквивалентный объем в Европе с последующим хранением в Париже. Операция затронула около 5% французских золотых резервов и позволила отказаться от хранения этой части запаса в США без перевозки тех же самых слитков через Атлантику.
Однако стремление вернуть золото домой возникло задолго до нынешнего обострения геополитической неопределенности. Бундесбанк завершил соответствующую четырехлетнюю программу еще летом 2017 года: из Нью-Йорка во Франкфурт были перевезены 300 тонн, а также возвращены значительные запасы из Парижа. Цель состояла в том, чтобы довести внутреннюю долю хранения примерно до половины резервов.
При этом Германия продолжает держать в США 36,6% своего золота. У Италии американская доля составляет около 43%, хотя в стране также обсуждается необходимость дополнительной диверсификации. Эти примеры показывают, что репатриация обычно не означает разрыва с зарубежными центрами: чаще речь идет о поиске нового баланса между контролем и доступностью.
США теряют исключительность, но сохраняют значение
В материале MarketWatch пересмотр географии золотых резервов связывается, в частности, с непредсказуемостью политики Дональда Трампа. Для иностранных регуляторов она становится дополнительным фактором риска при принятии долгосрочных решений о размещении активов.
Однако движение золота из США необходимо интерпретировать осторожно. В материалах ИИМР отмечалось, что только за январь–февраль 2026 года из страны были вывезены 260 тонн золота и 17 тонн платины, преимущественно в Лондон, Цюрих и Гонконг. Сами по себе эти потоки не равнозначны выводу резервов иностранными центробанками, так как торговлю драгоценными металлами и изменение мест хранения официальных запасов нельзя считать одним и тем же процессом.
Более убедительный признак изменения отношения к американской площадке — конкретные решения регуляторов, подобные действиям DNB. Они показывают, что присутствие в Нью-Йорке перестает восприниматься как безусловный выбор, не требующий регулярного пересмотра.
При этом США сохраняют существенную роль в хранении зарубежного золота. Крупные доли резервов Германии, Италии и Нидерландов по-прежнему находятся на американской территории. Поэтому важно говорить не об утрате целой функции, а об ослаблении исключительного доверия к одной юрисдикции.
Лондон выигрывает, Китай предлагает альтернативу
Перераспределение резервов происходит не только между США и национальными хранилищами. Оно усиливает конкуренцию международных центров.
Лондон получает преимущество благодаря востребованности своей инфраструктуры и возможности быстро проводить операции с металлом. Пример Нидерландов показывает, что при выборе площадки центробанки оценивают не только политические риски, но и практический вопрос: насколько легко использовать золото в стрессовой ситуации.
Одновременно Китай продвигает Шанхай и Гонконг как альтернативные площадки для хранения и обращения золота. Пекин не только увеличивает собственные резервы — за первые шесть месяцев 2026 года они выросли на 40 тонн, — но и стремится расширить роль подконтрольной ему инфраструктуры в международном обороте металла.
Для других стран появление дополнительных площадок увеличивает выбор. Однако перенос золота из одного иностранного центра в другой не устраняет внешние риски автоматически. Он меняет их структуру: вместо зависимости от одной юрисдикции возникает необходимость оценивать несколько правовых режимов и возможностей доступа к рынку.
Венесуэльский пример: владение не всегда означает доступ
Особую остроту вопросу хранения придает история венесуэльского золота в Банке Англии. Значительная часть этих резервов, оцениваемая примерно в $4 млрд, оказалась заблокирована на фоне споров о легитимности правительства Николаса Мадуро.
Для управления резервами этот случай важен независимо от политической оценки конфликта. Он демонстрирует различие между учетом актива на балансе и возможностью фактически им распорядиться. Золото может оставаться собственностью государства, но при этом быть недоступным для продажи, залога или иных операций.
Следовательно, размещение металла в крупном финансовом центре дает инфраструктурные преимущества, но не исключает юридических и политических ограничений. Возвращение запасов домой уменьшает именно эту зависимость, хотя одновременно может осложнять их оперативное использование на внешнем рынке.
Новая логика золотых резервов
Пересмотр географии хранения отражает более глубокое изменение подхода к золоту. Для центробанков оно становится не только долгосрочной страховкой и средством диверсификации валютных активов, но и резервом, готовность которого к использованию необходимо постоянно проверять.
Поэтому оценка золотых запасов все меньше сводится к числу тонн и их текущей стоимости. Значение приобретают вопросы доступа: можно ли быстро продать металл, передать его в залог, получить под него валюту и сохранить возможность распоряжаться им при политическом конфликте.
Единого решения здесь нет. Национальное хранение усиливает контроль, но не всегда обеспечивает максимальное удобство международных операций. Зарубежные центры предоставляют доступ к рынку, но сохраняют зависимость от внешней инфраструктуры, юрисдикции и геополитической ситуации.
В результате складывающаяся модель предполагает распределение резервов между несколькими площадками. В этой системе устойчивость определяется уже не только тем, сколько золота накопил центробанк, но и тем, какая его часть останется реально доступной в любой момент кризиса.