


Заправка автомобиля
Глобальный рынок электромобилей переживает беспрецедентную трансформацию под влиянием китайских производителей, которые реализуют комплексную стратегию международной экспансии, охватывающую не только производственные мощности, но и контроль над критически важным сырьем.
- Протекционистские меры США и Европейского Союза парадоксальным образом усиливают позиции китайских производителей на развивающихся рынках, создавая предпосылки для долгосрочного изменения структуры мирового автомобильного рынка.
- В самом Китае доля автомобилей с возможностью подключения к электросети превысила 50% от общих продаж легковых автомобилей, что свидетельствует о фундаментальном переломе в предпочтениях потребителей и создает серьезные вызовы для традиционных автопроизводителей.
- Нарастание торгового конфликта между Европейским Союзом и Китаем в сфере электромобилей выходит за рамки чисто экономического противостояния и отражает более широкую проблему баланса между защитой промышленности и необходимостью ускоренного перехода к электротранспорту.
Глобальная экспансия китайских производителей электромобилей приобретает системный характер и становится значимым фактором трансформации мирового автомобильного рынка. Согласно прогнозам Международного энергетического агентства, к 2030 году мировой парк электромобилей увеличится в восемь раз и достигнет примерно 240 миллионов единиц. При этом годовые продажи электромобилей должны составить 20 миллионов единиц к 2025 году и 40 миллионов к 2030 году, что будет соответствовать 30 процентам всех продаж автомобилей.
Особого внимания заслуживает стратегия китайских компаний по выходу на развивающиеся рынки. Показательным примером является инвестиционная активность компании BYD в Бразилии, где китайский производитель приобрел бывший завод Ford в Камасари. Данная сделка имеет символическое значение, демонстрируя смену технологического лидерства от западных компаний к китайским. Инвестиционный план BYD предусматривает вложения более миллиарда долларов в производство электрических и гибридных автомобилей, а также комплектующих для автобусов и грузовиков.
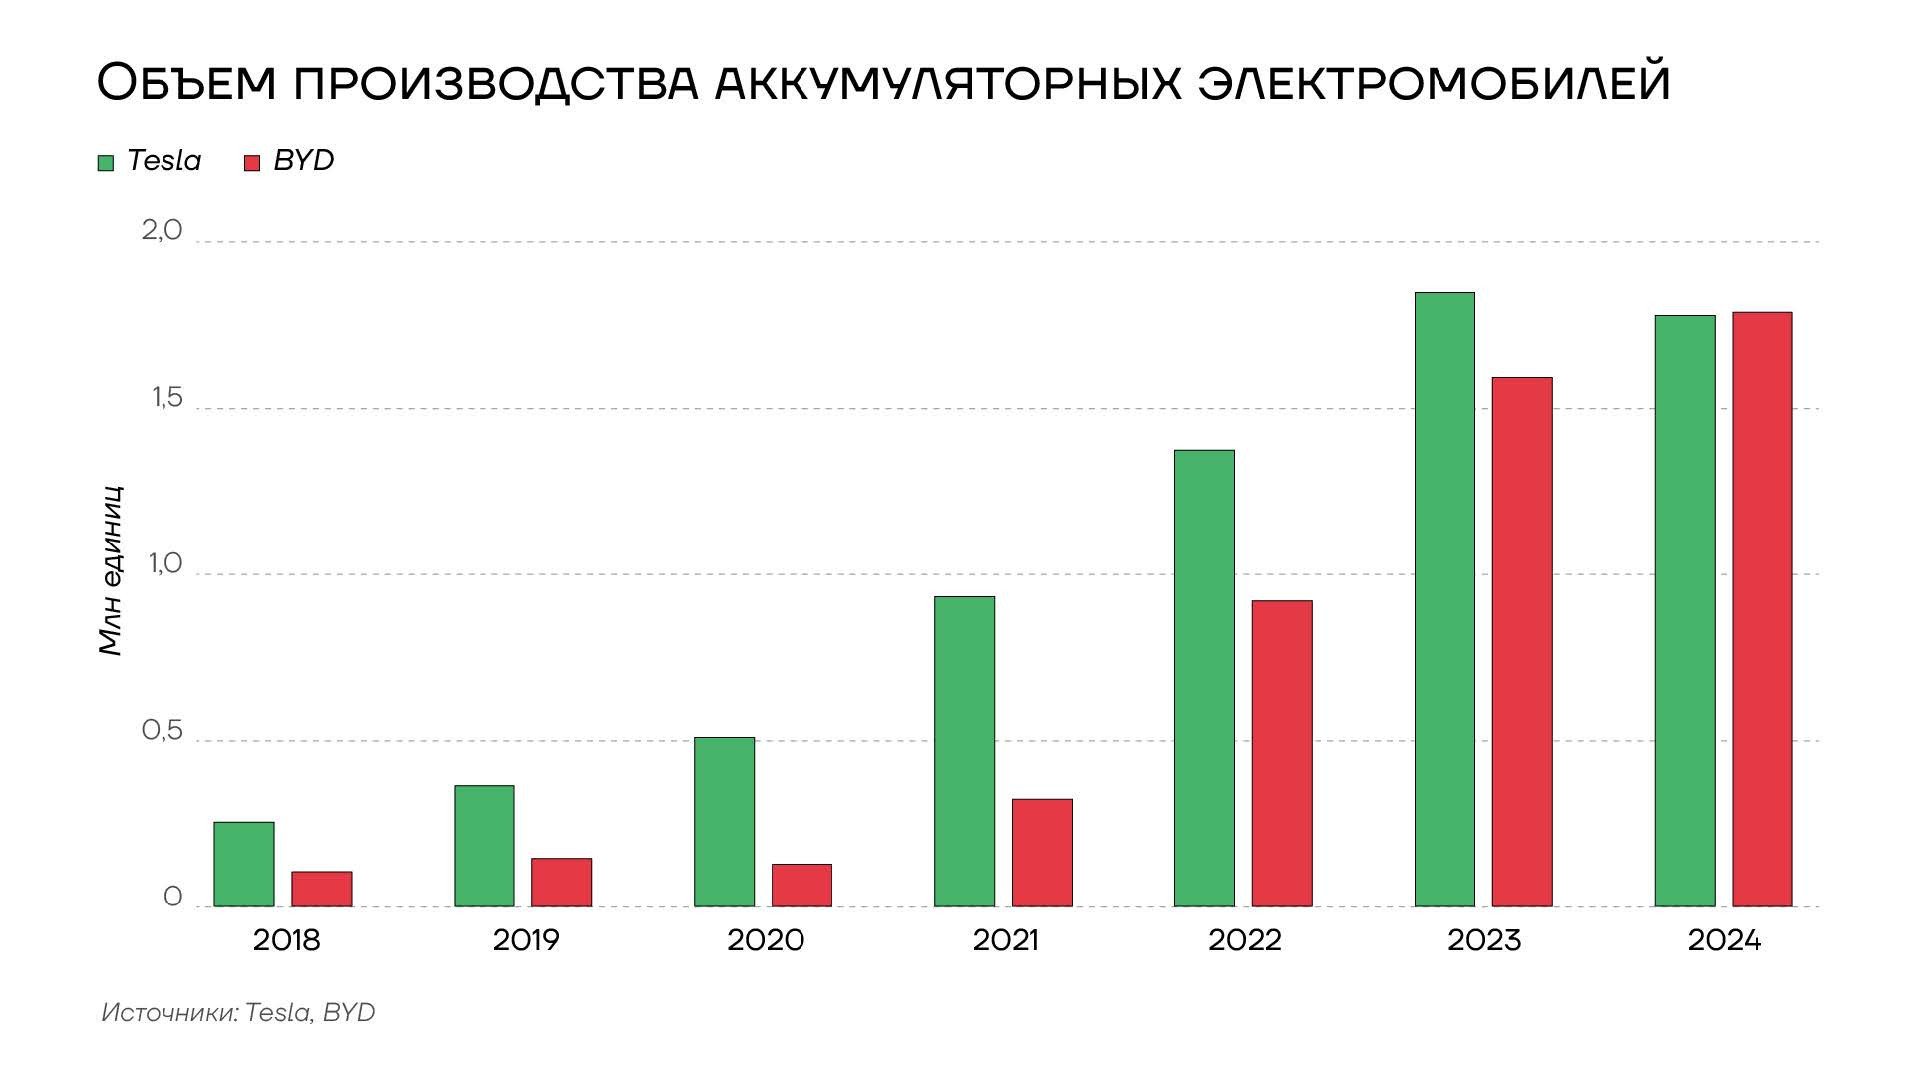
Объем производства аккумуляторных электромобилей Tesla и BYD
Китайские производители реализуют комплексный подход к развитию производства, включающий не только создание сборочных предприятий, но и обеспечение контроля над цепочками поставок критически важного сырья. Особенно показательна ситуация в Индонезии, где китайские компании доминируют в переработке никеля, контролируя более 90 процентов плавильных мощностей. Только за прошлый год компании из Китая и Гонконга инвестировали в Индонезию 13,9 миллиарда долларов, преимущественно в горнодобывающую промышленность.
Протекционистские меры США и Европейского Союза парадоксальным образом способствуют усилению позиций китайских производителей на развивающихся рынках. Введение США стопроцентной пошлины на китайские электромобили и антисубсидиарное расследование ЕС фактически вынуждают китайские компании интенсифицировать экспансию на рынки Юго-Восточной Азии, Латинской Америки и Ближнего Востока.
Отдельного внимания заслуживает ситуация в Мексике, где расширение присутствия китайских производителей создает напряженность в отношениях с США. Американская администрация обеспокоена возможностью использования Мексики как плацдарма для проникновения китайских электромобилей на рынок США через механизмы соглашения USMCA. При этом мексиканские потребители активно принимают китайскую продукцию - каждый пятый проданный в стране автомобиль произведен в Китае.
Экспансия китайских производителей электромобилей вызывает обеспокоенность не только по экономическим, но и по соображениям национальной безопасности. В Австралии рост продаж китайских электромобилей (продажи BYD выросли в шесть раз за год) спровоцировал дискуссию о рисках, связанных со сбором данных о водителях и окружающей среде. Высказываются опасения относительно возможности использования электромобилей как элемента транспортной инфраструктуры, доступ к которой может представлять угрозу национальной безопасности.
Особую озабоченность ситуация вызывает у японских производителей, традиционно доминировавших на рынках Юго-Восточной Азии. Китайские компании способны предложить комплексное решение, включающее не только сами электромобили, но и критически важное сырье для производства аккумуляторов, что создает им существенное конкурентное преимущество.
Текущая ситуация на рынке характеризуется обострением ценовой конкуренции. BYD потребовала от своих поставщиков снижения цен на 10 процентов, что вызвало негативную реакцию производителей комплектующих, уже страдающих от низкой рентабельности и увеличенных сроков оплаты. Средний срок оплаты счетов поставщиков BYD увеличился со 124 до 144 дней.
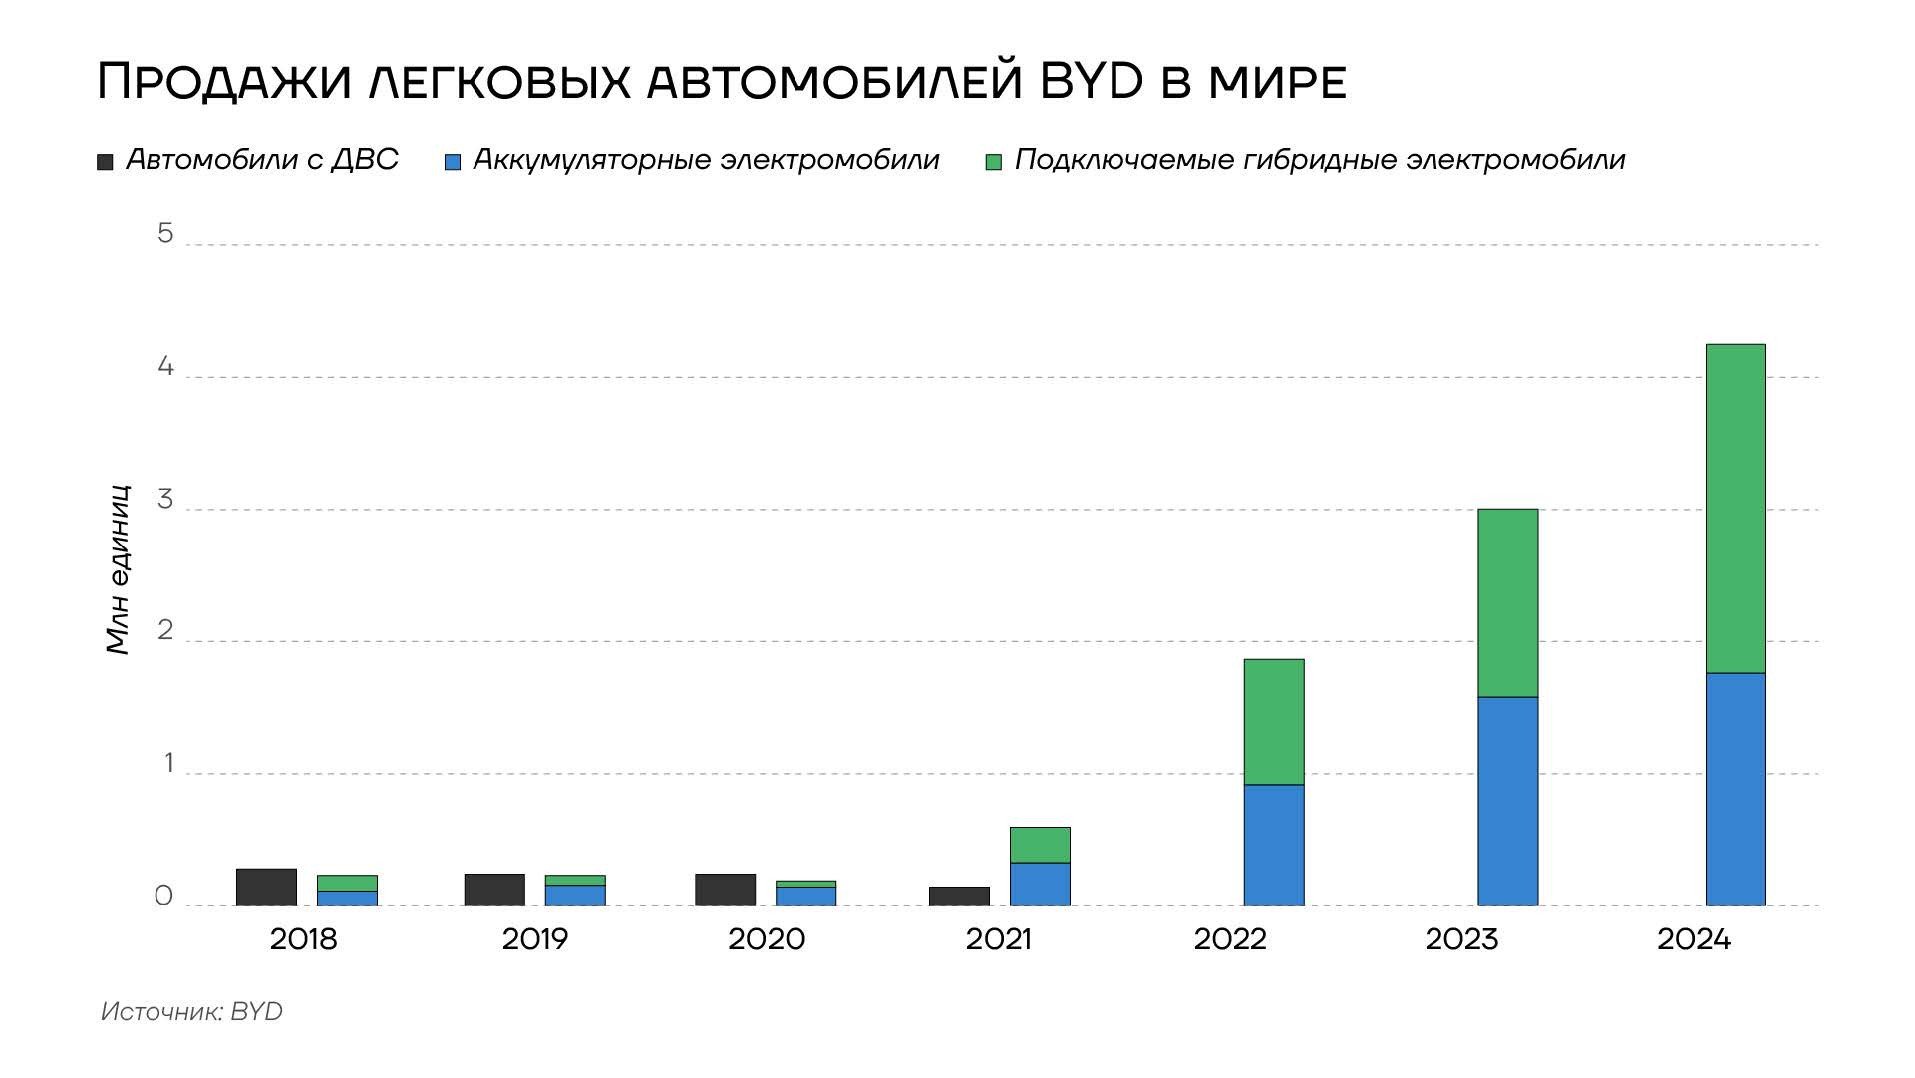
Продажи легковых автомобилей BYD 2018 -2024гг
Инвестиционная деятельность китайских производителей электромобилей демонстрирует системный подход к международной экспансии, охватывающий как производственные мощности, так и обеспечение доступа к критически важному сырью. Анализ имеющихся данных позволяет выделить несколько ключевых направлений инвестиционной активности.
Бразилия стала одним из приоритетных направлений для китайских инвестиций в автомобильную промышленность. Компания BYD реализует инвестиционный проект стоимостью более одного миллиарда долларов, предусматривающий создание производственного комплекса на базе бывшего завода Ford в Камасари. Проект включает производство электрических и гибридных автомобилей, а также выпуск шасси для автобусов и грузовиков. Параллельно другой китайский производитель, Great Wall Motor, инвестирует около 1,9 миллиарда долларов в производство на бывшем заводе Mercedes-Benz в Ирасемаполисе. Дополнительно BYD проявляет интерес к приобретению активов по добыче лития в Бразилии, что демонстрирует стремление к вертикальной интеграции производственной цепочки.
Индонезия представляет особый интерес для китайских инвесторов благодаря крупнейшим в мире запасам никеля. В прошлом году объем инвестиций компаний из Китая и Гонконга в экономику Индонезии составил 13,9 миллиарда долларов, причем основная часть этих средств была направлена в горнодобывающую промышленность. Китайские компании контролируют более 90 процентов никелевых плавильных мощностей в стране. BYD объявила о планах инвестировать 1,3 миллиарда долларов в строительство завода по производству электромобилей в Индонезии, что демонстрирует стратегию совмещения доступа к сырью с развитием производственных мощностей.
В Мексике китайские производители проявляют повышенный интерес к размещению производства, что обусловлено возможностью доступа к рынку США через механизмы соглашения USMCA. Несколько компаний, включая BYD, MG и Chery, ведут переговоры с мексиканскими властями о создании производственных мощностей. Однако инвестиционные планы сталкиваются с политическими ограничениями, связанными с озабоченностью США относительно возможного использования Мексики как плацдарма для проникновения китайских электромобилей на американский рынок.
Инвестиционная стратегия китайских производителей электромобилей демонстрирует несколько характерных особенностей. Во-первых, приобретение существующих производственных мощностей у западных автопроизводителей, что позволяет сократить сроки запуска производства и использовать имеющуюся инфраструктуру. Во-вторых, комплексный подход к инвестициям, включающий как создание производственных мощностей, так и обеспечение доступа к сырьевым ресурсам. В-третьих, фокус на развивающиеся рынки, что обусловлено как их потенциалом роста, так и менее жесткими регуляторными ограничениями по сравнению с развитыми странами.
Существенным фактором, влияющим на географию инвестиций, становятся протекционистские меры США и Европейского Союза. Введение высоких пошлин и проведение антисубсидиарных расследований фактически перенаправляет инвестиционные потоки китайских производителей на развивающиеся рынки, способствуя укреплению их позиций в этих регионах.
Масштаб и системный характер инвестиционной активности китайских производителей электромобилей позволяет говорить о формировании новой конфигурации глобальной автомобильной промышленности, где китайские компании занимают ключевые позиции на наиболее динамично растущих рынках. Данная тенденция имеет долгосрочные последствия как для развития автомобильной промышленности, так и для геополитических отношений между ведущими экономическими державами.
Дальнейшее развитие ситуации будет определяться способностью китайских производителей поддерживать агрессивную ценовую политику при сохранении рентабельности, а также эффективностью протекционистских мер развитых стран. При этом уже сейчас очевидно, что китайские производители электромобилей становятся доминирующей силой на развивающихся рынках, что может иметь долгосрочные последствия для глобальной автомобильной промышленности.
Электромобили в Китае стали нормой
На основе анализа последних данных о развитии рынка электромобилей в Китае можно сделать вывод о существенной трансформации автомобильной отрасли страны. В 2024 году общий объем продаж автомобилей в Китае вырос на 4,5% и достиг 31,4 миллиона единиц, включая автобусы и грузовые автомобили. При этом производство росло медленнее продаж - только на 3,7%, что свидетельствует об оптимизации складских запасов производителями.
Наиболее значимым изменением стало существенное перераспределение структуры продаж в пользу электрифицированного транспорта. Продажи автомобилей с традиционными двигателями внутреннего сгорания сократились на 17% - с 14 до 11,6 миллионов единиц. Одновременно доля автомобилей с возможностью подключения к электросети превысила 50% от общих продаж легковых автомобилей, значительно увеличившись с 38% годом ранее.
Особого внимания заслуживает ситуация с гибридными автомобилями типа plug-in (PHEV). На примере компании BYD можно увидеть, что если продажи чистых электромобилей (BEV) выросли умеренно - на 12% до 1,76 миллиона единиц, то продажи PHEV показали рост на 73% до 2,49 миллиона единиц. Такой существенный рост объясняется несколькими факторами. Во-первых, китайские производители предлагают PHEV с большим запасом хода на электротяге - около 100 километров против типичных 50 километров у западных производителей. Во-вторых, была проведена успешная маркетинговая кампания, демонстрирующая более низкую общую стоимость владения PHEV по сравнению с традиционными автомобилями.
Важным аспектом развития отрасли является усиление конкуренции, которая привела к ценовой войне между производителями в конце 2023 года. Это существенно повлияло на рентабельность - даже у лидера рынка BYD чистая маржа составляет только 5%, что значительно ниже исторических показателей в 10-15% у ведущих автопроизводителей в эпоху доминирования двигателей внутреннего сгорания. По оценкам HSBC, только три компании - BYD, Tesla и Li Auto - смогли получить прибыль в 2023 году.
Экспортная составляющая также демонстрирует значительный рост - поставки китайских легковых автомобилей на внешние рынки увеличились почти на 20% и достигли 5 миллионов единиц. Это вызывает беспокойство у традиционных автопроизводителей в США и Европе, что уже привело к введению защитных тарифных мер - 100% пошлины в США и дополнительные тарифы в ЕС на китайские электромобили.
Аналитики прогнозируют замедление роста рынка электромобилей в Китае в 2025 году примерно до 15-20% по сравнению с 40% в 2024 году. Это естественное следствие достижения высокой базы и насыщения рынка. В этих условиях конкуренция, вероятно, сместится в сторону технологических инноваций, особенно в области интеллектуальных функций автомобиля и систем помощи водителю.
Текущая ситуация создает серьезные вызовы для традиционных автопроизводителей, которые исторически получали значительную часть прибыли на китайском рынке. Снижение спроса на автомобили с двигателями внутреннего сгорания уже привело к кризису у Volkswagen и стало одним из факторов, подтолкнувших Honda и Nissan к рассмотрению возможности слияния.
Европейский рынок электромобилей
Нарастание торгового конфликта между Европейским Союзом и Китаем в сфере электромобилей является одним из наиболее значимых экономических противостояний последних лет. Европейский автомобильный рынок оказался под значительным давлением со стороны китайских производителей, которые смогли предложить более доступные и технологически продвинутые электромобили. Данная ситуация спровоцировала серьезный кризис в европейской автомобильной промышленности: практически все крупные производители, за исключением Renault, выпустили предупреждения о снижении прибыли, а Volkswagen объявил о планах закрытия как минимум трех заводов в Германии и сокращении десятков тысяч рабочих мест.
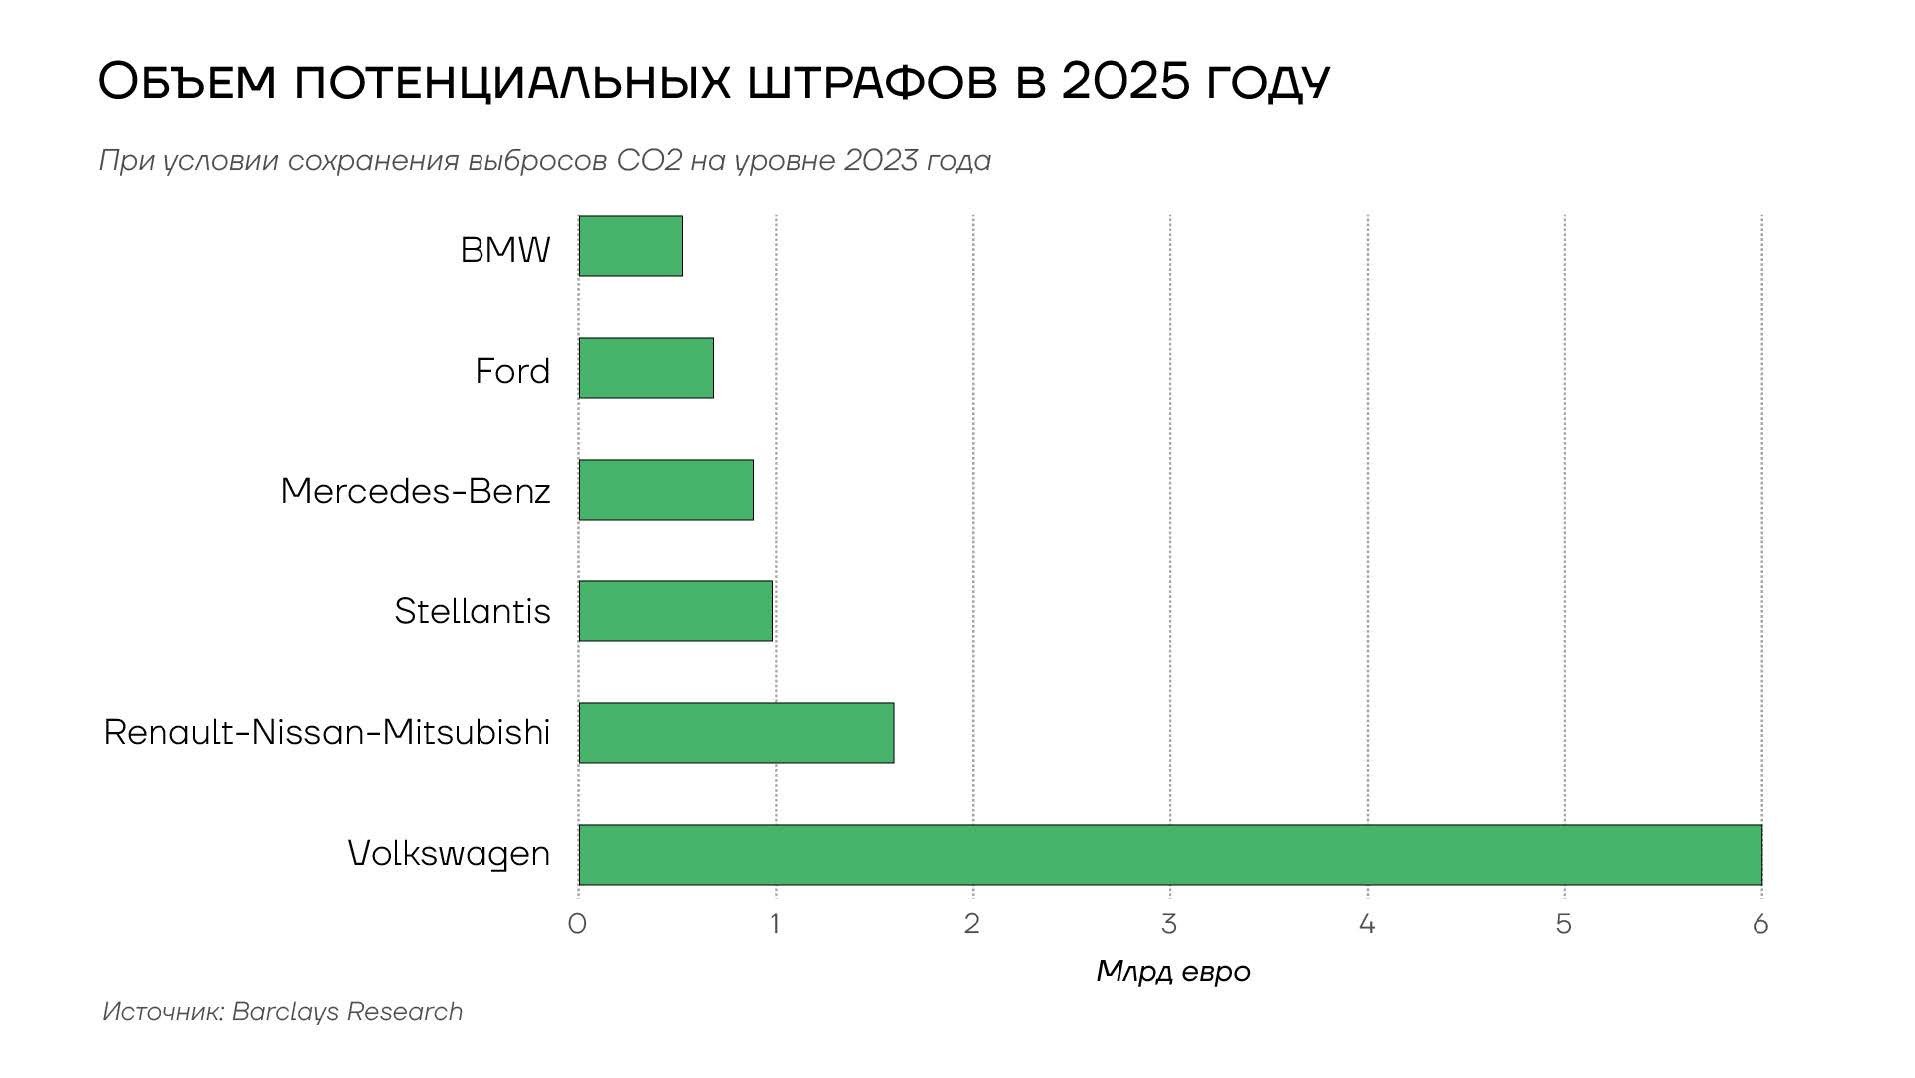
Объем штрафов на автопроизводителей за выбросы СО2 в ЕС
В ответ на растущее присутствие китайских электромобилей Европейская Комиссия инициировала масштабное расследование, результатом которого стало введение защитных тарифов в размере до 45% (включая существующую 10-процентную пошлину). Примечательно, что размер тарифов варьируется в зависимости от уровня государственной поддержки, полученной производителями: от 7,8% для Tesla до 35,3% для SAIC. Для производителей, сотрудничающих с Брюсселем в предоставлении информации, установлен тариф в 20,7%, для остальных – максимальная ставка в 35,3%.
Введение защитных мер вызвало серьезный раскол внутри ЕС. Германия и Венгрия, имеющие значительный объем экспорта в Китай, выступили против тарифов. Позиция Германии особенно показательна, учитывая, что немецкие автопроизводители существенно зависят от китайского рынка: например, Mercedes-Benz реализует там около 30% своих глобальных продаж, а китайские компании Geely и BAIC владеют пятой частью акций компании.
Реакция Китая на европейские защитные меры оказалась быстрой и точечной. Пекин инициировал антидемпинговое расследование в отношении европейского бренди, свинины и молочных продуктов, а также подал жалобу в ВТО. Выбор секторов для ответных мер демонстрирует стратегический подход Китая, направленный на оказание давления на конкретные страны-члены ЕС через их ключевые экспортные товары.
Особого внимания заслуживает параллельное развитие инвестиционного аспекта конфликта. Европейская Комиссия разрабатывает новые критерии для китайских компаний, желающих получить доступ к европейским субсидиям, включая требования по локализации производства и передаче технологий. Этот подход во многом зеркально отражает китайскую практику требования передачи технологий в обмен на доступ к рынку. При этом китайское министерство торговли рекомендовало своим автопроизводителям воздержаться от масштабных инвестиций в Европу, ограничившись только финальной сборкой.
Текущая ситуация открывает несколько возможных сценариев дальнейшего развития событий. Первый сценарий предполагает эскалацию торгового конфликта с расширением списка товаров, подпадающих под взаимные ограничения, что может привести к значительным экономическим потерям для обеих сторон. Второй сценарий включает достижение компромисса через установление минимальных цен на китайские электромобили и договоренности о локализации производства в Европе. Третий сценарий предусматривает сегментацию рынка, при которой китайские производители сфокусируются на бюджетном сегменте электромобилей, а европейские – на премиальном.
Наиболее вероятным представляется реализация второго сценария, учитывая высокие издержки эскалации конфликта для обеих сторон. Китайские производители осень демонстрируют готовность к компромиссу, предлагая ограничить продажи и повысить цены. Кроме того, некоторые китайские компании, такие как BYD и CATL, уже инвестируют в производственные мощности в Европе.
Необходимо отметить, что данный конфликт выходит за рамки чисто экономического противостояния. Он отражает более широкую проблему баланса между защитой европейской промышленности и необходимостью ускоренного перехода к электромобилям в рамках климатической повестки. Введение тарифов может замедлить распространение доступных электромобилей на европейском рынке, что противоречит целям декарбонизации транспортного сектора.
По мере роста парка электромобилей возрастает актуальность эффективных стратегий управления аккумуляторами, отработавшими свой ресурс. Развитие сектора переработки аккумуляторов является ключевым фактором для будущего цепочек поставок электромобилей и максимизации экологических преимуществ аккумуляторных технологий.
По состоянию на 2023 год мировые мощности по переработке аккумуляторов достигли отметки в 300 ГВт·ч в год. При этом наблюдается существенный географический дисбаланс: более 80% мощностей сосредоточено в Китае, тогда как на долю Европы и США приходится менее чем по 2% каждый. Согласно заявленным планам развития отрасли, к 2030 году глобальные мощности по переработке могут превысить 1500 ГВт·ч, при этом сохранится доминирование Китая с долей около 70%, а на Европу и США будет приходиться примерно по 10%.
Структура поставок сырья для переработки к 2030 году будет характеризоваться преобладанием производственных отходов, которые составят около половины объема. На отработавшие аккумуляторы электромобилей придется примерно 20%. Существенным преимуществом производственных отходов является их практически первозданное состояние, что значительно упрощает и удешевляет процесс переработки и возврата в производственный цикл.
Текущие планы развития отрасли указывают на вероятность значительного избытка перерабатывающих мощностей к 2030 году. Согласно прогнозам, суммарное предложение сырья для переработки составит лишь треть от заявленных мощностей. В краткосрочной перспективе это может привести к серьезным финансовым последствиям для компаний, специализирующихся на переработке, которые не смогут обеспечить стабильные поставки отработавших аккумуляторов. Как следствие, ожидается существенная консолидация рынка.
Важным фактором, влияющим на экономику переработки, является химический состав аккумуляторов. Аккумуляторы типа NMC (никель-марганец-кобальт) хорошо подходят для переработки благодаря высокому содержанию ценных металлов. Напротив, литий-железо-фосфатные (LFP) аккумуляторы имеют более низкую остаточную стоимость после переработки, что создает давление на бизнес-модели перерабатывающих компаний. В настоящее время переработка LFP-аккумуляторов экономически нерентабельна в Европе и США, но уже рентабельна в Китае, хотя и сильно зависит от рыночных цен на литий. Китайская перерабатывающая промышленность активно наращивает мощности по переработке LFP-аккумуляторов: если все заявленные проекты будут реализованы в полном объеме и в срок, к 2030 году мощности по переработке LFP будут вдвое превышать потенциальное предложение.
Существенную роль в развитии отрасли играет государственное регулирование, особенно в части обеспечения прослеживаемости, качества, безопасности и устойчивости практик переработки. В декабре 2023 года в Китае были анонсированы новые правила, возлагающие ответственность за прослеживаемость и переработку аккумуляторов на производителей электромобилей и производителей аккумуляторов. Это решение призвано сблизить поставщиков и потребителей отработавших аккумуляторов электромобилей в условиях быстрого роста предложения для переработчиков и увеличения числа мелких нерегулируемых компаний в отрасли.
Выводы
- Масштаб и системный характер инвестиционной активности китайских производителей электромобилей формирует новую конфигурацию глобальной автомобильной промышленности, где китайские компании доминируют на наиболее динамично растущих рынках.
- Усиление конкуренции привело к существенному снижению рентабельности производства электромобилей - даже у лидера рынка BYD чистая маржа составляет только 5%, что значительно ниже исторических показателей традиционных автопроизводителей.
- Развитие сектора переработки аккумуляторов характеризуется значительным географическим дисбалансом с доминированием Китая, при этом к 2030 году ожидается существенный избыток перерабатывающих мощностей, что может привести к серьезной консолидации рынка.
- В среднесрочной перспективе наиболее вероятным сценарием развития торгового конфликта между ЕС и Китаем представляется достижение компромисса через установление минимальных цен на китайские электромобили и договоренности о локализации производства в Европе.