

Таблетки
Производство лекарственных препаратов стало очередным сегментом, ведущие компании которого выступили с коллективным предупреждением о потере конкурентоспособности позиций Евросоюза по сравнению с Китаем и США. Помимо объективно сложной ситуации с затратами из-за высоких на энергоносители, потенциально серьезный проблемный нюанс заключается в том, что от властей просят продемонстрировать повышенную эффективность в регуляторной сфере и торгово-экономических вопросах в условиях, когда в ЕС вынуждены реагировать на возрастающее число различных вызовов для Европы от геополитики до климатических изменений. Разногласия по упрощению регулирования в рамках европейской экономики также присутствуют на уровне властей отдельных государств и Еврокомиссии.
Ухудшение экономических возможностей европейских стран и компаний по сравнению с США и КНР за последние годы остается одной из центральных проблем для властей ЕС. Объективное обострение данной тенденции произошло вместе с геополитическим выбором европейского руководства в пользу обострения конфронтации с РФ на фоне событий на Украине в 2013–2014 годы. Курс Брюсселя и многих отдельных европейских стран на "сдерживание России" за счет военной и финансовой поддержки Киева, а также различных торгово-финансовых ограничений РФ с началом СВО на Украине стал еще более явным. Последовавший за этим резкий рост цен на энергоносители и различные виды сырья спровоцировал серьезные проблемы для многих компаний и стран, которые только усугубились из-за официального курса Европы по "зеленому переходу".
На этом фоне за последние несколько лет с коллективными предупреждениями в виде заявлений от лица отраслевых объединений, комментариев глав компаний и публикациях в СМИ транслировал автомобильный сектор, сталелитейная и химическая отрасли, а также телекоммуникационный сегмент ЕС. Обращение компаний фармацевтического сектора, подписанное руководством AstraZeneca, Boehringer Ingelheim, Chiesi Group, Ipsen, GSK, Novo, Novartis, Roche и Sanofi, опубликованное 22 сентября 2026 года, фактически стало очередным подобным призывом о помощи со стороны частного сектора.
Обоснованием ряда положений обращения можно считать доклад Европейской федерации фармацевтической промышленности и ассоциаций (EFPIA), вышедший в июле 2026 года. В рамках сравнительного анализа конкурентоспособности фармацевтических секторов ЕС, Китая, США и Японии, были отмечены такие тренды, как:
Текст обращения глав крупнейших европейских фармацевтических компаний в целом не лишен определенного пафоса, а также непреднамеренной иронии. Тот факт, что официальное заявление компаний отдельного сектора европейской экономики с констатацией проблем в секторе и призывом к повышению конкурентоспособности на уровне правительств и руководства ЕС содержит довольно заметный смысловой диссонанс, можно считать дополнительным доводом в пользу серьезности сложившейся ситуации.
- Стагнация в заявках на патенты. В 2014–2024 годы в ЕС был отмечен рост всего на 6% при увеличении на 170% за этот же период в Китае;
- Сокращение числа одобрений новых компонентов лекарств: в ЕС число одобрений новых действующих веществ в 2014–2024 годы упало на 20%, в Китае было отмечен рост на 470%;
- ЕС отстает по общему объему затрат в фармацевтическом секторе от Японии (1,7% от ВВП), Китая (1,8%) и США (2%).
Руководители фармацевтических корпораций Бельгии, Германии, Франции, Швейцарии и ряда других стран начали обращения с заявления "Мы – гордые европейцы" и подчеркнули, что "наши обязанности заключаются в том, чтобы обеспечить будущее наших компаний". В качестве одного из центрального довода необходимости активных действий в обращении фактически обозначена некая забота об общем благе европейцев. В частности, в руководстве компаний призывают власти стран перестать воспринимать медицинский сектор "как статью расходов, которую нужно сокращать", и вместо этого относиться к нему как к критически важной стратегической инфраструктуре, наравне с энергетическим сектором и военной сферой.

Доля Китая на мировом рынке лекарственных исследований, 2000 - 2024гг
Используя данные тезисы, руководители отмеченных компаний недвусмысленно намекают на необходимость привлечения масштабных новых инвестиций в отрасль, а также на существенное смягчения регулятивных ограничений и принятие различных стимулирующих мер, в том числе на уровне руководства ЕС. В руководстве европейских компаний заявляют: "На наших заседаниях мы констатируем, что Европа уступает в глобальной конкуренции", при этом, по их словам, "только за последние два года в США и Китае было объявлено об инвестициях в фармацевтическом секторе в размере более $600 млрд".
Один из нюансов ситуации заключается в том, что 4 из 9 компаний (AstraZeneca, GSK, Novartis и Roche), подписавших данное заявление, представляют страны (Великобританию и Швейцарию), которые не входят в состав Евросоюза. При этом, обращаясь к руководству европейских стран и ЕС в целом с заявлением о нехватке инвестиций и просьбой о поддержке отрасли, они являются активными и крупными участниками отмеченных инвестиций в США и КНР. В частности, в июле 2025 года британская AstraZeneca сообщила о намерении инвестировать $50 млрд до 2030 года в производственные мощности в США. В январе 2026 года в этой же компании заявили о планах по выделению инвестиций в размере $15 млрд в проведение НИОКР, а также созданию производственных мощностей в различных городах Китая до 2030 года. В сентябре 2025 года в британской GSK сообщили о планах инвестировать в течение следующих 5 лет $30 млрд в НИОКР и производственные мощности в США. Другие компании в лице Novo Nordisk, Sanofi и Novartis также активно инвестируют в фармацевтический сектор США и Китая, развивая партнерства с американскими и китайскими компаниями.
Подобные инвестиционные решения не вполне соответствуют утверждениям о "суверенитете здоровья" Европы, с коллективным призывом о защите которого выступили отмеченные фирмы. Их обращение к властям ЕС, тем самым, приобретает черты давления с целью максимизации собственной прибыли на внутреннем рынке Европы с одновременной демонстрацией готовности выделения крупных инвестиций в ключевых конкурирующих странах в лице США и КНР. В этом контексте стоит отметить ряд основных тенденций, о которых сигнализирует данное обращение, среди них, в частности:
- Проблема ухудшения конкурентоспособности европейских компаний и Европы как макрорегиона в целом остается нерешенной;
- Долгосрочные стратегии компаний частного сектора во многом усугубляют нехватку инвестиций в Европе;
- Попытки добиться улучшения конкурентоспособности на уровне Евросоюза в отдельных отраслях в дальнейшем могут иметь ограниченную эффективность, в том числе, из-за публичного восприятия подобных призывов европейских компаний в виде "приватизации прибылей и социализации убытков";
- Компании просят правительства и Еврокомиссию упростить регулирование, которое формировали те же самые властные структуры, при этом между властями стран и ЕК присутствуют определенные разногласия по сокращению регулятивных норм.
В опубликованном обращении главы фармацевтических компаний, в том числе, апеллируют к заявлению бывшего председателя ЕЦБ Марио Драги, которое было сделано им в сентябре 2024 года. В ИИМР ранее отмечали основные положения его доклада, а также обозначали долгосрочную тенденцию по снижению конкурентоспособности европейской экономики по сравнению с США и КНР.
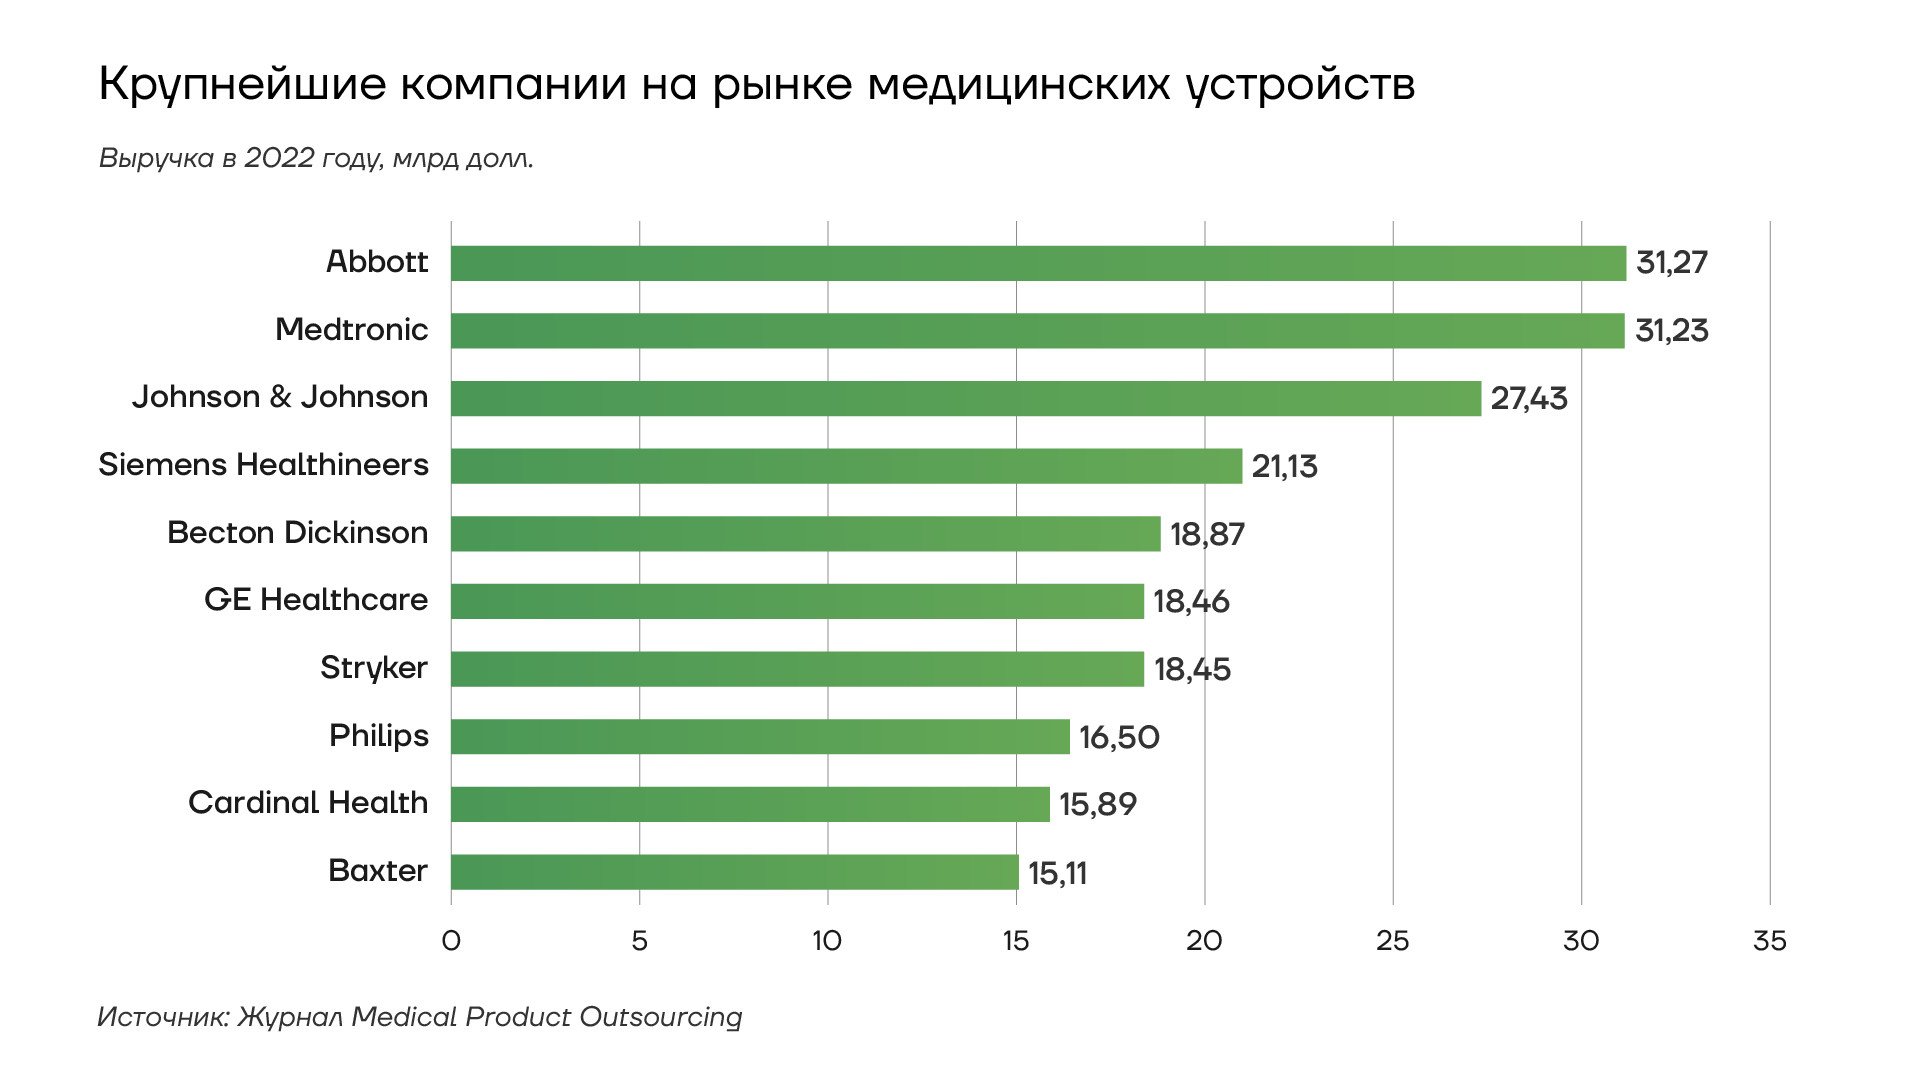
Крупнейшие компании на рынке медицинских устройств
В марте 2024 года, примерно за полгода до публикаций доклада Драги, Европейский круглый стол по промышленности (ERT) публиковал обзорный доклад по конкурентоспособности энергоемких отраслей европейской экономики. Ряд его основных тезисов: возвращения к "прежней нормальности" в ценах на энергоносители для Европы в ближайшие годы не будет, при этом энергоемкие компании ЕС неконкурентоспособны в условиях повышенных цен на энергоносители. По оценкам доклада, цены на электроэнергию и газ в Европе в 2025–2030 годы не только не вернутся к прежним значениям, а будут в 3–4 раза выше уровней, которые наблюдались в 2013–2019 годы. Текущая ситуация с оптовыми ценами на электроэнергию в Германии и Нидерландах на уровне 160–180 евро за МВт/ч показывает, что реальные энергозатраты европейских компаний начинают превышать данные прогнозы.
С учетом обострения энергетической ситуации в мире в 2026 году на фоне иранского и украинского конфликтов вопрос об устойчивом снижении конкурентоспособности европейских компаний приобретает особенно острые черты. Для властей многих стран ЕС возможность решения этого вопроса за счет новых государственных субсидий и крупных налоговых послаблений в интересах крупных корпораций в текущих условиях выглядит все более затруднительной. Одним из более доступных вариантов могли бы стать снижения регулятивных норм, но и здесь есть определенные нюансы. Уже вступившие в силу крупные инициативы в виде так называемого "углеродного налога" (CBAM), потенциально, только обостряют проблему с повышенными энергетическими затратами европейских компаний. В ближайшие годы (в 2028–2029-е) в ЕС начнет действовать еще один "климатический" закон – об ответственности корпораций в отношении устойчивого развития (CSDDD). Полный отказ от "углеродного налога" и планируемых новых нововведений будет фактически равнозначен признанию Еврокомиссией провала промышленной и климатической стратегии развития ЕС.
С вопросом возможного упрощения действующего экономического законодательства в рамках единого европейского рынка также есть определенные разногласия. Фактически одновременно с публикацией корпоративного обращения фармацевтического сектора с призывом о повышении конкурентоспособности к Еврокомиссии выступили власти 13 стран Евросоюза. В их коллективном заявлении, в частности, содержатся призывы к реформированию действующих правил по мерам государственной поддержки для небольших и новых компаний. При такой постановке вопроса в перспективе "камнем преткновения" становится сама Еврокомиссия как один из основных источников чрезмерной бюрократии в Европейском союзе.