

Гигантский айсберг
Развитие инфраструктурного бума технологий искусственного интеллекта обнажает новые финансовые уязвимости, отнимая при этом прежние элементы поддержки фондового рынка США. Обвал акций многих ведущих американских компаний, а также неооблачных операторов в октябре 2026 года отражает целый комплекс опасений инвесторов в плане оценки рисков, ассоциированных с сектором ИИ.
За октябрь 2026 года совокупное снижение рыночной капитализации крупнейших нефинансовых компаний, входящих в состав индекса Nasdaq-100, составило около $2,6 трлн. Среди крупнейших корпораций США по капитальным расходам в сфере ИИ наиболее негативную динамику показали Alphabet и Meta [запрещена в РФ], потеряв за месяц 19% и 15%, соответственно. Ряд ведущих производителей графических процессоров и других комплектующих также показали резко негативную динамику: акции Nvidia упали на 10%, AMD – на 17%, Intel – на 45% за месяц. Сегмент неооблачных операторов центров обработки данных ИИ также оказался под жестким давлением c обвалом котировок IREN (-41%), CoreWeave (-37%) и Nebius (-35%).
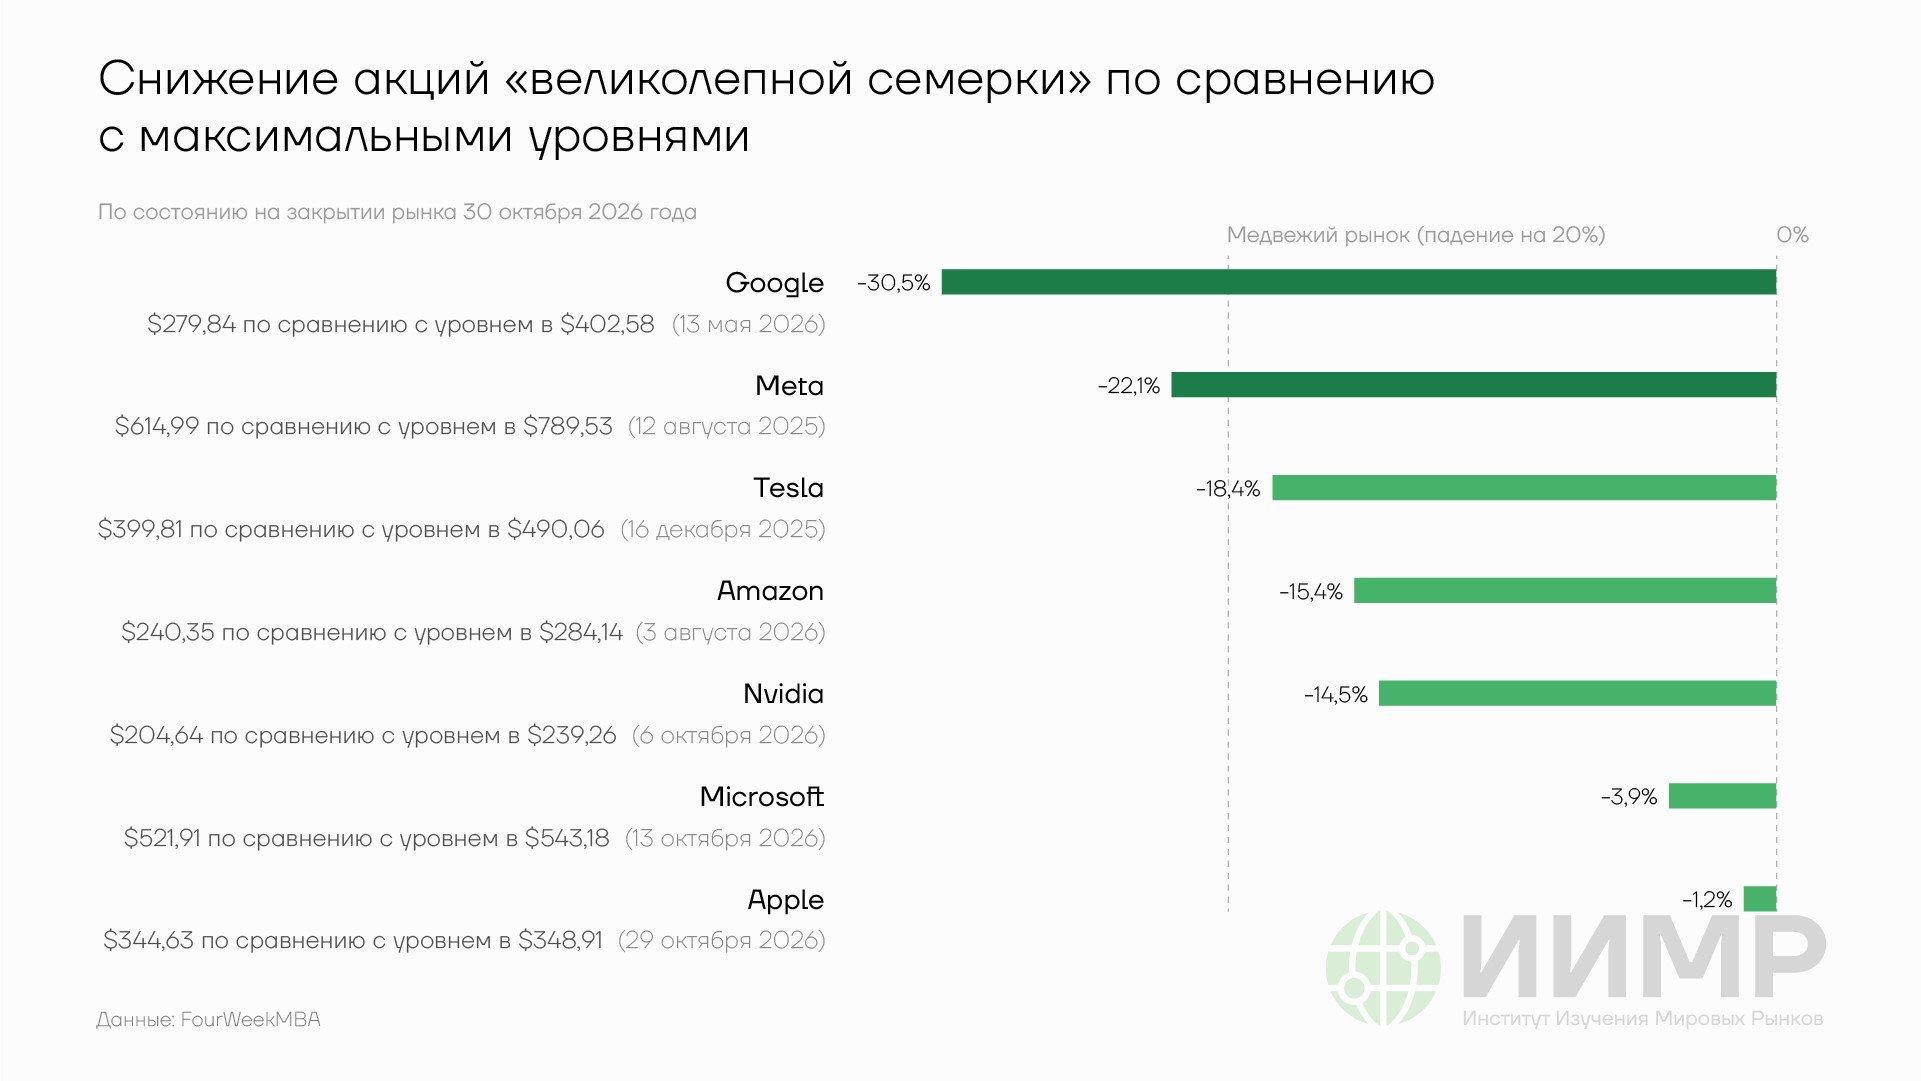
Снижение акций MAG-7 по сравнению с максимальными уровнями
Ранее в ИИМР отмечали предыдущие крупные обвалы с переоценкой рисков в сегменте ИИ в ноябре 2025 года и июне 2026 года. Все более частое повторение подобных эпизодов отражает обострение ряда ключевых проблемных факторов в инвестиционном буме в секторе искусственного интеллекта.
В октябре 2026 года, в определенном смысле, произошла "кристаллизация" негативных тенденций, которые развивались до этого: долговая динамика среди операторов ЦОД, а также квартальные отчеты ведущих корпораций США показали, что продолжение инфраструктурной гонки в сфере ИИ все более явно зависит от внешнего финансирования в условиях роста процентных ставок и более пристального внимания к операционным показателям компаний. Среди данных тенденций стоит отметить такие, как:
- "Неооблака" стали наиболее уязвимым элементом инфраструктуры ИИ;
- Корпоративные расходы на ИИ превысили свободный денежный поток крупнейших технологических корпораций США;
- Исчез прежний финансовый буфер фондового рынка США в виде обратного выкупа акций крупнейшими компаниями.
Сегмент операторов ЦОД ИИ, как отмечали в ИИМР, все более отчетливо демонстрирует проблемы с финансированием у его ведущих представителей. В частности, процентные ставки по облигациям компании CoreWeave с погашением в 2031 году в середине октября выросли до 15,8%. При этом кредитные дефолтные свопы (CDS) CoreWeave на уровне в 1100 пунктов предполагают 50–60%-ную вероятность дефолта компании в течение следующих 5 лет. Общий объем долгов компании составляет около $52 млрд. По отдельным оценкам, неооблачный сегмент в ближайшие несколько лет ждет серьезная консолидация и более 80% текущих компаний данного сектора могут либо обанкротиться, либо будут поглощены другими фирмами.
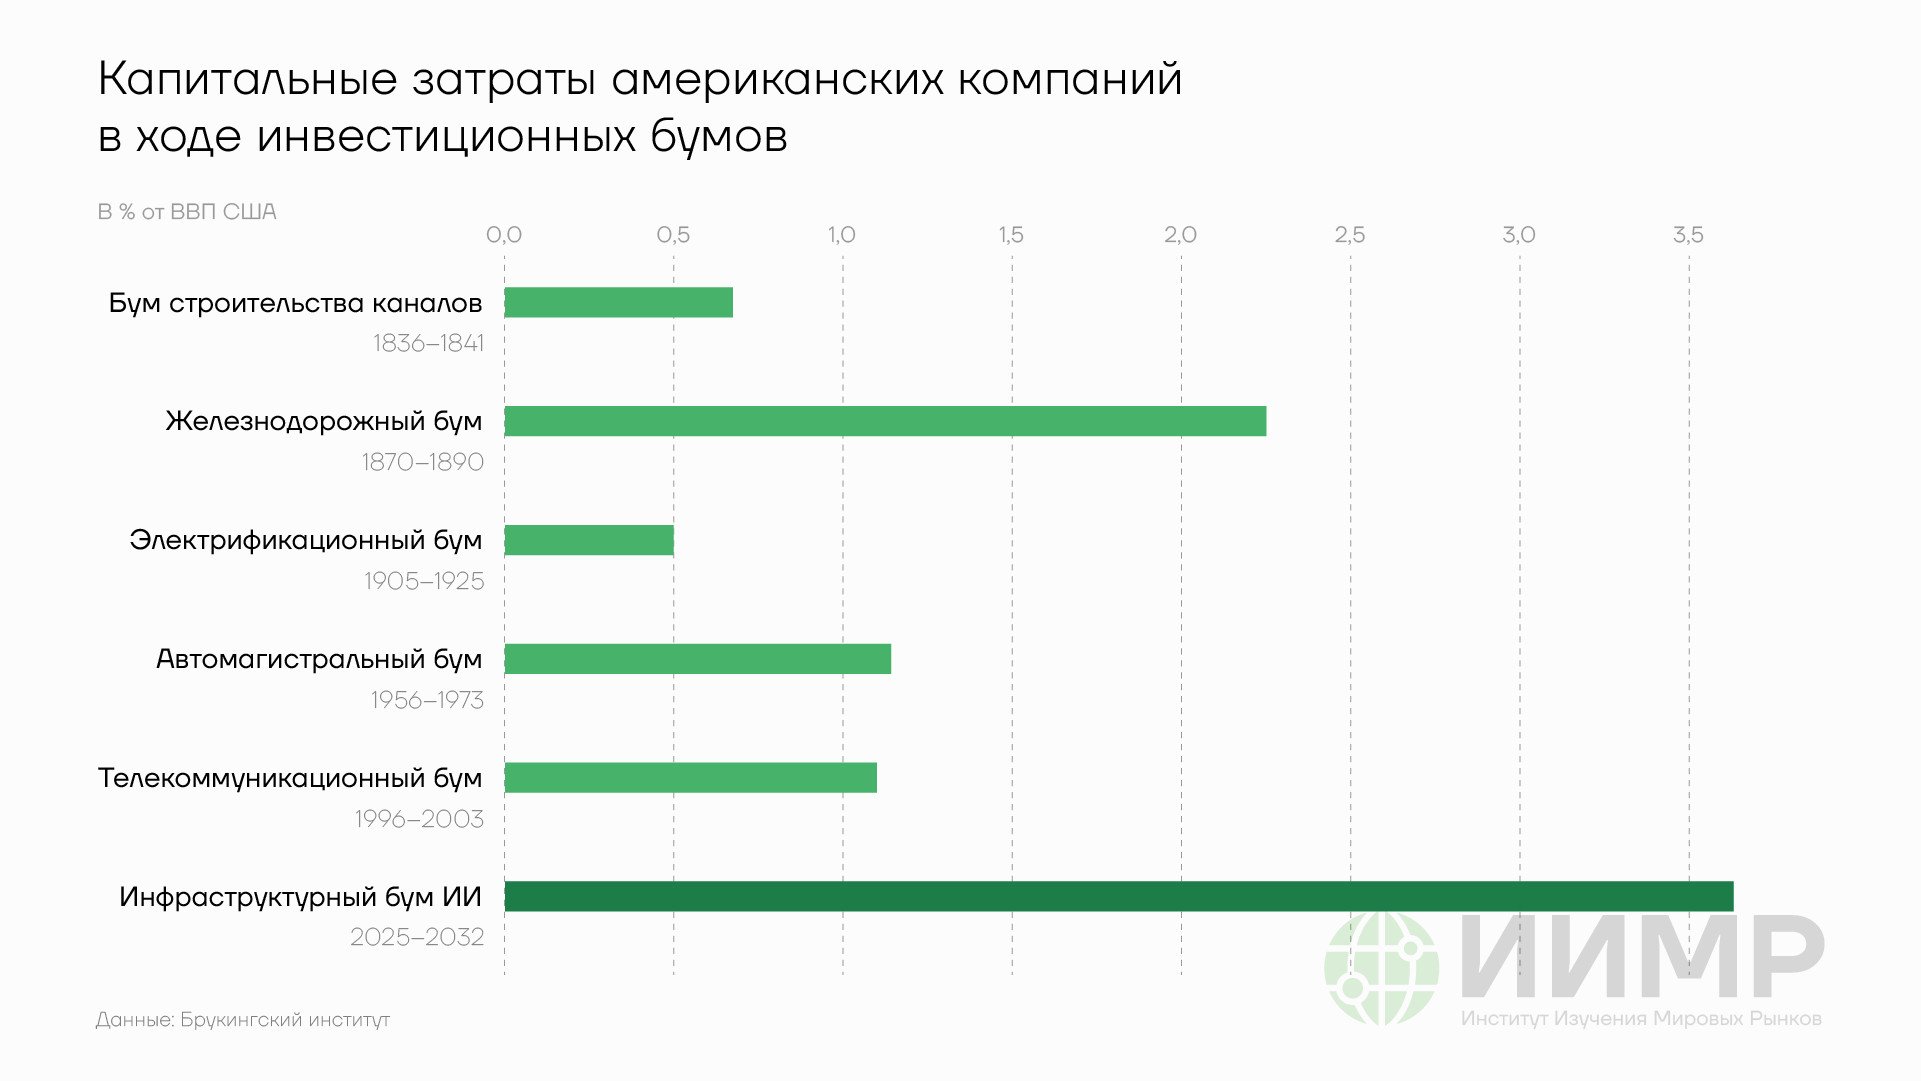
Капитальные затраты американских компаний в ходе бума ИИ
Растущие риски массового банкротства и/или консолидации неооблачных компаний в 2026–2030-е годы – это один из явных дестабилизирующих факторов инфраструктурного бума в ИИ. В последние числа октября к нему добавился еще один – по итогам отчетности крупнейших корпораций технологического сектора за 3 квартал 2026 года стало очевидно, что стабильность дальнейших корпоративных расходов в сфере ИИ зависит от привлечения средств за счет новых долговых заимствований и распыления акционерного капитала компаний. По оценкам агентства Reuters, за 3 квартала 2026 года совокупный денежный поток Microsoft, Alphabet, Amazon, Meta [запрещена в РФ] и Oracle ушел в минус, составив отрицательные $14 млрд. За этот же период 2025 года свободный денежный поток данных компаний составил $143,5 млрд.
Для крупнейших американских корпораций, на долю которых приходится основная часть расходов в рамках инфраструктурного бума в ИИ, подобная тенденция проявляется впервые с момента начала ведения данной статистики в 2011 году. На фоне истощения собственных доступных средств резко упали объемы обратного выкупа акций компаниями – за год показатель упал на 83%, с $81,8 млрд до отметки в $13,6 млрд. В отличие от предыдущих лет, крупнейшие технологические корпорации США возвращают все меньше инвесторов от своей операционной деятельности за счет обратного выкупа. За 3 квартала 2026 года данный показатель упал до 9,3% по сравнению с 27,4% годом ранее. Для фондового рынка США фактор исчезновения подобной финансовой поддержки является особенно чувствительным – при стагнации прибылей обратный выкуп акций компаниями сокращал их общее число и создавал видимость более сильных мультипликаторов в виде повышенной прибыли на акцию.
Тенденции осенних месяцев 2026 года также более остро обозначили сходство текущего инвестиционного бума в США с предыдущими периодами бурного роста, каждый из которых закончился обвалом и серьезными финансовыми проблемами для многих причастных компаний.
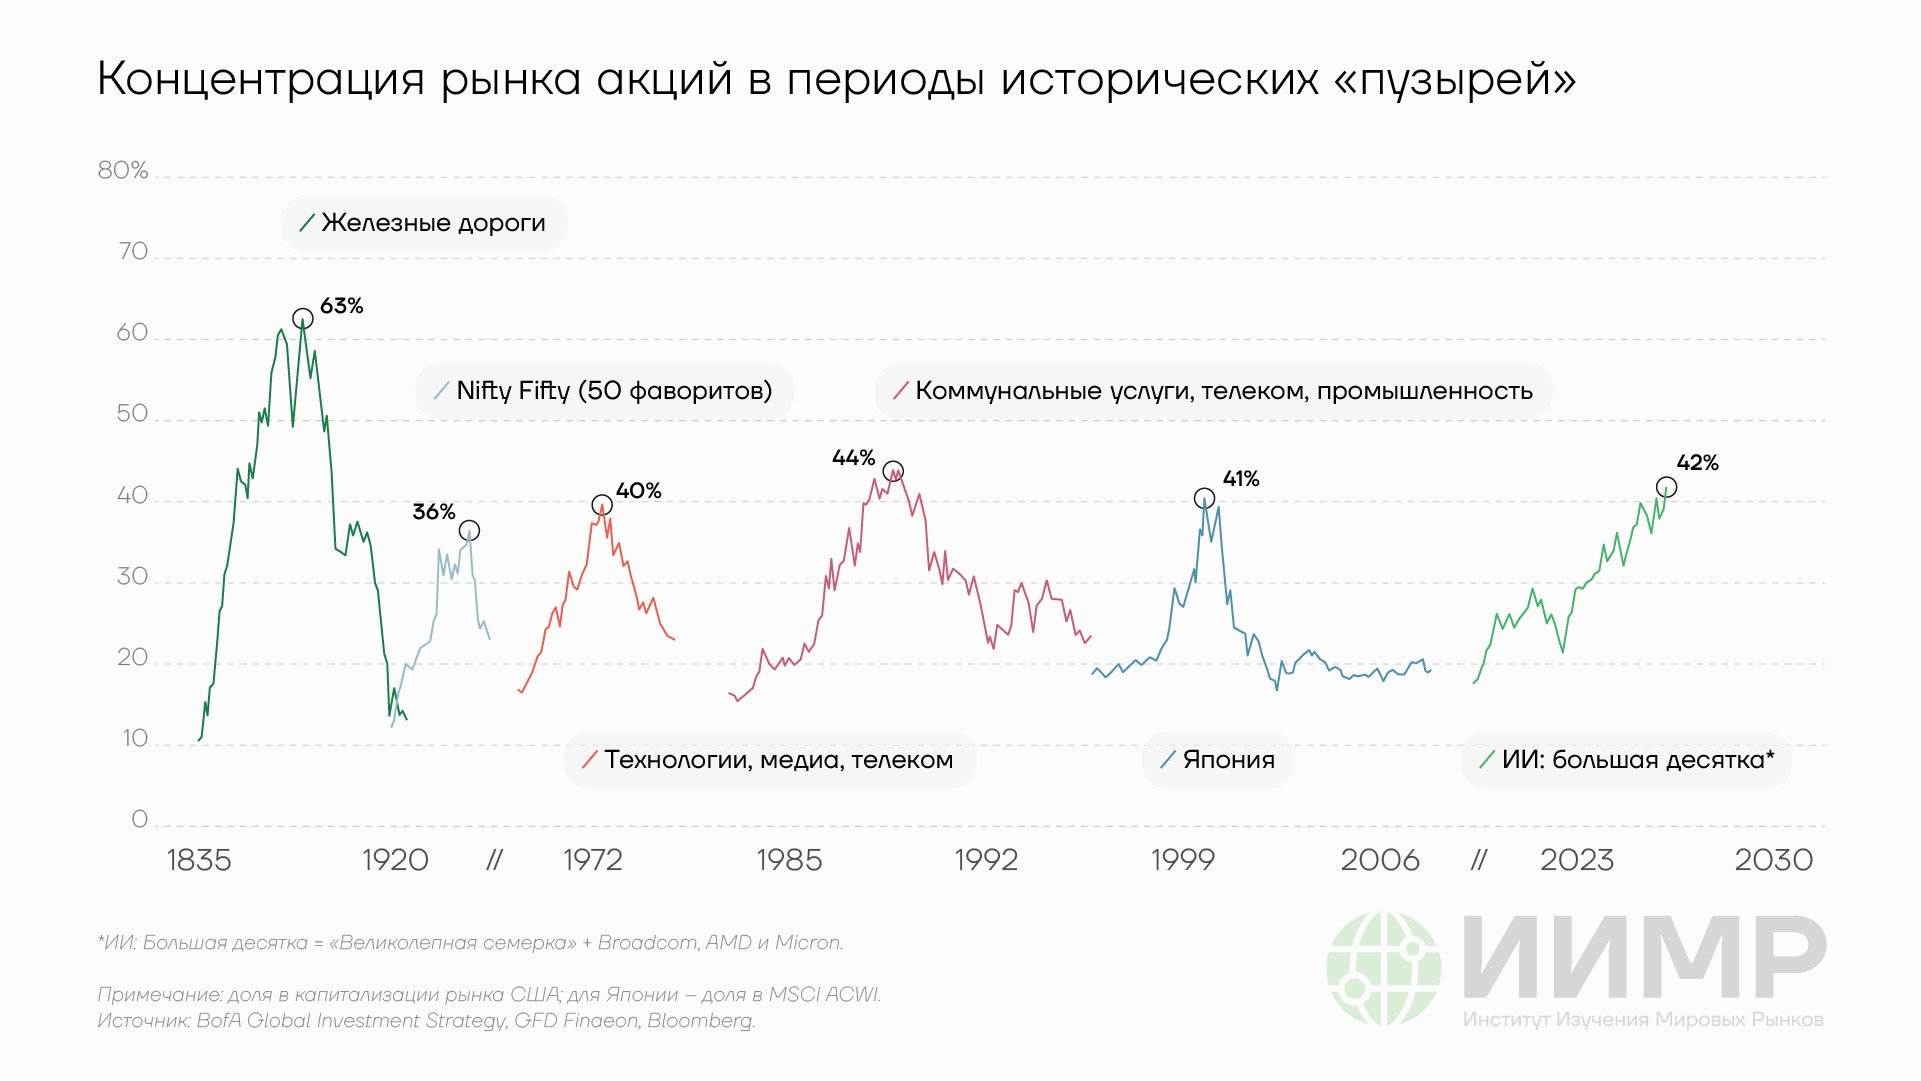
Концентрация рынка акций в период исторических "пузырей"
По оценкам JP Morgan, доля компаний сектора ИИ по состоянию на начала сентября 2026 года составила около 50,8% от общей капитализации индекса S&P 500. В индексе Nasdaq 100 доля компаний, напрямую связанных с сектором ИИ, еще выше, составляя более 70%. Для США подобные значения уже выше предыдущего пузыря в технологическом секторе, когда сегмент интернет-компаний ("доткомов") в 2000-е годы достиг доли на уровне около 41% от всего американского рынка акций.
Еще один потенциальный признак проблемных тенденций – рекордные значения коэффициента циклически скорректированного соотношения цены и прибыли (CAPE). В сентябре 2026 года данный индикатор для S&P 500 достиг уровня 41 – для американского рынка акций это всего 2-й пример, когда мультипликатор CAPE превысил отметку в 40 единиц. Абсолютный рекорд по этому индикатору был показан в декабре 1999 года, когда коэффициент CAPE для фондового рынка США составил 44.
Текущие диспропорции в стоимости американских компаний по сравнению с их прибылями также развивается на фоне рекордно высокой доли фондового рынка США по сравнению с объемами экономики, а также общего объема корпоративных затрат по сравнению с предыдущими инвестиционными бумами. По данным ФРБ Сент-Луиса, американский рынок акций по состоянию на начало августа 2026 года составляет 240% от объема ВВП США, что является абсолютным историческим рекордом. В ходе бума "доткомов" данный показатель составлял 144%.
По оценкам Брукингского института, одного из ведущих аналитических центров США, опубликованным в сентябре 2026 года, в период с 2025 по 2032 годы общий объем корпоративных затрат в сфере ИИ составит около $10,3 трлн, что для данного периода будет соответствовать усредненным значениям в 3,63% от ВВП США ежегодно. Данные цифры предполагаются в рамках реализации сценария строительства за этот период 182,8 Гигаватт новых мощностей ЦОД ИИ при средней стоимости строительства в $8,2 млрд за 200 МВт. Как предполагается, еще около 117,2 ГВт будут построены после 2032 года.
Прежние инфраструктурные бумы в США завершались серьезными финансовыми проблемами, когда формировалась комбинация факторов в виде падения спроса и ужесточения финансовых условий, а также в виде несовпадения в применении новой технологии и погашении долга, который был привлечен для финансирования внедрения технологий. На текущей стадии наблюдается усложнение и повышение рисков финансовой модели продолжения инвестиционного бума. Одновременно с обострением финансовых условий в неооблачном сегменте, все больше вопросов у инвесторов вызывают так называемые "теневые" долги ведущих корпораций по расходам в сфере ИИ. В ИИМР ранее отмечали, что, по отдельным оценкам, данные долговые обязательства, которые пока остаются вне балансов Microsoft, Amazon, Alphabet и других гигантов, уже достигли $3 трлн.
Вложения в инфраструктуру ИИ в США все более явно сопровождается ростом подобных "теневых" рисков. Дальнейшее увеличение объемов этой "тени" – это сознательный выбор американских компаний, которые за счет непрозрачных схем привлечения капитала пытаются компенсировать ужесточение условий кредитования и общую тенденции к повышению процентных ставок в мире. В июле 2007 года бывший гендиректор Citigroup Чак Принс, комментируя ситуацию с развитием проблем в ипотечном сегменте сабпрайм, заявил о том, что "пока [финансовая] музыка играет – надо танцевать". В этом контексте финансовый пузырь в ИИ в конце 2026 года продолжает расти, но, как и в ходе бумов в США, эта "музыка" может закончиться внезапно и спровоцировать массовый обвал.