

Доллары и счеты
Финансовая позиция многих развитых государств ухудшается из-за отсутствия реальных намерений у власти по сокращению государственных долгов. В условиях повышенных цен на энергоносители центральные банки развитых стран вынуждены повышать процентные ставки, однако, данные действия обостряют проблему накопленных суверенных долгов и в, свою очередь, ведут к долгосрочным про-инфляционным последствиям, а не к снижению инфляции.
На долговых рынках развитых стран продолжает развиваться тенденция повышения процентных ставок. В начале 4-го квартала 2026 года доходности по 10- и 30-летним гособлигациям США и Франции выросли до своих наиболее высоких значений с начала 2000-х годов. В Великобритании ставки по 10-летним бумагам выросли до максимума с 2007 года на уровне 5,51%, по 30-летним – до самой высокой отметки с 1998 года на уровне 6,03%. Среди основных причин подобных процентных антирекордов по суверенным долговым обязательствам развитых стран в 2026 году – ожидания дальнейшего сохранения высоких темпов инфляции в США и других странах; ожидания продолжения ужесточения монетарной политики; а также конвергенция определенных негативных долговых факторов.
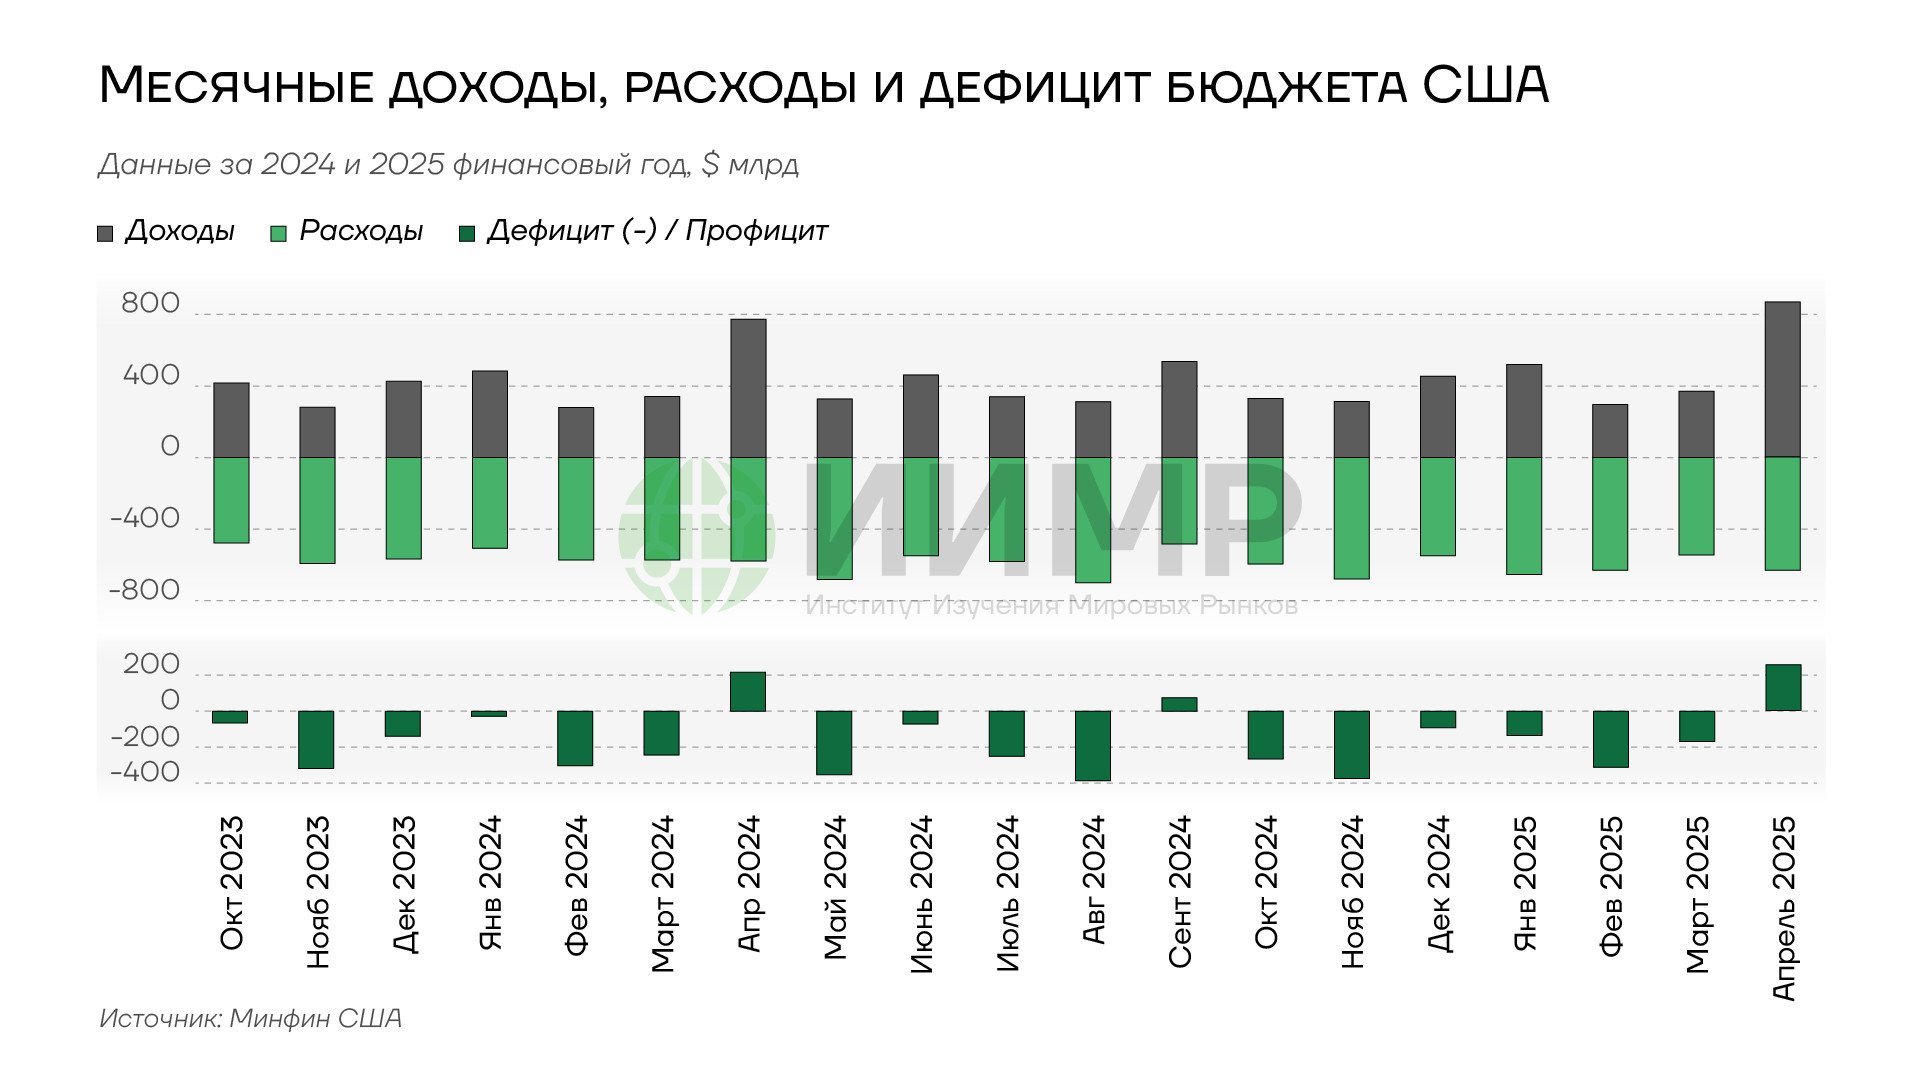
Месячные доходы, расходы и дефицит бюджета США 2023-2025гг
Один из таких факторов – несбалансированные бюджеты США, Великобритании и других развитых стран, в рамках которых расходы систематически превышают доходы. Данная ситуация вызвана нежеланием властей сокращать расходные статьи бюджета, наиболее крупные из которых для многих развитых государств касаются социальной сферы. В ИИМР ранее отмечали, что долгосрочный характер этой проблемы на примере деятельности различных американских администраций указывали в агентстве Moody’s, когда снизили кредитный рейтинг США в мае 2025 года с наивысшего уровня "Ааа" до "Aa1". О перспективах осложнения ситуации с суверенными долгами из-за безостановочного увеличения госрасходов, как отмечалось, также предупреждали в швейцарском Банке международных расчетов. Занимавший пост гендиректора БМР Аугустин Карстенс в 2025 году заявил о том, что "время сверхнизких процентных ставок осталось позади", при этом подчеркнув, что власти многих стран не только не сокращают госрасходы, а наоборот, принимают меры и программы, которые еще больше увеличат объем долговых обязательств.
В 2026 году обострение ситуации в сегменте госдолга и повышение инфляции для многих развитых стран начало приобретать устойчивые очертания. Все более заметным фактором как для долгового рынка, так и для развития инфляционной динамики при этом становятся действия центральных банков. На фоне продолжения СВО на Украине и конфликта США и Израиля против Ирана мировой энергетический кризис в 2026 году привел к резкому росту цен на нефть и природный газ, а также на автомобильное и авиационное топливо. Для экономики США, в частности, повышенная неопределенность из-за импортных пошлин, а также высокий спрос на промышленные металлы и другие активы из-за инфраструктурного бума в сфере технологий искусственного интеллекта – это дополнительные нюансы в общей инфляционной картине, основным драйвером которой стали рекордно высокие цены на дизельное топливо.
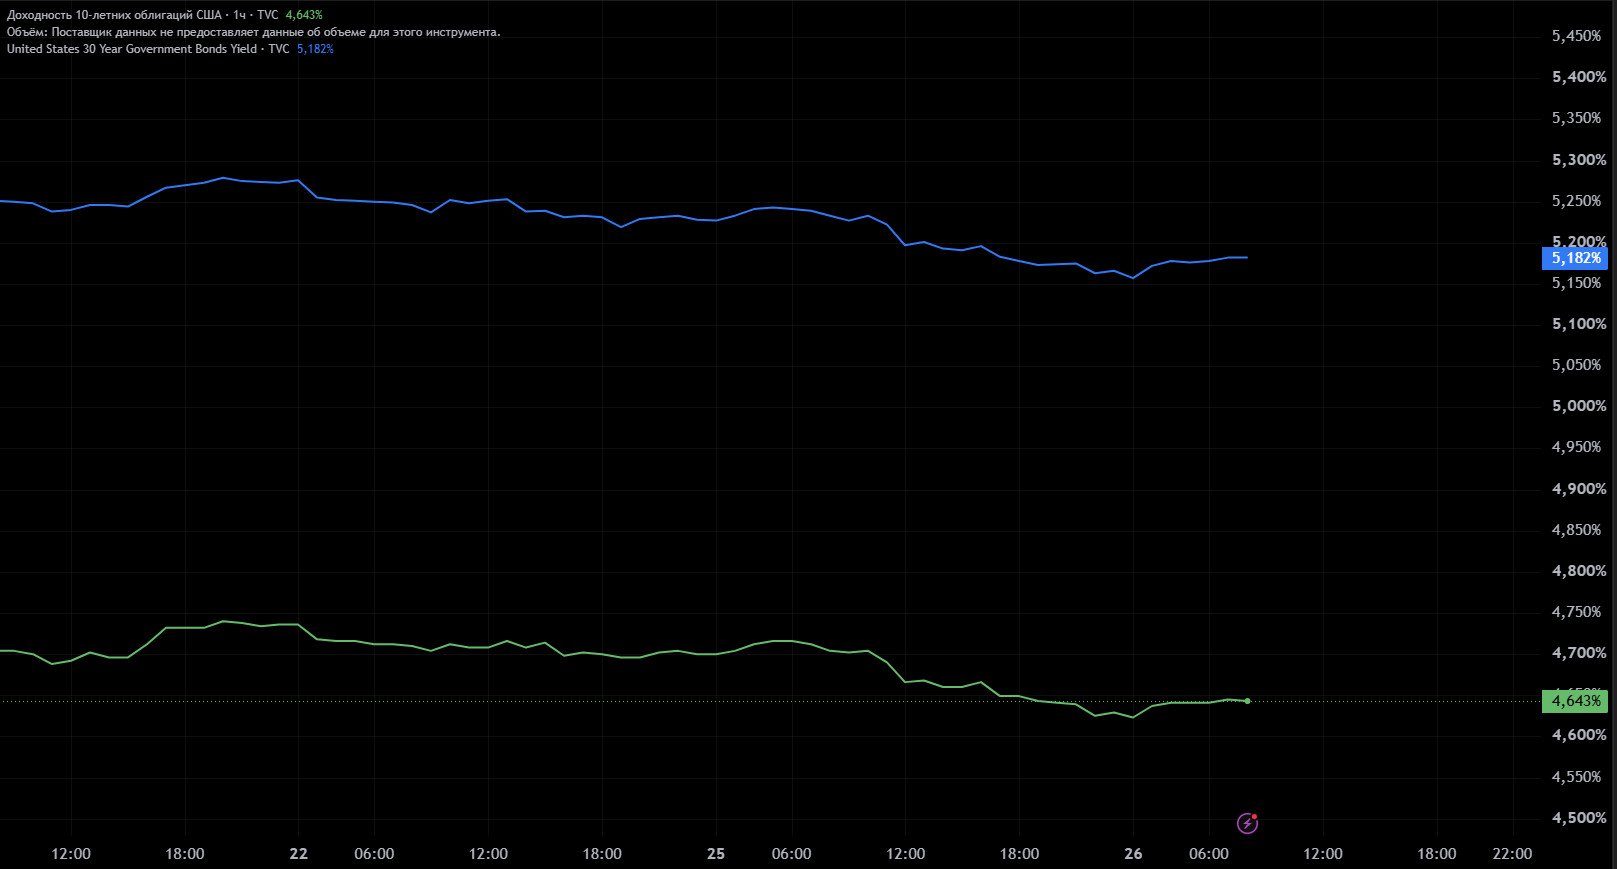
Доходности 10-ти и 30-летних облигаций США, август 2026 года
В данной ситуации в середине сентября ФРС США впервые с июля 2023 года приняла решение о повышении процентной ставки. Повышение ставки до диапазона 3,75–4%, скорее всего, будет не последним и вполне вероятно, что до конца 2026 года ФРС примет еще одно решение об ужесточении монетарной политики. В заявлении на сентябрьском заседании комитета по открытому рынку (FOMC) ФРС прогноз о возвращении инфляции до целевого уровня в 2% предполагает снижение к этому значению только в 2029 году. В конце сентября в своем выступлении член совета управляющих ФРС Майкл Барр отметил, что "не видит четкой тенденции по быстрому возвращению [темпов инфляции] к 2%", подчеркнув сохранение повышенного инфляционного импульса от возросших цен на энергоносители и капитальных затрат в сфере ИИ.
В ИИМР отмечали, что корпоративный бум в сфере ИИ заметно влияет не только на темпы инфляции, но и на долговой рынок. Реальный объем расходов ведущих американских корпораций существенно выше официально заявляемого, и для финансирования данных "теневых" затрат корпорации вынуждены активно использовать заемный капитал. Дополнительное предложение облигаций на долговом рынке со стороны частных компаний в этом плане сокращает доступный спрос на гособлигации США. В ИИМР также отмечали, что отдельные крупные инвесторы, в частности, Государственный пенсионный фонд Норвегии, крупнейший суверенный фонд в мире, который управляется подразделением норвежского центробанка, принял решение сократить инвестиции в американские "трежерис" и увеличить вложения в корпоративные долги технологического сектора США.
Для американского госдолга действия ФРС по сдерживанию инфляции и повышению процентных ставок становятся причиной повышения стоимости его обслуживания, а также дальнейшего роста его объема. Сейчас, тем самым, складывается довольно парадоксальная ситуация, когда американский центробанк не только не может "облегчить" долговое бремя для бюджета США, но и усугубляет его.
Уровень инфляции в 2% был официально обозначен в качестве целевого в ФРС в 2012 году, однако, как отмечали ранее в ФРБ Ричмонда, вопрос о формировании подобного значения обсуждался на протяжении ряда десятилетий до этого. Вполне очевидно, что ситуация с инфляцией, энергетической безопасностью, а также общим размером госдолга в США по сравнению с 2012 годом ($16,05 трлн) в 2026 году (>$40 трлн) заметно изменилась.
Темпы инфляции в США остаются выше целевого уровня в 2% на протяжении более 5 последних лет – с марта 2021 года. В отдельные периоды 2023–2024 годов показатель ненадолго приближался к целевому уровню, составляя около 2,3%, однако, начиная с 4 квартала 2025 года, инфляция в США в целом остается скорее вблизи или выше 3%, чем к цели ФРС в 2%.
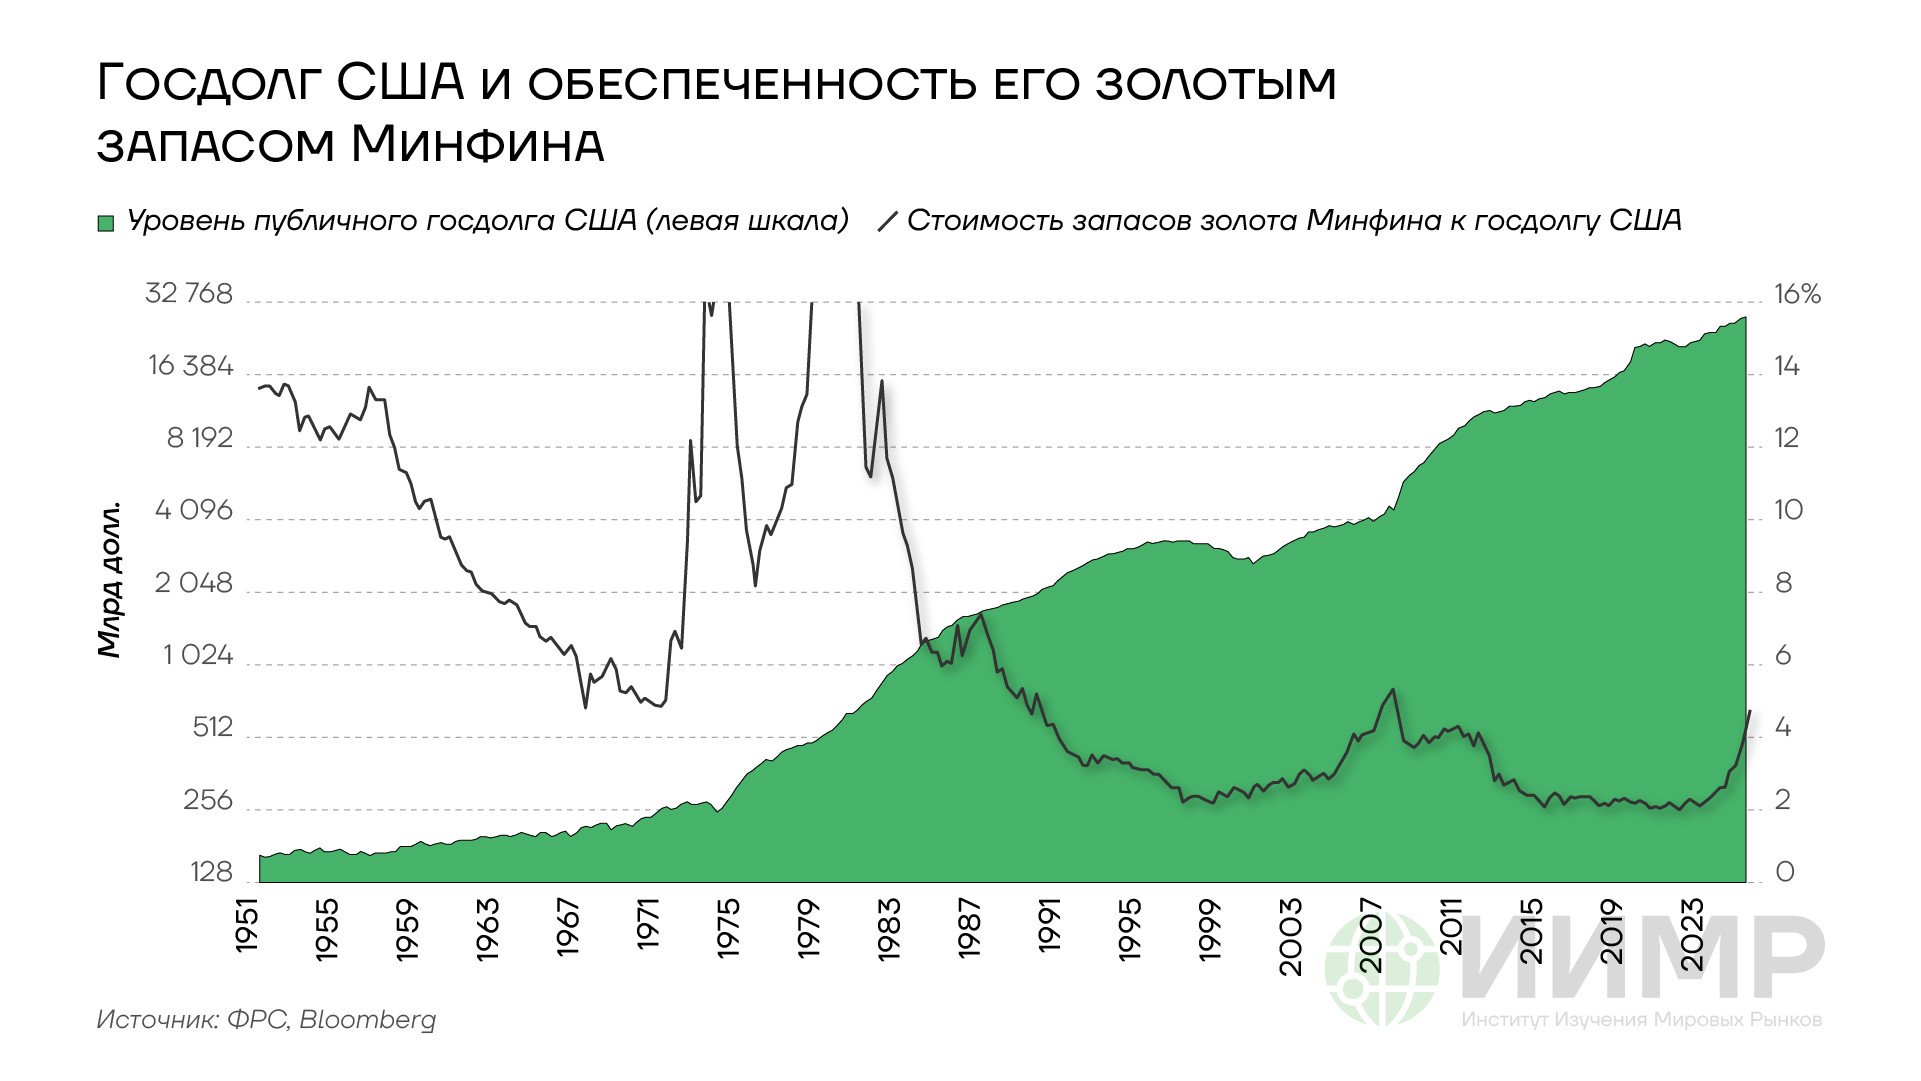
Госдолг США и обеспеченность его золотым запасом Минфина
Из-за накопленного объема госдолга в $40 трлн текущее увеличение процентных ставок, однако, потенциально приобретает гораздо более серьезные последствия для США, чем сдерживание инфляции. Можно вполне объективно утверждать, что один из основных мандатов ФРС – а также других ЦБ развитых стран в лице Банка Англии и ЕЦБ – в виде обеспечения ценовой стабильности в настоящее время вступает в противоречие с долговой и фискальной стабильностью. Для стран подобная ситуация, когда динамика, связанная с повышенным объемом долговых обязательств, начинает становиться преобладающей по сравнению с монетарными функциями ЦБ, описывается как "фискальное доминирование". Вероятность обострения рисков для фискальной и долговой стабильности из-за действий центробанка по сохранению ценовой стабильности в 2024 году обозначали в ЕЦБ, отмечая, что регуляторам в подобных условиях необходимо "более аккуратно" повышать ставки для сдерживания инфляции.
Можно отметить двоякий эффект от повышения процентных ставок центробанка, который не упомянули в ЕЦБ. Начало ужесточения монетарной политики ФРС США, с повышением в сентябре и продолжением цикла в дальнейшем, в условиях повышенных цен на энергоносители и накопленного госдолга США становится более ярко выраженным про-инфляционным фактором. С одной стороны, рост процентных ставок повышает стоимость обслуживания госдолга, что, в свою очередь, в дальнейшем ведет к более высокому дефициту федерального бюджета. Для финансирования более высокого, чем предполагалось, расхождения между доходами и расходами американские власти вынуждены увеличивать объем заимствований. С другой стороны, более высокие процентные платежи, которые получают держатели американского госдолга, в свою очередь, поступают в виде повышенных расходов в экономику США, что также ведет к повышению инфляции.
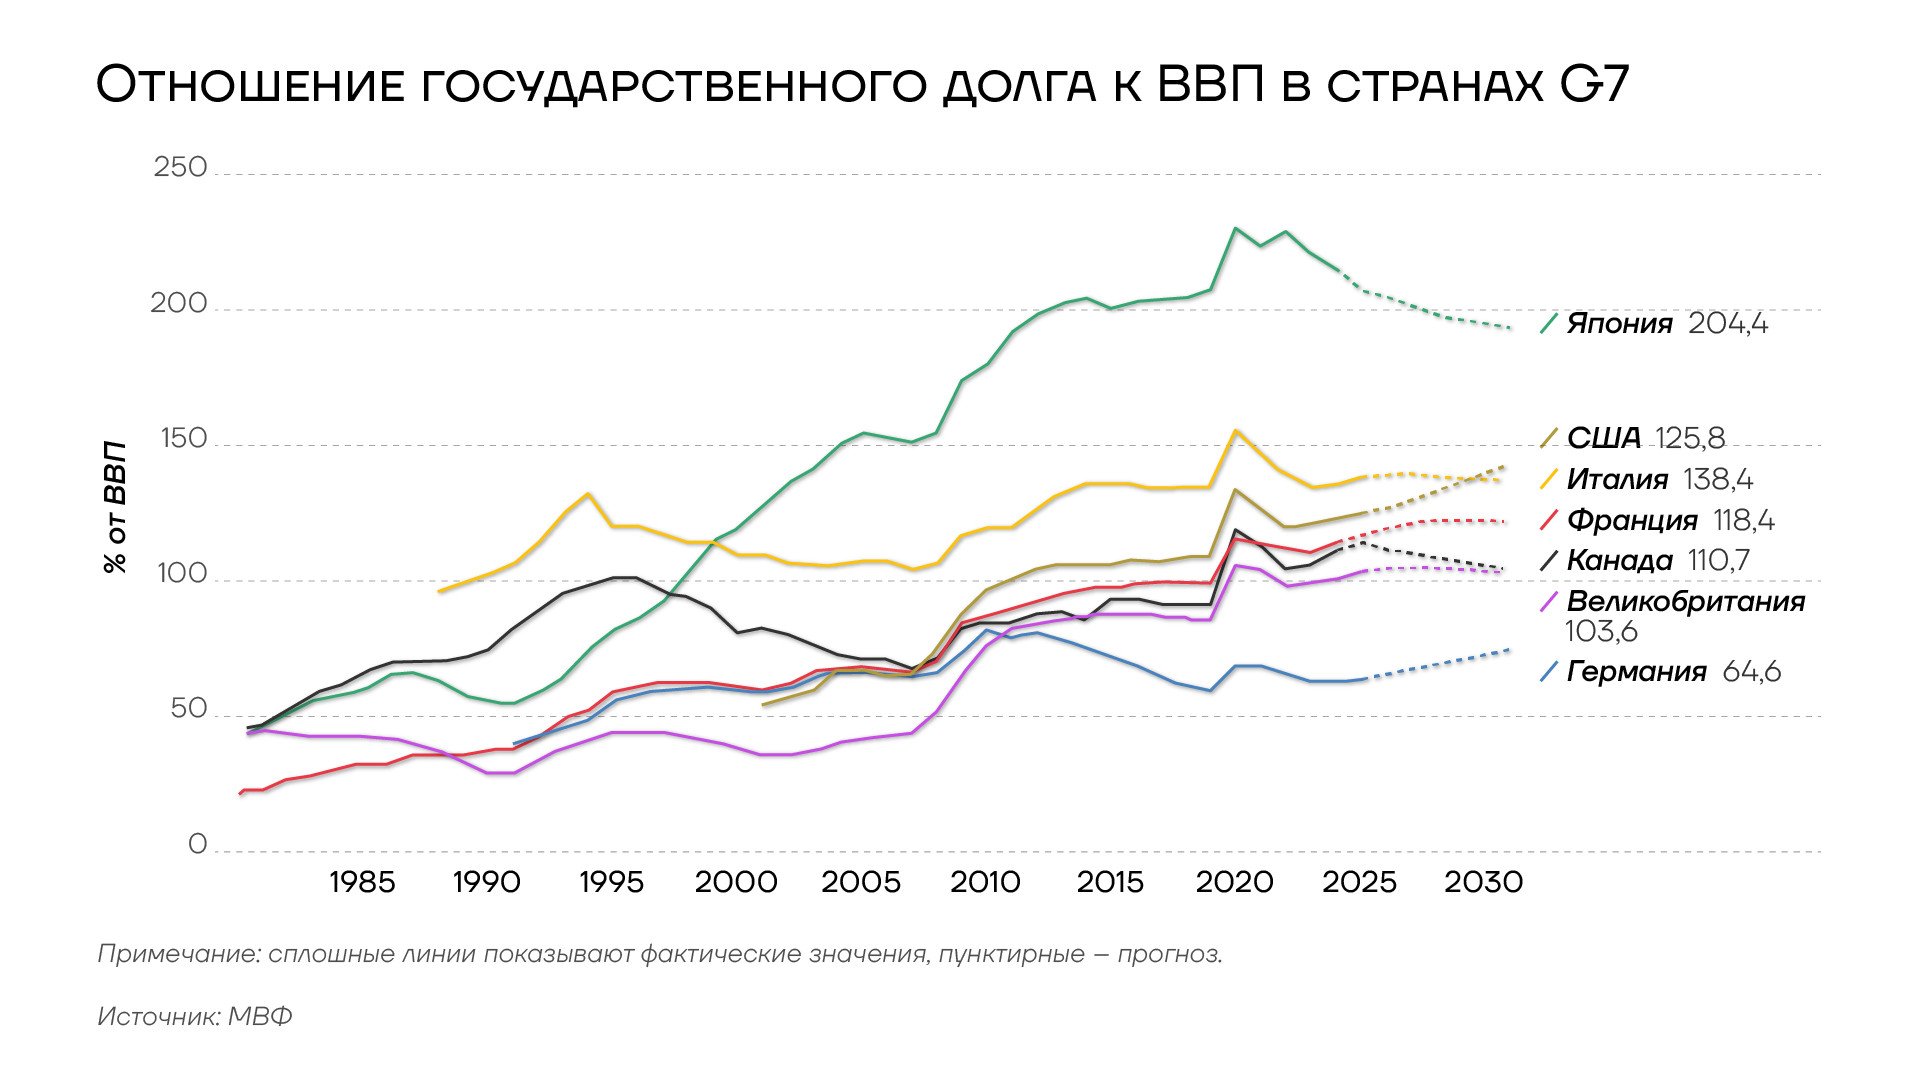
Отношение госдолга к ВВП в странах G-7, 1980-2030гг.
Один из конкретных примеров данной динамики – прогнозируемый рост процентных платежей США по госдолгу, а также долгосрочное увеличение бюджетного дефицита и соотношения госдолга к ВВП страны. В конце сентября 2026 года бюджетное управление Конгресса США (CBO) опубликовало обновленный прогноз по развитию данных параметров. В оценках CBO в частности, дается экстраполяция отмеченных выше параметров "при сценарии, когда процентные ставки выше на 1% предыдущего прогноза". Предыдущий прогноз организации был опубликован в феврале 2026 года и предполагал сохранение процентных ставок по 10-летним гособлигациям США на уровне 4% в долгосрочной перспективе. Обновленный прогноз, тем самым, учитывает ставки по десятилетним "трежерис" на уровне 5%. При сохранении такого уровня ставок, как отмечается, показатель госдолга к ВВП США к 2056 году увеличится не до 175%, а до 222%. Дефицит бюджета США при этом составит не 9,1%, а 14% ВВП. Ежегодный объем процентных платежей по госдолгу США при ставках в 5%, как прогнозируют в CBO, составят $2,5 трлн в 2036 году и $10,6 трлн в 2056 году. В сценарии сохранения ставок на уровне 5% в течение 2026–2056 годов США придется в целом заплатить на $35,7 трлн больше за данный период в рамках обслуживания госдолга. Текущий уровень доходностей по 10-летним гособлигациям США составляет 5,2–5,3%. В сентябре уже озвучивались отдельные оценки, в частности, голландским банком ING, относительно рисков дальнейшего движения ставок к еще более высокому уровню в 6%. В конце сентября на фоне продолжающегося роста процентных ставок по гособлигациям США и ряда других развитых стран о повышении рисков фискального доминирования также высказались в швейцарской управляющей компании Pictet.