Падение рынка, знак доллара США, абстракция,
Компании-операторы специализированных центров обработки данных, которые строятся в рамках инфраструктурного бума технологий искусственного интеллекта, все более явно ведут себя как наиболее слабое звено данного инвестиционного цикла. Высокая волатильность как по фондовым, так и долговым активам неооблачных фирм, многие из которых имеют так называемый "мусорный" кредитный рейтинг, отражает сомнения инвесторов в способности данных фирм функционировать в условиях повышенных процентных ставок в ближайшей перспективе.
Финансовый сектор США демонстрирует сомнения в оценках стабильности определенных компаний, вовлеченных в реализацию инфраструктурного бума в сфере технологий искусственного интеллекта. Ряд крупнейших американских "гиперскейлеров", в лице Amazon, Microsoft, Meta [запрещена в РФ] и Google владеют существенным объемом вычислительных мощностей, а также собственными решениями в сфере ИИ. До недавнего времени компании даже генерировали существенные свободные денежные потоки.
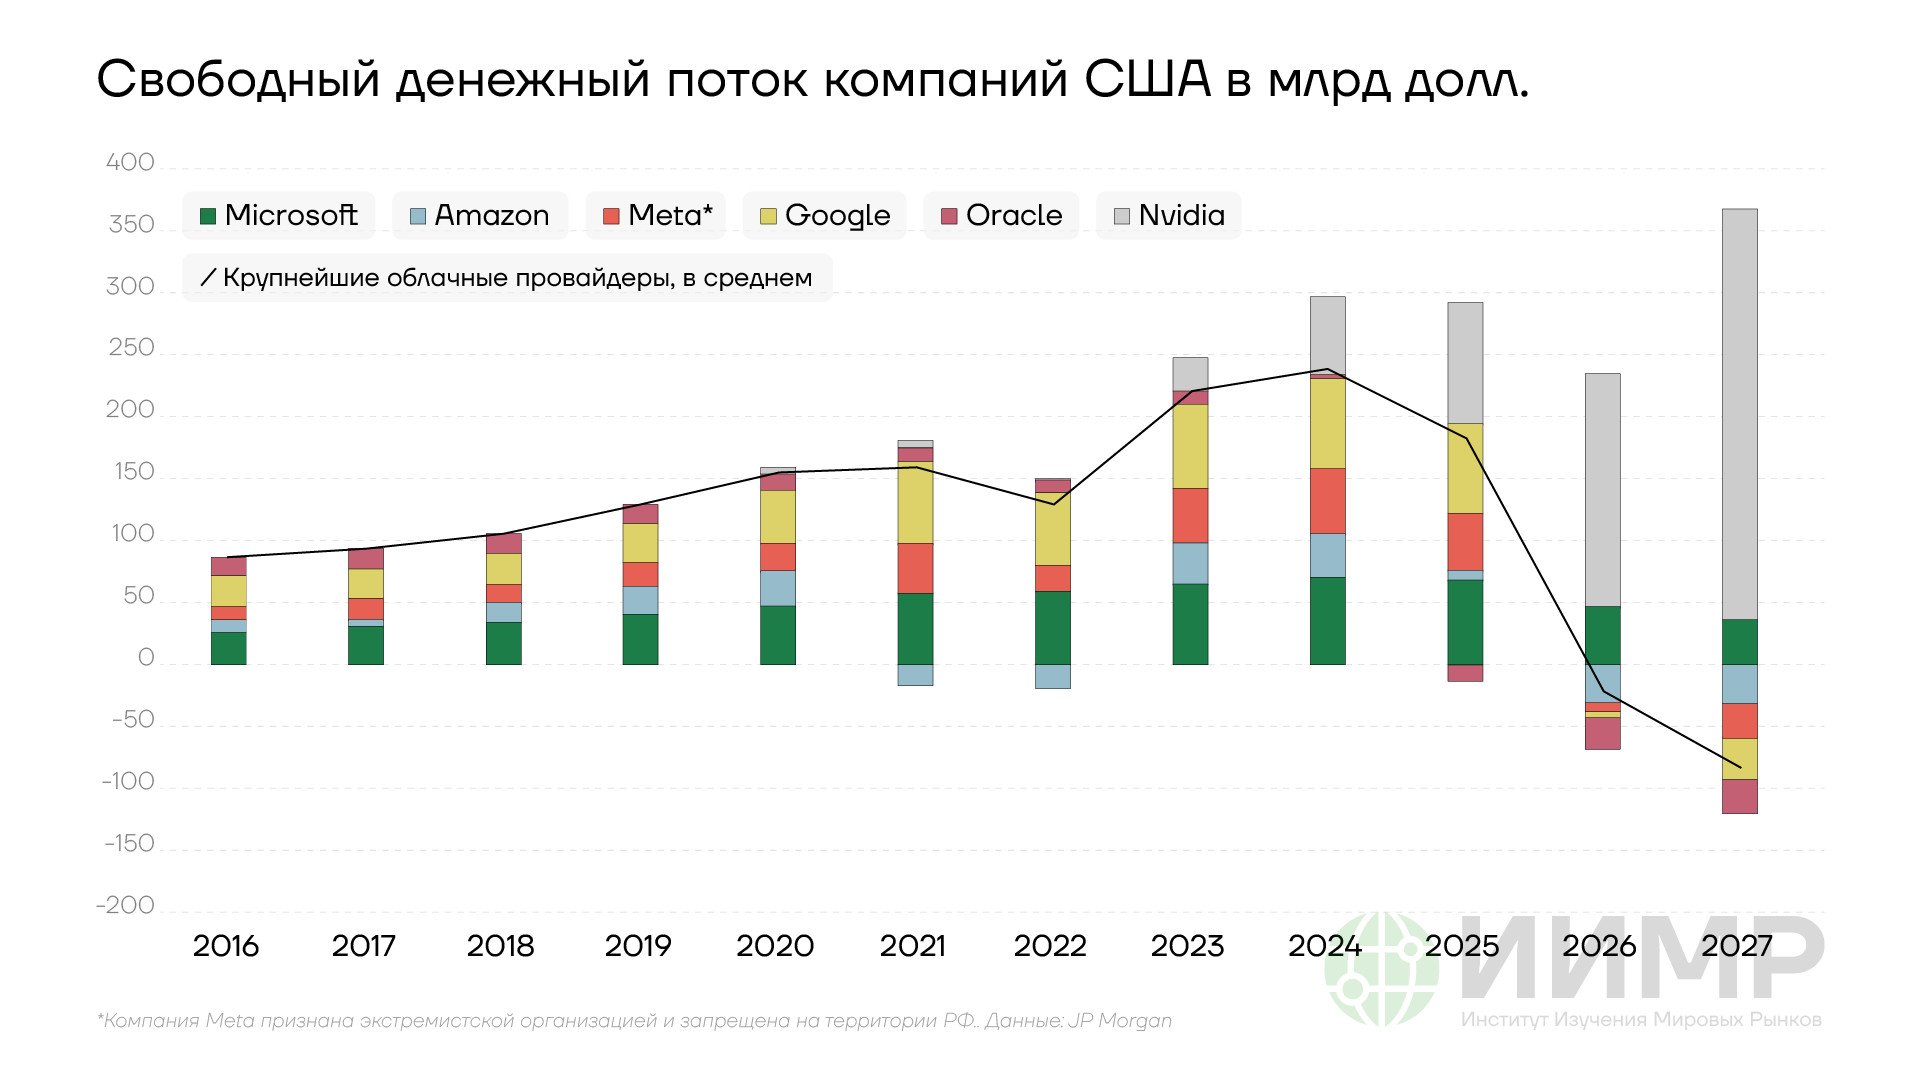
Свободный денежный поток технологических компаний в США
В отличие от крупнейших корпораций неооблачные провайдеры услуг в сфере ИИ – CoreWeave, IREN, TeraWulf и ряд других не имеют дополнительных существенных источников дохода, не владеют инфраструктурой ИИ, а сдают в аренду вычислительные мощности, которые, в свою очередь, они приобретают у других компаний. В этом контексте неооблачные компании в намного большей степени, чем ведущие технологические корпорации США, зависят от "ухудшения финансовой погоды". На текущем этапе "неооблака" начинаются сталкиваться с заметным ростом стоимости привлечения заемных средств, а также с реальными проблемами по привлечению кредитования как такового.
Проблемы с привлечением финансирования, как отмечали в ИИМР, привели к отмене первичного размещения акций австралийской компании-оператора ЦОД Firmus. В 2026 году также были отмечены IPO других неооблачных компаний – AirTrunk и SB Energy. Одним из последних примеров проблем в данном сегменте стал обвал котировок Elice, южнокорейского оператора ЦОД – сразу после первичного размещения акций 19 октября, акции компании обвалились более чем на 30%.
Опасения относительно финансового состояния неооблачного сектора США обостряются на фоне резкого увеличения их долгой нагрузки за прошедший год. Из десяти крупнейших неооблачных компаний США, чьи акции торгуются на биржевых площадках, только 2 компании в настоящее время являются прибыльными, при этом общий объем их долгов составляет $100 млрд, в 3 раза превышая показатели их совокупной годовой выручки. Одним из основных примеров данной динамики является компания CoreWeave: по состоянию на второй квартал 2026 года объем долгов компании вырос с 15 до $52 млрд. Процентные платежи по долговым обязательствам компании выросли более чем в 2 раза – с $267 млн в июне 2025 года до $640 млн в июне 2026 года.
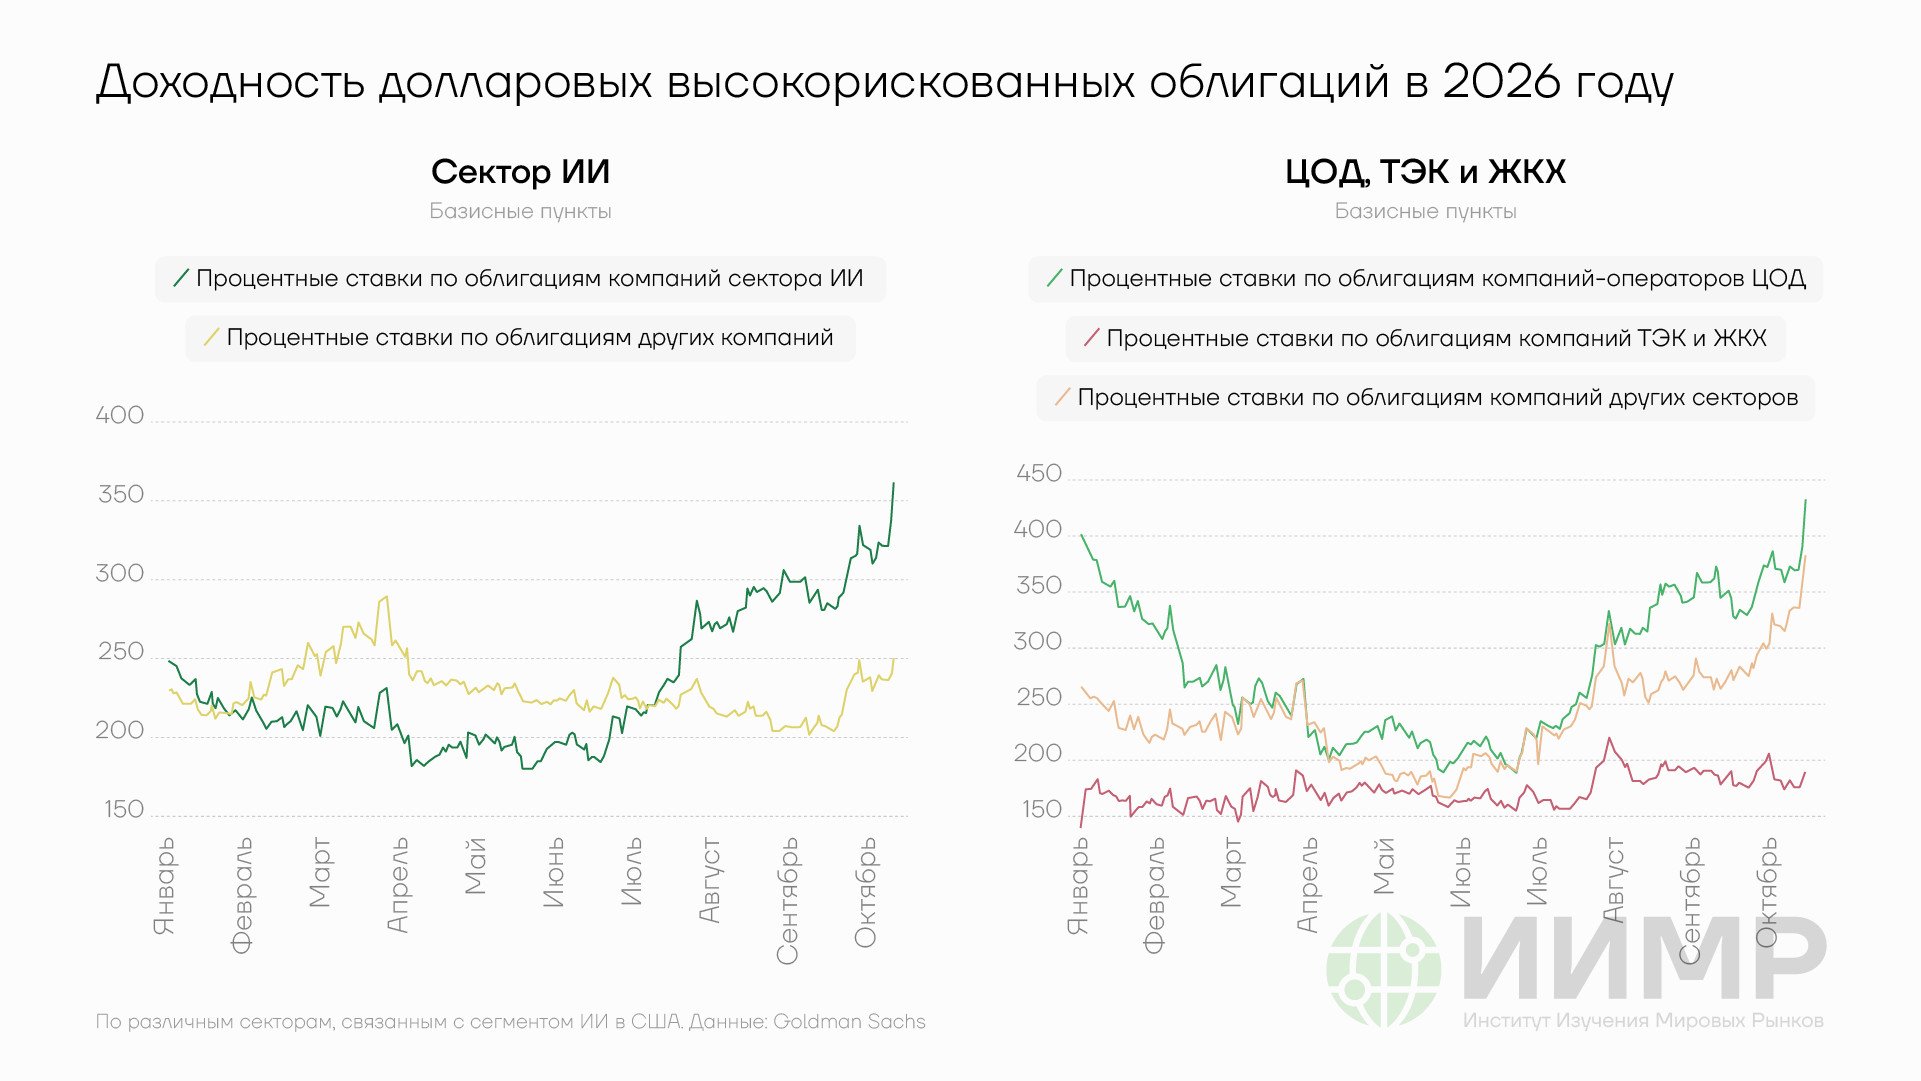
Доходность долларовых высокорисковых облигаций в 2026 году
Высокую зависимость этого и других неооблачных провайдеров США от использования кредитного плеча вкупе с растущими затратами на обслуживание уже накопленных долговых обязательств в середине октября 2026 года отметили в компании Gartner. В докладе было отмечено, что в ближайшие несколько лет сектор ждет значительная консолидация и более 80% текущих компаний данного сектора могут либо обанкротиться, либо будут поглощены другими фирмами.
Публикация доклада 14 сентября привела к серьезной переоценке риска на фондовых и долговых рынках. В частности, по оценкам Goldman Sachs, в течение недели с 12 по 16 октября в США было отмечено самый крупный объем чистых продаж активов со стороны хедж-фондов в технологическом секторе с 2016 года. В банке отметили, что сокращение позиции хедж-фондов в секторе произошло за счет существенного увеличения коротких позиций, а не за счет массового сворачивания длинных. Данный контекст дает основание полагать, что финансовая ставка на ИИ по-прежнему остается в силе, но при этом хедж-фонды стремятся активнее хеджировать риски инвестиций в этом сегменте.
Падение котировок CoreWeave 14 октября составило 15,5%, за неделю акции компании упали примерно на 25%, при этом процентные ставки по определенным долговым обязательствам компании выросли до уровней выше 15%. Котировки таких фирм как TeraWulf, Cipher, IREN и ряда других неооблачных операторов также продемонстрировали двузначное снижение в течение недели. Можно отметить, что на текущей стадии между такими компаниями как Meta [запрещена в РФ], Google, Amazon, Microsoft и неооблачными провайдерами в США сформировался разрыв в стоимости кредитования, который доходит до 10%. Доходности по высокорискованным облигациям по состоянию на середину октября выросли до 371 базисного пункта, при этом ставки по другим корпоративным облигациям, не связанным с сегментом ИИ, за неделю повышенной волатильности на финансовых рынках практически не изменились.
Перспективы дальнейшего развития инфраструктурного бума в США осложняются тем, что помимо CoreWeave в число компаний, которые показывают все более нестабильную динамику, также переходит Oracle. В течение года акции компании неоднократно демонстрировали повышенную волатильность, с движениями выше 10% за одну торговую сессию. При этом Oracle, как и другие неооблачные компании, также сталкивается с проблемами с кредитованием. Примерами этого стали длительные сроки размещения, а также схожая динамика, которую демонстрируют облигации по ряду проектов ЦОД ИИ.
По одному из проектов Oracle группе банков в лице JP Morgan и MUFG потребовалось более 6 месяцев, чтобы завершить размещения кредита. При этом кредитные займы Oracle по проекту ЦОД Jupiter, а также ЦОД в Мичигане торгуются с существенным дисконтом, демонстрируя схожую динамику с высокорискованными облигациями неооблачных операторов. Это довольно опасная тенденция – Oracle является ключевым партнером крупнейших американских корпораций в целом ряде сделок в создании новых инфраструктурных мощностей в ИИ.
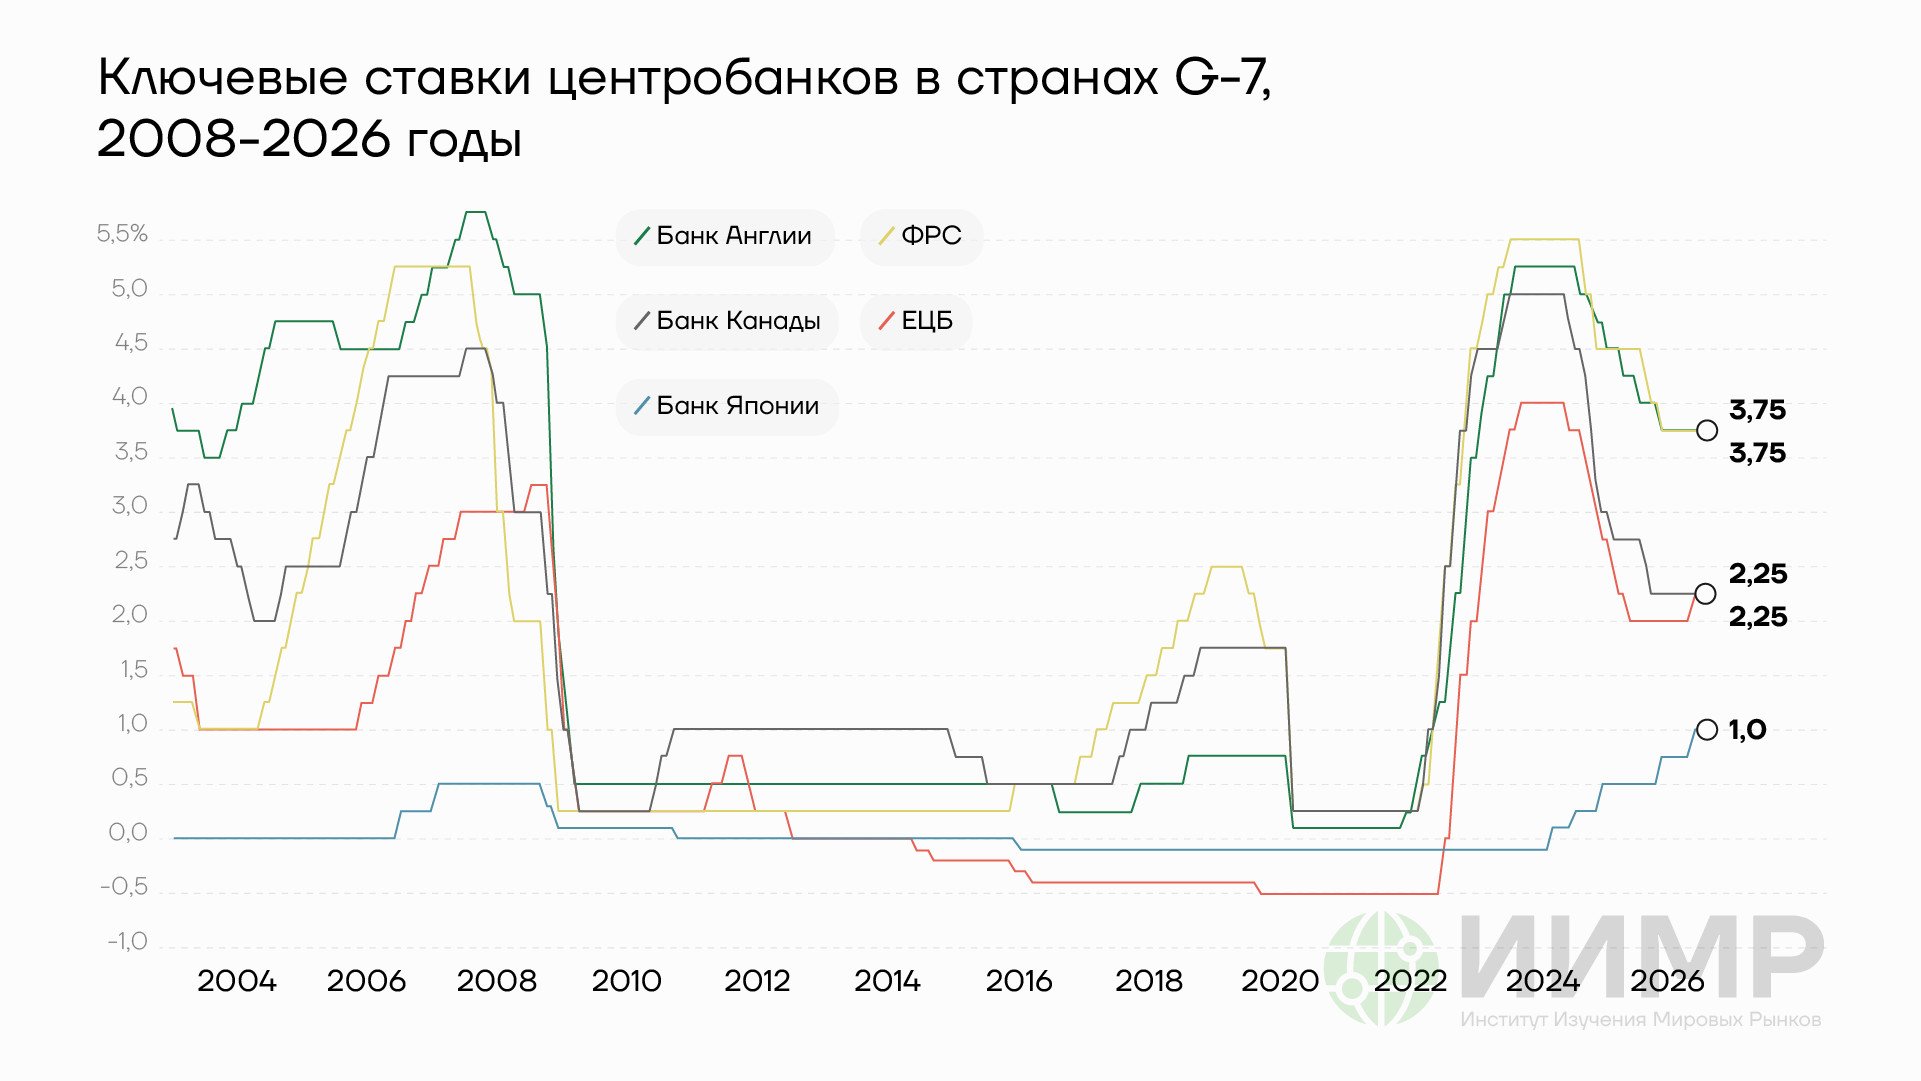
Ключевые ставки центробанков в странах G-7, 2008-2026гг
Обострение финансовой ситуации для ключевых компаний в сегменте ИИ развивается на фоне ожиданий дальнейшего роста процентных ставок. 2027 год в этом плане может стать еще более сложным этапом в плане привлечения и обслуживания кредитования для многих компаний сегмента ИИ.
Продолжение инфраструктурного бума в ИИ ведет к повышению инфляции и данный фактор в настоящее время открыто отмечается со стороны руководства ФРС, ЕЦБ и других мировых центробанков. Основными ограничениями его дальнейшего развития на текущем этапе являются растущие задержки в процессе ввода новых инфраструктурных мощностей, а также более жесткие финансовые условия. Компании сегмента ИИ все более явно формируют для самих себя отрицательную обратную связь: продолжение бума в секторе ведет к повышению инфляции, которая, в свою очередь, ведет к более высоким процентным ставкам, что повышает стоимость финансирования проектов. Данная динамика начинает усиливаться как раз в тот момент, когда многим неооблачным операторам и другим компаниям сектора в 2027–2028 годы придется одновременно рефинансировать уже накопленный существенный объем кредитных средств, а также привлекать новые долговые обязательства.