Траты на ИИ, абстракция
Банковский сектор начинает более тщательно подходить к оценке проектов в сфере технологий искусственного интеллекта при выделении финансирования. Обострение данной тенденции, а также повышенная волатильность на долговых рынках становятся преградой на пути американских корпораций к прогнозируемому увеличению расходов в сфере ИИ в 2027 году за счет активного привлечения заемных средств. Ряд азиатских стран смогли заметно увеличить экспорт комплектующих для технологического наполнения центров обработки данных ИИ, однако, в свете появления определенных рисков охлаждения инвестиционного цикла устойчивость этой тенденции под вопросом.
Рекордные капитальные затраты в сфере технологий искусственного интеллекта привели к повышению доли и значимости сектора для США, а также ряда стран Азии. Для крупных американских корпораций технологического сектора продолжающаяся гонка строительства вычислительных мощностей в сфере ИИ радикально изменила их финансовые балансы с переходом от генерации масштабных свободных денежных потоков к зависимости от привлечения крупных объемов заемных средств. В частности, в июле в рамках отчетности за 2 квартал 2026 года в Alphabet сообщили об отрицательном денежном потоке в размере $5,9 млрд, подобные финансовые условия на фоне высоких расходов в сфере ИИ для компании сформировались впервые с момента проведения первичного размещения акций в 2004 году.
Среди других крупных компаний Meta [запрещена в РФ] по итогам 2 квартала 2026 года фактически также оказалась на грани дефицита свободного денежного потока (показатель упал на 91% до $784 млн) и, как ожидается, может продемонстрировать отрицательный денежный поток на уровне до $24 млрд в 2027 году. По прогнозам JP Morgan, совокупный показатель денежного потока для крупнейших компаний в сфере облачных вычислений и ЦОД – Amazon, Microsoft, Alphabet, Meta [запрещена в РФ] и Oracle – в 2026 году будет отрицательным на уровне $18 млрд. В 2027 году показатель опустится еще ниже, с формированием отрицательного денежного потока в размере $83 млрд. По мере истощения собственного денежного потока в 2026 году крупнейшие компании технологического сектора США по объему затрат в сфере ИИ также начали все боле явно демонстрировать накопление "теневого" долга.
Реальный уровень расходов крупнейших корпораций США в сфере ИИ, как отмечали в ИИМР, выше официально заявленных – часть капитальных затрат в секторе была выполнен за счет "теневых" долговых обязательств, которые пока остаются вне балансов компаний и будут отражены в них только, после ввода в строй новых вычислительных мощностей ЦОД по определенным проектам.
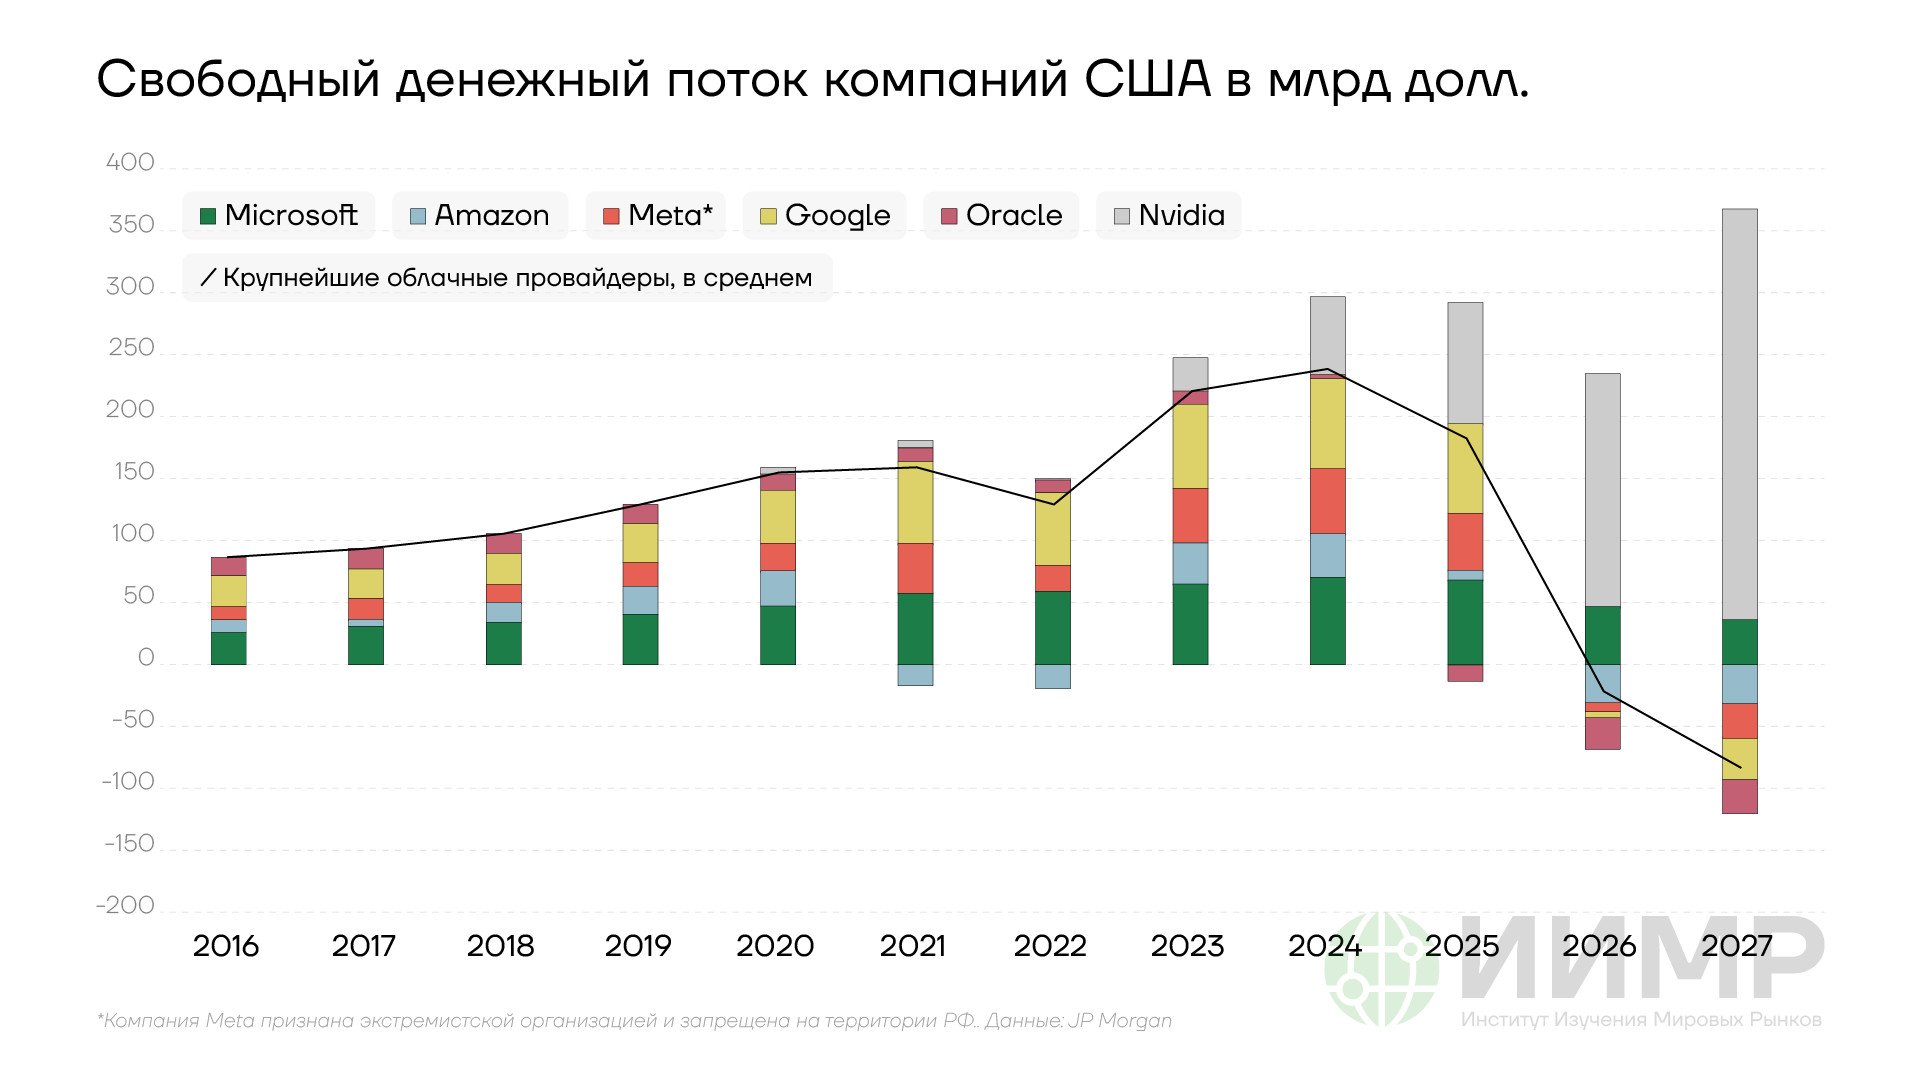
Свободный денежный поток технологических компаний в США
Текущая стадия развития ИИ для большинства крупных американских корпораций в целом все более явно превращается в гонку строительства вычислительных мощностей, в которой основной преградой становится доступность заемного финансирования и его стоимость. В ИИМР отмечали, что ожидаемый уровень затрат в ИИ по итогам 2026 года, составит около $775 млрд. Согласно предварительным оценкам около $250 млрд из этой суммы составляют кредитные средства. В 2027 году капитальные затраты в сфере ИИ в США, согласно ряду прогнозов могут вырасти до нового рекорда в $1–1,2 трлн. Для достижения данного показателя, по оценкам Goldman Sachs, американским корпорациям в 2027 году потребуется привлечь около $400–420 млрд нового кредитования. В мировом масштабе цифры, скорее всего будут более высокими, в частности, с учетом прогнозных оценок Morgan Stanley по общему объему новых долгов, связанных с ИИ, на уровне $570 млрд в 2026 году.
Проблемы в привлечении еще большего объема заемных средств в 2027 году могут, и скорее всего, возникнут как из-за ухудшения собственных финансовых показателей компаний, так и из-за повышенной волатильности долговых рынков. Дополнительные объемы корпоративного долга в данном случае начинают все активнее конкурировать за спрос с суверенными облигациями в условиях растущих процентных ставок. Данную ситуацию можно сравнить с конкуренцией за СПГ между европейскими и азиатскими покупателями – американские корпорации становятся более активным конкурентом для США, а также других стран мира, которые активно наращивают свои долги.
Признаки ужесточения кредитования в сфере ИИ, по состоянию на 3 квартал 2026 года, уже явно развиваются на долговом рынке. Среди них, в частности, можно отметить заметное снижение стоимости долговых обязательств по проекту ЦОД Jupiter компании Oracle на вторичном рынке. Данный проект в американском штате Нью-Мексико должен был стать одной из ключевых площадок в рамках проекта Stargate, запущенного в самом начале второго президентского срока Трампа. Однако, по состоянию на октябрь 2026 года проект столкнулся с серьезным задержками – как из-за протестов со стороны местного населения, так и из-за проблем с реализацией энергообеспечения. В середине сентября 2026 года долговые обязательства оценивались на уровне 89–91 цент за доллар, 10 октября данный показатель упал до 85 центов за доллар. Тем самым, вполне явно проявляются опасения относительно кредитного качества недостроенных активов Oracle.
В начале октября 2026 года также не состоялось запланированное первичное размещений акций австралийской компании Firmus Grid за счет которого компания рассчитывала привлечь до $5,5 млрд с общей оценкой стоимости компании в $30 млрд. Дополнительный косвенный признак некоторого охлаждения кредитного импульса в сфере ИИ – заметное сокращение привлечения финансирования. По оценкам Morgan Stanley, которые привели в издании Financial Times, в сентябре объем привлечения долговых обязательств, связанных с проектами в ИИ, составил лишь $23 млрд в мировом масштабе, что существенно ниже пиковых значений 2026 года по привлечению заемных средств в сфере ИИ на уровне $113 млрд.
По мере продолжения инфраструктурного бума кредитование проектов потенциально становится более избирательным как из-за нюансов, связанных с реализацией отдельных проектов, так и по причине сохранения общих опасений относительно рентабельности инвестиций в ИИ. Подобные опасения в виде недостаточных объемов выручки сегмента ИИ, в частности, были отражены в докладе компании Bain & Company, опубликованном в конце сентября. По оценкам компании, для окупаемости затрачиваемых корпоративных инвестиций к 2031 году сектор ИИ должен будет в состоянии генерировать годовую выручку в размере около $6 трлн. В компании считают, что существующие услуги и продукция в сфере ИИ будут способны создать выручку лишь в размере около $1,8 трлн – доходы в размере еще около $4,2 трлн компаниям придется искать в других сегментах в виде воплощенного агентного ИИ и автономных систем.
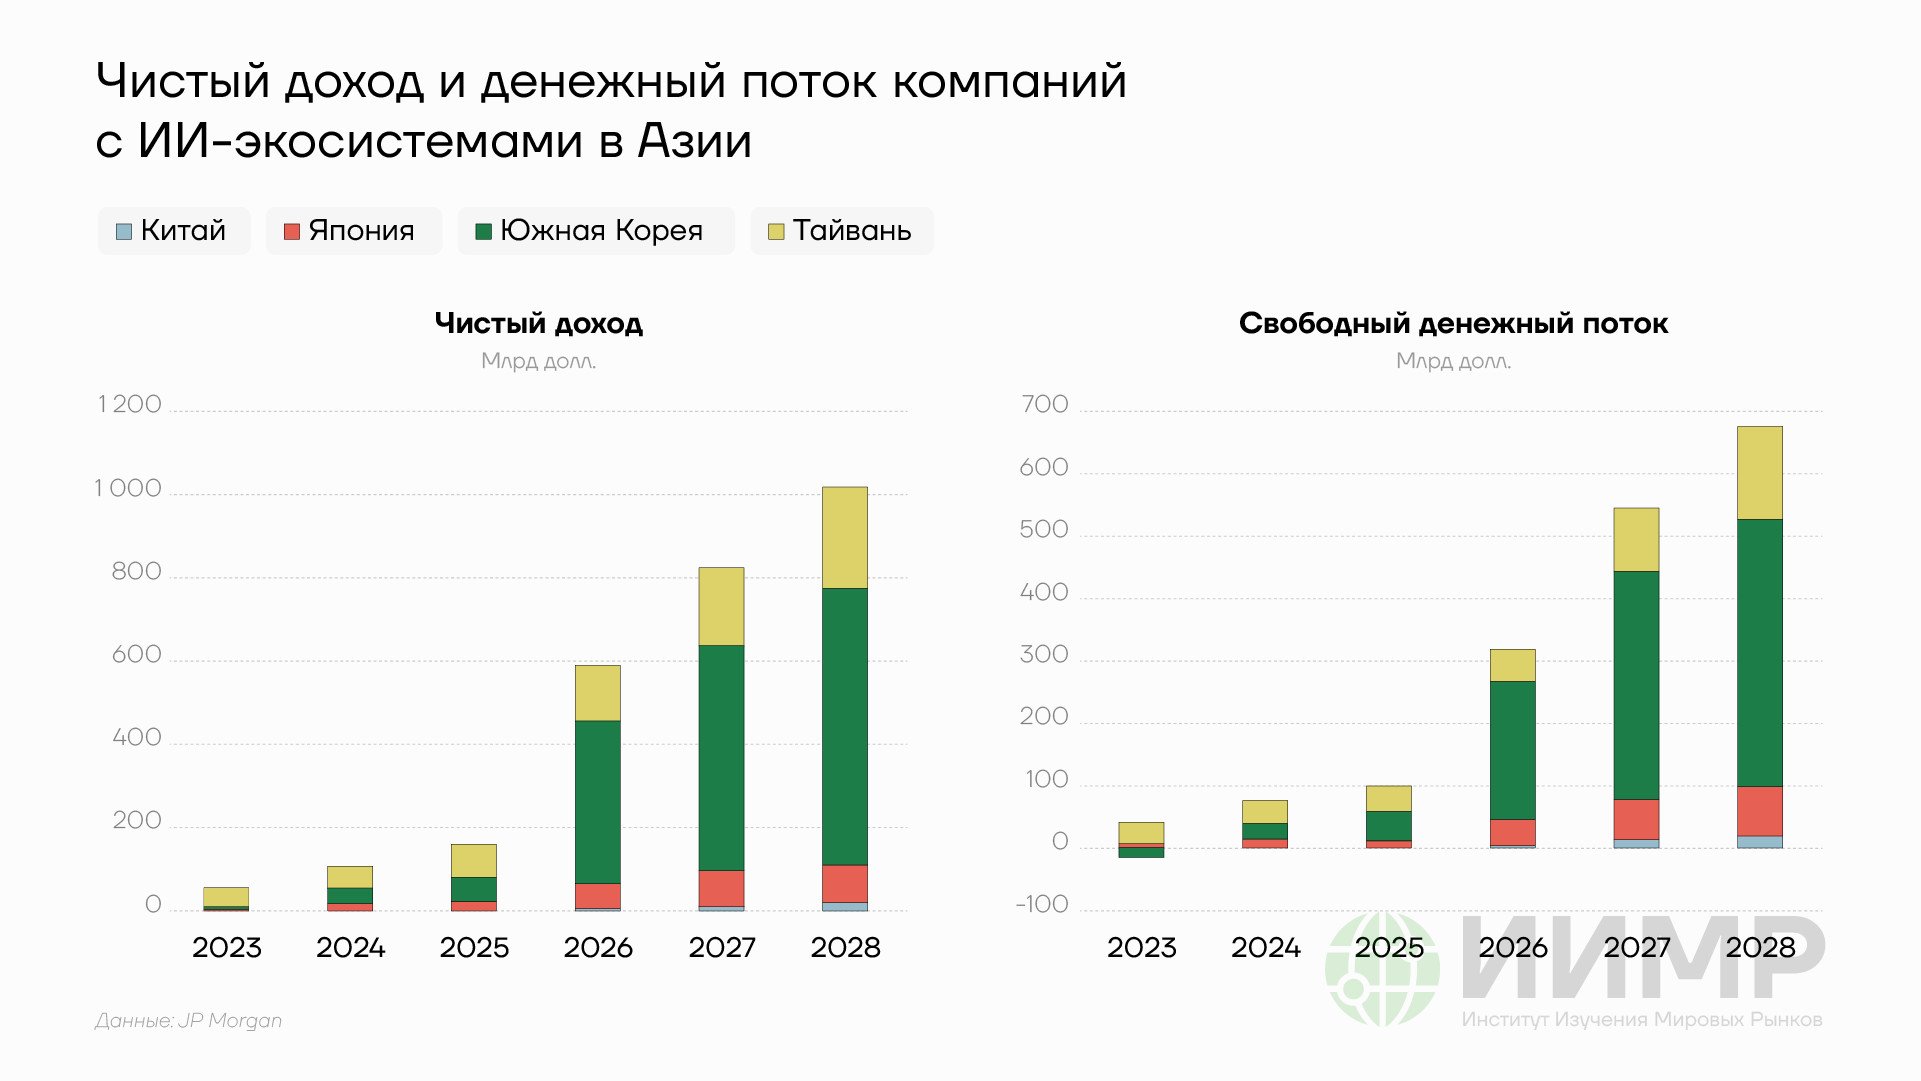
Чистый доход и денежный поток компаний с ИИ-экосистемами в Азии
Для компаний Южной Кореи и Тайваня, которые смогли встроиться в мировую цепочку производства комплектующих, необходимых для технологического наполнения центров обработки данных ИИ, изменение динамики инвестиционного бума в США в этой сфере в дальнейшем может принести довольно существенные негативные последствия. В ИИМР ранее отмечали, что на текущем этапе для азиатских стран фактор повышенных цен на энергоносители уже становится одной из серьезных преград на пути реализации собственных планов в строительстве вычислительных мощностей ЦОД ИИ. Появление дополнительных финансовых ограничений может усугубить энергетический аспект развития инфраструктуры ИИ в азиатских странах.
Применение ИИ в 2026 году было официально включено в качестве ключевого элемента в новой стратегии увеличения промышленной инфраструктуры Южной Кореи и Тайваня. Повышенная значимости сегмента для южнокорейских и тайваньских компаний довольно наглядно показали результаты экспорта за 1 половину 2026 года. По объемам экспорта Южная Корея ($496 млрд) и Тайвань ($416 млрд) впервые в своей истории смогли опередить Японию ($384 млрд). В JP Morgan отметили, что показатели экспорта и выручки компаний, связанные с поставками продукции сегмента ИИ показали заметную опережающую динамику по сравнению с другими отраслями. По оценкам банка, Тайвань к настоящему времени смог сформировать зависимость мирового рынка полупроводников от поставок продвинутых графических чипов в масштабе около 80%. Подобный уровень зависимости намного выше, чем у мирового рынка нефти от логистики поставок через Ормузский, Малаккский и другие критически важные проливы вместе взятые.
Компании Южной Кореи (Samsung и SK Hynix) смогли сформировать доминирующее положение в сегменте создания высокопроизводительной оперативной памяти, объемы спроса на которую продолжают превышать предложение. Данный фактор до недавнего момента считался одним из основных "узких мест" в инфраструктурном буме ИИ.
По оценкам JP Morgan, компании Южной Кореи и Тайваня занимают более 50% индекса MSCI Asia ex-Japan, и ожидается, что на их долю придется до 70% увеличения региональной прибыли в 2026 и 2027 годы. Подобная привязка Сеула и Тайбея к технологическому циклу США, однако, при этом ставит южнокорейские и тайваньские компании в состояние повышенной уязвимости. В случае замедления инвестиционного бума в ИИ государственные стратегии по увеличению мощностей в создании памяти и чипов придется корректировать.