

Доллар США и китайский юань, банкноты
Заявления и действия руководства КНР в валютной сфере за последние годы, а также вполне намеренный отказ от либерализации финансового рынка демонстрируют сохранение осторожных подходов со стороны Пекина. Приоритетными направлениями остаются обеспечение стабильности экономики страны и торговли с ключевыми торговыми партнерами КНР. В условиях фрагментации мировой экономики сохранение контроля и выстраивание собственного финансово-платежного контура для Пекина имеет более высокое значение по сравнению с потенциальным обострением рисков, а также объективным снижением дивидендов от статуса мировой резервной валюты.
Доля юаня в золотовалютных резервах мировых центральных банков по состоянию на 2026 год снизилась почти на 30% по сравнению с пиковыми значениями 2021–2022 годов. На фоне начала СВО на Украине доля китайской валюты в ЗВР центробанков, по данным Международного валютного фонда, достигла уровня в 2,88% от общего объема резервов. На начальном этапе горячей стадии украинского конфликта во многих странах, в особенности развивающихся, регулярно звучал тезис о движении юаня к более активной роли в рамках дедолларизации и более активном использовании национальных валют.
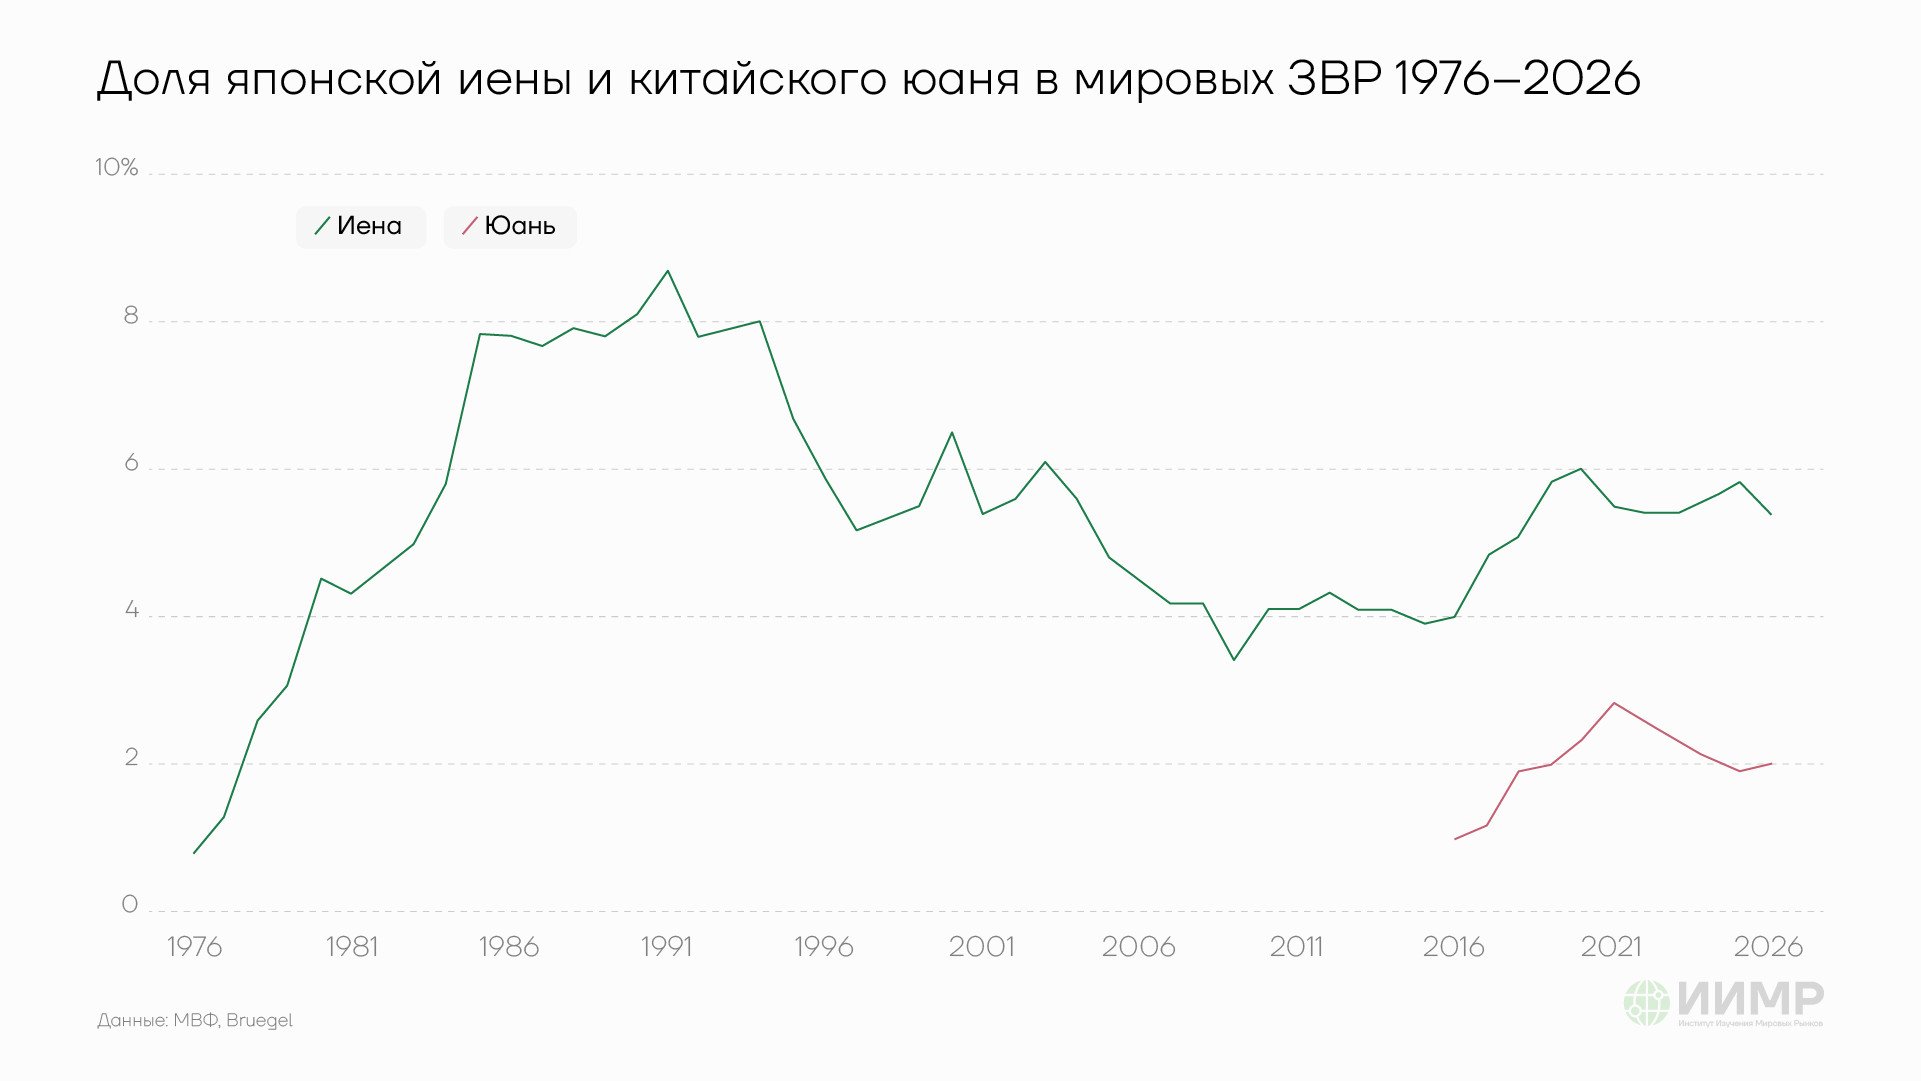
Доля японской иены и китайского юаня в мировых ЗВР, 1976-2026гг
Вскоре после этого также прозвучали комментарии со стороны председателя КПК Си Цзиньпиня. В октябре 2023 года на конференции в Пекине он заявил о необходимости превращения КНР в "мощную финансовую державу". Спустя несколько месяцев на семинаре в китайской столице в январе в 2024 года председатель КПК заявил о необходимости "ускорения построения сильной финансовой державы" в Китае. По его словам, подобная страна "должна иметь сильную валюту, широко используемую в международной торговле, инвестициях и на валютных рынках, имеющую статус глобальной резервной валюты". Данные комментарии были опубликованы в виде статьи 2 года спустя, в конце января 2026 года были опубликованы в "Цюши", основном теоретическом журнале ЦК КПК.
Вопреки этим заявлениям, за 2022–2025 годы доля юаня в золотовалютных резервах мировых ЦБ заметно снизилась и к началу второй половины 2026 года составила 2,1%, при этом в конце 2025 года, по статистике МВФ, наблюдались еще более низкие значения на уровне 1,95% от общего объема ЗВР центробанков. Тем самым, данный показатель за последние несколько лет снизился примерно на 26–30% от своих пиковых уровней 2021–2022 годов.
Более пристальная оценка позиции Пекина, а также комментариев Си Цзиньпиня относительно укрепления финансового статуса КНР и повышения роли юаня, показывает, что подходы властей Китая к этому вопросу фактически остались прежними. В Пекине крайне осторожно воспринимали идеи более активной финансовой роли юаня задолго до начала СВО и укреплению тенденций по использованию национальных валют вместо американского доллара. На фоне обострения процессов фрагментации мировой экономики после 2022 года эта осторожность только усилилась.
В частности, термин "управляемая интернализация", который стал применяться по отношению к действиям властей Китая в плане продвижения использования юаня, появился еще в 2008–2009 годы, подчеркивая позицию Пекина: сохранение жесткого государственного контроля над финансовым сектором и движением капитала при более активном содействии международному использованию китайской валюты. В заявлении председателя КПК относительно необходимости приобретения юанем "статуса глобальной резервной валюты" содержатся схожие смысловые детали. В тексте его отмеченных выступлений в 2023–2024 годы, в частности, содержатся призывы к "созданию современной финансовой системы с китайской спецификой".
Кроме того, также было заявлено о необходимости "усиления управления обменными валютными рынками и сохранения обменного курса юаня на разумном и сбалансированном уровне". Эти комментарии также напоминают о том, что стремление продолжать контролировать валютный рынок для властей Китая – это не временная политика, а "китайская специфика". В ИИМР ранее отмечали, что председатель Коммунистической партии Китая Си Цзиньпин в 2013 году заявил: "Партия руководит всем – правительством, армией, народом и образованием; на востоке, западе, юге, севере и в центре".
КПК сохраняет контроль над потоками капитала и финансовым сектором КНР не только в качестве политического руководства страны, которое стремится не допустить внутренних рисков и роста влияния на экономику извне в условиях обострения мировой обстановке. Для властей Китая это одна из прямых идеологических обязанностей управления государством на пути реализации планов "построения социализма с китайской спецификой". Одним из целевых параметров развития КНР является планируемое достижение ВВП на душу населения Китая на уровне $40 тыс. и приближение доходов граждан к уровню развитых стран к 2049 году.
Определять критерии "построения социализма с китайской спецификой" будет продолжать КПК, а не иностранные инвесторы. В условиях обострения геополитического противостояния с США открытие финансового рынка Китая, как один из факторов укрепления позиций юаня в качестве мировой резервной валюты, могло бы стать "приглашением" для желающих устроить спекулятивную атаку на позиции юаня по аналогии с действиями Джорджа Сороса в отношении британского фунта в начале 1990-х годов. Власти Китая также не хотят создавать риски японского сценария для экономики страны, когда смягчение мер финансового контроля в Японии в дальнейшем стало одним из фактором многолетней стагнации.
В данном контексте какие-либо ожидания того, что руководство КПК согласится на существенное смягчение финансового контроля, открытие внутреннего финансового рынка и переход от управляемого курса юаня к полноценной рыночной конвертации – можно считать нереалистичными. Среди проблем, которые подобные действия, скорее всего, повлекли для китайской экономики, можно отметить такие, как:
- Потенциальное резкое укрепление курса юаня и негативные последствия в виде снижения экспортных прибылей и общей конкурентоспособности экспорта КНР;
- Обострение уже существующих внутренних финансовых проблем в виде кризиса в секторе недвижимости, а также непрозрачной ситуации с накопленными муниципальными долгами;
- Формирование условий для массового оттока капитала и обострение рисков стабильности банковской системы КНР.
Вместо смягчения финансового контроля, в Китае за последние годы намного более активно используют стремления стран к дедолларизации во взаимной торговле, которые, как признают американские банки, в частности, JP Morgan, продолжают развиваться. В частности, за счет активного продвижения собственных платежных систем CIPS и mBridge доля платежей в юанях в общем объеме торговли Китая выросла с уровней в 15–20% в 2021 году до 30–35% в 2026 году. Тем самым, Китай создает условия для повышения спроса на юани за счет торгового канала. Более активное развитие собственных систем для проведения трансграничных платежей также показывает стремления КНР повысить защищенность собственного контура торговли.
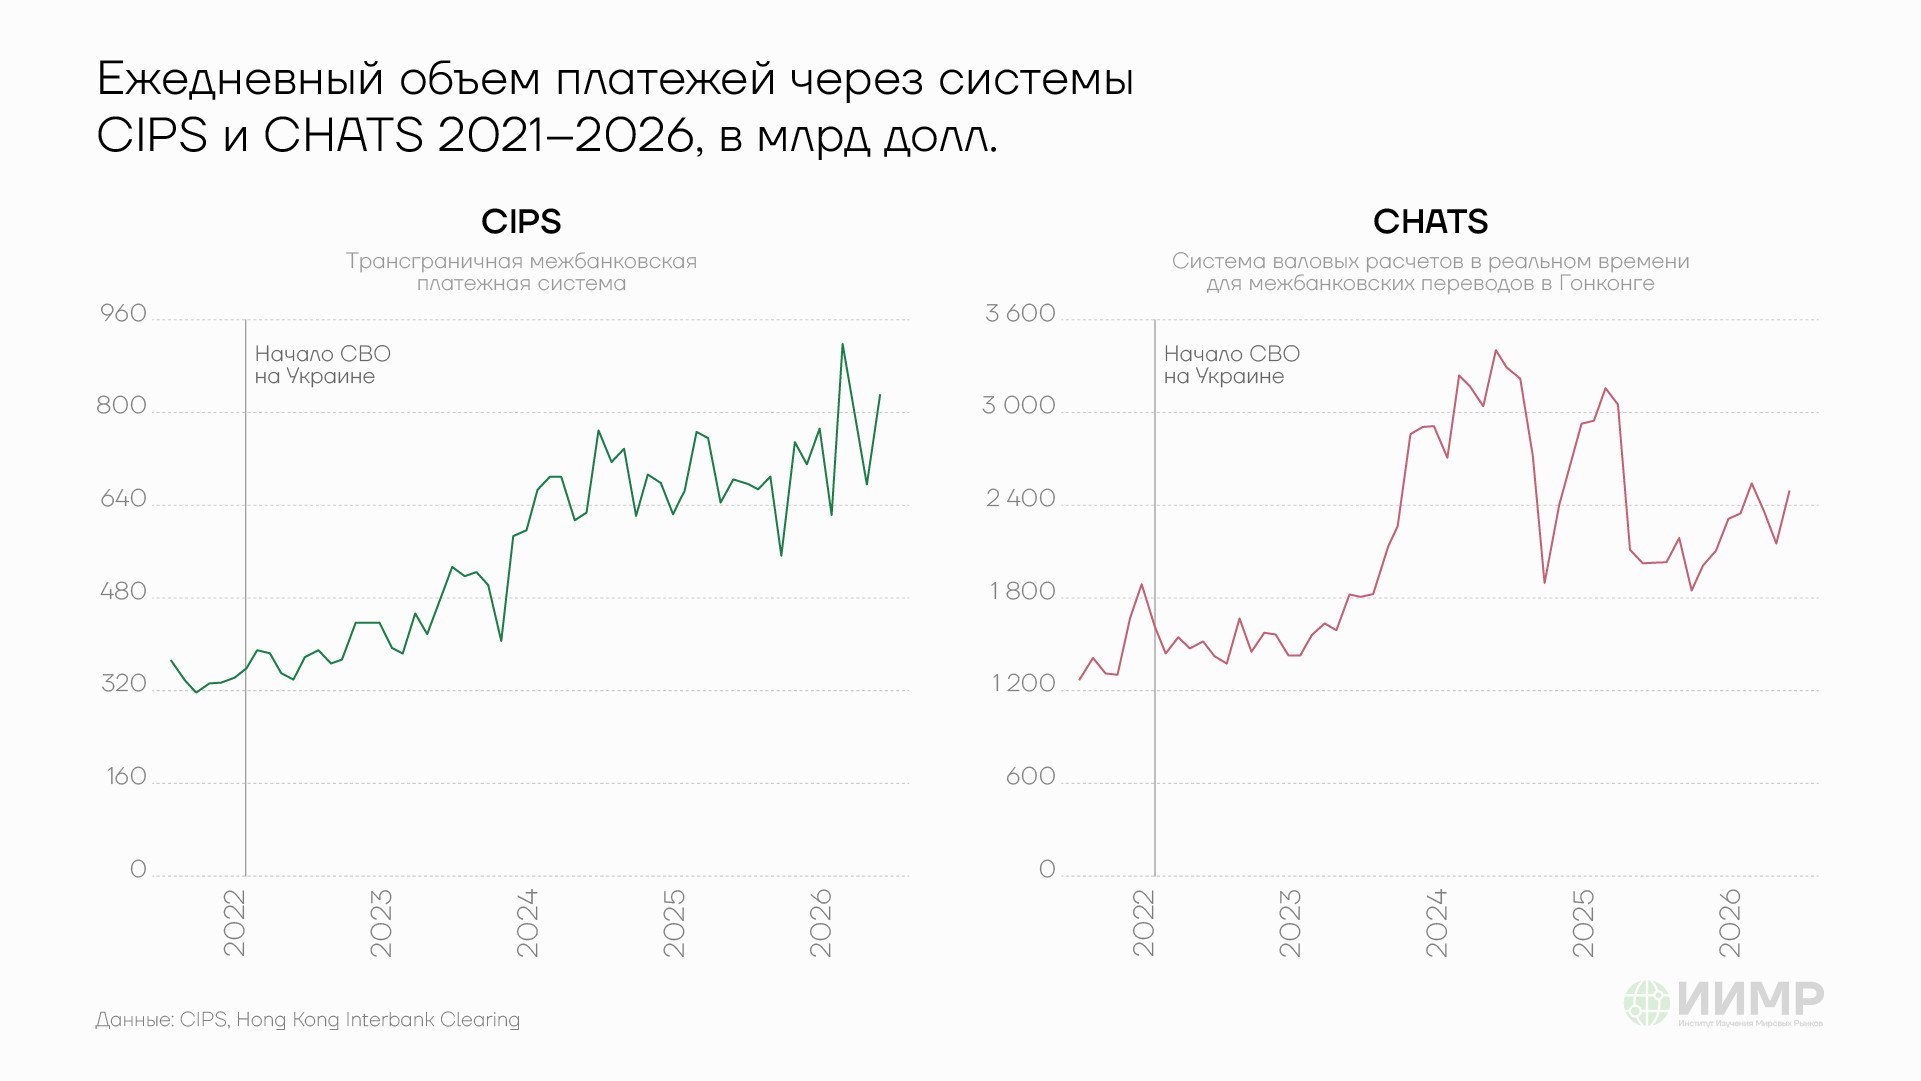
Ежедневный объем платежей через CIPS и CHATS, 2021-2026гг.
Защищенность "финансовой системы с китайской спецификой" и сохранение контроля над экономикой в целом продолжат иметь определяющее значение для Пекина по сравнению с продвижением юаня к статусу полноценной мировой резервной валюты как некой самостоятельной целью.