Добыча специализированных газов, абстракция
Полупроводниковая индустрия приближается к годовому обороту в $1 трлн. Незаметный на первый взгляд сегмент, специальные промышленные газы, является важным фактором, обеспечивающим ее устойчивость. При этом Китай контролирует значительную часть мощностей по выпуску таких газов, а также критически важного сырья для их производства. На фоне растущей геополитической напряженности это превращает сравнительно небольшой рынок в один из самых чувствительных элементов глобальной технологической цепочки.
Современная фабрика по выпуску интегральных схем использует более сотни газов. Они используется для различных целей: от удаления ненужных слоев материала до формирования специализированных металлических соединений. Причем производство таких газов часто оказывается высокотехнологичным, а компания не может в короткий срок перестроиться на другую молекулу.
Все это приводит к зависимости индустрии от устойчивости цепочек поставок таких специализированных газов. Нарушение снабжения повлечет за собой потери производительности. Оперативно заменить одного поставщика другим – задача трудновыполнимая, особенно на фоне небольшого рынка специализированного газа, не превышающего $5 млрд в год.
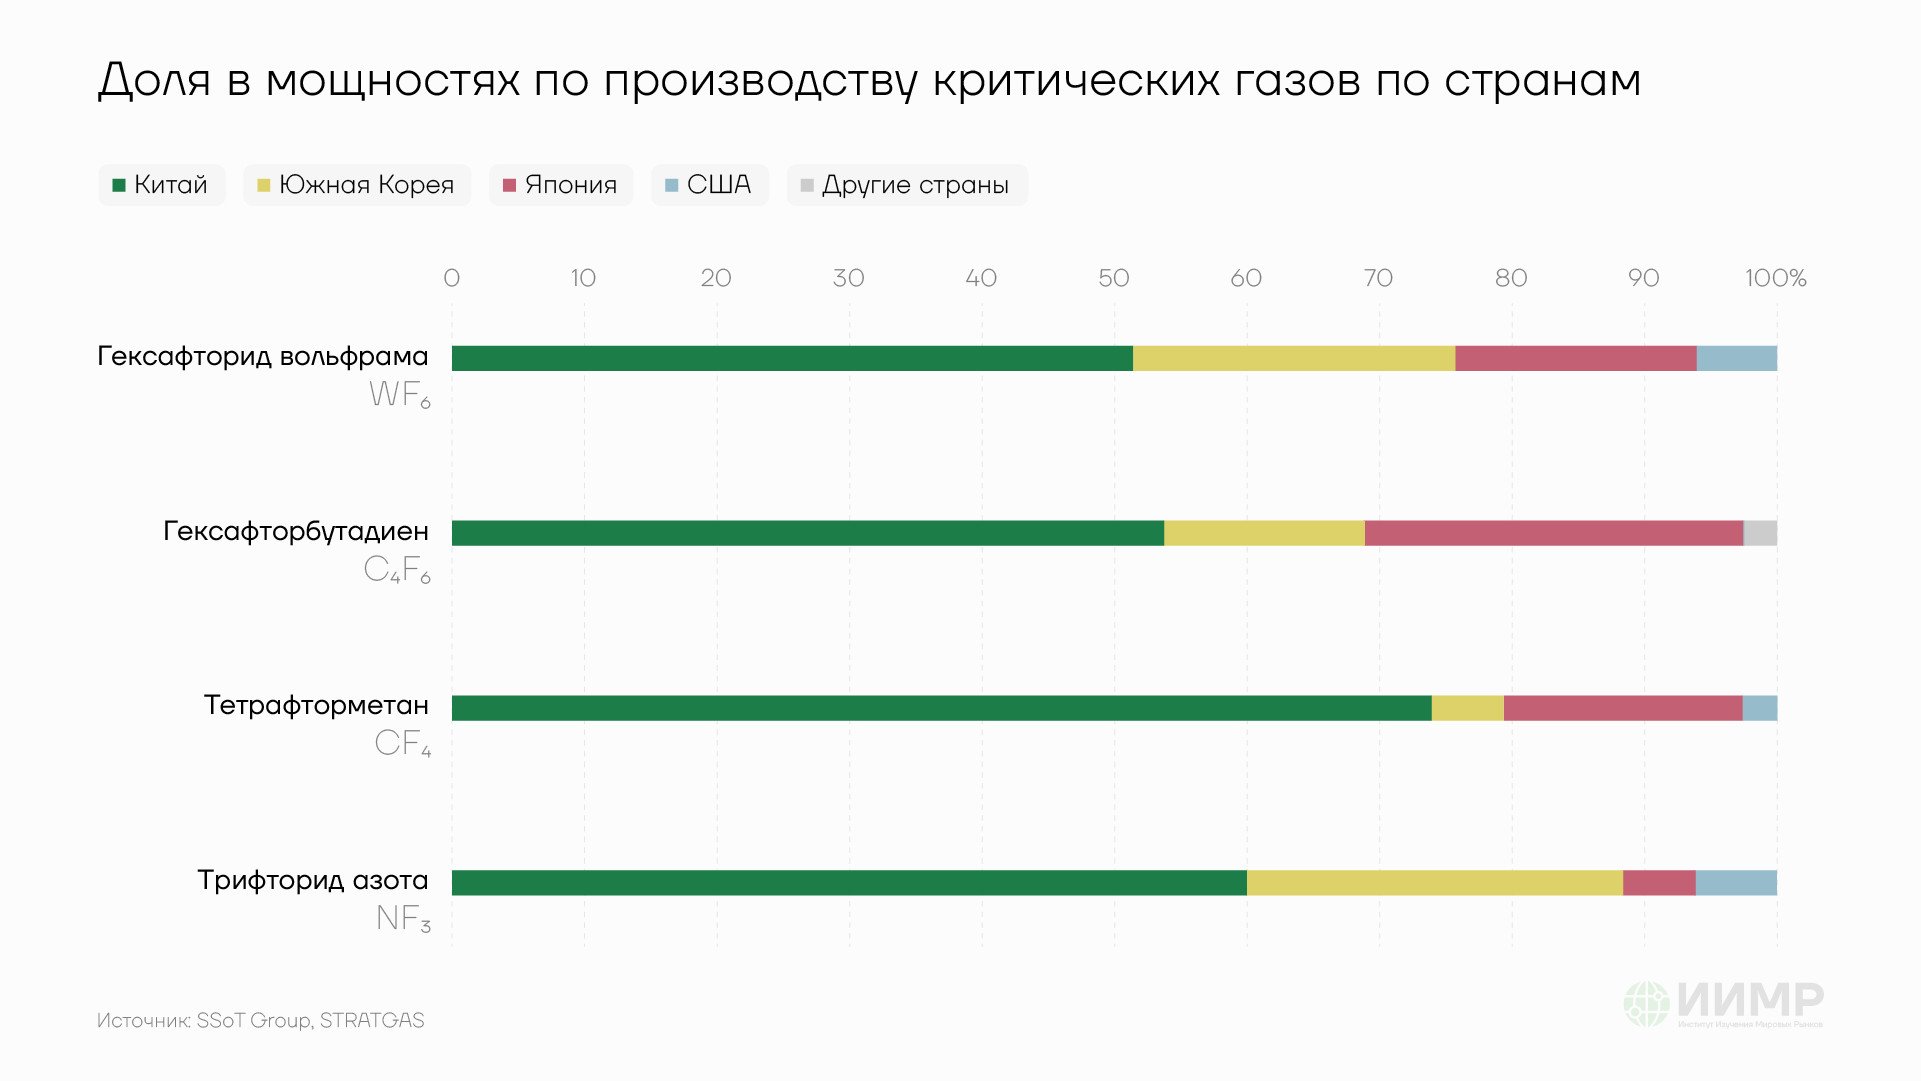
Доля в мощностях по производству критических газов по странам
Производство ряда ключевых молекул в значительной степени контролируется Китаем. Речь про более чем 50% неона, тетрафторметана, гексафторида вольфрама и других соединений. Однако роль Пекина становится еще более значительной, если спуститься от конечного сырья на уровень ниже – к сырью.
Китай контролирует около 80% мирового вольфрама и около 75% германия. Также предприятия страны обеспечивают около 60% мировой добычи плавикового шпата. Более 15 китайских производителей специальных газов уже торгуются на бирже, в том числе на Science and Technology Innovation Board (STAR Market). Избыточные мощности и субсидируемое производство давят на мировые цены, выдавливая западных производителей с рынка.
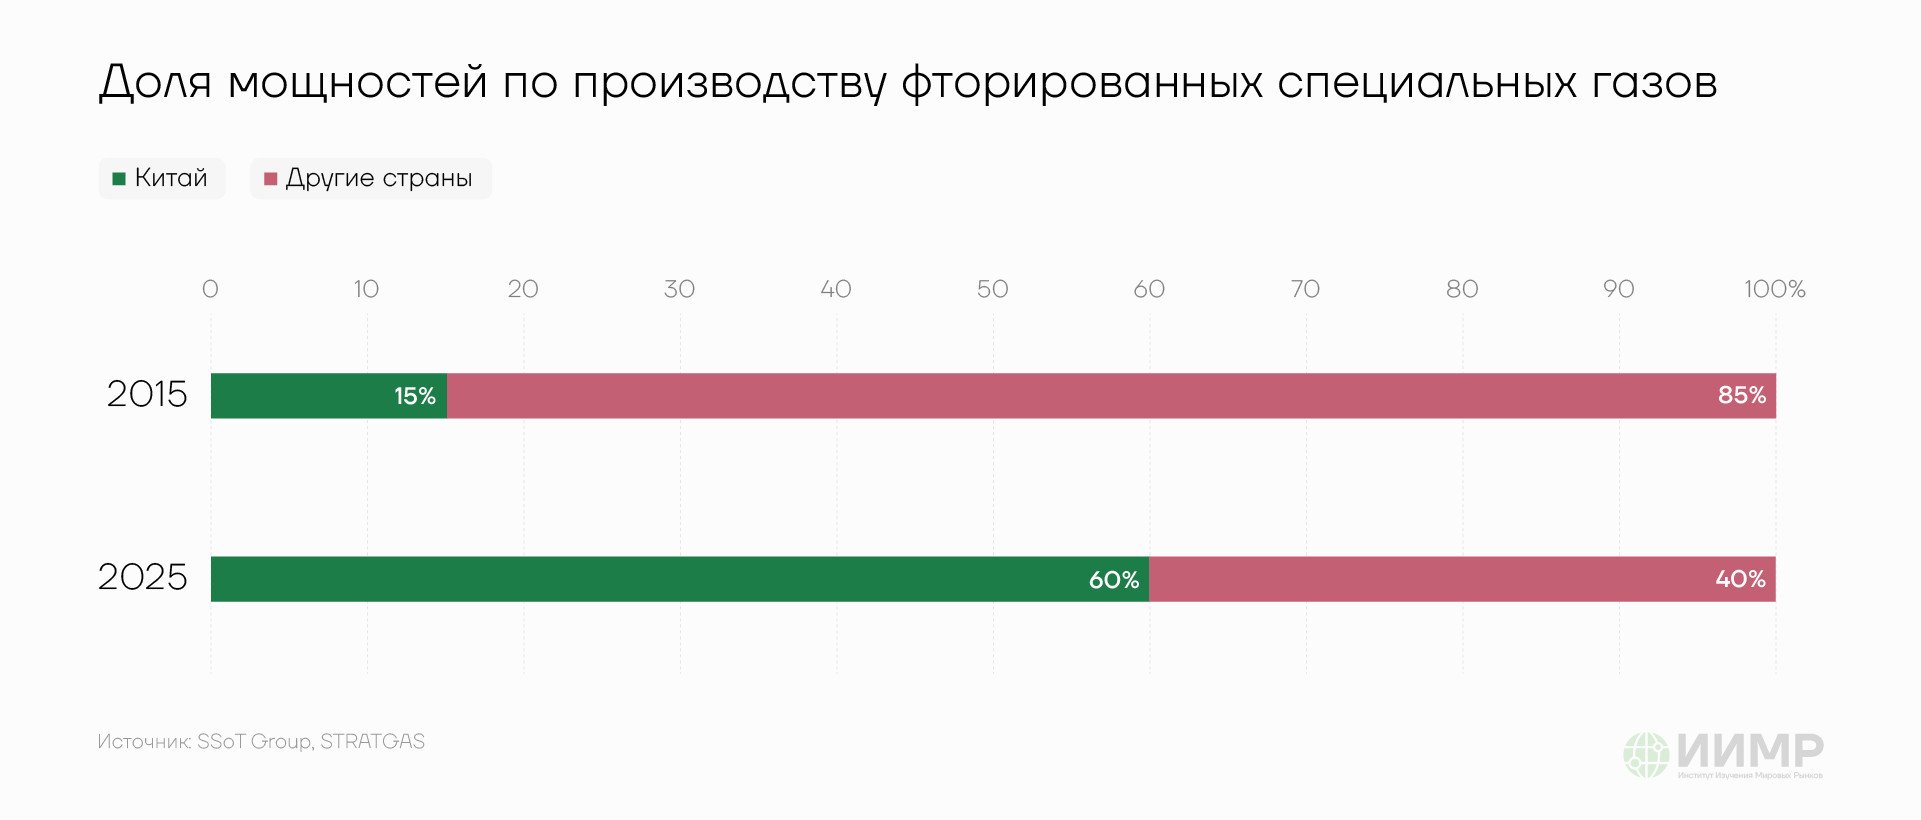
Доля мощностей по производству фторированных специальных газов
Впрочем, на Западе принимают меры по снижению зависимости от Пекина. В США строятся фабрики в Аризоне, Огайо и Техасе. Однако для выхода на проектную мощность им потребуются годы, затем же на протяжении 12 месяцев полупроводниковые заводы будут тестировать новые молекулы.
Текущая ситуация в отрасли характеризуется дефицитом производственных мощностей и сопутствующим ростом цен. Также можно отметить высокую зависимостью мирового производства от отдельных узлов, выход из строя которых способен привести к нехватке конкретных молекул на глобальном уровне.
Дополнительные риски связаны с экспортным контролем Китая в отношении сырья и ограничениями на поставки готовой продукции, в частности гелия. Ситуацию осложняет длительный процесс проверки и допуска новых молекул к использованию на заводах, а также ужесточение регуляторных требований, включая экологические нормы в ЕС.
Давление Китая является одним из наиболее важных рисков для западных производителей. В первой половине 2026 года японские Kanto Denka и Central Glass сообщили о прекращении поставок вольфрамового сырья из КНР. Это привело к тому, что очищенный вольфрам не поступал в Японию на протяжении 6 месяцев. Заводы не остановились, но WF6 (гексафторид вольфрама) подорожал на 70-90%.
Можно выделить два основных сценария продолжения противостояния. Наиболее реалистичный из них – сохранение выборочных ограничений, Китай избирательно и поэтапно использует меры в качестве рычага давления.
Производство постепенно чипов становится все более дорогим, а его планирование – все менее предсказуемым. США во главе западных держав будет наращивать инвестиции в активы, снижающие влияние Пекина, однако полностью избавиться от него не выйдет.
Значительно менее реалистичный формат – резкий ввод запретов на экспорт всей цепочки. Линии, зависящие от WF6 и NF3, встанут в большинстве заводов мира уже через месяц. Без вольфрамовой металлизации и очистки камер невозможно выпускать передовые чипы в прежних объемах.
Отрасль теряет десятки миллиардов прибыли, страдают смежные с ней индустрии: искусственный интеллект, облачные сервисы, автомобили, телеком, оборонная промышленность и электроника. В течение нескольких лет США консолидируют ресурсы, перестраивают цепочки поставок и частично восстанавливают производство. Чипы в долгосрочной перспективе стоят на 20-30% дороже.
Чтобы снизить риск перехода от первого сценария ко второму, требуется системная работа на уровне промышленных политик стран: картировать зависимости до минерального корня, инвестировать в плавиковый шпат, фтороводород, вольфрам и германий, а также заранее квалифицировать союзных поставщиков. От скорости этих шагов, которые будет предпринимать Запад, зависит, насколько значительную роль будет играть Китай в мировой полупроводниковой промышленности в будущем.