Монета 10 рублей во льду
Российская экономика столкнулась с инвестиционной паузой: к 2026 году прежние драйверы роста исчерпали себя, а жесткая ДКП и перекос в сторону банковского кредитования тормозят обновление мощностей. При этом ресурсы внутри страны есть — национальные сбережения превышают инвестиции на 4–5% ВВП. В материале разбираем, почему действующие госпрограммы работают лишь на 10–20% от потенциала, как перестроить финансовую архитектуру и зачем России специальное агентство для импорта промышленного оборудования.
- Необходимость перезапуска инвестиционного цикла в России очевидна.
- Деньги в экономике есть: сбережения превышают инвестиции на 4–5% ВВП.
- Ресурс для повышения нормы накопления до 28–29% ВВП уже существует внутри страны.
- Для устойчивого роста требуется дополнительно мобилизовать 3–4,5% ВВП инвестиционных ресурсов ежегодно.
- Одновременное ослабление рубля и рост импорта оборудования возможно — при помощи специального агентства.
Инвестиционная пауза
Запуск инвестиционного цикла — устойчивый рост реальных инвестиций в основной капитал, позволяющий обновлять и расширять производственные мощности и создавать основу для будущего роста выпуска и производительности. Он необходим любой стране для того, чтобы экономика могла больше производить и повышать доходы не только за счет роста цен.
Цикл инвестиционной активности в России уже прошел несколько стадий: от удивившей весь мир нечувствительности к западным санкциям в начале СВО, до замедления в 2025-м — начале 2026 года.
В июле 2026 года цель была сформулирована Президентом России Владимиром Путиным. «Сейчас важнейшая задача — запустить новый инвестиционный цикл, стимулировать структурные изменения в отечественной экономике», — сказал глава государства.
После начала СВО инвестиции считались главным риском, так как вложения в новые мощности широко рассматривались как уязвимая часть экономики в условиях санкций.
Фактический результат оказался противоположным. С начала конфликта объем основных капиталовложений вырос на 24% в реальном выражении. Это одни из самых высоких темпов роста с момента воссоединения с Крымом в 2014 году.
Аномальность этого результата, в западном понимании процессов, подчеркивается макроэкономическим фоном: мини-бум состоялся, несмотря на санкции, рекордную геополитическую неопределенность, растущие налоги и непредсказуемый курс рубля.
Инвестиционный процесс шел вопреки, а не благодаря стандартным макроэкономическим стимулам, что порождало дискуссии о его нерыночной природе. Однако структура инвестиционного бума не показывает избыточной концентрации только на военных сегментах — рост шел во многих отраслях, т.к. экономика подстраивалась под новую модель функционирования «без Запада».
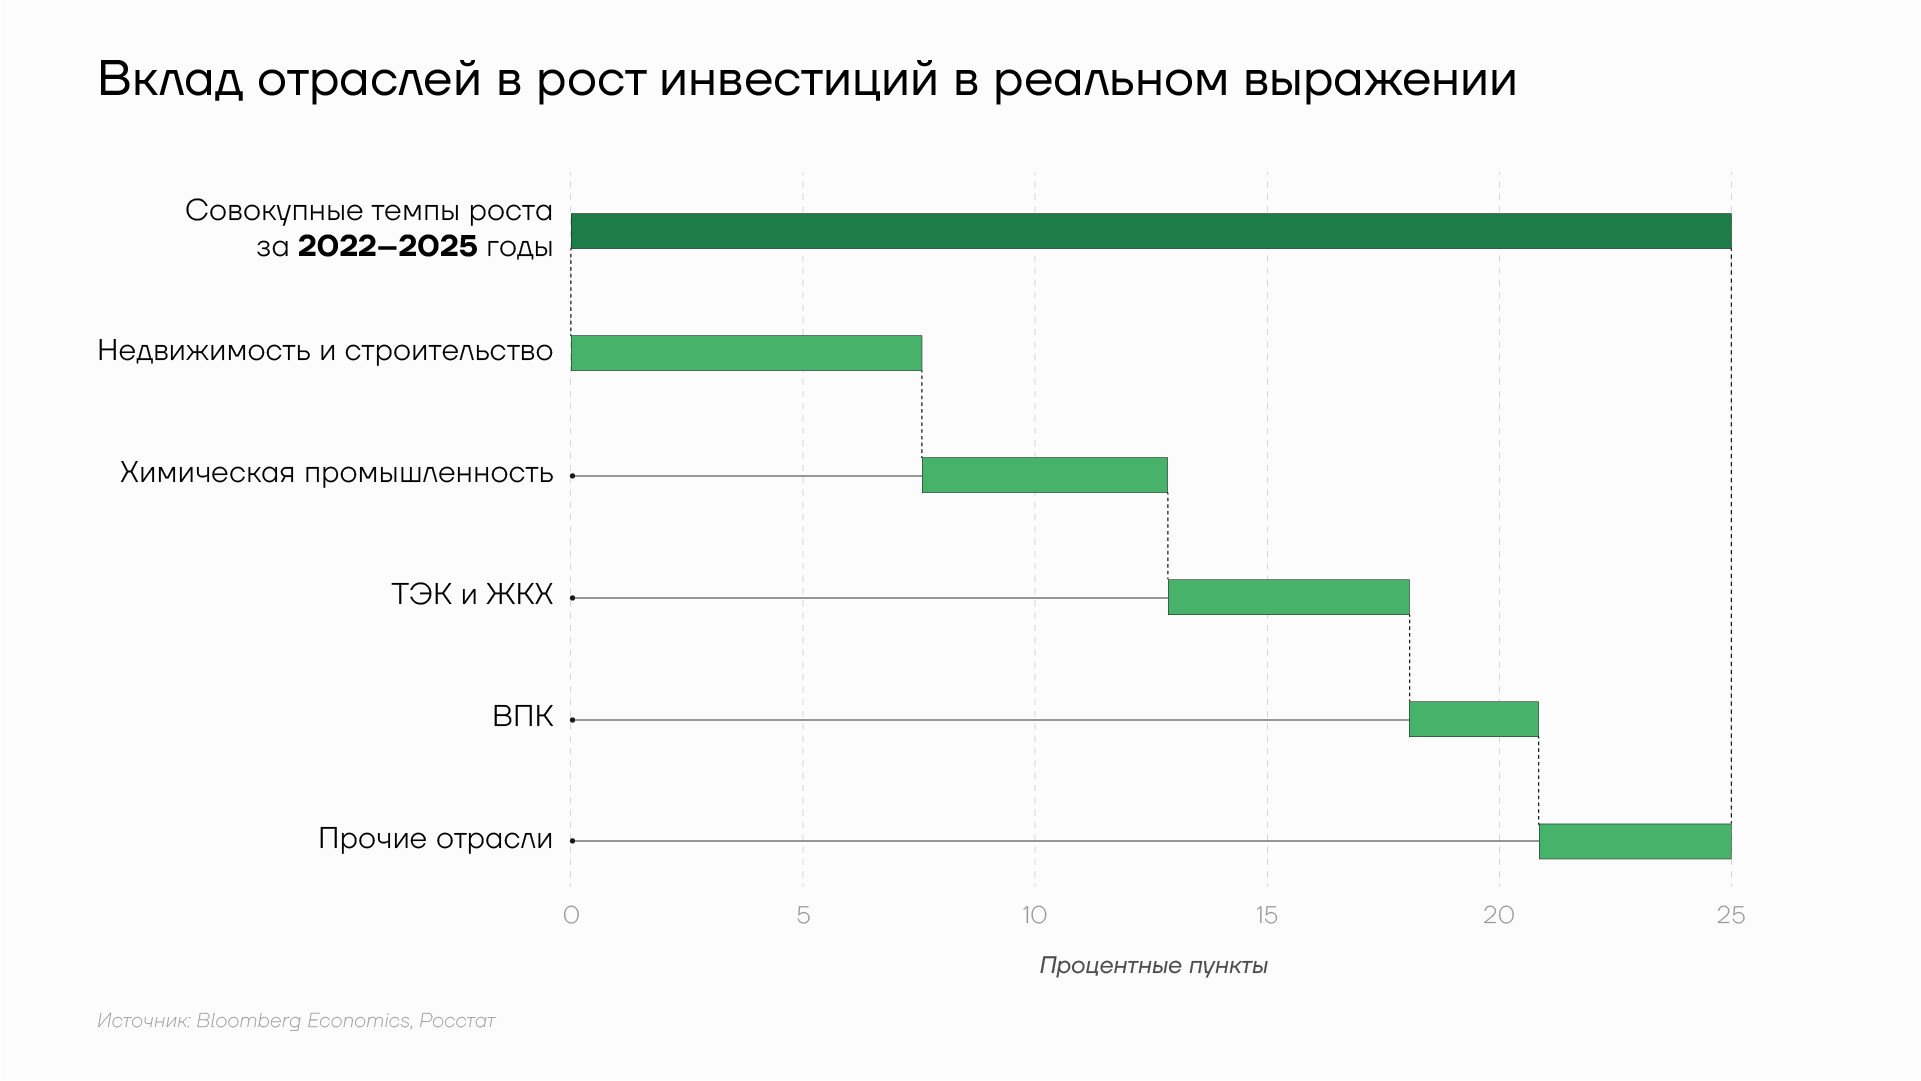
Вклад отраслей в рост инвестиций в реальном выражении в России, 2022 - 2025гг
Эксперты из Bloomberg Economics предлагают рассматривать российскую экономику как совокупность трех компонентов с разной динамикой, что точнее распространенного на Западе мифа о «военной экономике РФ»:
- нефтегазовый сектор (около 15% ВВП и сокращается) изменился под влиянием санкций сильнее всего и, в отличие от финансового сектора, почти не имел возможности переориентироваться на внутренний спрос или альтернативных партнеров — емкие рынки Индии и Китая не готовы полностью открыться из-за вторичных санкций — в последние четыре года он заметно замедлил рост;
- оборонный сектор (от 10% ВВП), включая военное производство, военно-административную и логистистическую компоненту в 2023–2025 годах давал в среднем около 1,1 п.п. годового роста ВВП, то есть примерно треть общего прироста;
- ненефтяная гражданская экономика (порядка 75% ВВП); быстро росла в 2023–2024 годах за счет вторичных эффектов бюджетного импульса, импортозамещения и репатриации капитала, а также доступного кредита при адекватной ставке.
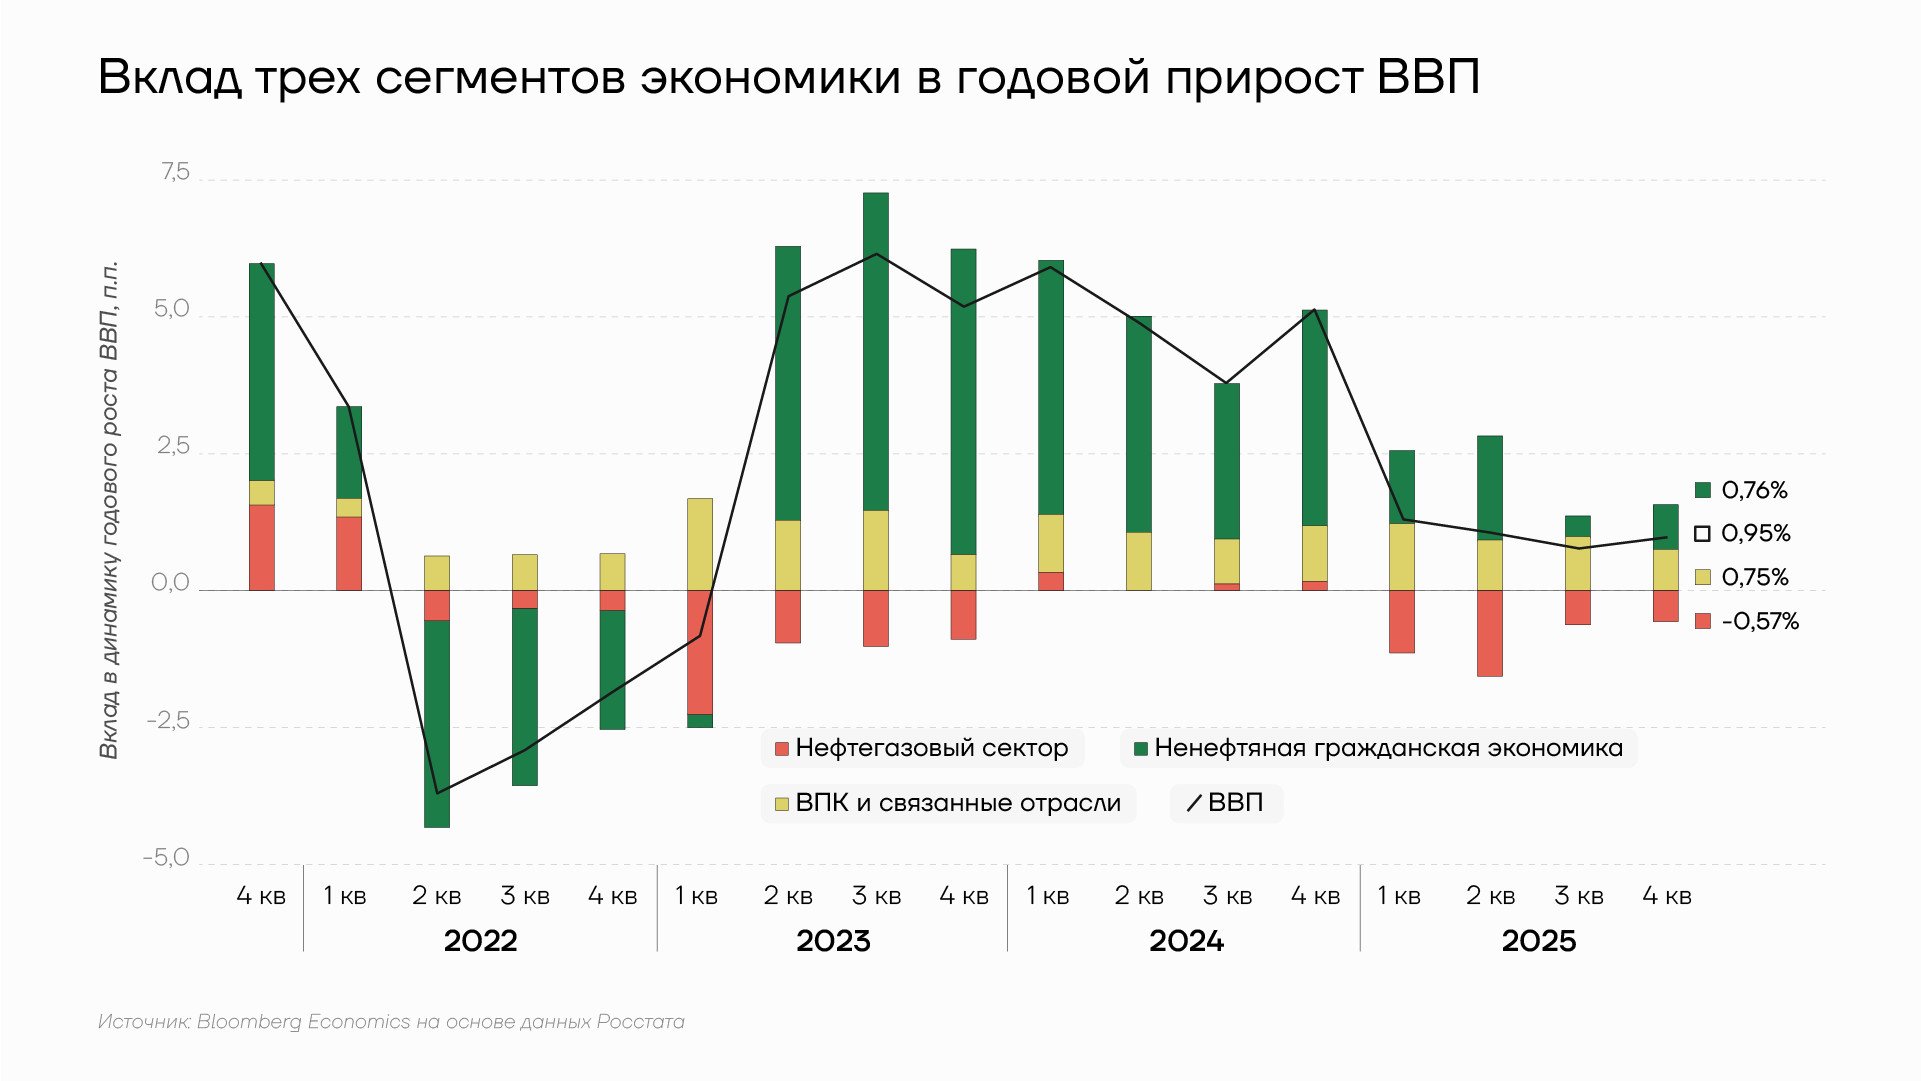
Вклад трех сегментов экономики в годовой рост ВВП России, 2022-2025гг
Однако уже к концу 2025 года все три «двигателя» начали одновременно сбавлять обороты. К этому нужно добавить потребность экономики в значительных инвестициях на модернизацию и достижение технологического суверенитета. Поэтому экономика сегодня нуждается в поддержании уровня инвестиционной активности принципиально выше исторических трендов.
Спад инвестиций в России — это не результат вытеснения частных вложений государственными, как можно было бы ожидать при росте дефицита бюджета и ставок по ОФЗ, а результат осторожности частного сектора.
Денежно-кредитные условия остаются главным краткосрочным ограничителем. Цикл снижения ставки Банка России от рекордного уровня в 21% закончился в сентябре 2026 года на все еще крайне высоком уровне в 14%. При инфляции, которая существенно ниже номинальной ставки ЦБ, реальная стоимость заимствований остается жестко ограничительной, особенно для проектов с длинным сроком окупаемости, для которых важнее доходности по долгосрочным ОФЗ, которые находятся на уровне 16,5–17%.
Западные ограничения продолжают создавать сложности свободному доступу к передовым капитальным товарам, полупроводникам и нефтесервисным технологиям, оказывая давление на производительные инвестиции. Недоинвестированность проявляется и в снижении производительности. Ее рост остается слабым с 2014 года, в среднем 1% в год.
Важным сдерживающим фактором остается и демографическая проблема. Численность населения трудоспособного возраста сокращалась еще до 2022 года из-за падения рождаемости с 1990-х. Даже при замедлении ряда секторов российской экономики безработица не растет. Но увеличивается занятость в секторе платформенной экономики и логистики.
В условиях сокращающегося предложения на рынке труда и ограниченного доступа к ресурсам повышения производительности именно накопление капитала является одним из самых перспективных инструментов поддержания долгосрочного роста экономики.
Причины инвестиционной паузы
Как отмечалось в обзоре ИИМР «Возможно ли в России удвоить капитализацию рынка акций?», немецкая — банковская — модель финансирования не позволяет достичь высоких показателей капитализации фондового рынка к ВВП. Особенно в условиях ультра-жесткой ДКП.
Официальная задача была сформулирована Президентом России в Послании Федеральному Собранию 29 февраля 2024 года. Указ № 309 впоследствии закрепил планку капитализации фондового рынка России на уровне не менее 66% ВВП к 2030 году и 75% — к 2036-му. Глава государства также указывал на важность изменения самой роли рынка капитала. «Российскому фондовому рынку необходимо усилить свою роль как источника инвестиций», — заявил Владимир Путин.
Проблема низкого уровня инвестиций в основной капитал не в дефиците сбережений, а в неспособности финансового сектора трансформировать их в длинные производительные вложения и корректно отбирать проекты. Значительная часть формирующихся в российской экономике сбережений хронически недоинвестируется. На протяжении последних лет среднее отставание валового накопления — инвестиций в основной капитал — от валовых национальных сбережений составляет 4–5% ВВП.
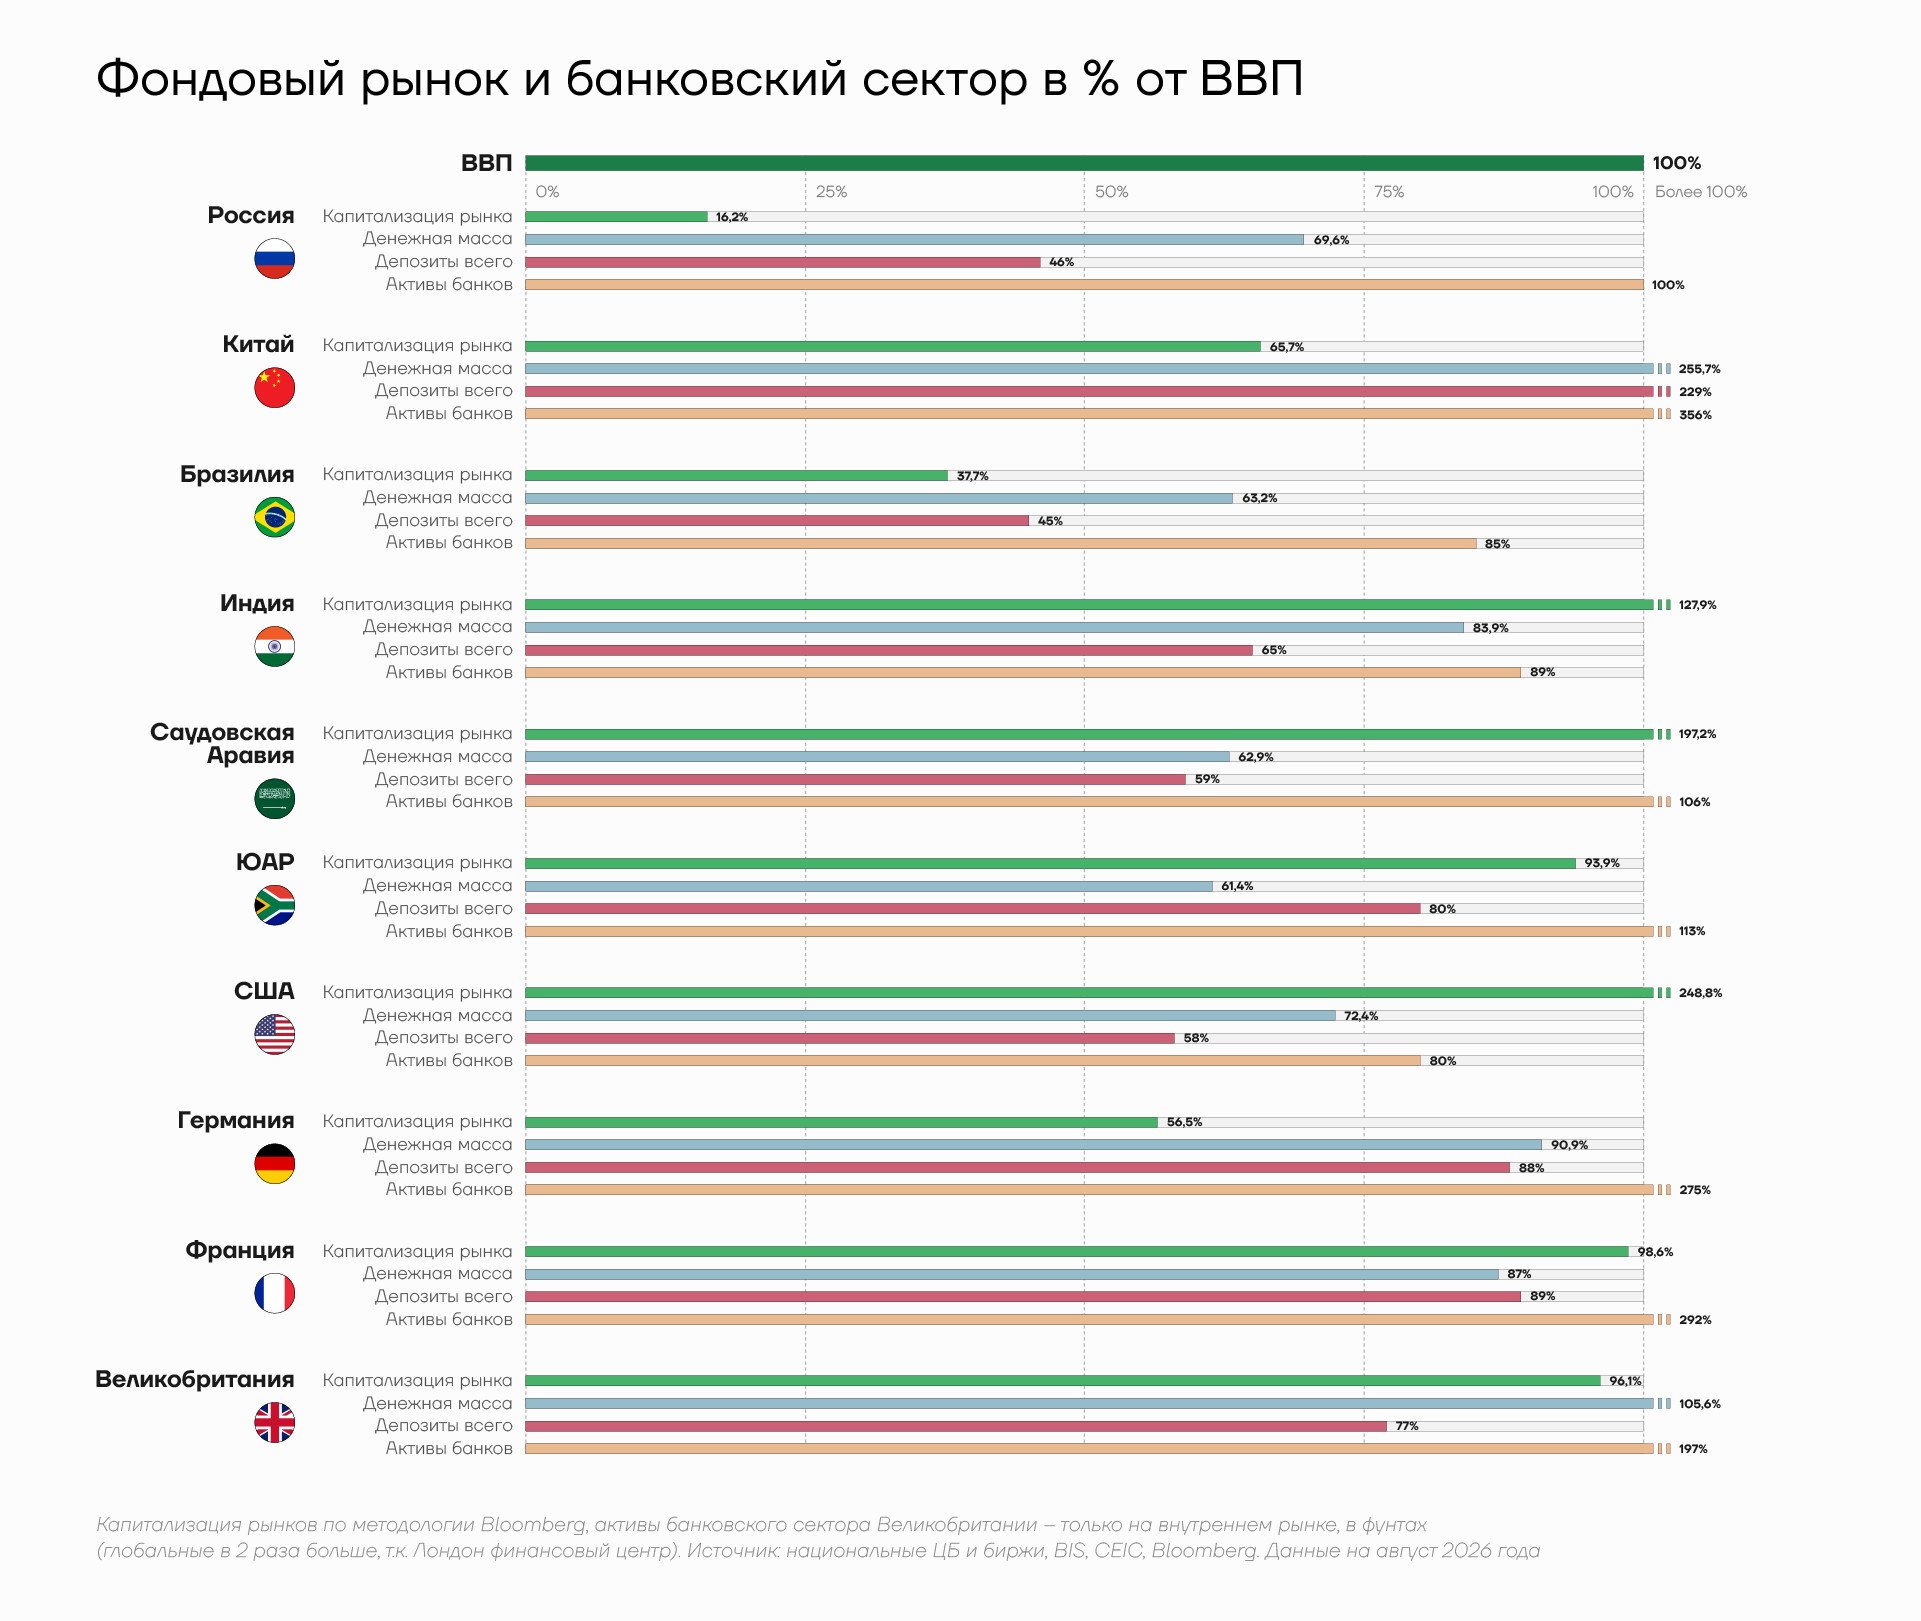
Фондовый рынок и банковский сектор в %от ВВП
Тем самым задача состоит не только в увеличении нормы сбережений, но прежде всего в создании каналов их трансформации в капиталовложения.
Что произошло со структурой рынков капитала с начала 2022 года? Резко снизилась капитализация рынка акций на фоне массового выхода иностранных инвесторов, введения ограничений на движение капитала и затруднения трансграничных расчетов. К осени 2026 года капитализация российского рынка акций по отношению к ВВП составила чуть более трети от уровня начала 2022 года: 16–17% ВВП против 45,4% в 2021 году.
На долговом рынке произошло обнуление финансирования со стороны иностранных кредиторов, что было практически полностью компенсировано ростом внутренних заимствований: с начала 2022-го по начало 2026 года отношение внешнего долга нефинансовых компаний к ВВП снизилось на 10,4 п.п., тогда как внутреннего — выросло на 9,3 п.п. Но при этом размен внешнего долга на внутренний состоялся по объему, но не по срочности — не произошло компенсации «выпадения» долгосрочного внешнего кредитования.
Восстановление срочности корпоративного кредитования после первоначального провала в значительной мере определялось резким отрывом ставок по краткосрочным кредитам от долгосрочных, сделавшим последние более привлекательными для заемщиков. Это указывает на потенциал стимулирования удлинения сроков кредитов путем управления регулятором формой кривой доходностей — инструмент, не требующий ни бюджетных расходов, ни снятия санкций.
Исследователи Центра макроэкономического анализа и краткосрочного прогнозирования (ЦМАКП) в обзоре «Этюд 5. Модернизация финансовой системы: обеспечение инвестиционной достаточности» разделили отрасли реального сектора по чувствительности к макрошокам на высоко-, средне- и низкочувствительные, выделяя внутри средней группы сырьевые и инфраструктурные сферы. Динамика 2022–2026 годов в этих группах показывает серьезное расхождение между рынком акций и долговым рынком.
Акции вели себя рационально. Суммарная капитализация анализируемых отраслей сократилась на 22% — с 49 до 32 трлн рублей, причем почти все снижение пришлось на среднечувствительные сырьевые и инфраструктурные отрасли (-27%, с 35,5 до 25,8 трлн рублей).
Облигации вели себя противоположным образом. Задолженность по кредитам и облигациям анализируемых отраслей выросла с 59 до 100 трлн рублей — на 41 трлн рублей, или на 70%. Прирост долга среднечувствительных сырьевых и инфраструктурных отраслей составил 88% — с 23,6 до 44,6 трлн рублей.
Таким образом, рынок акций избегал отраслей с неустойчивостью бизнеса и финансовыми разрывами и чутко улавливал новые перспективные направления роста. В то время как рынок долговых инструментов выступал «поглотителем шоков», кредитуя традиционных лидеров и отрасли, причем привлекаемые ресурсы зачастую использовались для покрытия финансовых разрывов, а не для новых проектов. Закономерное следствие такого разрыва и углубления «немецкой модели» финансирования — рост долговой нагрузки на прибыль с последующей активизацией вынужденной реструктуризации ранее накопленного долга в металлургии и нефтедобыче, а теперь и в строительстве.
Концентрация кредитов в капиталоемких сырьевых и инфраструктурных отраслях, сталкивающихся с финансовыми сложностями, может привести к формированию «застойного» долга и «зомби-компаний». Если он частично не будет конвертирован в участие в капиталах, для чего требуется благоприятная среда на рынке акций, то начнется ограничение инвестиционной активности и торможение этих отраслей.
Потребность в валовом накоплении основного и оборотного капитала, обеспечивающем удержание и укрепление конкурентных позиций российской экономики, оценили в ЦМАКП в 28–29% ВВП. Это на 4–5% ВВП выше фактического среднего уровня валового накопления последних десяти лет и одновременно соответствует реально складывающемуся уровню валовых национальных сбережений.
Накопленные за рубежом за последние тридцать лет чистые — за вычетом обязательств — активы нефинансового сектора превышают 40% российского ВВП. Часть из них связана с внутрикорпоративными процессами. Она поддерживает контроль за зарубежными элементами инфраструктуры и производственных цепочек, служит обеспечением для сделок, дает доступ к технологическим решениям. Но значительная часть этих вложений по отношению к потребностям производства избыточна и могла бы эффективнее работать на инвестиционную активность внутри страны. Отсюда актуальность темы новой волны «амнистии капиталов».
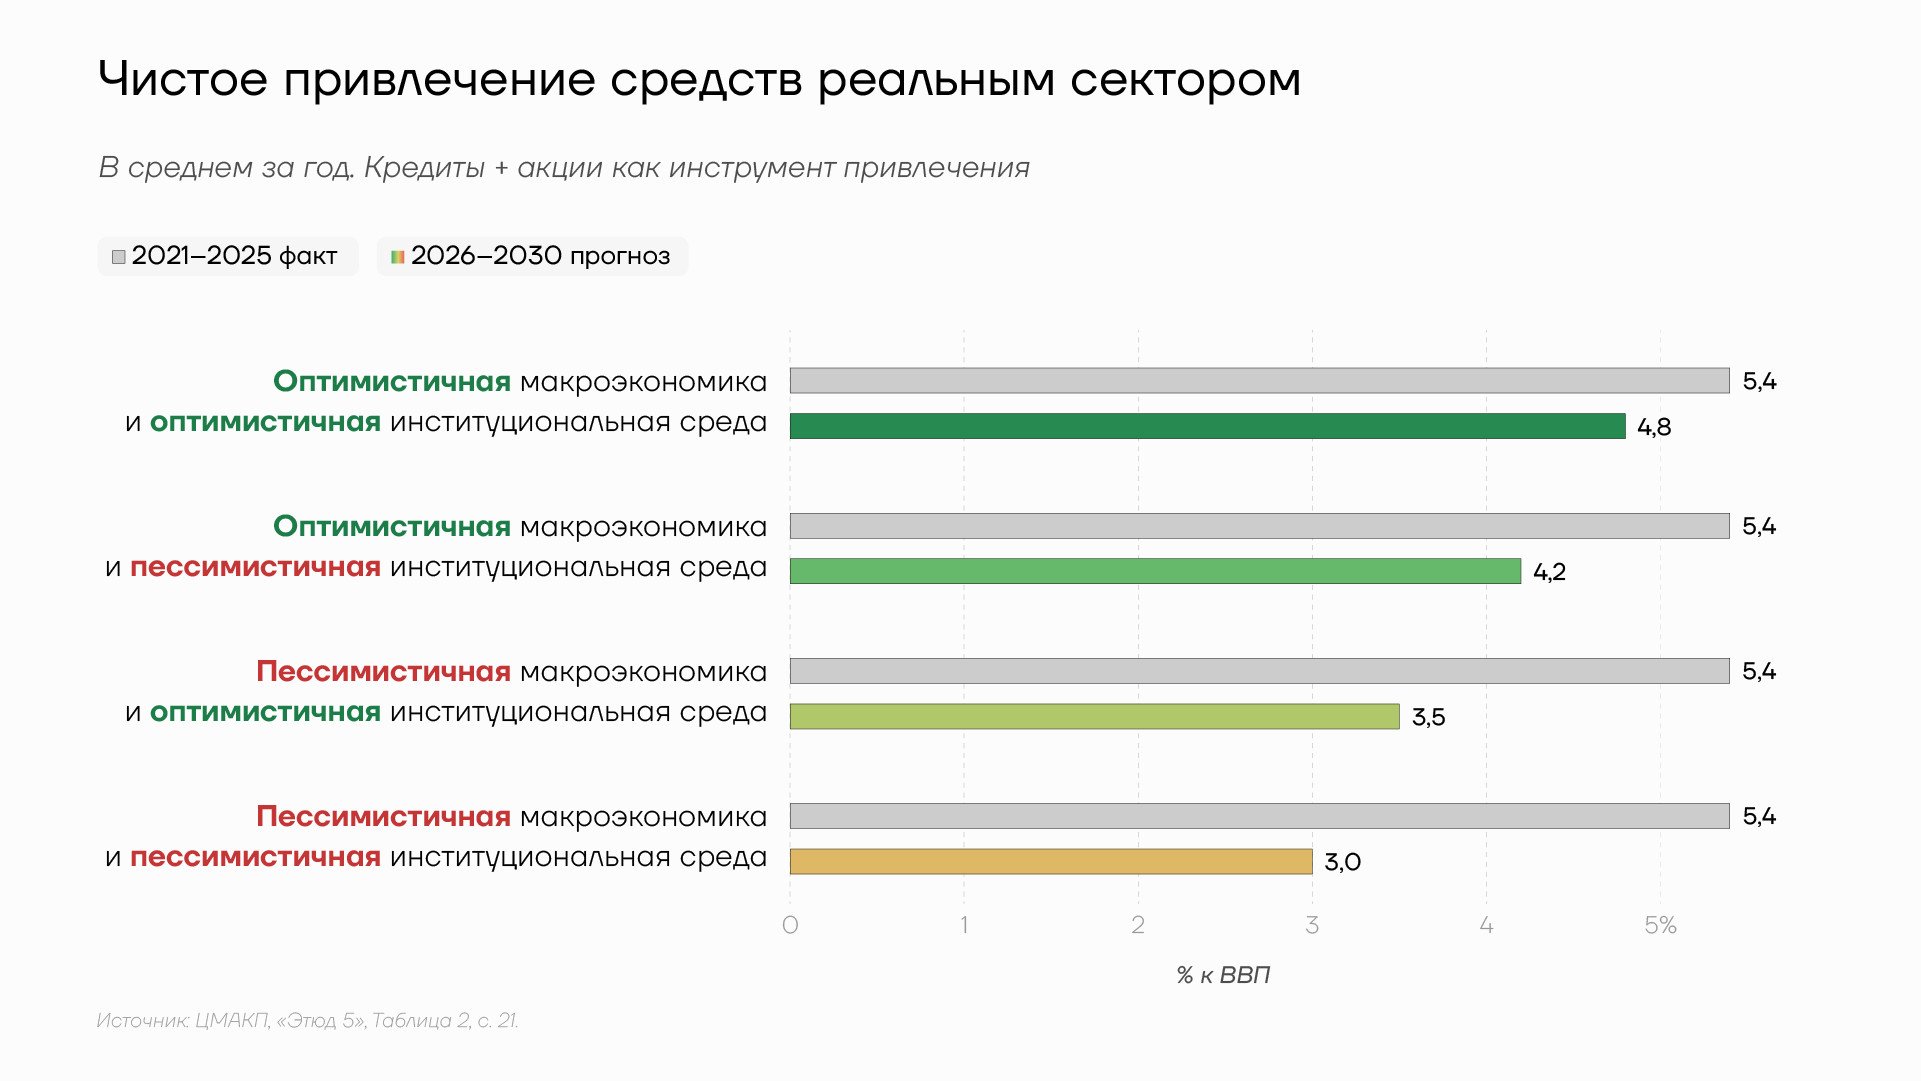
Чистое привлечение средств реальным сектором России, 2021-2025 (факт), 2026-2031 (прогноз)
На основе своих эконометрических моделей ЦМАКП построил до 2030 года четыре сценария возможности привлечения частным сектором финансовых ресурсов, как через рынок акций, так и через традиционное кредитование. Даже в наилучшем сценарии интенсивность чистого привлечения реальным сектором средств при помощи основных инструментов внутреннего рынка — кредиты и акции — в среднесрочной перспективе не увеличится, оставшись на уровне порядка 5% ВВП в среднем за год.
При этом банковское кредитование останется наиболее значимым каналом финансирования реального сектора, а капитализация рынка акций постепенно начнет восстанавливаться благодаря ожидаемой нормализации процентной политики. Роль институциональных инвесторов — пенсионных и инвестиционных фондов, страховых компаний, ориентированных на долгосрочные вложения, будет повышаться, но из-за очень скромных стартовых позиций к 2030 году останется весьма незначительной.
Это приведет к сохранению дефицита долгосрочного инвестиционного спроса и высокой подверженности рынка спекулятивному поведению.
Чтобы чистое привлечение просто не уменьшилось, требуется совпадение сразу нескольких благоприятных условий: позитивная экономическая конъюнктура, относительно быстрая нормализация процентной политики и внедрение институциональных изменений, предусмотренных «Стратегией развития финансового рынка до 2030 года», «Основными направлениями развития финансового рынка на 2026–2028 годы» и «Национальной моделью целевых условий ведения бизнеса до 2030 года».
Компенсация «выпавших» объемов зарубежного привлечения — 0,5–1% ВВП в годы перед 2022 годом — требует дополнить действующий подход за счет целенаправленного «выращивания» недостающих инструментов и рыночных субъектов. Но даже это, по оценке ЦМАКП, в лучшем случае компенсирует выпавшее внешнее финансирование. Для расширения источников до уровня, необходимого для удержания глобальных конкурентных позиций, требуются дополнительные инвестиционные ресурсы в объеме 3–4,5% ВВП.
Фактические размеры инструментов стимулирования на сентябрь 2026 года достаточно скромные. Федеральный инвестиционный налоговый вычет (ФИНВ) действует с 1 января 2025 в размере 3% первоначальной стоимости основных средств и НМА, уменьшая федеральную часть налога на прибыль. Фактический результат за 2025 год: вычет применили 759 организаций на 26 млрд рублей при заложенных в бюджете 150 млрд рублей — освоено около 17%.
Лучше ситуация обстоит со специальными налоговыми инвестиционными режимами. Соглашение о защите и поощрении капиталовложений (СЗПК) — 3,7 трлн рублей инвестиций на конец 2025 года (против 2,8 трлн на конец 2024 года); ВЭБ.РФ сопровождает 76 федеральных соглашений более чем на 4 трлн рублей. С ноября 2025 года действует налоговый вычет по СЗПК — возмещение до 50% затрат на обеспечивающую и до 100% на сопутствующую инфраструктуру, но не более фактически уплаченных налогов. Специальные инвестиционные контракты (СПИК) 2.0 — 90 действующих контрактов, свыше 2 трлн рублей инвестиций на декабрь 2025 года. Особые экономические зоны (ОСЗ) — 1 334 резидента, 4,46 трлн рублей накопленных инвестиций, соотношение 8,6 рублей частных вложений на 1 рубль государственных вложений в инфраструктуру; налоги резидентов — 752,2 млрд рублей — превысили совокупные госрасходы на ОЭЗ на 92,9 млрд рублей. Преференциальные режимы Дальнего Востока и Арктики — 6,6 трлн рублей фактических вложений, 1 310 введенных предприятий на июнь 2026 года.
Таксономия технологического суверенитета (Постановление Правительства РФ № 603 от 15.04.2023) — еще один вариант стимулирования, который из-за бюрократических препонов не реализует весь свой потенциал. Таксономия — это не прямая субсидия, а регуляторный стимул, когда банк сам оценивает проект и его риски. Последняя публичная оценка Банка России в октябре 2025 года — 60 проектов, выдано кредитов на 1 трлн рублей, открыто кредитных линий на 3 трлн рублей. И это при первоначальной оценке потенциала механизма в 10 трлн рублей.
Стимулирующее банковское регулирование. Действует с 13 июня 2023 года (пониженные риск-веса по кредитам проектам таксономии в пределах общего лимита на капитал банка), расширено в октябре 2024 года на проекты устойчивого развития и облигации. С 2026 года Банк России снизил риск-веса по проектному финансированию ГЧП и концессий с 80–130% до 20–60%, что освободит около 20 млрд рублей капитала и позволит выдать 140–200 млрд рублей новых кредитов. Однако «другой рукой» ЦБ вводит более жесткие нормативы концентрации Н30/Н31/Н32, снижающие лимит на одного заемщика до 25% капитала.
«Фабрика проектного финансирования» ВЭБ.РФ (ПП РФ № 158 от 15.02.2018 в ред. от 06.10.2025) — лимит траншей «А» составляет 600 млрд рублей, лимит поручительств по технологическим кредитам — 200 млрд рублей, минимальная стоимость проекта — от 3 млрд рублей.
За 2026 год проведено всего 5 размещений на 23,2 млрд рублей, а за весь 2025 год размещения составили всего 130 млрд рублей при том, что банки профинансировали предприятия на 11 трлн рублей кредитами и облигациями. Минфин видит исчерпание резерва госкомпаний для IPO, и потому готовит поправки в закон о приватизации для вывода на биржу региональных госактивов. Но в любом случае это не даст желаемого утроения капитализации — необходим рост стоимости уже торгующихся на бирже акций, благодаря чему частные компании смогут активнее использовать ресурс фондового рынка для привлечения капитала.
Фондовый рынок должен был получить стимул за счет инструментов длинных сбережений. Программа долгосрочных сбережений (ПДС) — почти 13 млн договоров и 1,2 трлн рублей на 25 августа 2026 года. Софинансирование пенсий в 2026 году — 165,9 млрд рублей; ИИС-3: около 1,6 млн счетов из 6,5 млн ИИС, активы на 969 млрд рублей, при этом около 74% брокерских ИИС пустые, а налоговые вычеты в 2024 году получили лишь 2% владельцев счетов. Долевое страхование жизни (ДСЖ) — за 11 месяцев 2025 года — 13 тыс. договоров на 22 млрд рублей при плановой цели 250 млрд рублей; более 90% продаж приходится на одного страховщика. В итоге всех этих ресурсов хватило, максимум, на увеличение ликвидности на межбанковском рынке за счет покупки паев торгуемых фондов ликвидности — по сути, это РЕПО — для поддержания рынка акций и ОФЗ.
Таким образом, практически все инструменты, на которые опирается нынешняя стратегия, дают отдачу на уровне 10–20% от заявленного потенциала: ФИНВ (17% бюджетного лимита), таксономия ПП 603 (1 трлн из 10 трлн рублей), капитализация рынка (17% ВВП при цели 66%), ДСЖ (22 млрд из 250 млрд рублей). Это указывает не на нехватку инструментов, а на эффективность их конструкции или на отсутствие спроса на них со стороны бизнеса в условиях высокой неопределенности и завышенных процентных ставок. Высокая бюрократическая нагрузка также дестимулирует бизнес от участия в этих программах.
Решения проблемы дефицита инвестиций. Как перезапустить инвестцикл?
Перезапуск инвестиций должен быть синхронизирован с Планом структурных изменений в экономике до 2030 года, ориентированным на высокотехнологичные отрасли, производства с высокой добавленной стоимостью и расширение потребления отечественных товаров.
Для этого требуется выполнение четырех условий:
1. Рост уровня нормы накопления. Целевое валовое накопление в 28–29% ВВП, в идеале, 30%+ как у большинства преуспевающих стран Азии, в том числе в основной капитал 26–27% ВВП. Это на 4–5 п.п. ВВП выше среднего уровня последних десяти лет. Источник покрытия внутри страны существует — фактический уровень валовых национальных сбережений примерно соответствует целевому уровню накопления.
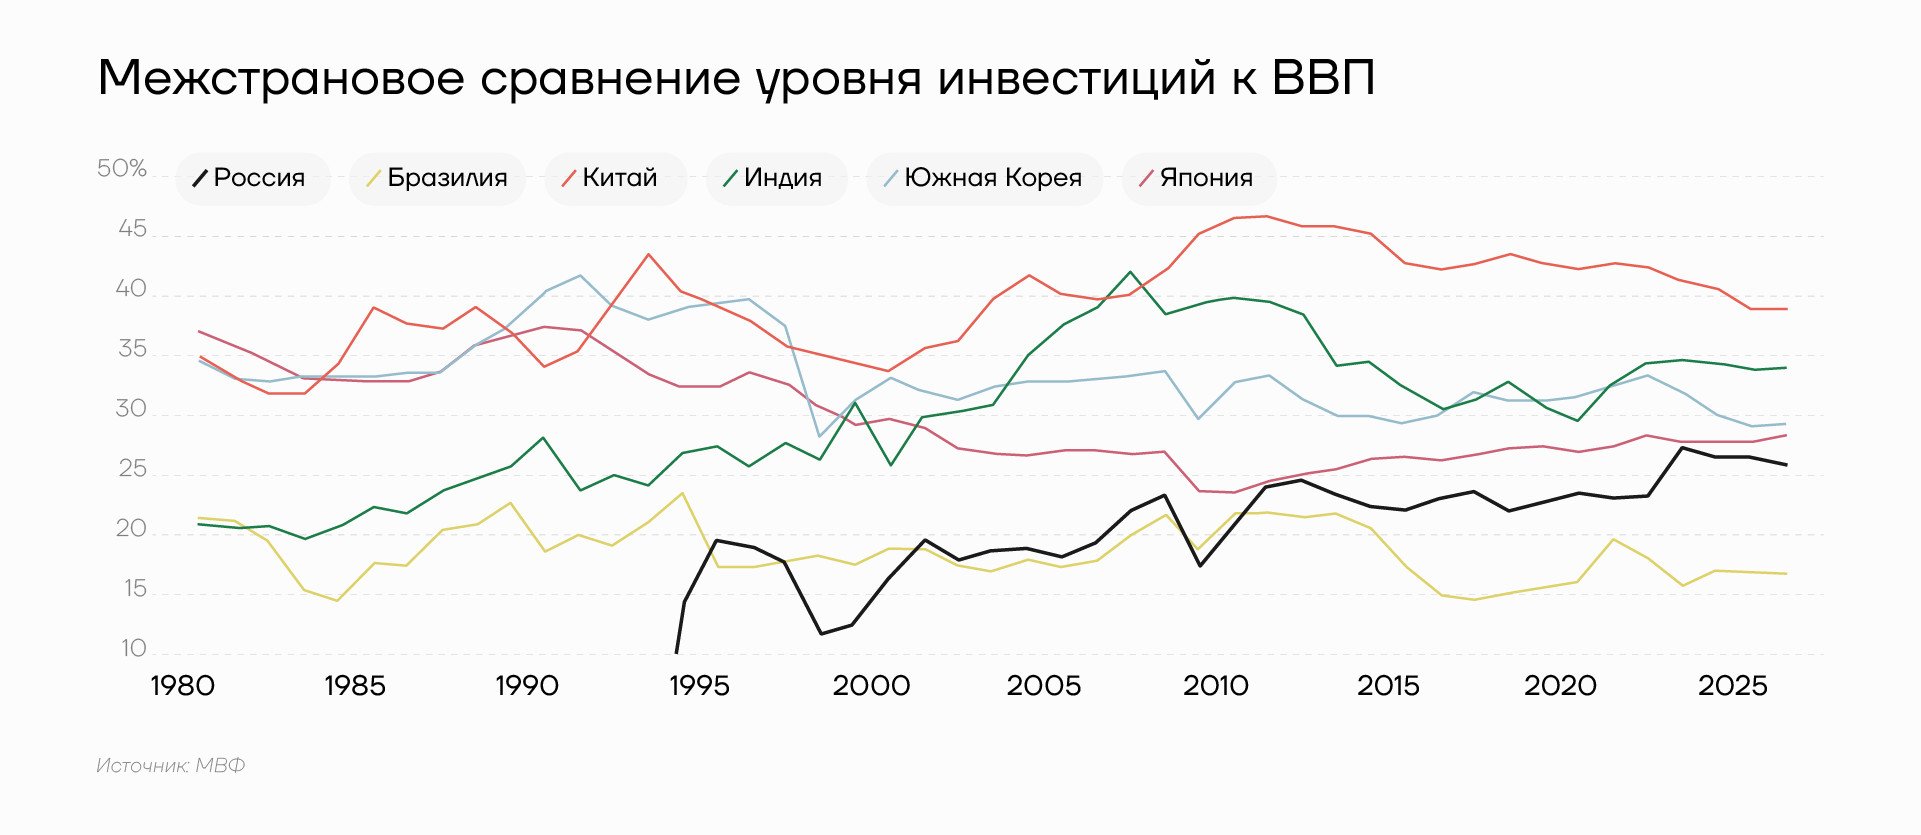
Межстрановое сравнение уровня инвестиций к ВВП, 1980-2025гг
2. Дополнительный объем инвестиционных ресурсов для компенсации выпавшего внешнего финансирования потребует мобилизовать еще 3–4,5% ВВП ежегодно. Это и есть та величина, которую должны закрыть предлагаемые далее меры.
3. Удлинение дюрации — доступ компаний к долгосрочным финансовым ресурсам. Восстановление средневзвешенного срока корпоративного кредитного портфеля выше уровня 2019–2020 годов — необходимое условие финансирования проектов с окупаемостью более 5–7 лет. Текущая структура рынка этого не обеспечивает.
4. Структура источников финансирования со смещением баланса от долгового финансирования к рынку акций, от немецкой — банковской — модели финансирования, к смешанной англо-саксонской плюс континентальной. Рынок акций уже продемонстрировал способность эффективно отбирать новые направления роста, и восстановление капитализации превращает его в канал перераспределения капиталов от традиционных лидеров к новым.
Предлагаемые далее меры сформированы исходя из того, что геополитические ограничения будут сохранены.
Денежно-кредитная политика: кардинальное изменение подхода от сдерживания к стимулированию
ДКП требует существенного реформирования как в самих подходах — долгосрочной стратегии — так и в краткосрочных действиях ЦБ. Цикл смягчения от 21% до 14% уже снизил стоимость капитала, но лишь от «абсолютно запретительного уровня» к просто ультра-жесткому. Однако дальнейшее снижение поставлено на паузу, из-за чего вся долгосрочная часть кривой доходности ОФЗ ушла выше 15–16%, де-факто, вызвав повышение ставки.
Поэтому первостепенные действия ЦБ для перезапуска инвестиционного цикла должны быть в возобновлении цикла смягчения ДКП. Увеличение объемов доступной ликвидности для банковского сектора, расширение перечня программ целевого рефинансирования и их денежного наполнения: инструменты фондирования банков под портфели промышленных кредитов, кредиты МСП, лизинг, оборотный капитал и импортозамещение с жестким контролем целевого использования. Это обеспечит поддержку инвестиционному спросу и даст импульс расширению производственной базы без общей денежной эмиссии. А в среднесрочном периоде даже приведет к снижению инфляции за счет роста предложения.
Важно также синхронизировать ставку ЦБ, параметры бюджета, госзаказа, льготных программ и валютных операций в т.ч. отказаться от автоматической политики, усиливающей переоцененность рубля. Снижение противоречий между антиинфляционной, бюджетной и индустриальной политикой государства будет способствовать возвращению экономики на траекторию устойчивого роста и развития.
Дополнительный, не требующий бюджетных затрат инструмент — это управление формой кривой доходностей. Он активно применялся ФРС и другими ЦБ развитых стран, сейчас активно используется Минфином США. Банку России стоит управлять кривой доходностей ОФЗ для повышения стимулов к долгосрочным инвестициям — через прямые операции на вторичном рынке гособлигаций, связанные с покупкой долгосрочных и продажей относительно краткосрочных бумаг по аналогии с операцией «Twist» ФРС США. Чувствительность срочности корпоративных облигаций и кредитного портфеля к форме кривой ОФЗ достаточно высокая, в том числе это подтверждается ростом финансовых проблем ряда российских эмитентов в 2026 году после обвала долгосрочных ОФЗ.
Перестройка структуры финансового сектора
Действующая парадигма ЦБ РФ о необходимости функционирования банковского сектора в условиях глубокого дефицита ликвидности — оценка на 2026 год уже в 4,5 трлн рублей — требует пересмотра. Наоборот, необходимо адаптировать регуляторную среду, в т.ч. за счет снижения коэффициентов риска при банковском регулировании и, особенно, облегчения доступа банков к специальным инструментам рефинансирования Банка России, объемы которых также требуют кратного увеличения.
Для эффективного функционирования рынка капитала, даже в сохраняющейся модели банковского финансирования, необходимы прогрессивные методы расширения кредитного рынка. Синдицированное кредитование, проектное финансирование, секьюритизация коммерческих активов, цифровые финансовые активы, долгосрочные процентные и валютные производные инструменты — фьючерсы, форварды, свопы и опционы — могут развиваться и увеличивать банковский мультипликатор только с применением механизмов стимулирующего регулирования и рефинансирования со стороны Банка России.
Рядом экспертов предлагается идея формирования системообразующих фондов прямых инвестиций, которые бы помогли преодолеть нехватку капитала на рынке акций. Такие фонды могли бы быть операторами и маркет-мейкерами на рынках акций компаний, реализующих проекты структурной перестройки, а также партнерами и со-инвесторами банков-маркет-мейкеров при синдикации, проектном финансировании и секьюритизации.
Мобилизация внутренних ресурсов и сокращение оттока капитала
Существует три пути сокращения разрыва между сбережениями и накоплением:
1. Увеличение доли сбережений резидентов, аккумулируемых и инвестируемых внутри страны национальным финансовым сектором. Для этого потребуется реализация всех мер поддержки фондового рынка, и, прежде всего, изменение режима завышенных процентных ставок, стимулирующих сбережения, а не инвестиции. Банк России в «Основных направлениях развития финансового рынка на 2027–2029 годы» ключевым приоритетом заявил переориентацию государственной поддержки с субсидируемых кредитов на долевое финансирование, прежде всего для высокотехнологичного сектора и инфраструктуры. Аргумент регулятора, однако, снова больше подкреплен рисками, а не развитием: с 2020 года примерно 20% прироста банковского финансирования — порядка 15 трлн рублей — связано с льготным кредитованием, что создает инфляционные и кредитные риски, а также повышает нагрузку на бюджет РФ.
2. Увеличение доли сбережений, инвестируемых внутри страны напрямую, без финансового посредничества и использования офшоров. Речь идет о расширении самофинансирования бизнеса и взаимного инвестирования связанных компаний одной группы, то есть перераспределении от компаний с избытком свободных средств к компаниям с финансовыми разрывами при реализации инвестиционных проектов. Необходимо обеспечить максимально благоприятные условия доступа к инструментам государственной поддержки для бизнеса, который использует ранее выведенные активы для воссоздания целостных производственных цепочек внутри России. Это направит прибыль на глубокую модернизацию производств и форсированное наращивание НИОКР, запустит производство полного цикла с высокой добавленной стоимостью. Инструменты: налоговые и регуляторные стимулы, приоритетная поддержка институтов развития, льготное кредитование по госпрограммам, приоритетный доступ к государственным закупкам и инвестициям.
3. Увеличение притока капитала нерезидентов не может быть основным из-за высоких геополитических рисков вторичных санкций и ограничений на расчеты. Даже приток инвестиций от компаний из дружеских юрисдикций в разы меньше — они предпочитают занимать нишу российского рынка, производя внутри своих стран или перепродавая западные товары. Так, число китайских компаний в России выросло более чем вдвое — свыше 9 тыс. Но фактические вложения упали примерно втрое — до порядка 400 млн долларов в год против 1,2 млрд долларов в год в 2011–2018 годах. С ОАЭ и Саудовской Аравией подписаны ряд соглашений о торговле и инвестициях, но пока растет лишь ненефтяная торговля с ОАЭ — до 20,4 млрд долларов в 2025 году (+77,7%). Однако необходимо и дальше расширять и применять режимы наибольшего благоприятствования для иностранных инвесторов, увязывать льготы с выгодными торговыми соглашениями в рамках БРИКС+. Когда мы поставляем сырье со скидками, снижаем импортные пошлины, а вы инвестируете в производство с высокой добавленной стоимостью и серьезным уровнем локализации
и передачи технологий.
Для стимулирования инвестиций стоит принять опыт ряда азиатских стран, которые на первоначальном этапе накопления критически важного объема основных средств производства значительные объемы оборудования закупали за границей.
Два в одном: курс рубля и импорт оборудования
Размер ФНБ на начало сентября 2026 года составляет 13,194 трлн рублей, однако ликвидная часть — всего 4 трлн рублей или 1,7% ВВП.
Целесообразно создать Федеральное агентство по содействию импорту промышленного оборудования (ФАСИПО). С его помощью обеспечить закупку критически важного оборудования для производства с высокой добавленной стоимостью, расширение потребления отечественных товаров и увеличение экспортного потенциала страны.Экономический смысл такого решения — облегчить импорт средств производства, чтобы увеличить выпуск и конкурентоспособность отечественной продукции. Импорт оборудования является традиционным инструментом развития промышленности страны.
Капитализировать Агентство за счет выделения 500 млрд рублей из ФНБ и в его интересах и с его помощью проводить валютные интервенции для перехода к режиму структурно заниженного курса рубля. Для реализации этой функции, которая сейчас находится исключительно в ведении ЦБ РФ, тогда как во многих странах — в том числе Япония, США — она отдана Минфину, Центробанк РФ должен предоставить необходимую рублевую ликвидность в 4–5 трлн рублей в зависимости от потребностей регулирования курса.
Решение снизить цену отсечения нефти в рамках бюджетного правила до $50 за баррель в 2027 году показывает желание Правительства РФ восстановить резервы ФНБ и не допустить нового укрепления рубля. Валютные интервенции от имени ФАСИПО на средства ФНБ и с кредитным плечом ЦБ РФ могли бы дополнить инструментарий поддержания удобного курса рубля для ускоренного импортозамещения потребительских товаров и услуг. А вот проблему некоторого удорожания импорта инвестиционного оборудования — 10% ослабления рубля менее важный фактор, чем вопросы логистики и доступ к дешевому финансированию — можно решать через инструменты поддержки от ФАСИПО.
ФНБ показал недостаточную эффективность в управлении приобретенной им в рамках бюджетного правила валюты. «Доходность размещения средств Фонда национального благосостояния на счетах в Банке России, выраженная в корзине разрешенных иностранных валют и золота в обезличенной форме, за 2025 год составила 0,21% годовых, с момента создания фонда — 0,95% годовых», — говорится в документах Минфина РФ. И это на фоне 16% стоимости привлечения средств по ОФЗ для финансирования дефицита бюджета.
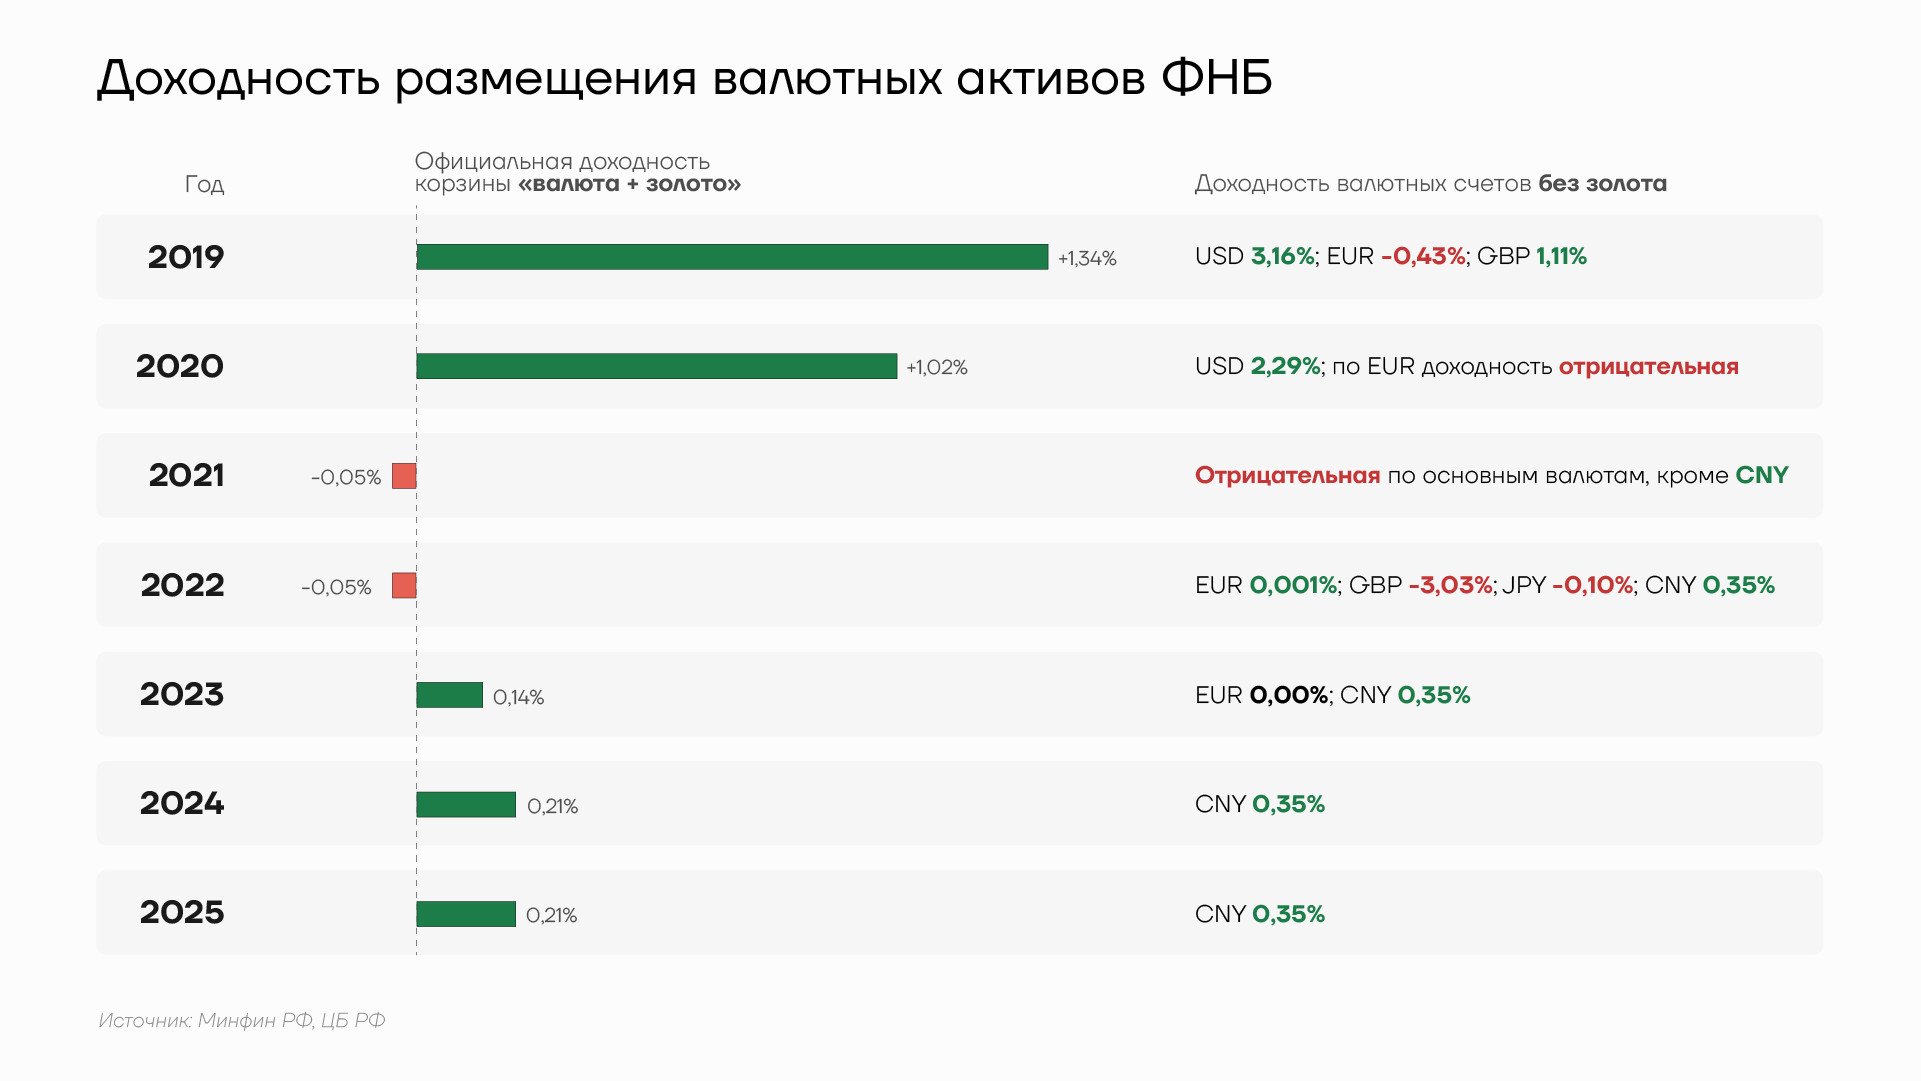
Доходность размещения валютных активов ФНБ, 2019-2025гг
Полученную в результате интервенций валюту эффективнее использовать для стимулирования импорта инвестиционных товаров. При этом вопросом поиска иностранных контрагентов и согласованием параметров требуемого оборудования должна заниматься сама российская компания, обратившаяся в ФАСИПО за поддержкой. Стимулирующим инструментом может быть обнуление ставки НДС на импорт оборудования, приобретаемого по таким программам, расширяющее перечень Правительства РФ от 30.04.2009 №372.
Варианты удовлетворения инвестиционного спроса российской компании на оборудование, которое пока не может быть произведено в РФ. Для того, чтобы они могли быть реализованы, потребуется независимая экспертиза реальной безальтернативности импортного оборудования — отечественное недостаточно эффективно и проигрывает конкуренцию иностранному:
1. Иностранная компания готова сотрудничать с российским юрлицом — нет санкционных рисков — и может обеспечить доступ к дешевому финансированию в валюте. Например, через китайские банки под ставку 4–5% в юанях.
2. Поставщик готов сотрудничать, но дешевого иностранного финансирования нет. Тогда российскому юрлицу придется идти на внутренний рынок капитала — в банки за кредитом или на биржу с облигациями. И это финансирование будет либо под 20% в рублях или 10–12% в валюте даже для относительно крупных заемщиков. Тогда и требуется подключение ФАСИПО в одной из нескольких схем решения:
a. ФАСИПО напрямую выкупает за имеющуюся у него валюту оборудование у иностранной компании, а затем отдает его в операционный или финансовый лизинг российской компании под невысокую ставку в те же самые 4–5% в валюте — юанях чаще всего;
b. Если у иностранной компании есть опасения вторичных санкций из-за взаимодействия с российским госагентством, то используется схема с банковским финансированием. Российский банк получит от ФАСИПО целевой валютный депозит под 3–4% и выдаст российскому покупателю кредит под 4–5% и под гарантии ФАСИПО. То есть состоится сделка с минимальным риском и невысокой доходностью для банка;
c. Если возникают санкционные вопросы по всем российским участникам финансирования и закупки промышленного оборудования, то необходимо проработать схему с дружественными транзитными странами, банками и посредниками. Но суть остается прежней — использование валюты, полученной ФАСИПО в рамках интервенций, для значительного удешевления стоимости фондирования инвестиционного спроса.
Безусловно, могут возникнуть претензии, что такой программой государство стимулирует российских производителей инвестиционных товаров. Однако опыт азиатских тигров и Японии, равно как и китайский промышленный бум, показывают, что наличие критической массы качественного — в основном импортного — оборудования с одновременной поддержкой отечественных производителей и НИОКР в долгосрочной перспективе ведет к созданию емкого внутреннего рынка инвестиционных товаров. Сейчас уже азиатские производители становятся крупнейшими его поставщиками на мировом рынке.
Необходимо учесть негативные уроки взаимодействия с западными инвесторами и производителями, чтобы исключить риски потери работоспособности оборудования в случае разрыва экономических или политических связей.
В истории мировой экономики есть прецеденты удачной реализации такого рода агентств. Можно выделить, как минимум, три институциональные модели: специальное агентство по продвижению импорта, государственная торгово-закупочная корпорация и государственный импортер промышленного оборудования. Наиболее показательны примеры Японии, Индии, Китая, а из собственной истории —
пример СССР.
В Японии в 1978 начала действовать отдельная организация продвижения импорта — Manufactured Imports and Investment Promotion Organization (MIPRO). Она была создана совместными усилиями Министерства международной торговли и промышленности Японии (MITI) и частного сектора. Эта структура решала задачу расширения импорта готовой иностранной продукции, устранения барьеров доступа на японский рынок, проведения выставок, консультаций для импортеров и информационной поддержки. В 1990-е к политике стимулирования импорта также активно подключилась Japan External Trade Organization (JETRO). Импорт стимулировался через снижение ставок по кредитным программам через EXIM Bank of Japan и Japan Development Bank, параллельно с налоговыми льготами на инвестиции в оборудование. Такая конструкция может оказаться очень полезной для современной России.
В Индии еще в 1956 году была создана State Trading Corporation — государственная внешнеторговая корпорация, торговый агент с импортом инвестиционных товаров. Уже в конце 1950-х она закупала у стран Восточной Европы сварочное оборудование, металлообрабатывающие станки, гидроэнергетическое оборудование, нефтебуровую технику, дорожные катки, тракторы, кузнечные молоты и текстильное оборудование. Это стало важным фактором для постколониальной индустриализации экономики Индии.
Китай также достаточно давно создал корпорацию China National Machinery Import & Export Corporation (CMC) — специализированный государственный импортер машин и оборудования. CMC была создана в 1950 году как первая крупная государственная внешнеторговая компания КНР, специализировавшаяся на импорте и экспорте механического и электротехнического оборудования. Она занималась ввозом в Китай высокотехнологичного иностранного оборудования, технологий и услуг и тем самым участвовала в создании национальной промышленной системы.
В советской истории существовал «Машиноимпорт» и другие специализированные внешнеторговые объединения, т.к. импорт инвестиционных товаров был институционально централизован. Всесоюзное объединение «Машиноимпорт» ввозило энергосиловое, электротехническое, нефтяное, горное, насосно-компрессорное оборудование и промышленную арматуру. В системе внешней торговли существовали также «Станкоимпорт», «Техмашимпорт», «Проммашимпорт», «Металлургимпорт» и другие профильные организации.
Для современной рыночной экономики наиболее жизнеспособной выглядит гибридная модель Японии и Китая, где будет не монополия на импорт, а государственное агентство, которое ведет каталог приоритетного оборудования, агрегирует заявки предприятий, организует международные тендеры, помогает с экспортным кредитованием поставщиков, таможней, сертификацией и гарантиями, а в отдельных ситуациях — стратегические направления или сложные санкционные случаи — само выступает закупщиком.
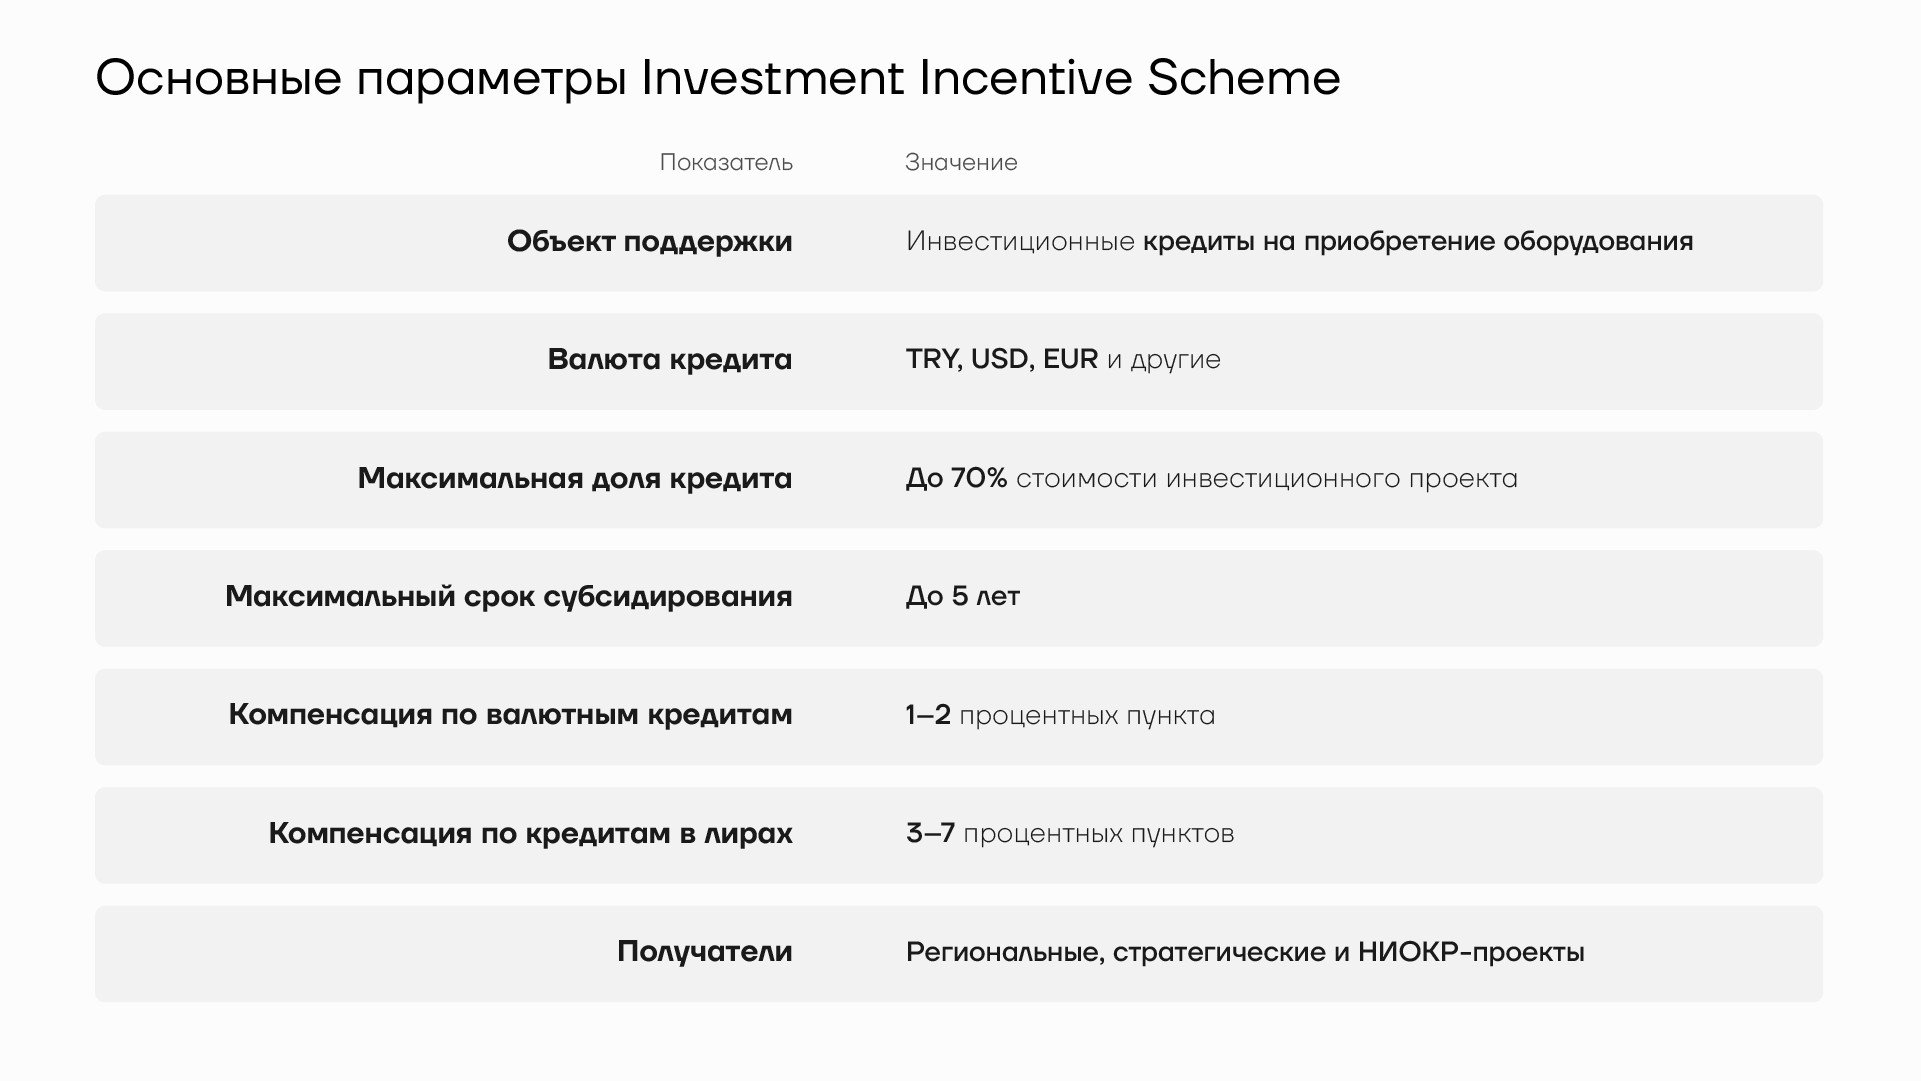
Основные параметры Investment Incentive Scheme
В мировой экономике существуют примеры программ дотирования процентной ставки по валютным кредитам для импортеров промышленного оборудования. Например, в Турции функционирует схема Investment Incentive Scheme, в рамках которой государство компенсирует часть процентной ставки по инвестиционным кредитам, включая кредиты в иностранной валюте, если они используются для реализации инвестиционного проекта, в том числе приобретения импортного оборудования.
В Китае в 1980–2000-е годы, во время масштабной индустриализации, широко использовались централизованные программы импорта оборудования. Типичная схема выглядела следующим образом: предприятие импортировало оборудование, государственный банк предоставлял валютный кредит, а Министерство финансов компенсировало часть процентной ставки.
В Бразилии государство субсидировало стоимость инвестиционного кредита через программу BNDES Finame. Оно финансировало прежде всего оборудование бразильского производства, а для импортного оборудования поддержка применялась главным образом тогда, когда аналог отсутствовал в стране или оборудование признавалось критически важным.
В современной России был очень близкий аналог, в рамках которого предполагалась компенсация отечественному промышленному предприятию процентов по кредиту в иностранной валюте. Постановление Правительства РФ № 3 от 3 января 2014 года установило субсидирование российским организациям процентов по кредитам, привлеченным для реализации комплексных инвестиционных проектов по приоритетным направлениям гражданской промышленности. Правила предусматривали, в том числе, кредиты в иностранной валюте. Однако это постановление было программой поддержки инвестиционного проекта, а не специализированной программой импорта оборудования.
Следующее Постановление Правительства РФ № 541 от 30 апреля 2019 года регулировало субсидирование инвестиционных проектов и предусматривало поддержку процентных расходов. Однако последующие изменения усилили привязку льготного кредита к локализации и закупке российского оборудования.
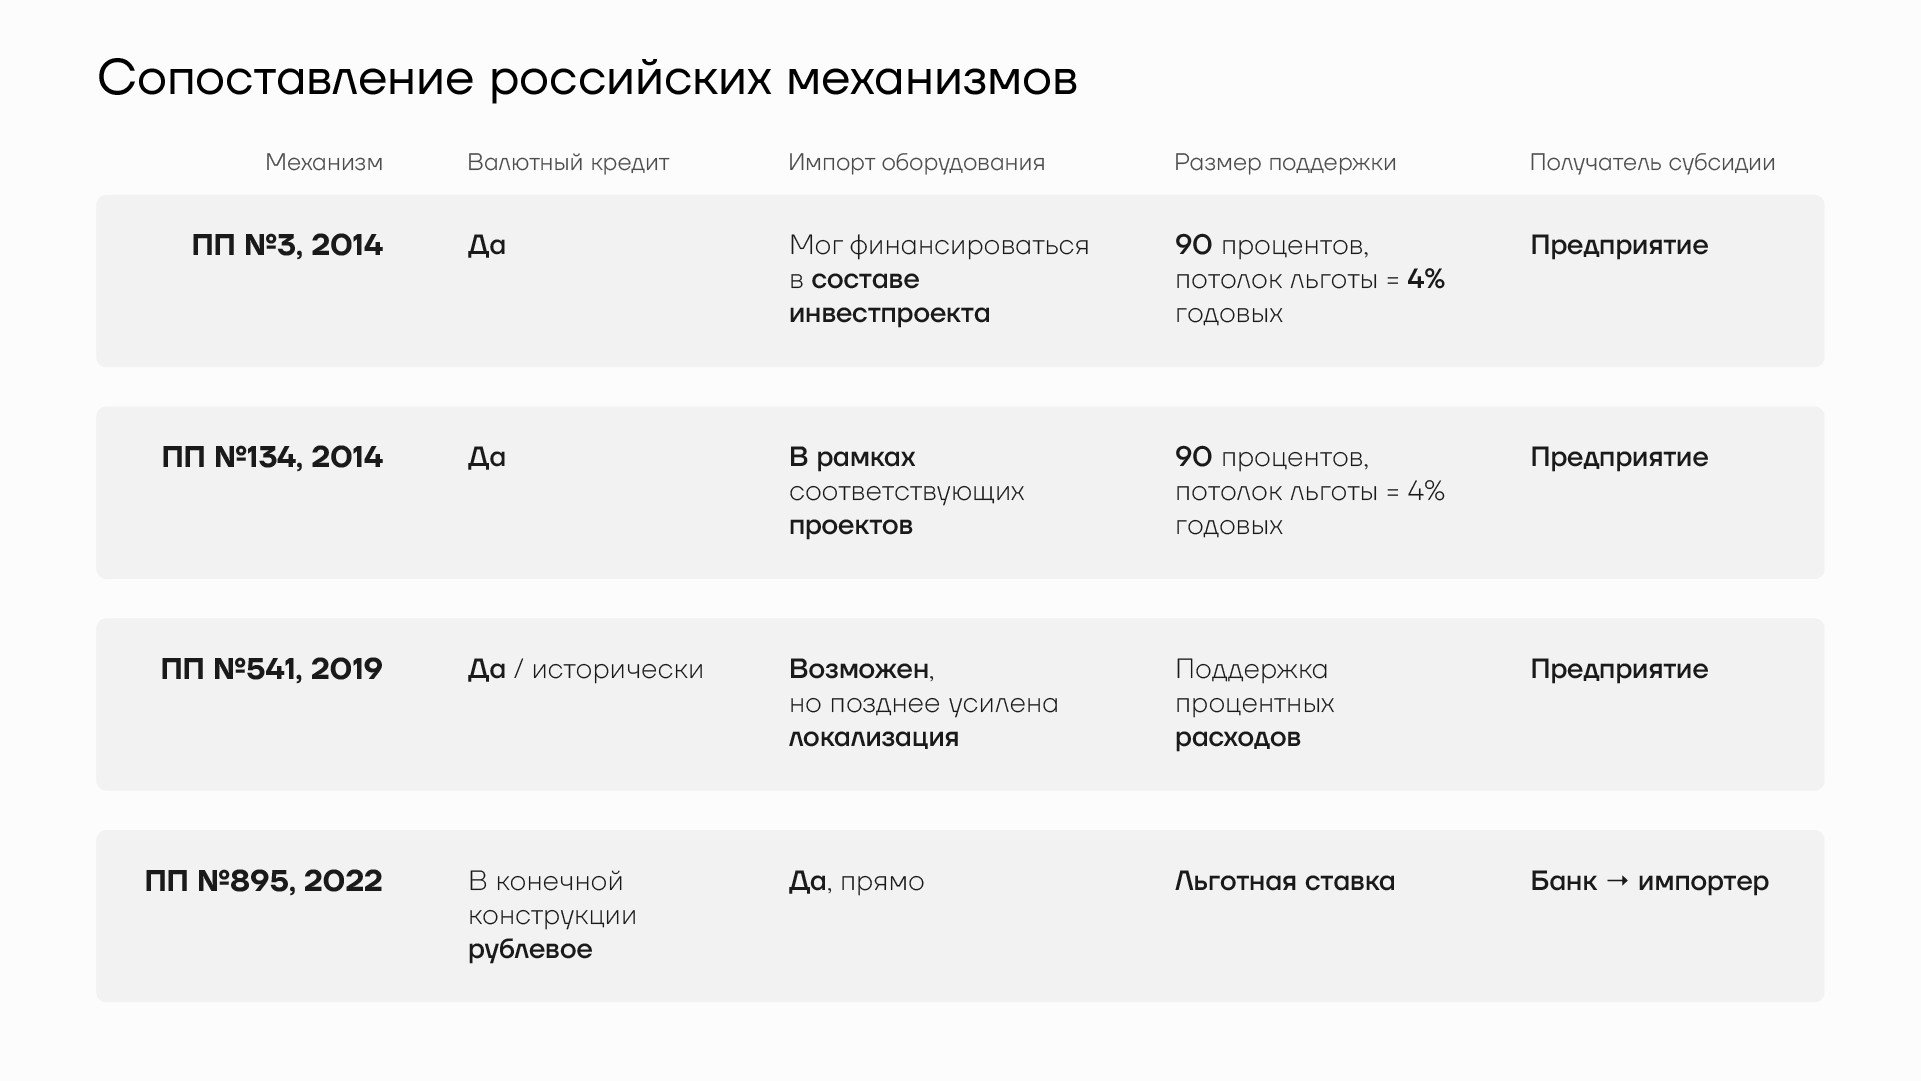
Сопоставление российских механизмов
Постановление Правительства РФ № 895 от 18 мая 2022 года — норма, предназначенная уже именно для импорта, введенная после начала СВО и ухода западных инвесторов и поставщиков. Правительство РФ создало специальный механизм субсидирования кредитным организациям недополученных доходов по кредитам, выданным на приобретение приоритетной для импорта продукции. Для обычного импортного контракта поддержка предоставлялась на короткий срок, а для импорта оборудования и средств производства в рамках инвестиционного проекта — на более длительный срок до 36 месяцев. Но такой срок все равно является слишком коротким. Важно, что в таком варианте государство субсидирует не российскую компанию, а банк, который обязан предоставить импортеру кредит по льготной ставке.
Программа 2022 года гораздо ближе к предлагаемой модели ФАСИПО. При ее запуске в мае 2022 года Минпромторг рассчитывал на 37,1 млрд рублей господдержки, которая должна была обеспечить не менее 800 млрд рублей льготного финансирования импортных поставок. Это означало проектное плечо более 21 рубля импорта на 1 рубль субсидии. Но уже к концу 2022 года параметры были сокращены. Итоговая редакция распоряжения Правительства РФ №1326-р предусматривала только до 1,075 млрд рублей бюджетных ассигнований и до 100 млрд рублей льготного финансирования. Бюджет покрывал разницу между рыночной и льготной процентной ставкой. Впоследствии Постановление было отменено, а субсидирование переведено в обновленные бюджетные и нормативные форматы.
С учетом опыта как российских программ стимулирования, так и иностранных аналогов, можно сформулировать параметры вероятной конструкции программ ФАСИПО для стимулирования импорта промышленного оборудования.
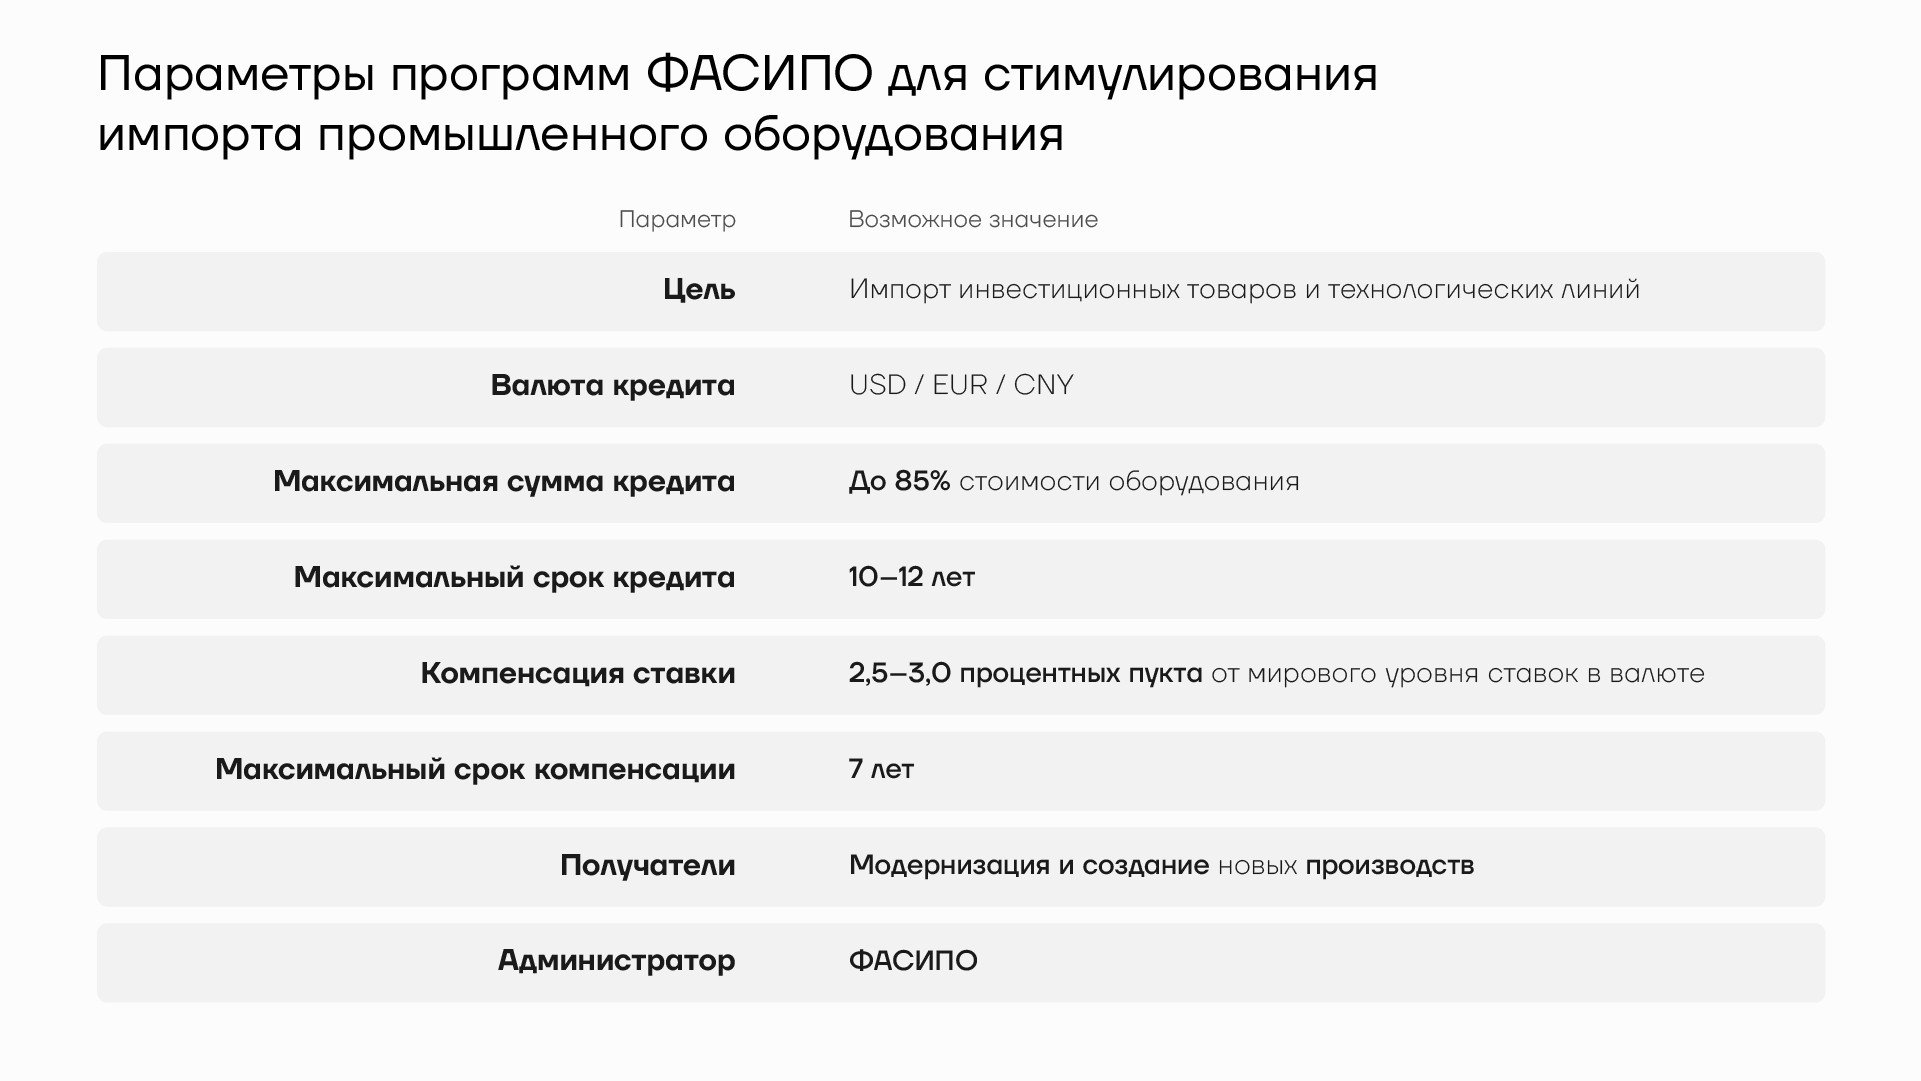
Параметры программ ФАСИПО для стимулирования импорта промышленного оборудования
Выводы
- Перезапуск инвестиционного цикла требует не еще одной точечной льготы, а изменения всей архитектуры финансирования.
- Одного снижения ключевой ставки недостаточно, необходимы дешевые длинные деньги за счет управления формой кривой доходности.
- Модель финансирования должна стать смешанной — кредитование необходимо дополнить развитым рынком акций, ГЧП, секьюритизацией и фондами прямых инвестиций.
- Поддержка государства должна быть привязана к модернизации, новым мощностям, технологическим цепочкам и росту производительности, а не текущему потреблению.
- Международный опыт показывает, что импорт передовых средств производства является промежуточным, но важным этапом формирования собственной промышленной базы.
- ФАСИПО может закрыть одновременно три направления рынка: курс рубля, дефицит качественного оборудования и высокую стоимость финансирования.
- Агентство обеспечит закупки критически важного оборудования для производства с высокой добавленной стоимостью и повысит экспортный потенциал страны.