Газовая комфорка
Столкновение американской экономики в 2026 году с дефицитом и резко возросшими ценами на дизельное топливо по своим инфляционным последствиям и ответным действиям финансовых властей сопоставимо с энергетическим кризисом, который начался в странах Европы в 2022 году из-за роста цен на природный газ и фактически продолжается в настоящее время. Как и в ситуации с энергетическими проблемами Европы власти США также приложили немало усилий для формирования подобного кризисного положения.
Развитые страны за последние годы все чаще сталкиваются с нарушениями поставок ключевых энергоносителей. США, страны ЕС и ряд других стран при этом являются основными инициаторами ограничения различных каналов поставок газа, нефти и нефтепродуктов на мировые рынки. Помимо применения санкций в отношении РФ, Ирана, Венесуэлы и ряда других нефтедобывающих государств речь также идет о таких мерах как установление "ценового потолка" на российскую нефть, а также санкции в отношении так называемого "теневого флота" РФ. Дополнительным общим знаменателем для США и ЕС является участие в поддержке Украины с начала СВО в 2022 году. В ИИМР отмечали, что, по сообщениям американских СМИ, спецслужбы США предоставляли информацию Киеву для нанесения ударов по энергетическим объектам РФ. Тем самым, Брюссель и Вашингтон, пытаясь оказать давление в отношении Москвы, вырыли себе "энергетическую яму".
Сначала в ловушке повышенных энергетических издержек оказалась экономика европейских страны, когда в 2022 году в результате санкций и ограничений по закупкам российских энергоносителей, Евросоюз столкнулся с газовым кризисом. Для экономики ЕС повышенная значимость природного газа объясняется его высокой долей в обеспечении энергетических потребностей промышленности, а также энергогенерации. Природный газ и электричество, по ряду оценок, составляют около 65% в конечном энергопотребление промышленности ЕС. Газ одновременно является крупнейшим источником энергии среди всех видом ископаемого топлива (с долей около 32% в конечном энергопотреблении промышленности ЕС) и наиболее крупным источником производства электроэнергии в Европе по сравнению с другими углеводородами (доля генерации газовых электростанций составляет около 17% от общего объема производства электроэнергии в ЕС).
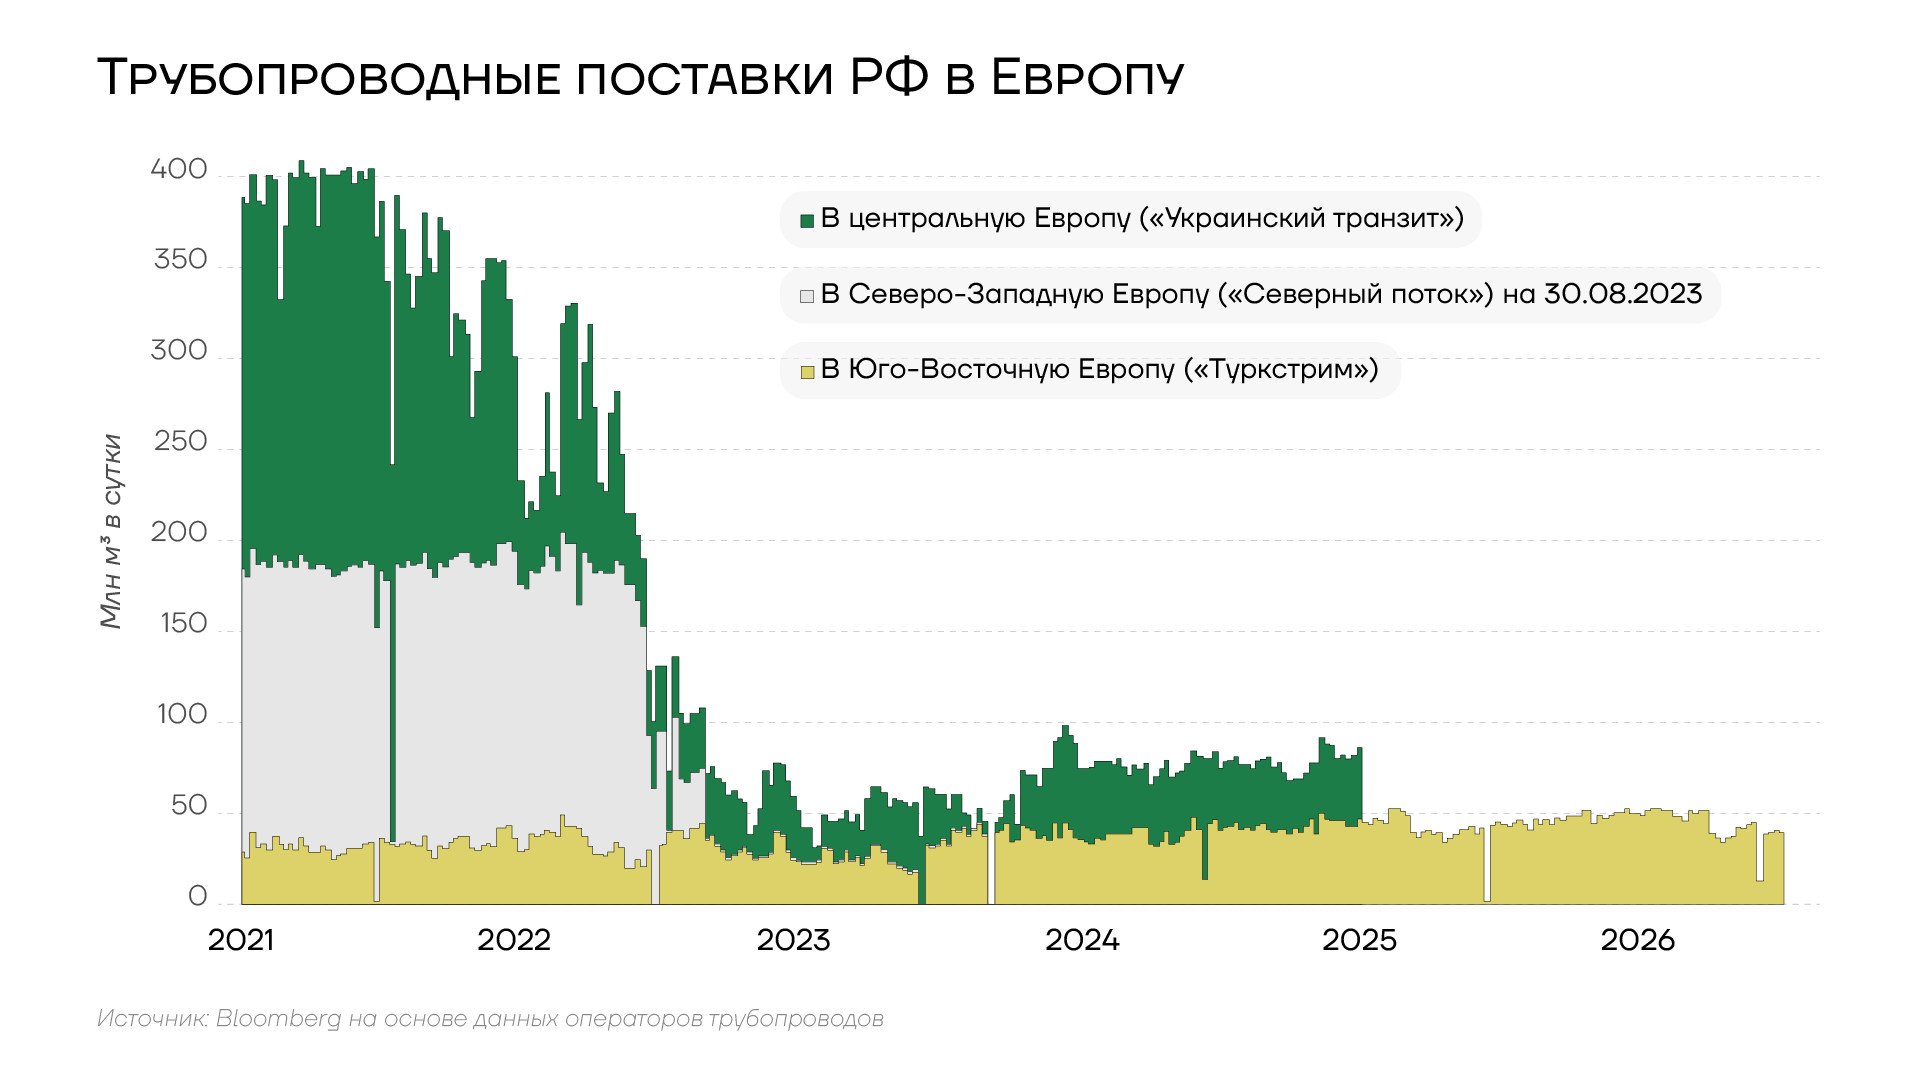
Трубопроводные поставки газа РФ в Европу, 2021-2026гг
На фоне резкого повышения стоимости газа в 2022 году в Европе заметную негативную роль в увеличении темпов инфляции также сыграл фактор ценообразования на электроэнергию. На европейском рынке механизм оптовых цен на электричество зависит от системы предельного ценообразования, при котором итоговая цена на электроэнергию формируется на основе стоимости самого дорого источника генерации, который используется для удовлетворения энергетического спроса. В результате европейская экономика столкнулась с масштабным структурным шоком – у компаний значительно выросли издержки, которые они, в свою очередь, постарались перенести на конечных потребителей. В октябре 2022 года темпы инфляции в еврозоне годовом исчислении достигли уровня в 10,6% – наиболее высокого значения в истории объединения.
В данном росте инфляции, по оценкам статистического ведомства ЕС, около 4,4% приходилось на рост цен из-за повышения стоимости энергоносителей.
Финансовым властям пришлось реагировать на данную ситуацию повышением процентных ставок
В июле 2022 года европейский центробанк начал ужесточение монетарной политики впервые с 2011 года. В рамках цикла ставки были повышены с -0,5% до 4% к концу 2023 года. Газовый кризис для отдельных стран Европы привел и к вполне явным политическим последствиям. На фоне резкого роста энергетических затрат экономика Германии продолжила стагнировать в 2022 году и впала в рецессию в 2023 году. Коалиционное правительство канцлера ФРГ Олафа Шольца пыталось стимулировать экономику за счет принятия крупного пакета энергетических субсидий и других мер, однако не смогло реализовать данные меры из-за конституционных ограничений по дефициту бюджета и, как отмечали в ИИМР, распалось в ноябре 2024 года.
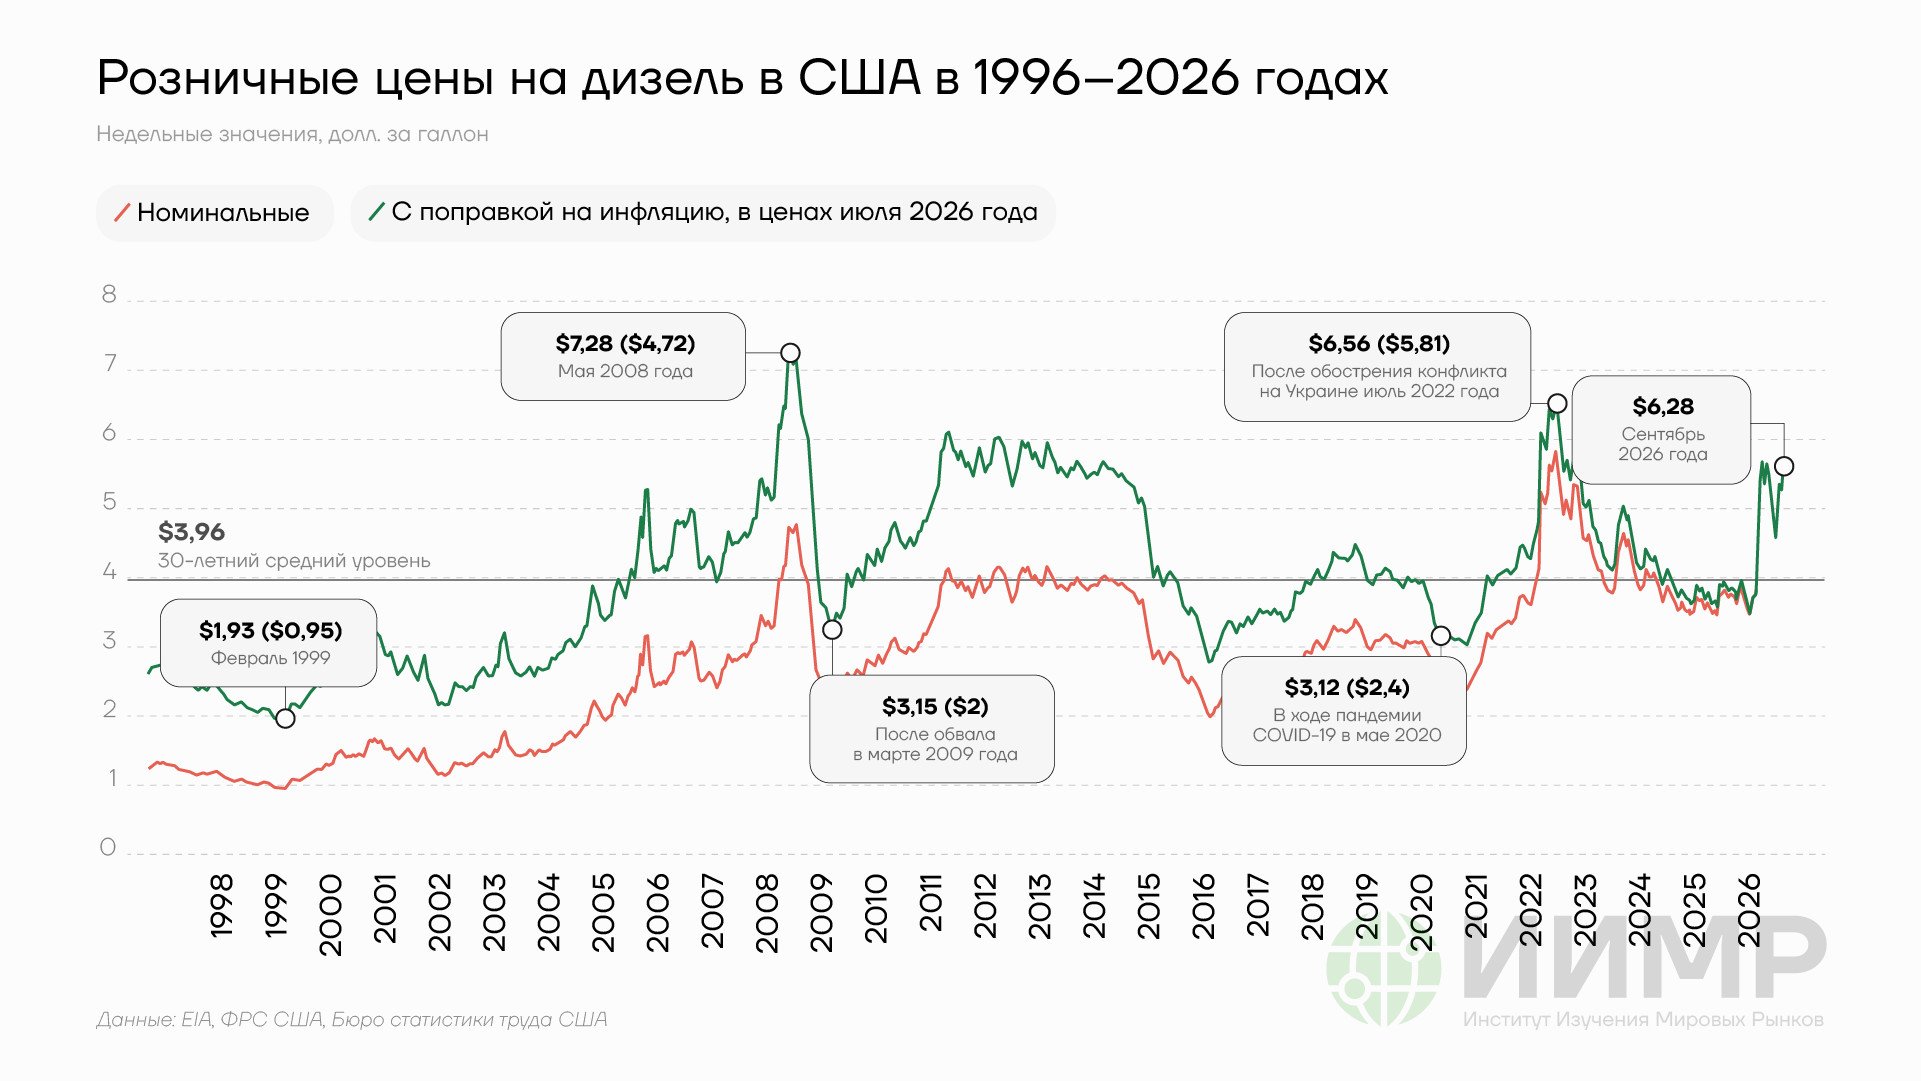
Розничные цены на дизельное топливо в США, 1996-2026гг
Дизельный кризис, который начал проявляться в американской экономике в течение 2026 года после нападения США и Израиля на Иран и обострился осенью, для администрации Трампа ведет к сопоставимым последствиям. Ситуация в США с обеспеченностью бензином и дизельным топливом заметно отличается от повышенной зависимости ЕС от импорта природного газа – в 2026 году страны Евросоюза в среднем импортировали около 90% от потребляемого газа. Однако из-за повышенной доли дизельного топлива в сегментах тяжелых грузовиков, железнодорожного транспорта, а также строительной техники и сельского хозяйства, транспортно-логистический шок осени 2026 года из-за роста стоимости дизеля для США во многом стал сравним с газовым кризисом Европы, который обострился в 2022 году.
Несмотря на заметный рост стоимости нефти, нефтепродуктов и природного газа, а также общее повышение инфляционного давления в американской экономике в первой половине года, в ФРС США воздерживались от ужесточения монетарной политики. Однако резкий рост стоимости дизеля, а также сохранение повышенных цен на бензин спровоцировали новое повышение инфляции в экономике. Цены производителей в США в августе выросли до 5,4% и, с большой долей вероятности, продолжили расти в сентябре. В ИИМР отмечали, что, по состоянию на сентябрь 2026 года, цены на бензин на американских заправках превышали средний уровень стоимости бензина в США за последние 100 лет. Номинальные цены на дизельное топливо при этом достигли нового исторического рекорда. Рост стоимости автомобильного топлива в США привел к каскадному эффекту, который повысил стоимость доставки различных товаров – помимо повышения затрат в агропромышленном секторе, которые также проявятся в дальнейшем в виде более высоких цен на продовольственную продукцию.
В данной ситуации руководство ФРС – как и ЕЦБ в 2022 году – в сентябре 2026 года было вынуждено возобновить цикл повышения процентных ставок. В ближайшей перспективе топливный кризис 2026 года в США, скорее всего, также будет иметь сопоставимые последствия и в политической сфере. Для Республиканской партии США, прибывающей на промежуточные выборы в ноябре с "багажом" в виде так называемой "трампфляции", которая продолжает расти из-за подорожания бензина и дизеля, итоги выборов могут стать такой же причиной политического фиаско, каким для правительства ФРГ во главе с Шольцем стал газовый кризис 2022 года.
Один из нюансов, который подчеркивает остроту ситуации как для США, так и для ЕС был отражен в докладе Брукингского института в 2025 году. При оценке негативных последствий от различных шоковых явлений – от природных катастроф до пандемийных ограничений в данном американском аналитическом центре отметили, что так называемые глобальные шоки цепочки предложения, которые нарушают доступность товаров, сырья или логистических мощностей в мировом масштабе, а также шоки повышения стоимости энергоносителей входят в число наиболее деструктивных по своим экономическим последствиям явлений. Можно отметить, что газовый кризис в Европе, обострившийся в 2022 году и, по сути, продолжающийся в настоящее время в виде рекордно низкой наполненности газовых хранилищ Европы и повышенной конкуренции с азиатскими странами за поставки СПГ при высоких ценах на газ, а также дизельный кризис в США в 2026 году являются комбинацией шоков нарушения поставок и роста стоимости энергоносителей.
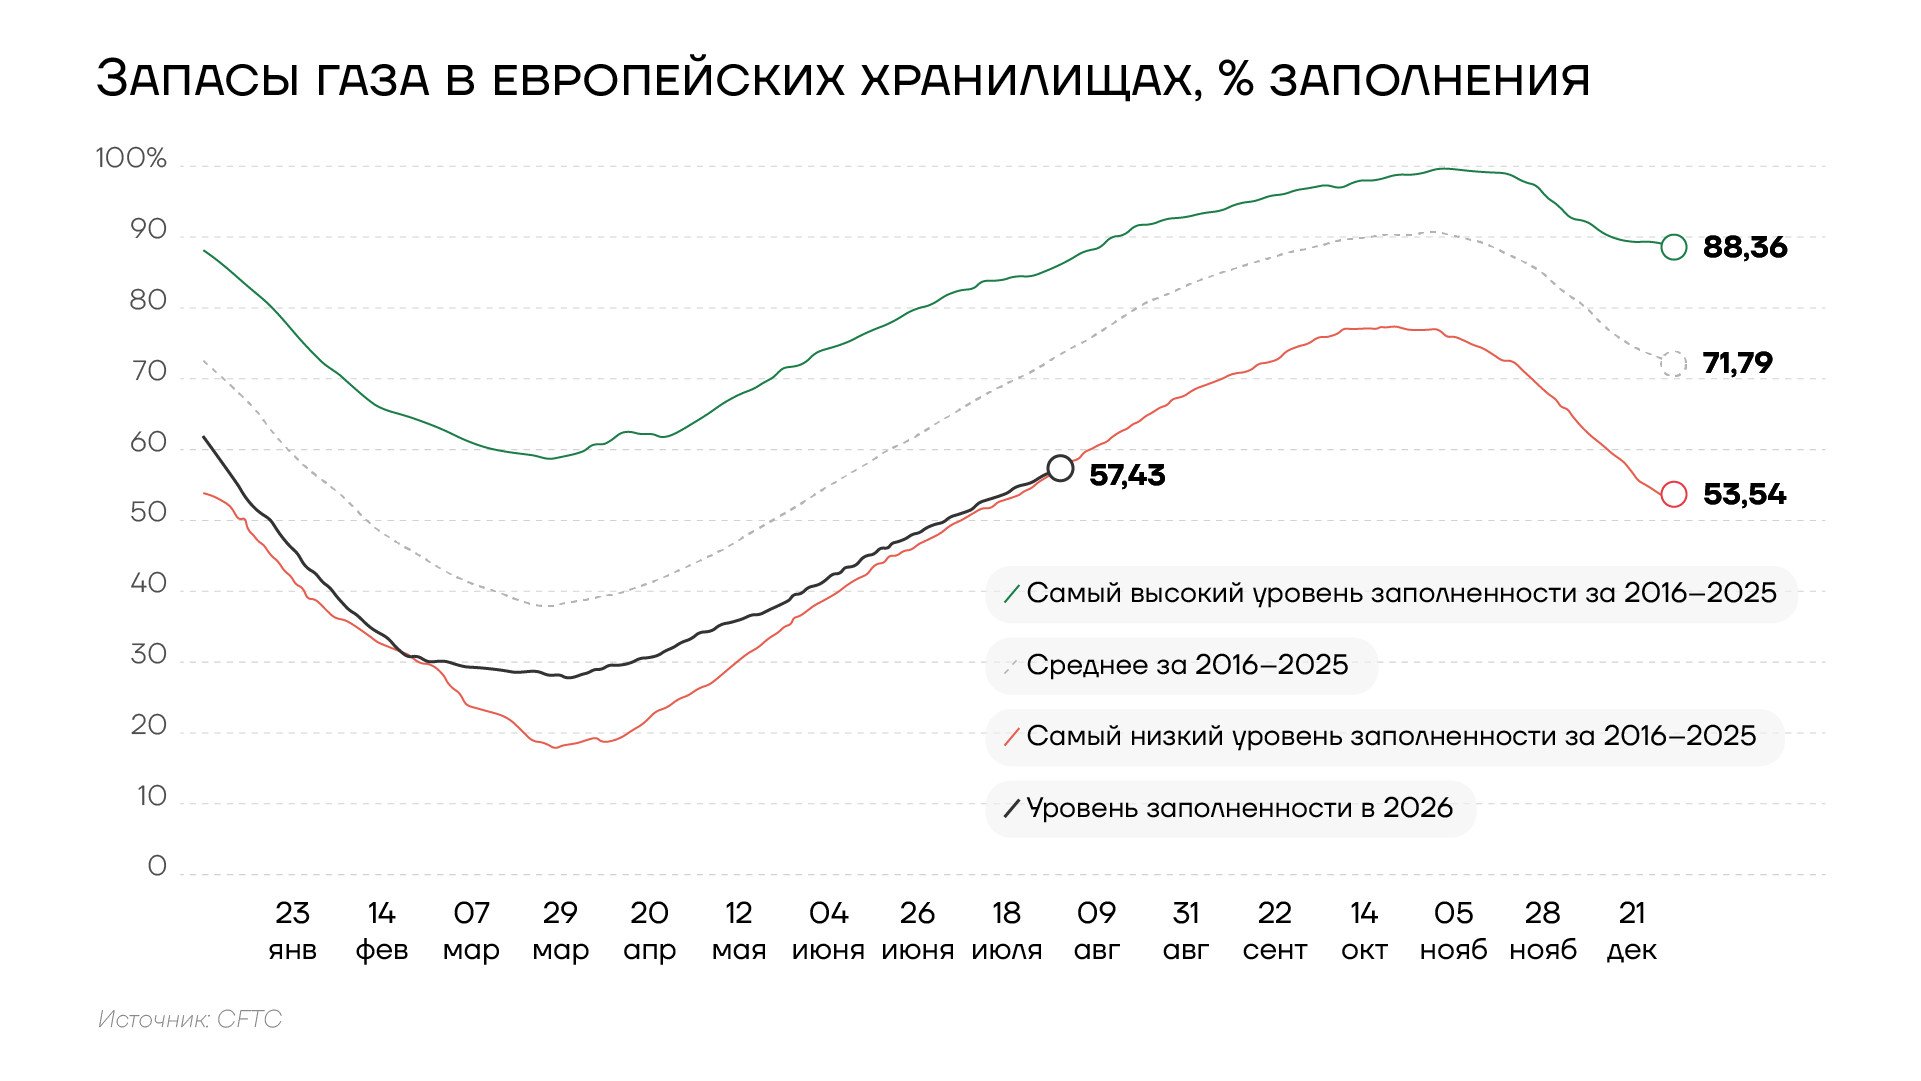
Запасы газа в европейских хранилищах, январь-сентябрь 2026 года
Энергетические шоки, с которыми сталкиваются США и ЕС, также демонстрирует определенную любопытную параллель с работами нобелевских лауреатов по экономике 2026 года, которые, как отмечали в ИИМР, являются скорее признанием успехов в прошлом развитии неокейнсианской школы, которая сегодня сталкивается с серьезными проблемами. В исследованиях Роберта Холла и Майкла Вудфорда, в частности, активно изучался вопрос формирования будущих ожиданий (forward guidance).
В настоящее время для многих стран в условиях рисков нарушения поставок и повышенной волатильности цен на энергоносители повышенную приобретает вопрос возможности формирования дальнейших ожиданий в энергетической сфере. В пользу этого, в частности, говорят результаты исследования европейского Центра исследований экономической политики (CEPR), опубликованные в конце сентября 2026 года. В докладе, оценивающем макроэкономические последствия от фактических нарушений и новостях о возможных нарушениях поставок газа в странах Европы, отмечается: "Сведения о том, что будущие поставки газа могут оказаться под угрозой могут привести к дополнительному спросу, даже в условиях, когда текущие поставки остаются неизменными". Кроме того, как отмечается в исследовании, "новости о возможном изменении будущих поставок ведут к росту запасов и волатильности рынка, удерживают газовые цены на повышенном уровне и создают устойчивое воздействие на потребительские цены". В CEPR также отмечают, что "целью властей должно быть не ограничение частного хранения о решения, которые бы помогли бы повысить гарантированность будущих поставок". Один из заключительных тезисов доклада – "энергетическая политика [стран] должна оцениваться не только по критерию того, удалось ли сегодня возместить утраченные ранее поставки газа, а по тому, будут ли у домохозяйств, компаний и рынок надежные основания полагать, что поставки будут оставаться стабильными завтра".
В подобном виде данный тезис звучит как необходимость формирования энергетического forward guidance на государственном уровне. Среди возможностей улучшить подобные будущие энергетические ожидания стран могло бы стать заключение долгосрочных контрактов, а также более активное взаимодействие стран-потребителей энергоносителей с их производителями.
Однако, руководство стран Евросоюза, с одной стороны, само отказалось от долгосрочных контрактов с поставками российских энергоносителей и сделало акцент на спотовом рынке. С другой стороны, как отмечали в ИИМР, власти США на протяжении долгого времени прикладывали систематические усилия для того, чтобы ослабить Организацию стран-экспортеров нефти (ОПЕК). В настоящее время руководство развитых стран пожинает плоды собственной агрессивной внешней политики и за более хаотичную и непредсказуемую ситуацию с поставками энергоносителей, а также рост инфляции им, объективно, некого винить, кроме самих себя.