

Очередь на заправку, абстракция
Многие страны мира сталкиваются с очередным обострением ситуации в энергетическом секторе в виде повышенных цен, а также физической нехватки автомобильного топлива. В отдельных регионах мира также наблюдается острая ситуация с запасами авиационного топлива. По сравнению с ситуацией в течение весны и лета 2026 года текущий этап проблем может, потенциально, оказаться более сложным. Власти уже использовали часть доступных средств, чтобы смягчить кризисные тенденции, при этом военные конфликты в Иране и на Украине продолжают сохранять потенциал для дальнейшего ухудшения энергетической безопасности.
Текущая декада начинает обретать все больше схожих черт с кризисными периодами 1970-х и 1980-х годов. Как и тогда, среди основных элементов кризисной ситуации – нарушение логистики поставок из нефтедобывающих стран Персидского залива. При этом в основе также лежат военные конфликты с участием ведущих нефтедобывающих стран мира. Как отмечали в ИИМР, за нефтяным эмбарго 1973 года, объявленного Организацией арабских стран – экспортеров нефти (ОАПЕК) в отношении США, Нидерландов и ряда других государств, дружественных Израилю, последовали новые шоки в виде ирано-иракского конфликта, начавшегося после Исламской революции в Тегеране.
Среди ключевых факторов текущего кризиса – два крупных продолжающихся конфликта в виде войны США и Израиля против Ирана и дальнейшего проведения СВО на Украине. Дополнительным фактором проблем также можно считать различные финансовые и торговые ограничения западных стран как напрямую в отношении Ирана и РФ, так и в отношении других государств, покупающих у них энергоносители. Одновременное продолжение сразу двух крупных конфликтов; повышенное финансово-экономическое давление в отношении Москвы и Тегерана, которое по общему числу ограничений является более серьезным, чем в предыдущие периоды; а также существенно более высокий спрос на нефть и нефтепродукты – эти факторы делают текущий энергетический кризис более опасным по сравнению с нефтяными шоками прошлого.
По сравнению с показателями 1973 года объем мирового спроса на бензин в 2025 году вырос почти на 100%: с 13–14 млн баррелей в сутки до примерно 26,5 млн б/с. По дизельному топливу произошедшее увеличение стало еще более существенным, составив почти 250%: с 9–10 млн б/с до почти 29 млн б/с. Вместе с подобным увеличением также повысилась и зависимость различных регионов мира от ключевых производителей нефти и нефтепродуктов. В ИИМР ранее уже отмечали, что после нападения США и Израиля на Иран многие страны Азиатско-Тихоокеанского региона в 2026 году одними из первых испытали на себе серьезные проблемы с доступностью автомобильного топлива. Уже отдельные страны в Азии были вынуждены задействовать часть накопленных нефтяных резервов для смягчения кризисных тенденций.

Динамика цен на нефть WTI и ключевые причины нефтяных шоков
По мере продолжения конфликтов ситуация с ценами на нефть и нефтепродукты в течение 2026 года развивалась от первоначального резкого роста котировок к определенной стабилизации в течение летних месяцев. Среди причин снижения цен стали надежды на урегулирование иранского конфликта, а также использование дополнительных объемов нефти из резервов развитых стран. Тогда же в ИИМР предупреждали о потенциально патовой ситуации в энергетическом секторе, с отсутствием реальных перспектив к ее улучшению.
Переговоры между США и Ираном провалились, в рамках украинского конфликта произошло определенное снижение мощностей НПЗ РФ, при этом из-за более активных действий йеменских хуситов у Саудовской Аравии возникли серьезные проблемы с транспортировкой нефти по альтернативному маршруту вместо Ормузского пролива. В результате, новая волна мирового топливного кризиса в виде дорогого бензина и дизеля осенью 2026 года стала объективной реальностью для многих стран мира.
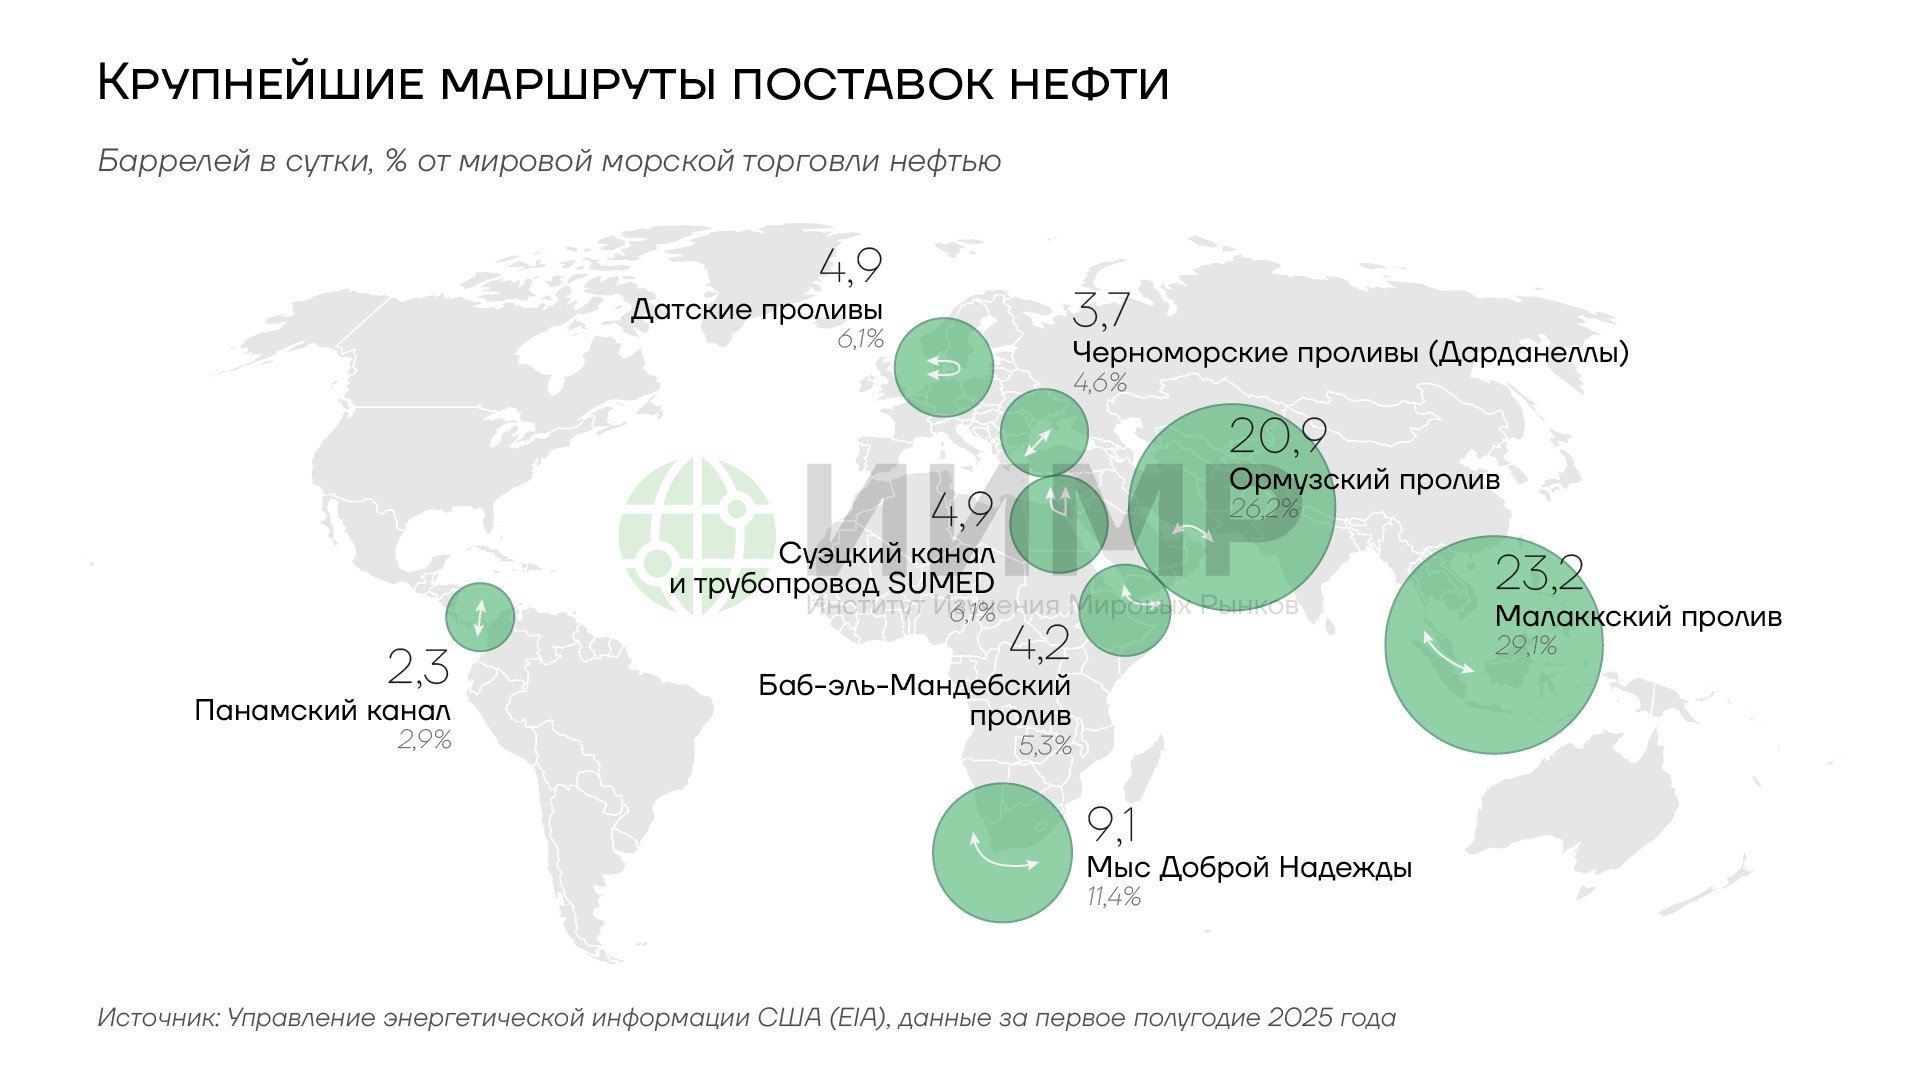
Крупнейшие маршруты поставок нефти
Одной из стран, которую серьезно затрагивает текущий рост цен – причем, в наиболее уязвимый для ее руководства период в преддверии парламентских выборов – оказались США. Стоит отметить, что американские власти прямо и косвенно участвуют как в конфликте на Украине, так и в Иране. В частности, в феврале 2024 года, издание New York Times сообщало о том, что ЦРУ США активно участвует в украинских операциях по нанесению ударов по территории России. Продолжая поддерживать Киев, а также провалив переговоры с Ираном – не говоря об изначальном нападении на Тегеран – власти США создали условия для обострения текущей ситуации. В ИИМР отмечали данную деструктивную роль американского руководства при развязывании иранского конфликта.
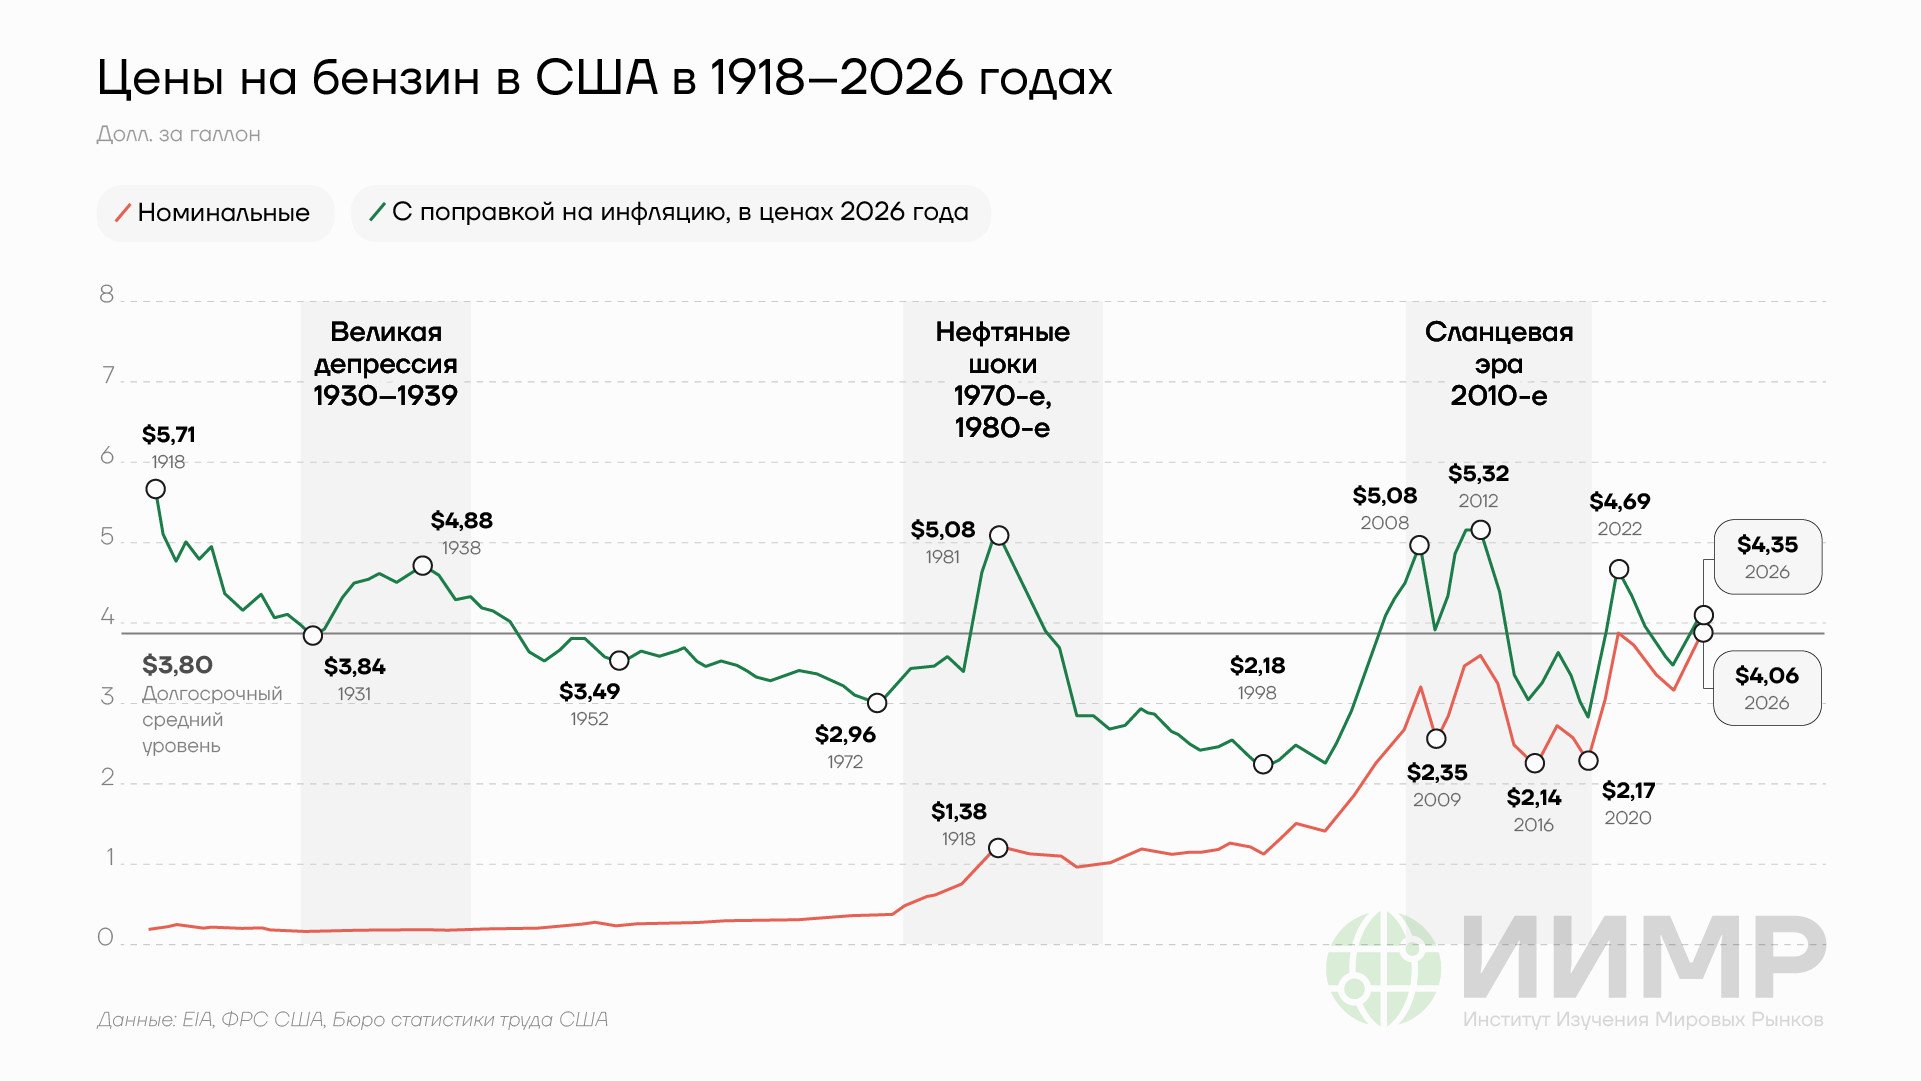
Цены на бензин в США, 1918-2026 годы
По состоянию на сентябрь 2026 года США столкнулись с ситуацией, когда в номинальном выражении цены на бензин продолжают стабильно превышать средний уровень за последние 100 лет ($3,8 за галлон). Стоимость бензина на уровне $4,4–4,5 за галлон для США, отмеченная в первой половине сентября, пока еще ниже рекордного номинального уровня цен в $5,01 за галлон, которые были показаны в июне 2022 года. При этом текущая цена бензина на американских заправках, по оценкам Американской автомобильной ассоциации (AAA), остается существенно выше по сравнению с периодом последних нескольких лет. Стоимость дизельного топлива для американцев, по данным AAA, в сентябре 2026 года достигла номинального исторического рекорда в $6,5 за галлон.
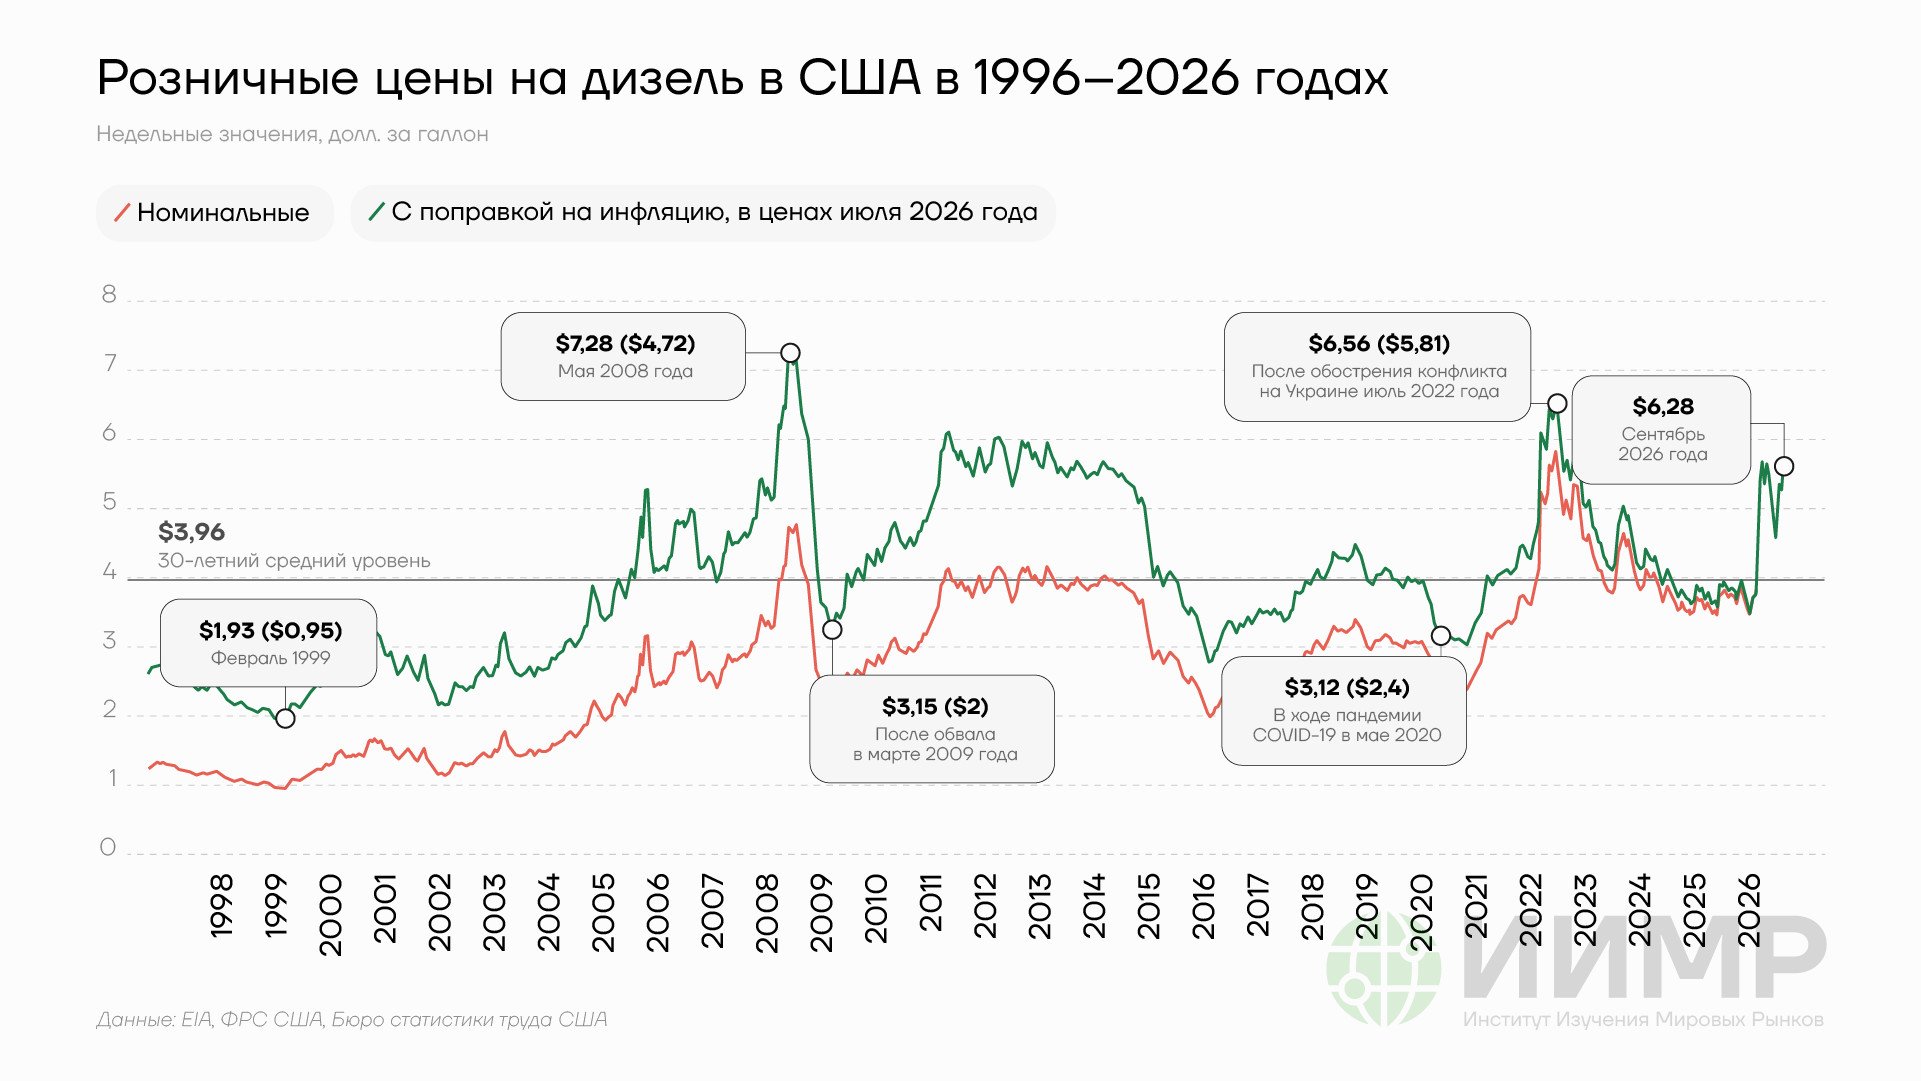
Розничные цены на дизельное топливо в США, 1996-2026гг
До этого в США чуть более высокие цены на дизель с поправкой на инфляцию отмечались в июне 2022 года на уровне $6,56 за галлон. Данный уровень, скорее всего, будет преодолен в ближайшей перспективе. С поправкой на инфляцию более высокая стоимость дизельного топлива фиксировалась в мае 2008 года на уровне в $7,28 за галлон. При определенном стечении обстоятельств в виде аварий на американских НПЗ – которые нельзя вполне вероятны с учетом текущего повышенного уровня использования их мощностей в 97–98% в первой половине сентября – и сохранении проблем с поставками из Персидского залива этот рекордный уровень также может быть достигнут. В пользу подобного сценария также говорят пониженные уровни коммерческих запасов дизельного топлива в США: 11 сентября они опустились до отметки в 107,9 млн баррелей. По данным Управления по энергетической информации (EIA) Минэнерго США, это наиболее низкий показатель для этого времени года с 1982 года. 9 сентября в EIA заявили об ожиданиях того, что "уровень запасов дизельного топлива в США опустится ниже отметки в 100 млн баррелей и продолжит оставаться ниже средних показателей в 2021–2025 годы до конца 2026 года и в течение большей части 2027 года".
Высокие уровни цен на бензин и дизельное топливо для США имеют как негативное экономическое измерение, так и негативные политические последствия. Из-за сохранения высокой стоимости нефти и нефтепродуктов в американской экономике наблюдаются устойчивое сохранение повышенных темпов инфляции. Из-за этого в ФРС США были вынуждены возобновить цикл повышения процентных ставок, что закрепляет тенденцию по более высокой стоимости кредитования. Помимо этого в США также все чаще звучит такой термин как "Трампфляция" – из-за роли администрации Трампа в создании условий для повышения инфляции в экономике. На промежуточных выборах в ноябре данный фактор будет оказывать дополнительное давление на позиции Республиканской партии США.
Для многих других стран и регионов мира текущая ситуация также не предвещает ничего хорошего. В Европе также явно наблюдается резкий рост цен на дизельное топливо при сокращении коммерческих запасов. По состоянию на сентябрь 2026 года стоимость дизельного топлива в ЕС примерно на 40% выше уровней начала года. Октябрьские фьючерсы на низкосернистый газойль на Межконтинентальной бирже (ICE) на уровне $1490 за тонну остаются вблизи исторического рекорда в $1575 за тонну, показанного в середине сентября 2026 года. Розничные цены на заправках на уровне 2,159 евро за литр дизельного топлива в ЕС – это также наиболее высокий номинальный уровень топливных цен для Европы. Для Евросоюза фактор повышенных цен на автомобильное топливо, как и для США, становится залогом сохранения повышенных темпов инфляции.
Дополнительный негативный момент для ЕС – прогнозируемое возникновение дефицита авиационного топлива в 4 квартале 2026 года. Ранее с дефицитом керосина из-за последствий иранского конфликта уже столкнулась Великобритания, однако, теперь нехватка авиатоплива ожидается в масштабе всего европейского региона.
Страны Африки как отмечали ранее в ИИМР, из-за повышенных цен на энергоносители, а также удобрения потенциально могут столкнуться с новым заметным ростом цен на продовольствие. При этом еще одним фактором, который может обострить ситуацию в продовольственной сфере, как отмечалось, может стать более высокая ожидаемая активность феномена Эль-Ниньо. Для африканских государств новая фаза роста цен на нефть и нефтепродукты грозит обострением проблем в сельскохозяйственном сегменте.
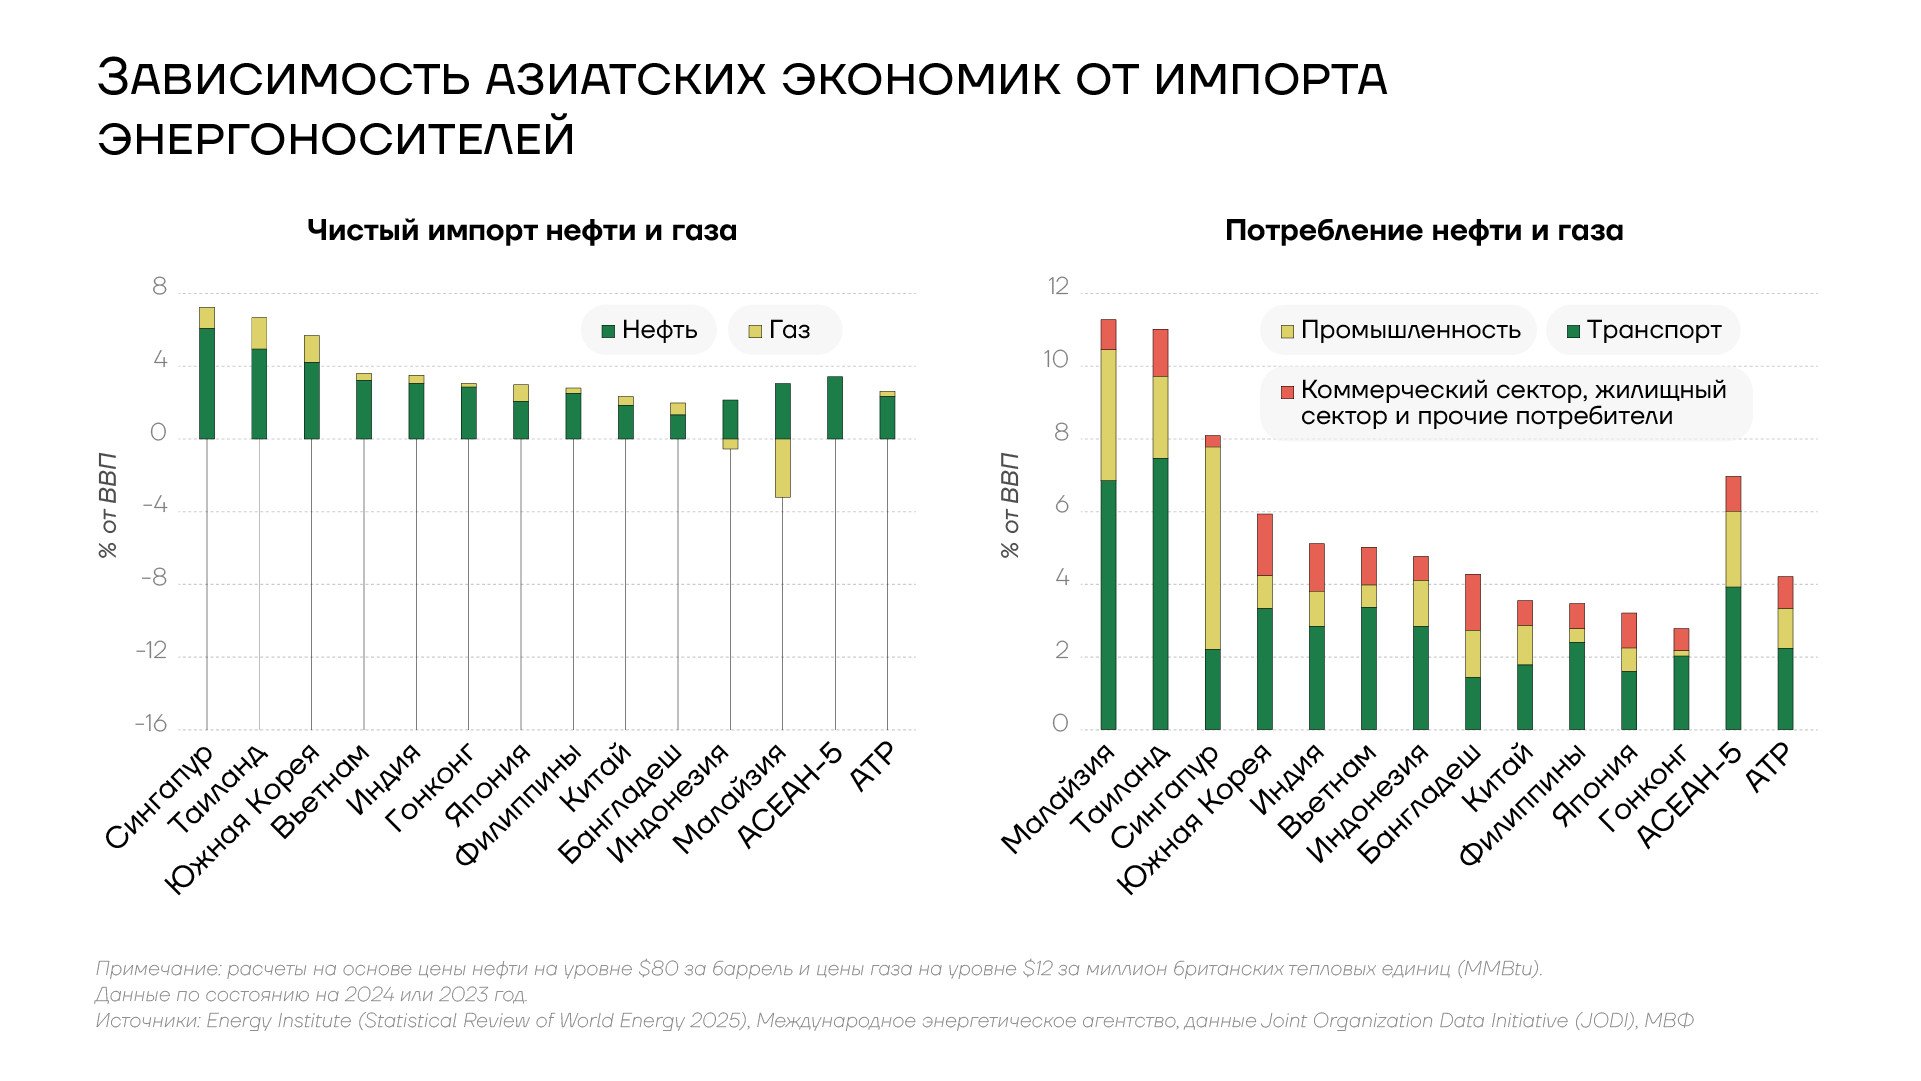
Зависимость азиатских экономик от импорта энергоносителей
Проблема для ряда наиболее уязвимых стран Азии, Африки и Латинской Америки заключается в том, что новая волна энергетического кризиса наступает в условиях более ограниченных возможностей по сдерживанию негативных последствий. Часть нефтяных резервов развитых, а также развивающихся стран ранее уже были использованы для смягчения негативных эффектов в первой половине года. США и другие страны G7 использовали их в преддверие летнего автомобильного сезона.
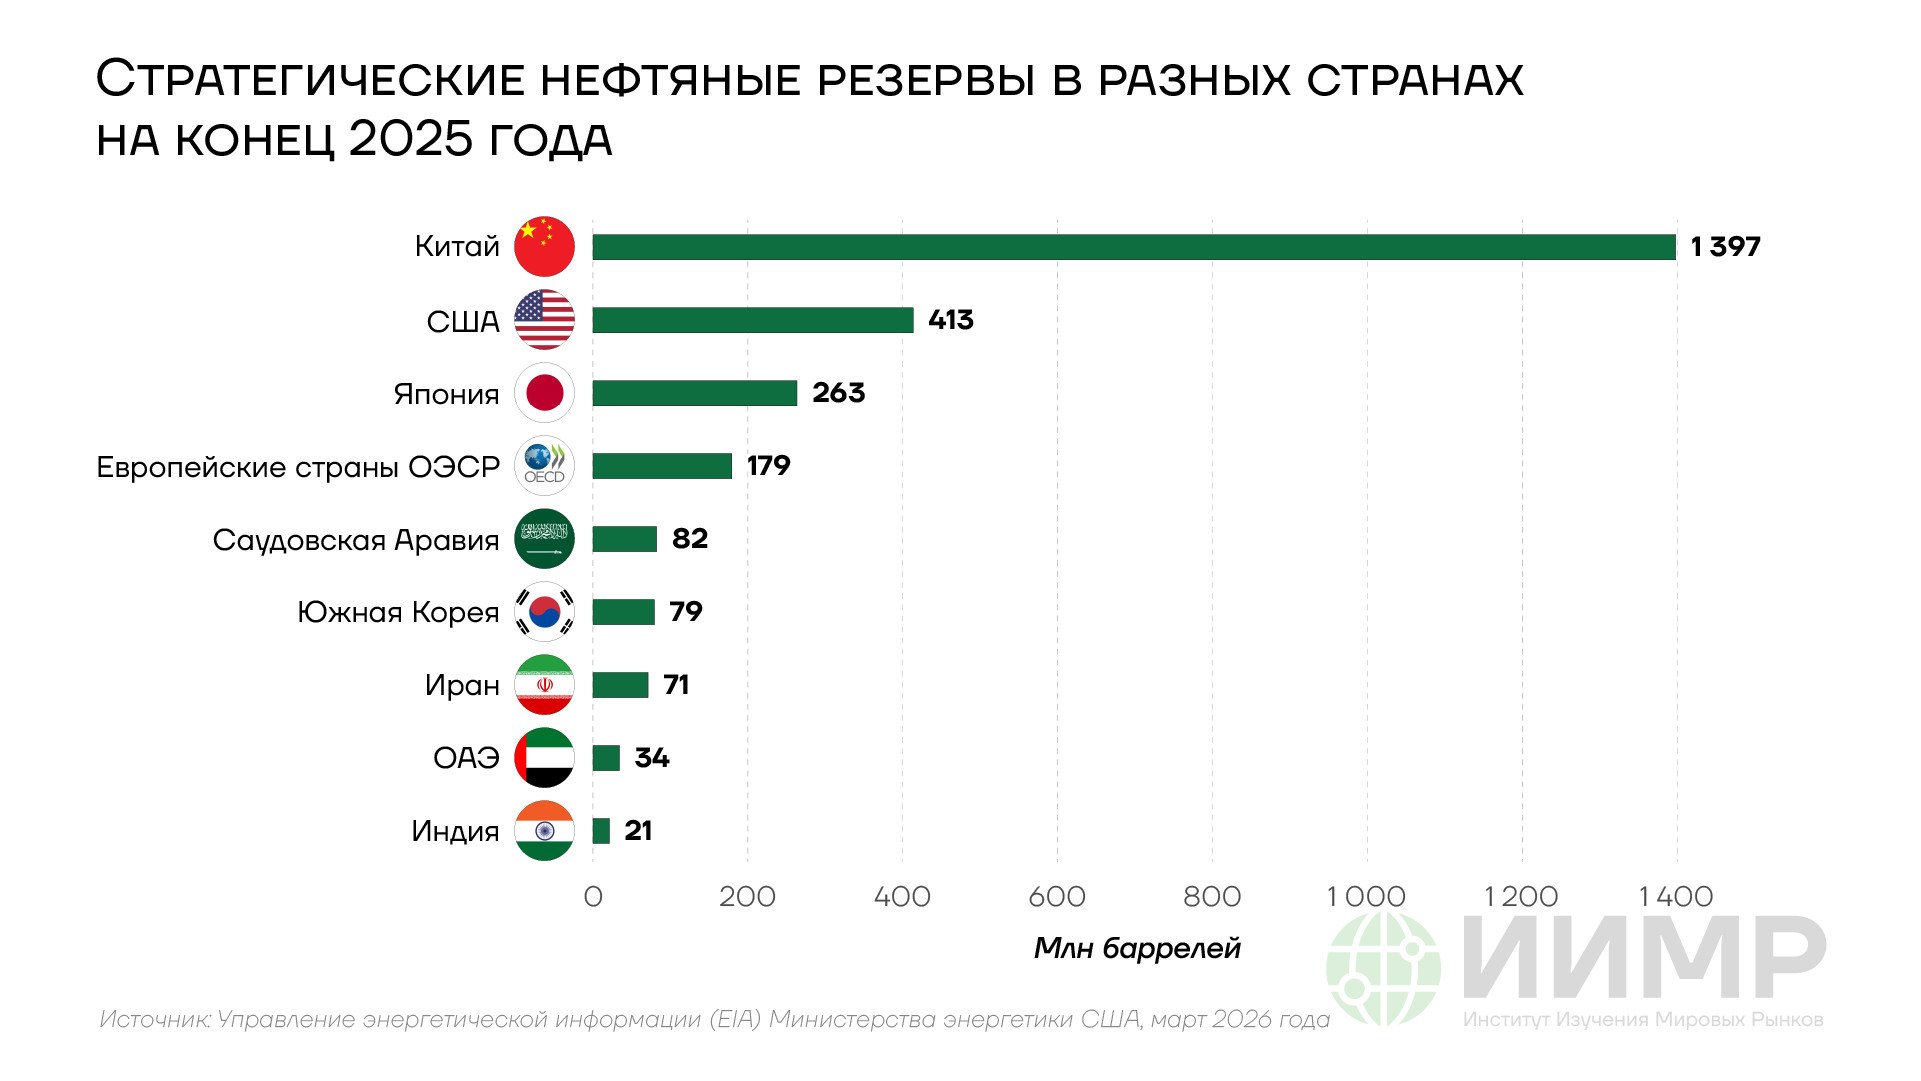
Стратегические нефтяные резервы разных стран на конец 2025 года
Развивающиеся государства в Азиатско-Тихоокеанском регионе, а также в Африке и Латинской Америке также потратили часть имевшихся у них резервов. Власти страны, которые не смогут адекватно купировать негативные последствия новой стадии энергетического кризиса, рискуют столкнуться с обострением социально-экономической напряженности. В этом плане помимо очередного инфляционного импульса новая стадия повышенных цен на бензин и дизель может более явно, чем до этого, привести к негативным политическим последствиям, а также в целом снизить уровни поддержки продолжения военных конфликтов в Персидском заливе и на Украине в различных развитых и развивающихся странах.