
Конвейер производства автомобилей, абстракция
Европейская промышленность остается под давлением дорогой энергии, слабого спроса и усиливающейся внешней конкуренции. Предприятия сокращают персонал и объявляют о закрытии мощностей, а новые инвестиции не могут компенсировать потери. Главный риск – постепенная утрата производственных цепочек, восстановить которые будет сложнее, чем поддержать действующие заводы.
Представители ассоциации Gesamtmetall предупредили о возможной потере 300 тыс рабочих мест в ФРГ в ближайшие 2-3 года только в металлургической и электротехнической отраслях. Это практически столько же мест, сколько было потеряно за последние семь лет (350 тыс) и будет стоить немецкой экономике €35 млрд недополученной добавленной стоимости в год.
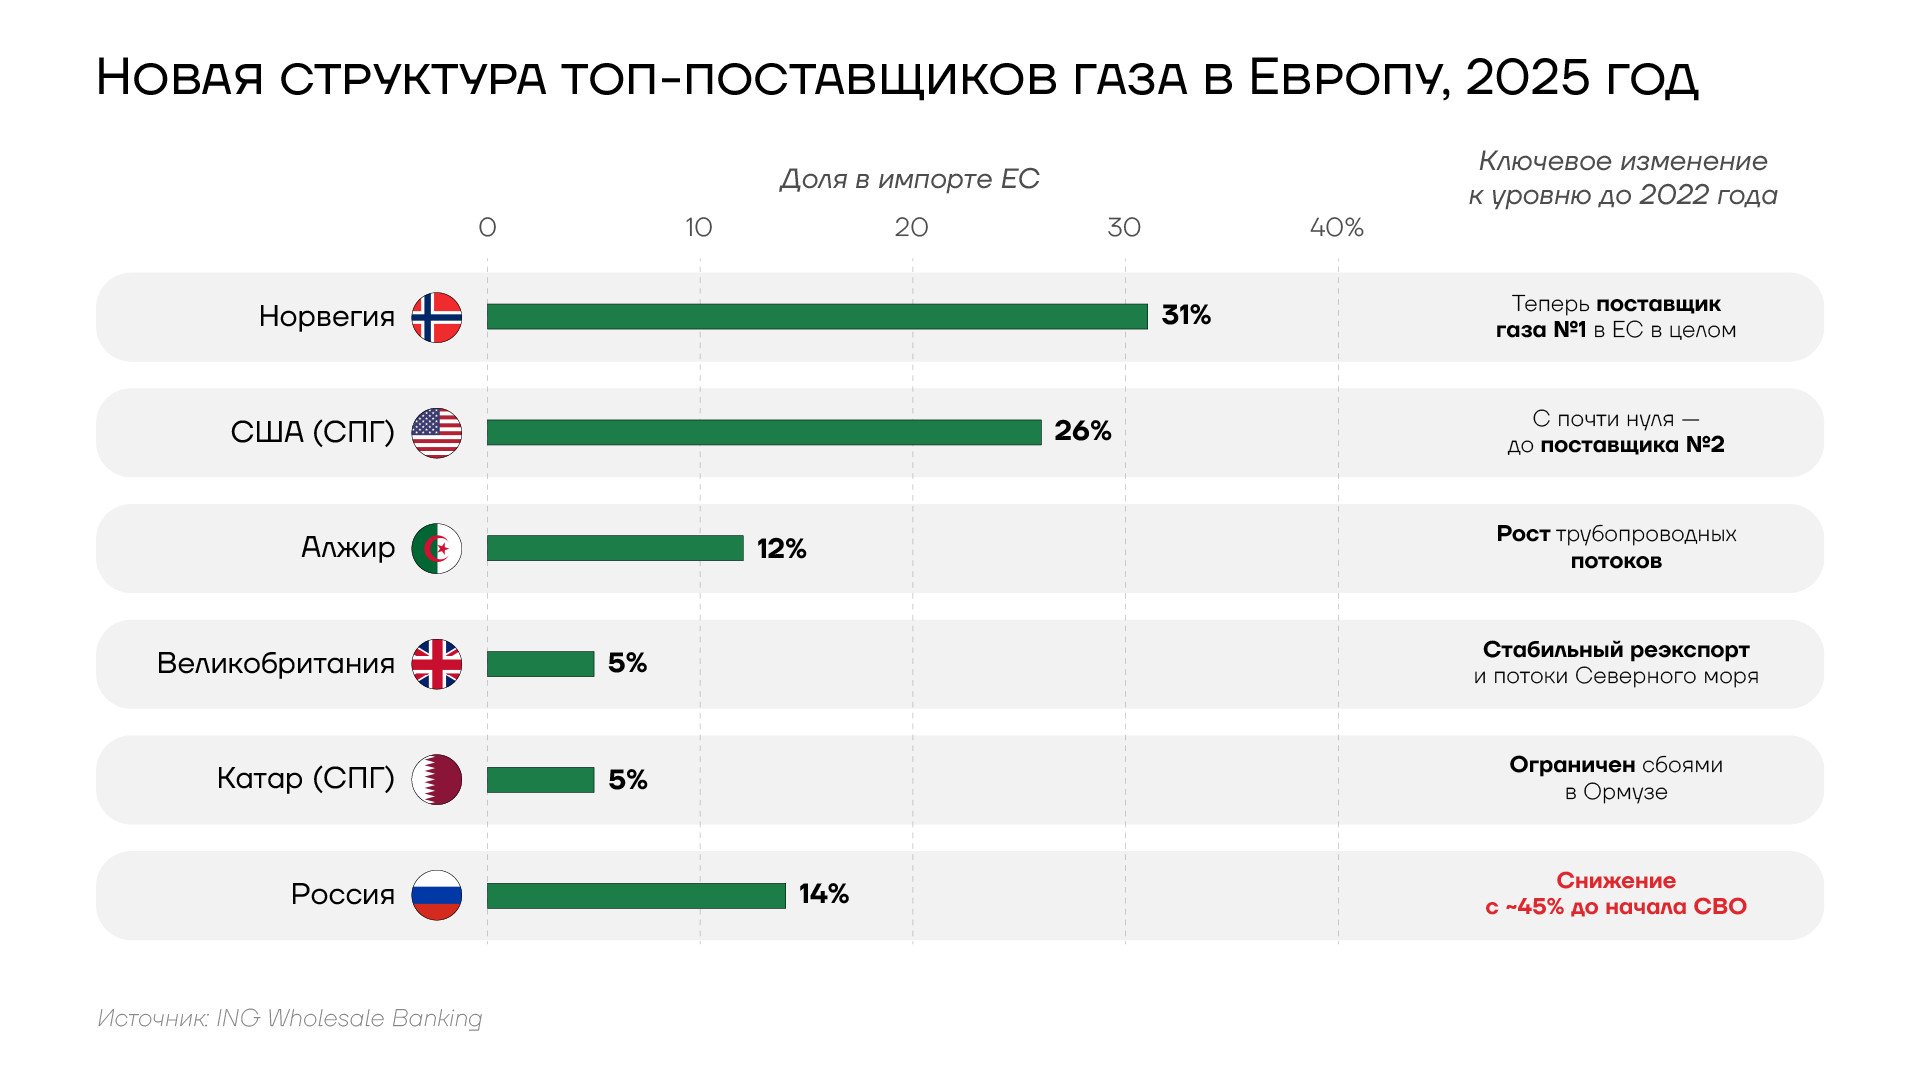
Новая структура топ-поставщиков газа в ЕС, 2025 год
В качестве основных причин в ассоциации называют растущую конкуренцию с Китаем, бюрократию, высокие затраты на оплату труда и электроэнергию, а также тарифы США. Профсоюзы в положение производителей не входят и требуют повышения зарплат на 5%, на что в Gesamtmetall открыто отвечают: «положение критическое, удовлетворить требование не можем».
Негативные тенденции наблюдаются и в химической отрасли, где с 2022 года темп сокращения производственных мощностей вырос в шесть раз: с 2,9 млн тонн до 17,2 млн тонн в год. Больше всего теряют классические нефтехимические центры Европы – Германия (8,9 млн тонн, 25% от общих европейских потерь с 2022 года), Нидерланды (7,2 млн тонн, 20%), Великобритания (4,5 млн тонн, 12%) и другие. Всего оказывается затронуто около 20 тыс рабочих мест.
В 49% случаев компании указывают конкурентоспособность затрат на энергию в качестве основной причины закрытия. За ней следует нехватка спроса (19%), избыточные мощности (9%) и регуляторные факторы (8%). Все это привело, по оценке Roland Berger, к объявлению о закрытии производящих мощностей на 37 млн тонн в год, примерно 9% от имеющегося объема.
Подтверждено инвестиционных проектов за этот же период было всего на 7 млн тонн в год, что не позволяет говорить об адекватном уровне замещения. В то же время загрузка таких предприятий в 2026 году остается низкой: в апреле 2026 года около 74%, а выпуск – на 10% меньше, чем в период 2014-2019 годов. Европа значительно снижает свое присутствие на внешних химических рынках: она обеспечивает лишь 13% мировых продаж, в то время как у Китая доля достигла 46%.
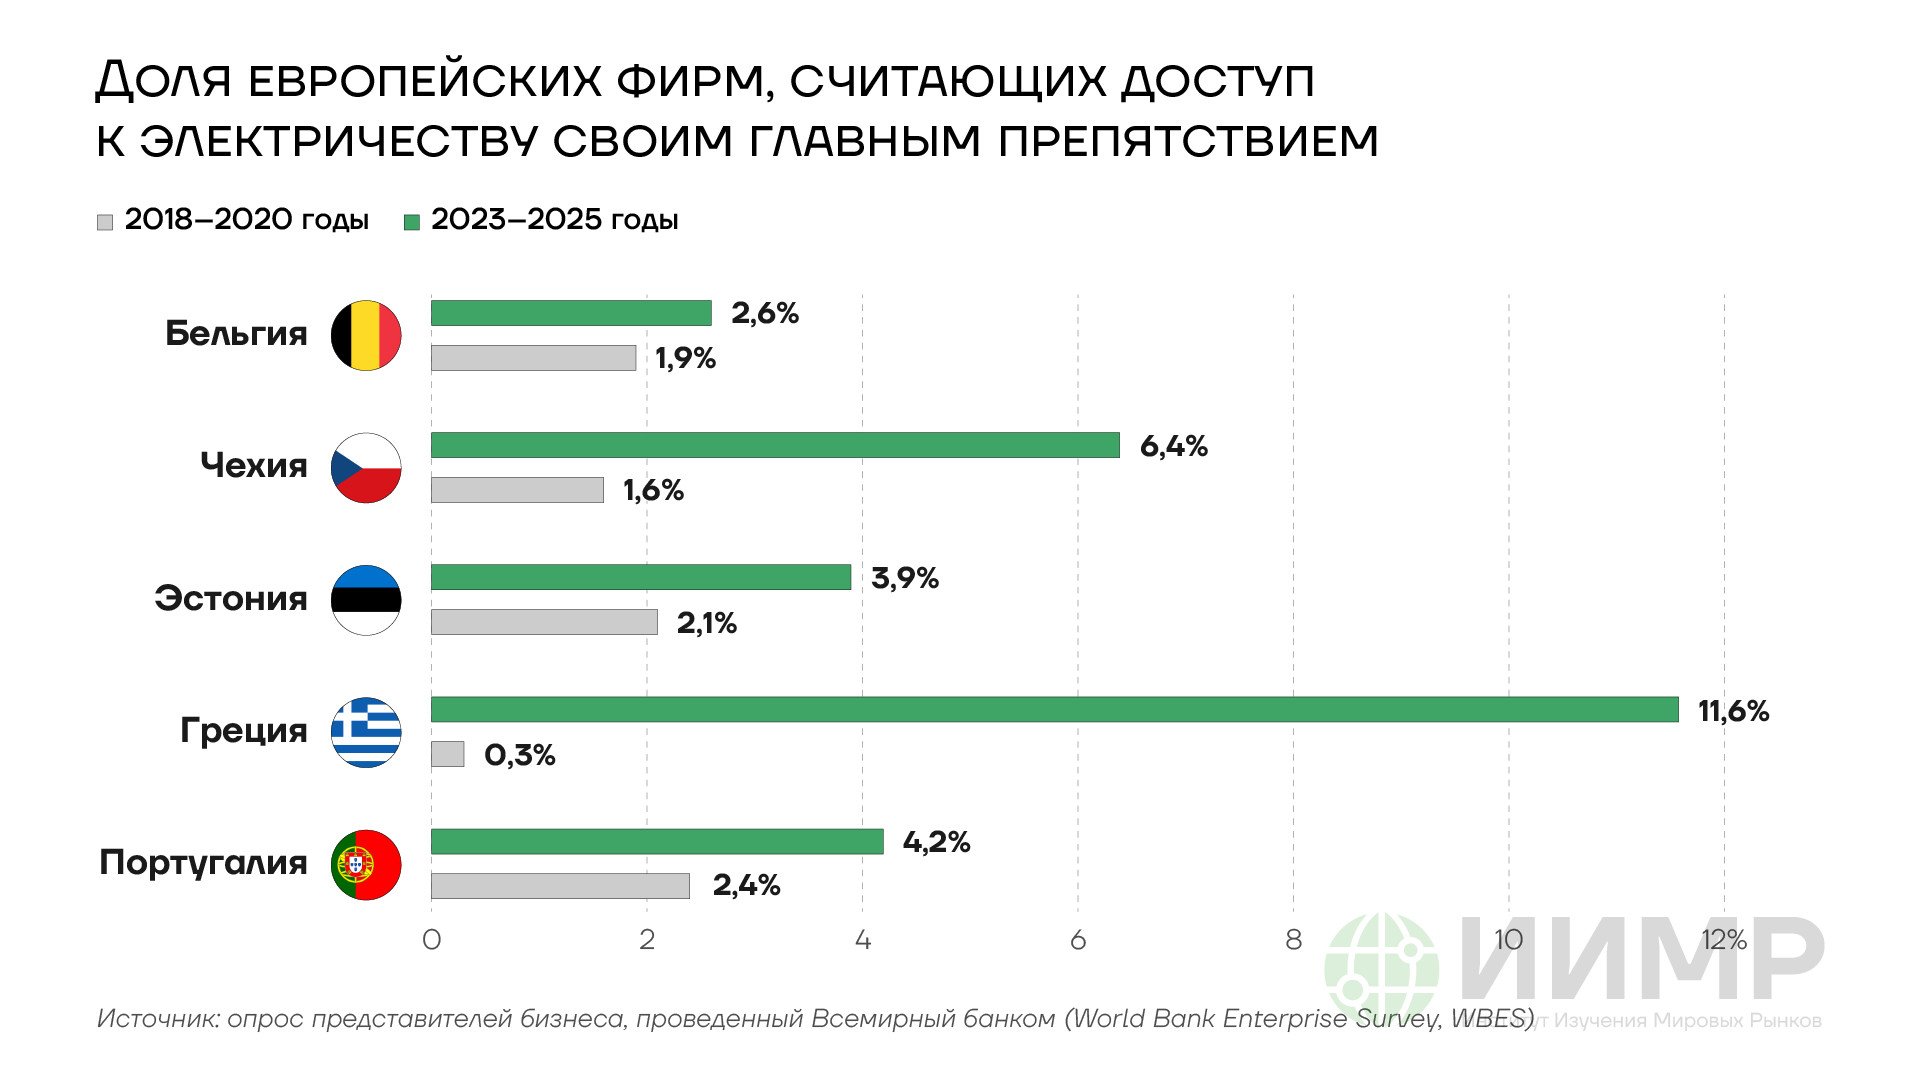
Доля европейских фирм, считающих доступ к электричеству своим главным препятствием
О деиндустриализации говорят и в Eurofer, ассоциации в отрасли производства стали. 125,8 млн тонн стали, выпущенные в ЕС за 2025 год, является абсолютным минимум за период наблюдения организации. Это почти на 60 млн тонн ниже, чем было до кризиса 2008 года. За 2026 год, если сократится темп I полугодия, выпуск сократится еще на 1%.
Причем потребление стали в ЕС, наоборот, возросло на 4,4%, повысилась зависимость от импорта. Так же, как и в химической отрасли, значительная часть мощностей не используется: в 2026 году загрузка составила 67% в сравнении с 65% годом ранее. В I полугодии 2026 года экспорт стали ЕС в третьи страны снизился на 20%, до 14 млн тонн.
Автопром также находится не в лучшем состоянии, причем причины, включая конкуренцию с Китаем, остаются теми же, что и в большинстве других производственных отраслей. В ЕС в 2025 году произвели около 11,5 млн легковых автомобилей, по данным европейской ассоциации автопроизводителей (ACEA).
Рост составил лишь 0,3% год к году, что фактически можно назвать стагнацией. Особенно это заметно на фоне китайских показателей в +10,4% год к году. Пока что 73% приобретенных в ЕС авто было произведено также в Европе. Однако давление со стороны нарастает, что уже негативно влияет на занятость. Всего в производстве автомобилей в Евросоюзе работает около 2,4 млн занятых, около 7% общей занятости объединения.
Многие международные компании понимают невыгодность оставлять производственные мощности в Европе и переносят их. Один из примеров – химический гигант BASF, закрывающий часть производства в Германии и инвестирующий миллиарды долларов в производственные объекты в Китае.
Безусловно, в Европе осознают вызовы, которые перед ними стоят, и пытаются уменьшить негативное влияние барьеров. Недостаток загруженности мощностей компенсируется ростом государственного заказа, в основном в оборонном секторе. Это позволяет сохранить занятость, перестроить промышленность на военные рельсы и нарастить выпуск соответствующей суверенной продукции.
Энергетическую зависимость уже на протяжении десятилетий Европа пытается решить за счет перехода на ВИЭ. Впрочем, такие методы, как отказ от российских ресурсов, приводят к значительной потере конкурентоспособности: за электричество европейские компании платят в 2-3 раза больше американских, за природный газ – в 3-4 раза больше.
Негативно на конкурентоспособность влияют также значительные требования по декарбонизации производства. Низкоуглеродные технологии в будущем могут оказаться также более экономически эффективными, однако пока больше приводят к растущим расходам и себестоимости.
Жесткие протекционистские меры, в свою очередь, смогут защитить европейских производителей от полноценного захвата некоторых рынков со стороны Китая. Впрочем, в долгосрочной перспективе они негативно отразятся на европейской конкурентоспособности.
Итак, Европа постепенно теряет производственные мощности, а восстановление спроса все больше подкрепляет импортом. Потеря конкурентоспособности промышленных товаров из ЕС объясняется комплексом взаимосвязанных факторов, преодолеть которые – сложная и пока нерешенная задача.