

Уголь, экскаватор
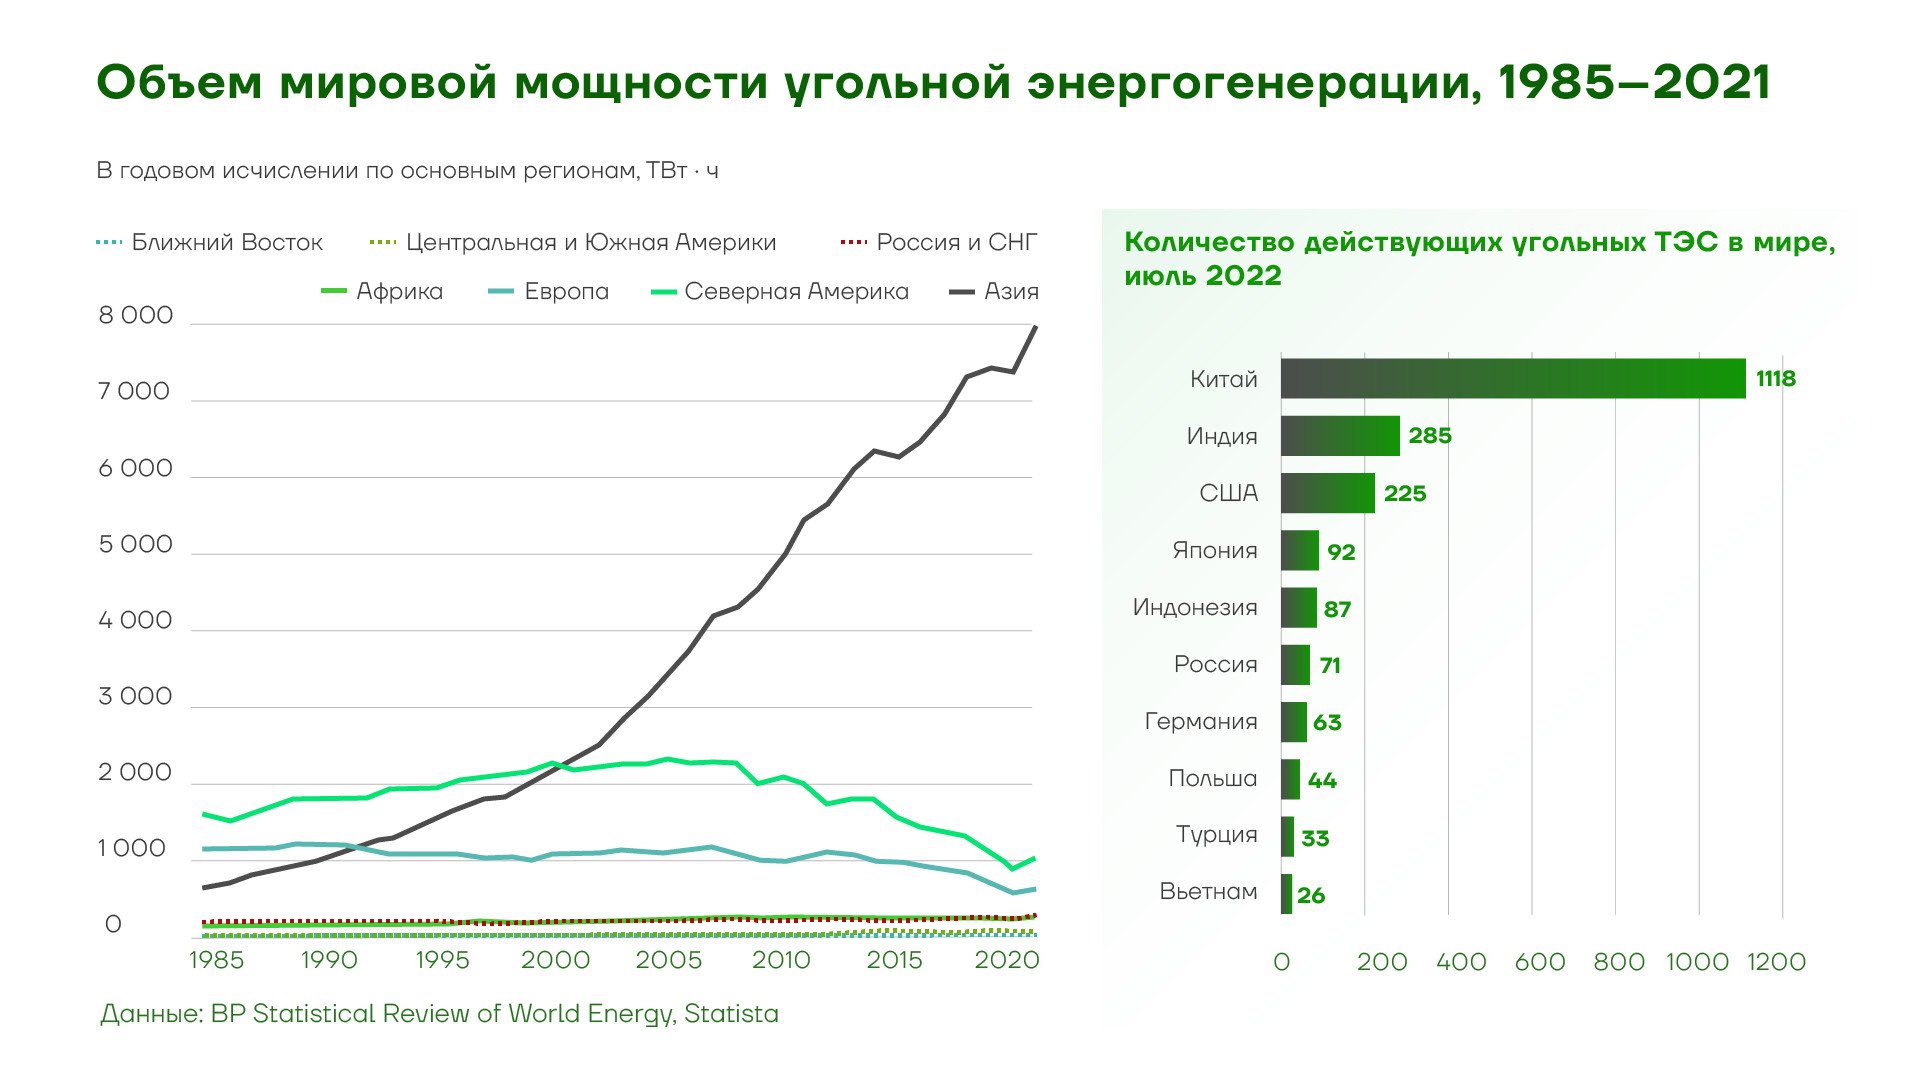
Международное энергетическое агентство (МЭА) прогнозирует, что, из-за повышения цен на СПГ, Китай, Индия, Япония, Южная Корея и даже Европа могут увеличить объем угольной генерации. Вместе с этим отсутствие сопоставимого роста предложения приведет к росту цен на ресурс.
Ближний Восток не является ни крупным производителем, ни крупным потребителем угля. Поэтому этот ресурс, в отличие от нефти и природного газа, не был затронут в связи с нестабильной работой Ормузского пролива. В итоге некоторые страны частично увеличили потребление угля.
Эта тенденция расходится с предыдущими прогнозами МЭА. По наиболее свежей оценке, мировое потребления угля не снизится, а даже вырастет на 1,2% в 2026 году, достигнув рекордных 8,94 млрд тонн. Спрос сократится обратно в 2027 году, если поставки СПГ через Ормуз возобновятся и станут настолько устойчивыми, что цены упадут до довоенных значений. Однако перспективы такого сценария остаются туманными.
Другой причиной роста спроса на уголь является необычно сильный характер течения Эль-Ниньо. В материале ИИМР отмечалось, что погодное явление может поставить под угрозу продовольственную безопасность и привести к дефициту удобрений и биотоплива на мировых рынках. Предыдущее подобное событие произошло в 1997-1998 годах, когда усилившийся Эль-Ниньо привел к общим потерям мировой экономики в размере $5,7 трлн. Течение влияет на уголь, ослабляя эффект гидрогенерации в Азии, а также повышая спрос на электроэнергию для охлаждения.
Ситуация на рынке пока не сопровождается ростом предложения, который мог бы перекрыть новый спрос без роста цены. Напротив, крупнейший производитель и поставщик угля, Китай, вынужден был сократить объем добычи. В 2025 году в стране произвели 4,7 млрд тонн угля, это больше половины общемирового показателя (около 9 млрд тонн).
Угольная отрасль: Помощь Азии и умение выживать
Основная причина спада – авария на шахте в провинции Шаньси в мае 2026 года с десятками погибших. Событие запустило ряд экстренных проверок безопасности по всему сектору в стране. В июне–июле 2026 года добыча угля в Китае упала примерно на 10% в годовом выражении. Это отразится на росте цены на в ближайшей перспективе.
Шаньси – ключевой центр по добыче коксующегося угля, используемого преимущественно в металлургических целях. Заменить его в краткосрочной перспективе достаточно сложно. Впрочем, с энергетическим углем обстановка проще, несмотря на ограниченный потенциал других игроков. Индонезия, Австралия, ЮАР, Колумбия и Россия обладают наибольшими возможностями увеличить объем добычи и экспорта. Второй силой по объему после Китая по добыче угля является Индия, однако практически весь выпуск остается внутри страны для обеспечения собственных потребностей.
Однако очевидно, что в краткосрочной перспективе значительно нарастить выпуск не получится. В 2024 году ввод новых угольных шахт составил лишь 105 млн тонн годовой мощности – на 46% меньше, чем годом ранее, и минимум за десятилетие. В разработке имеется гораздо больше мощностей по всему миру, но большинство проектов еще находятся на ранней стадии.
Европа здесь остается в зависимом положении. Глубокие европейские шахты явно дороже открытой добычи в Индонезии, Австралии или Колумбии, многие кадры потеряны из-за стратегического переключения на ВИЭ, а правительства «привязаны» к ключевым показателям по декарбонизации. Вместе с этим до 1 января 2027 года все еще функционируют долгосрочные контракты по импорту российского СПГ. В случае длительного энергетического кризиса не исключен пересмотр действующих ограничений.