


Доллары США (иллюстрация)
В иностранном владении государственным долговыми обязательствами США в 2026 году стали все более явно просматриваться определенные негативных тенденций: частные инвесторы начинают требовать более высоких премий за риск, при этом отдельные крупнейшие суверенные кредиторы США как среди развитых, так и развивающихся государств заметно сократили свои вложения в американские долговые бумаги.
По мере увеличения общего объема государственного госдолга США произошли заметные изменения в том, кто именно является наиболее крупным кредитором американского государства. Одна из тенденций, которая развивается на протяжении последних 60 лет, заключается в том, что доля иностранных кредиторов США, как суверенных, так и частных, неуклонно увеличивается. Эту динамику можно объяснить как значительно увеличившейся за финансовой инфраструктурой США, глобальный масштаб которой этот период заметно вырос, так и тем фактом, что американская экономика все более серьезно зависит от иностранного кредитования. По сравнению с периодом 1965–1970-х годов доля американского госдолга в иностранном владении в 2025 году увеличилась с 5% до 32%.
Данная тенденция, в общем и целом, развивалась на протяжении многих лет вне зависимости от деятельности Дональда Трампа на посту президента США. Однако ряд тенденций на горизонте последних 10 лет – с учетом его внешнеполитического курса в первый президентский срок и аккумулированных за этот период объемов госдолга – а также его действий в рамках первой половины второго срока – начали вполне явно накладывать собственный отпечаток на ситуацию с развитием долговой картины США.

Уровень госдолга к ВВП стран G-7, 2019-2031гг
В ИИМР ранее отмечали один из основных тезисов, которые обозначил сам Трамп еще до своего первого избрания президентом США. Он, в частности, заявлял: "Я – король долга. Я люблю долг. Я люблю играть с ним".
В завершающей стадии первой половины его второго президентского срока стоит отметить вполне определенные последствия данной "долговой игры" Трампа. В августе 2026 года общий объем госдолга США превысил отметку в $40 трлн. За время пребывания "короля долга" на должности президента США он увеличил объем американских долговых обязательств на $11,6 трлн, что на текущий момент составляет около 29% от всего объема госдолга страны. Тем самым, еще до завершения своего второго срока он уже превысил показатели, которые до него в XXI веке продемонстрировали Джордж Буш-младший (2001–2009) – $4,9 трлн (~12,3%), Джо Байден (2021–2025) – $8,4 трлн (~21%) и Барак Обама (2009–2017) – 9,3 трлн (23,3%).
Помимо данной "игры" с американским госдолгом на более крупных объемах в абсолютных и относительных величинах, Дональд Трамп также фактически начал заметно влиять на состав участников за долговым "игорным" столом США. В 2015 году наиболее крупный объем долговых обязательств во владении иностранных государств, по оценкам некоммерческой организации "Фонд Питера Г. Питерсона", был сосредоточен в Азии с общим объемом американских "трежерис" в $2,5 трлн. При этом госдолг США на балансах стран Европы на тот момент был более чем в 2 раза ниже, составляя около $1,2 трлн.
По итогам 2025 года расклад заметно изменился – крупнейшим владельцем госдолга США стала Европа, с совокупным объемом владения американскими долговыми обязательствами различными европейскими странами в $2,5 трлн. Объем "трежерис" у стран Азии при этом сократился до $2,3 трлн.
Эти изменения в региональной структуре владения госдолгом США произошли именно из-за действий Трампа во время его первого срока в виде более жестких торговых ограничений в отношении Китая. В начале второго президентского срока данная динамика, во многом, продолжается, в виде сокращения вложений в госдолг США со стороны Китая и других стран БРИКС. При этом в Европе также начали прослеживаться определенные изменения в отношении к продолжению "игры за американским долговым столом" – как на суверенном уровне, так и в плане частных компаний. Среди ключевых тенденций, которые прослеживаются в первой половине второго президентского срока Трампа, стоит отметить:
- Ряд крупнейших суверенных владельцев американского как в Европе, так и в Азии сокращают свои вложения по определенным причинам геополитического и финансового характера;
- Тенденция по сокращению вложений в госдолг США со стороны Китая остается в силе;
- Крупные институциональные инвесторы в виде ряда европейских управляющих компаний и пенсионных фондов также сократили объем своих вложений в "трежерис";
- Минфин США начинает более активно пытаться повлиять на процентные ставки.
Опубликованные минфином США данные по владению американскими долговыми обязательствами, в частности показывают, что по состоянию на начало августа 2026 года Китай сократил объем своих вложение в госдолг США на 11,1% в годовом выражении: с 695,6 млрд до $618 млрд. По сравнению с выше отмеченным периодом 2015 года, когда страны Азии были крупнейшими иностранными суверенными держателями американских долговых бумаг, объем "трежерис" во владении КНР сократился примерно в 2 раза: с $1,26 трлн до $618 млрд. Как показывают новые данные, Индия и Бразилия с середины 2025 года также существенно снизили свои вложения: с $219,7 млрд до $202,6 млрд (-7,7%) и с $201,8 млрд до $168 млрд (-16,7%) по состоянию на конец июля 2026 года, соответственно.
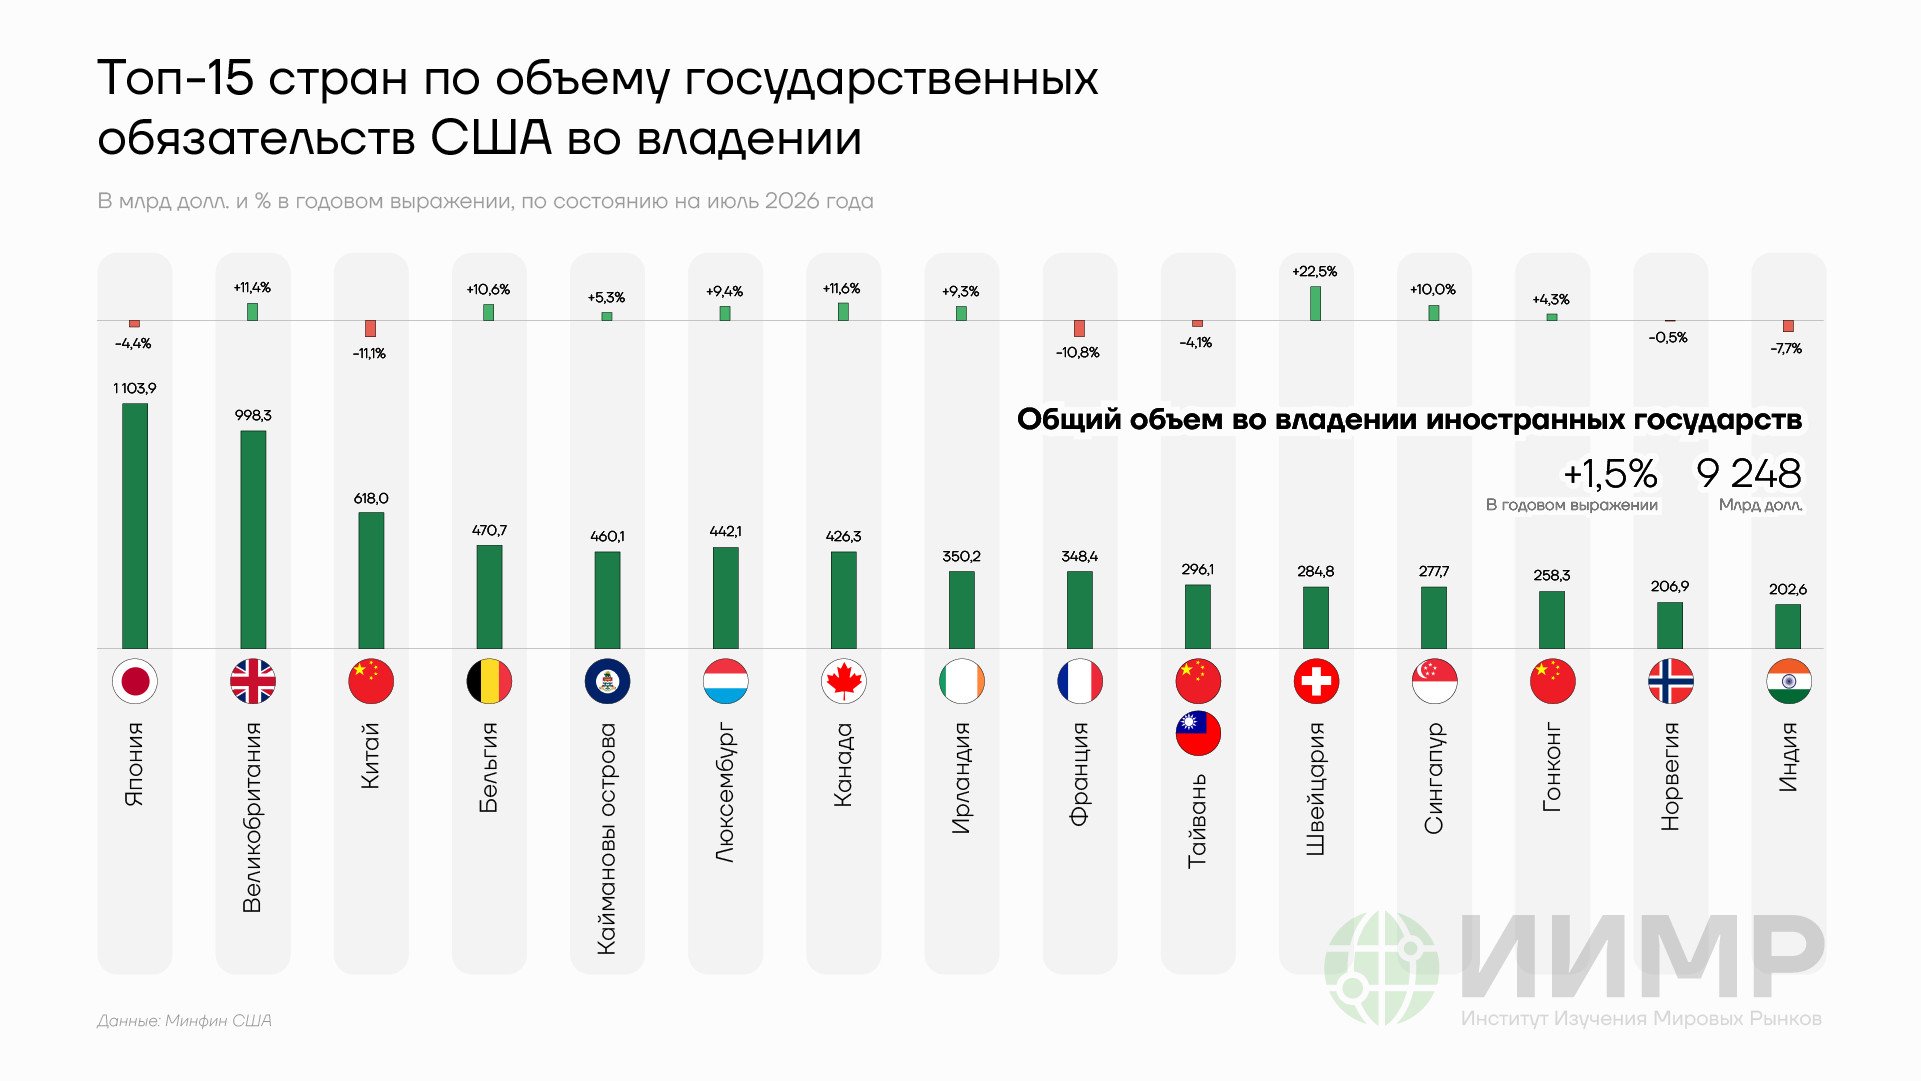
Топ-15 стран по объему государственных обязательств США во владении
Среди развитых стран определенные тенденции по снижению вложений в американские "трежерис" прослеживаются у Японии, крупнейшего суверенного кредитора США, и Франции. Власти Японии сократили объем вложений в американский госдолг на 4,4% в годовом выражении (с $1,155 трлн до $1,103 трлн). При этом на 5-месячном горизонте с начала марта до начала августа 2026 года данная динамика была еще более акцентированной: снижение составило 10,9% – с $1,239 трлн до $1,103 трлн. В ИИМР отмечали, что Токио пришлось потратить существенный объем средств в попытках стабилизации курса иены, ослабление которого на протяжении нескольких лет стало особенно острым и в июле 2026 года достигло уровня в 164 иен за доллар, что стало антирекордом за последние 40 лет. В период с 30 июля по 26 августа японские власти в общей сложности потратили около $98,7 млрд для поддержки курса иены, что, потенциально говорит о том, что после сокращения вложений Японии в американский госдолга в июле, в течение августа 2026 года, они также продолжили снижаться.
Вложения в "трежерис" Франции, занимающей 9-е место среди крупнейших суверенных кредиторов США, по состоянию на конец июля 2026 года сократились на 10,8% в годовом выражении: с $391 млрд до $348,4 млрд. Для Франции также наблюдается совокупность факторов в виде давления на внутреннем долговом рынке с ростом процентных ставок в течение 2026 года, который отмечали в ИИМР, а также необходимостью финансирования повышенного дефицита бюджета страны. Помимо этого также присутствует фактор хеджирования геополитических рисков и несогласия с внешнеполитическим курсом американского руководства. В течение 2026 года одним из ключевых элементов разногласий между США и Европой стала война против Ирана и формирование данного фактора в качестве дополнительного элемента снижения привлекательности инвестиций в "трежерис" целиком и полностью лежит на самопровозглашенном "короле долга" в лице Дональда Трампа.
Стоит отметить, что определенная доля в сокращении номинального объема долговых бумаг во владении Франции и многих других стран, в том числе, вызвана падением стоимости самих бумаг, а не только прямым сокращением вложений в них. Но при этом падение стоимости "трежерис" на фоне роста процентных ставок по ним также во многом было вызвано негативными последствиями войны США и Израиля против Ирана в виде повышенных цен на энергоносители.
Помимо развития данных тенденций на суверенном уровне в течение о своих намерениях снизить инвестиции в американский госдолг в 2025–2026 годы, как отмечали голландские СМИ, сообщил нидерландский пенсионный фонд ABP (на 10 млрд евро или $11,7 млрд). В январе 2026 года появились сведения о продажи шведским пенсионным фондом Alecta гособлигаций США на в объеме около $7,7–8,8 млрд).
О своем решении продать долговые активы США на сумму $100 млн также сообщал датский пенсионный фонд AkademikerPension. В заявлении отмечалось, что, по мнению руководства компании, "многие инвесторы в ближайшие годы попытаются оказать дополнительную финансовую поддержку стратегической независимости Европы от США". Одним из наиболее существенных шагов по сокращению инвестиций в американский госдолг стало решение суверенного фонда Норвегии. Как отмечали в ИИМР, в руководстве NBIM официально позиционировали свои действия в рамках поиска более высокой доходности для своих инвестиций.
После создания условий для снижения привлекательности американского госдолга в виде войны с Ираном и более агрессивной внешней политики в отношении стран Азии и Европы в администрации Трампа при этом стремятся не допустить чрезмерного роста процентных ставок по гособлигациям США. В августе 2026 года в министерстве финансов страны объявили об увеличении объема программы выкупа 10- и 20-летних, а также 20- и 30-летних гособлигаций с $2 млрд до "по крайней мере 4 млрд". В начале сентября в американских СМИ, в частности, Wall Street Journal, сообщили о том, что объем программы был увеличен до $6 млрд. Данные действия, однако не помогли остановить рост доходностей и в середине сентября процентные ставки по 10-летним гособлигациям США впервые с 2007 года превысили отметку в 5%.
Тем самым, в результате действий Трампа ставки для США в этой "долговой игре" в буквальном смысле выросли до уровней, которые последний раз наблюдались накануне финансового кризиса 2008 года. Как отмечали в ИИМР, подобный агрессивный внешнеполитический курс ведет к обострению негативных тенденций с американским госдолгом с более быстрым увеличением стоимости его обслуживания, что, в свою очередь, ведет к необходимости еще более высоких заимствований для покрытия дефицита бюджета США. От "золотого купола" к попыткам развязывания торговых войн и вовлечению в новые военные конфликты – каждая новая глобальная авантюра "короля долга" обходится США все дороже.