

Медные промышленные трубки
В мировой экономике наблюдается дальнейшее развитие инфляционных тенденций, о которых, в том числе, явно говорит продолжение повышательной ценовой динамики по многим промышленным металлам. Помимо факторов устойчиво высокого спроса на сырье в условиях инфраструктурного бума в сегментах технологий искусственного интеллекта и возобновляемой энергетики, а также дефицита предложения, дополнительным элементом роста стоимости металлов становится повышение процентных ставок во многих странах мира.
В течение 2026 года биржевые котировки многих ключевых промышленных металлов либо достигли новых исторических рекордов, либо приблизились к многолетним максимумам. В частности, цены на олово в июне достигли нового рекорда на уровне $59040 за тонну. Котировки цинка впервые с 2022 года протестировали значения выше $4000 за тонну. Биржевые цены на алюминий на уровнях в $3300 за тонну по состоянию на начало сентября также достигли своих максимальных значений с 2022 года. По некоторым металлам к началу осени произошла определенная коррекция котировок. И, тем не менее, с начала года и по состоянию на начало сентября большинство из них прибавили в цене от 20 до 30%. В частности, котировки алюминия с начала года выросли на 20%, цинка – в среднем на 24%, олова – на 35%.
Одним из наиболее ярких примеров повышательной динамики, которая наблюдается в стоимости промышленных металлов в 2026 году, стали цены на медь. С начала года рост цен на медь составил 24% – данная динамика при этом развивается после почти 40%-ного увеличения стоимости меди в 2025 году. В начале сентября 2026 года котировки меди достигли своего нового исторического максимума на отметке в $14779 за метрическую тонну на Лондонской бирже металлов. Для более наглядного контекста данного роста стоит отметить, что за последние несколько лет, начиная с 2024 года, котировки меди фактически перешли в новый рекордный ценовой диапазон по сравнению с предыдущим периодом.
Максимальные значения стоимости меди, продемонстрированные в мае 2024 года на уровне $10899 за тонну, были очень близки к предыдущему рекорду, который был показан в марте 2022 года на отметке $10674 за тонну. Рекорд цен на медь до 2022 года при этом был показан более 10 лет назад до этого, в феврале 2011 года, когда котировки выросли до $10148 за тонну. Данные значения также довольно сопоставимы с максимумами начала 2022 и 2024 годов.
Тем самым, после более чем 10-летней стагнации котировки меди, одного из ключевых промышленных металлов, который, по многим оценкам, является барометром состояния мировой промышленности, не просто превысили прежние рекорды в $10100–10900 за тонну, а показали двузначную процентную динамику роста к новым максимумам на протяжении 2025–2026 годов. Кроме периода восстановления цен после обвала в ходе финансового кризиса 2008 года, за которым последовала мировая рецессии в 2009 году, последний раз сопоставимая динамика до этого наблюдалась около 20 лет назад, в 2004–2006 годы. Отдельные факторы роста стоимости меди в тот период совпадают с текущим периодом. В частности, речь идет о повышенном институциональном спроса на медь при этом ограниченном предложении металла. В начале 2000-х годов основным фактором повышенного медного спроса были активно развивающиеся процессы индустриализации и урбанизации Китая.
Текущие факторы рекордного роста стоимости меди и ряда других промышленных металлов при этом не ограничиваются только динамикой в Китае или каком-либо одном государстве. Среди них, в частности:
- Инфраструктурный бум в сфере технологий ИИ;
- Высокий спрос в сегменте возобновляемой энергетики;
- Снижение производства и низкие коммерческие объемы запасов промышленных металлов;
- Увеличение расходов в военной сфере во многих странах мира;
- Рост числа торговых ограничений и импортных пошлин со стороны различных стран;
- Повышение процентных ставок.
В начале 2026 года в ИИМР отмечали, что происходящий рост стоимости многих промышленных металлов продолжается на фоне ускоренного строительства новых центров обработки данных ИИ в США и КНР. Также отмечалось, что в мире наблюдается заметное увеличение военных расходов, при этом Китай продолжает процесс ввода в эксплуатацию значительного объема мощностей в возобновляемой энергетике.
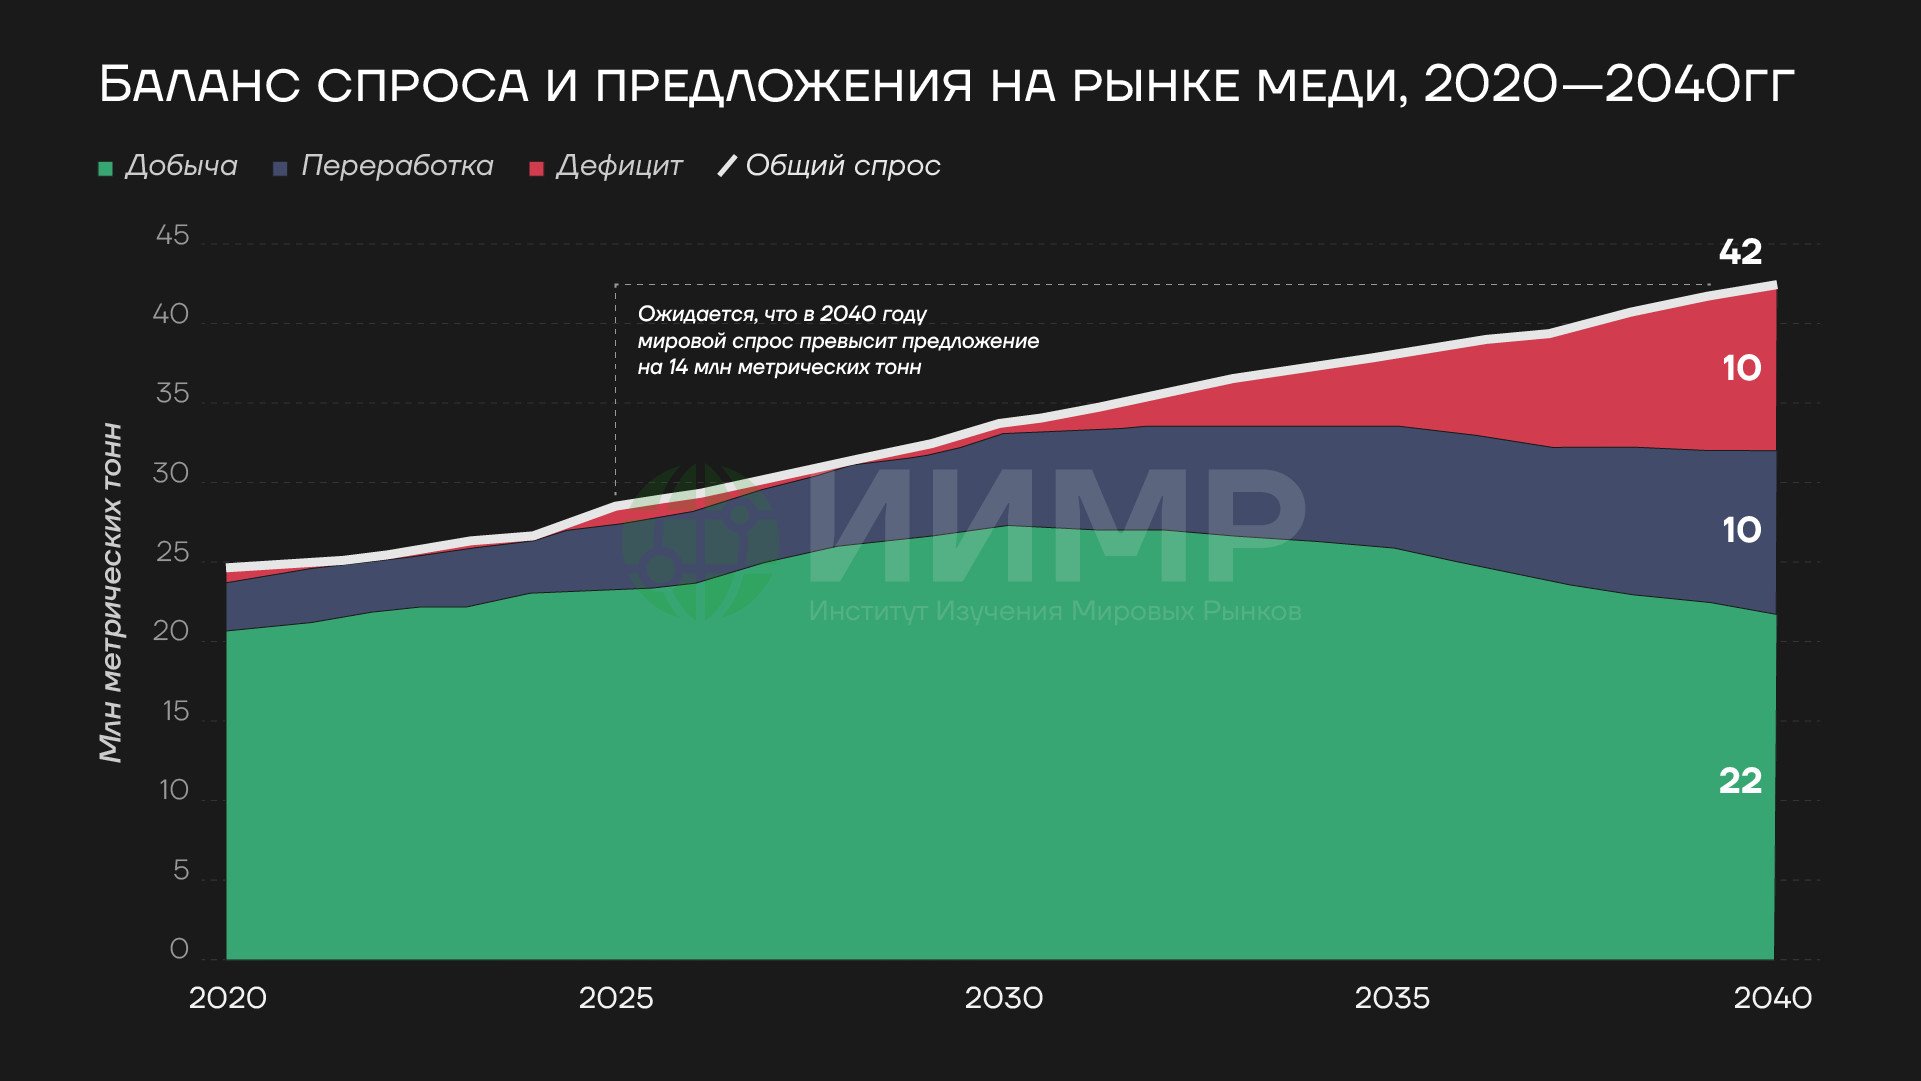
Баланс спроса и предложения на рынке меди, 2020—2040гг (в млн метрических тоннах)
По многим промышленным металлам в 2026 году, в частности, меди, алюминию, цинку и олову, наблюдается серьезное истощение запасов на различных биржевых площадках. В первой половине года при этом были отмечены сокращения объемов производства меди (на 1,1% в годовом выражении) и цинка (примерно на 9%), при этом несмотря на рост объемов производства олова и в целом стабильные показатели производства алюминия по данным видам активов был отмечен существенный глобальный дефицит предложения (около 5,7 млн тонн и 48,5 млн тонн, соответственно).
Фактор роста процентных ставок во многих странах мира – в том числе, из-за иранского кризиса – также вносит дополнительный повышательный импульс в повышенную стоимость металлов и, с большой долей вероятности, также сохранится в 2027 году.
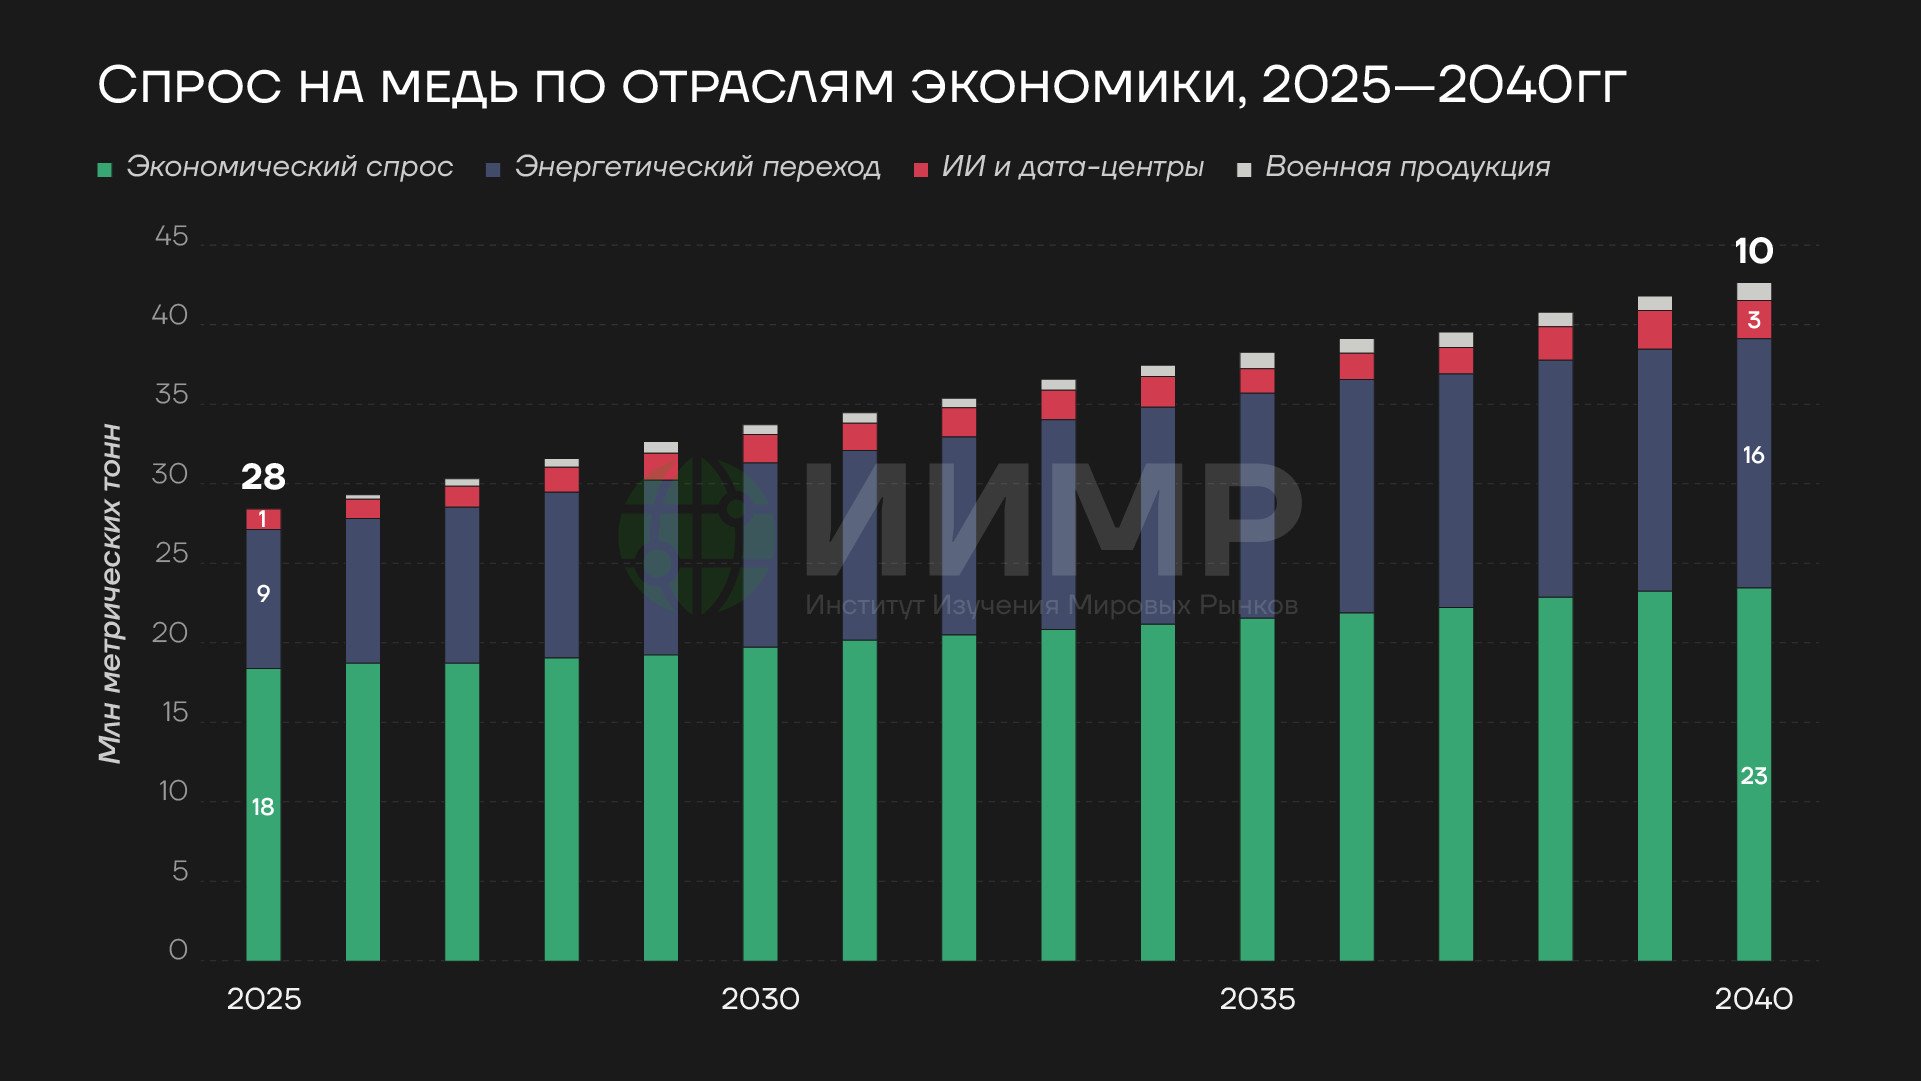
Спрос на медь по отраслям экономики (2025—2040гг)
Данная причина по сравнению с предыдущими периодами является контринтуитивной. Рост стоимости заемного капитала ранее традиционно играл сдерживающую роль в стоимости металлов и многих других сырьевых активов. Однако более дорогие кредиты становятся в большой степени про-инфляционным фактором для промышленных металлов, так как негативно влияют на их предложение в условиях неэластичного, повышенного спроса. Из-за более высоких процентных ставок во многих странах становится дороже создавать новые производственные мощности.
Указанные процессы, которые проявляются в виде затягивания ввода в эксплуатацию новых шахт и ограниченных коммерческих запасов (которые становится все дороже содержать из-за более высоких кредитов), в свою очередь, накладываются на тенденцию, которая начала проявляться ранее в виде сокращения инвестиций в новые крупные добывающие проекты в сырьевом секторе. Недостаточные инвестиции в добычу в настоящее время усугубляются повышением стоимости кредитования, что в результате ведет к формированию устойчивого структурного дефицита предложения по многим промышленным металлам. В ИИМР отмечали, что в сегменте меди начиная с 2030-х годов ожидается формирование существенного дефицита предложения металла, который, по отдельным прогнозам в течение 2030–2040 годов будет только усиливаться.
Ситуация усугубляется тем, что повышенный спрос на медь и другие промышленные металлы при этом остается неэластичным, несмотря на повышение цен на данные активы. Причины этого, в частности, заключаются в том, что в настоящее время многие ключевые источники повышенного спроса на медь, алюминий, олово и другие активы имеют не только чисто коммерческое, но и геополитическое измерение.
Соперничество между Китаем и США в области технологий искусственного интеллекта подпитывается не только на корпоративном уровне, но и на государственном. Власти этих, и ряда других стран предпринимают дополнительные меры поддержки данного сектора в виде выдачи ускоренных разрешений на строительство новых энергетических мощностей для питания новых центров обработки данных, которые используются в качестве инфраструктуры ИИ. Строительство новых мощностей в секторе возобновляемой энергетики в Китае, в ряде стран Азиатско-Тихоокеанского региона и многих странах Европы также имеет дополнительный государственный уровень поддержки, а не только частный интерес.
Соответственно, текущая стадия подорожания промышленных металлов и других сырьевых активов, в частности, редкоземельных металлов и ряда других минералов отличается от предыдущих этапов роста цен на сырьевые активы. Устойчиво высокий спрос, который подпитывается геополитическим и технологическим соперничеством, вкупе с ограниченным предложением и повышением стоимости заемного капитала, создает потенциально опасный коктейль, который в ближайшей перспективе может привести к новому витку обострения конкуренции и новым конфликтам в мире.