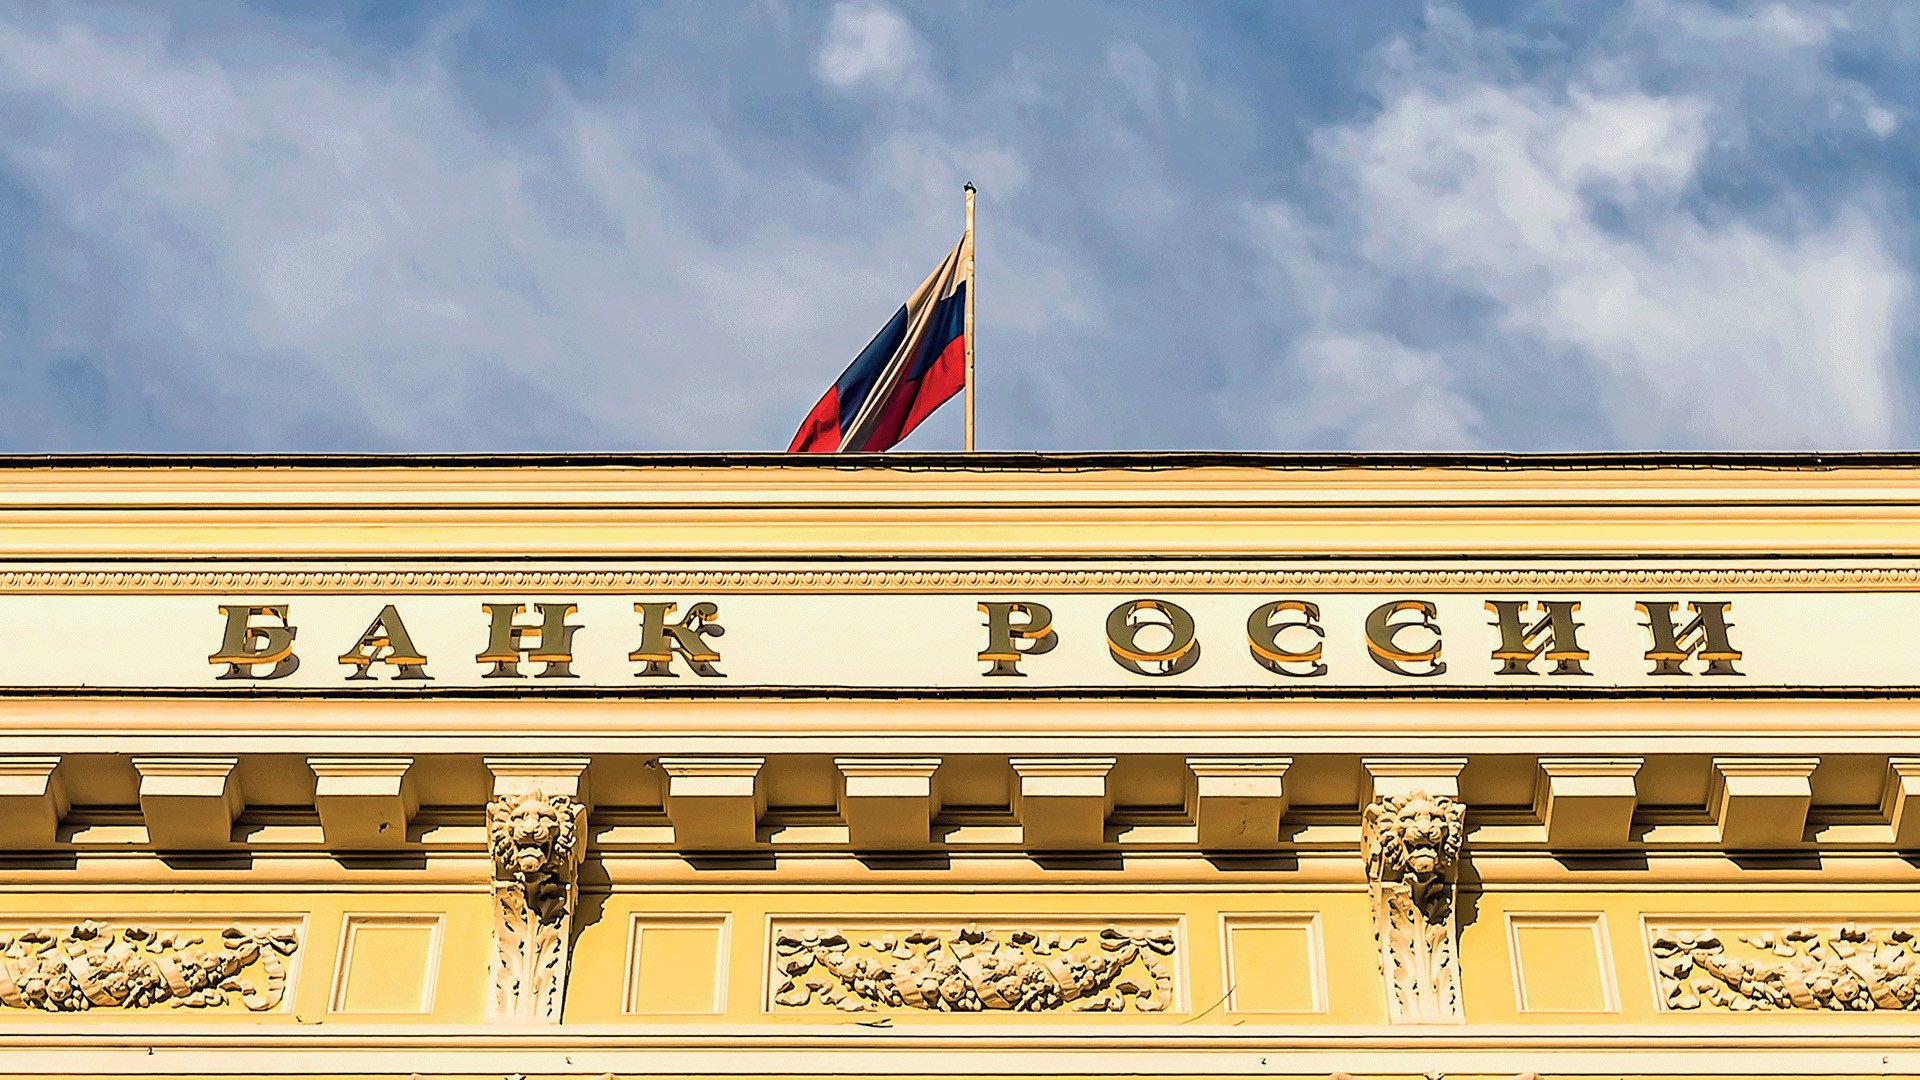
Банк России
ЦБ РФ второй раз подряд оставляет процентную ставку на прежнем уровне в ходе текущего цикла смягчения монетарной политики. В российской экономике при этом все более явно развиваются стагфляционные тенденции: итоговые темпы официальной инфляции за 2026 год в очередной раз окажутся выше предыдущего прогноза российского центробанка. Показатели роста ВВП РФ, как ожидается, при этом составят не более 1%. Действия регулятора во многом фиксируют сложившееся положение в российской экономике, в рамках которого наблюдается увеличение доли убыточных компаний и рост неплатежей.
Решение сохранить ключевую ставку на уровне 14%, объявленное советом директоров ЦБ РФ по итогам заседания 23 октября, было принято на фоне сохранения повышенного инфляционного давления при "умеренном" росте экономической активности. Тезисы о росте цен, превышающем цели и прогнозы ЦБ, превалируют над другими темами как в тексте сопровождающего заявления центробанка, так и заявлении председателя ЦБ РФ Эльвиры Набиуллиной. Как отмечается, инфляционные ожидания населения и компаний "в последние месяцы находятся вблизи максимальных уровней за два года", при этом, Набиуллина также прямо отметила, что "инфляция все еще высокая". В ЦБ заявили о том, что в 3 квартале 2026 года "рост цен с поправкой на сезонность в среднем составил 8%", при этом по итогам года темпы инфляции в РФ, согласно новым оценкам центробанка, составят 7,1–7,6%. Текущие показатели годовой наблюдаемой инфляции в России в октябре 2026 года, а также ожиданий годовой инфляции в октябре 2027 года, согласно данным опроса инФОМ, составили 14,5% и 13,2%, соответственно.
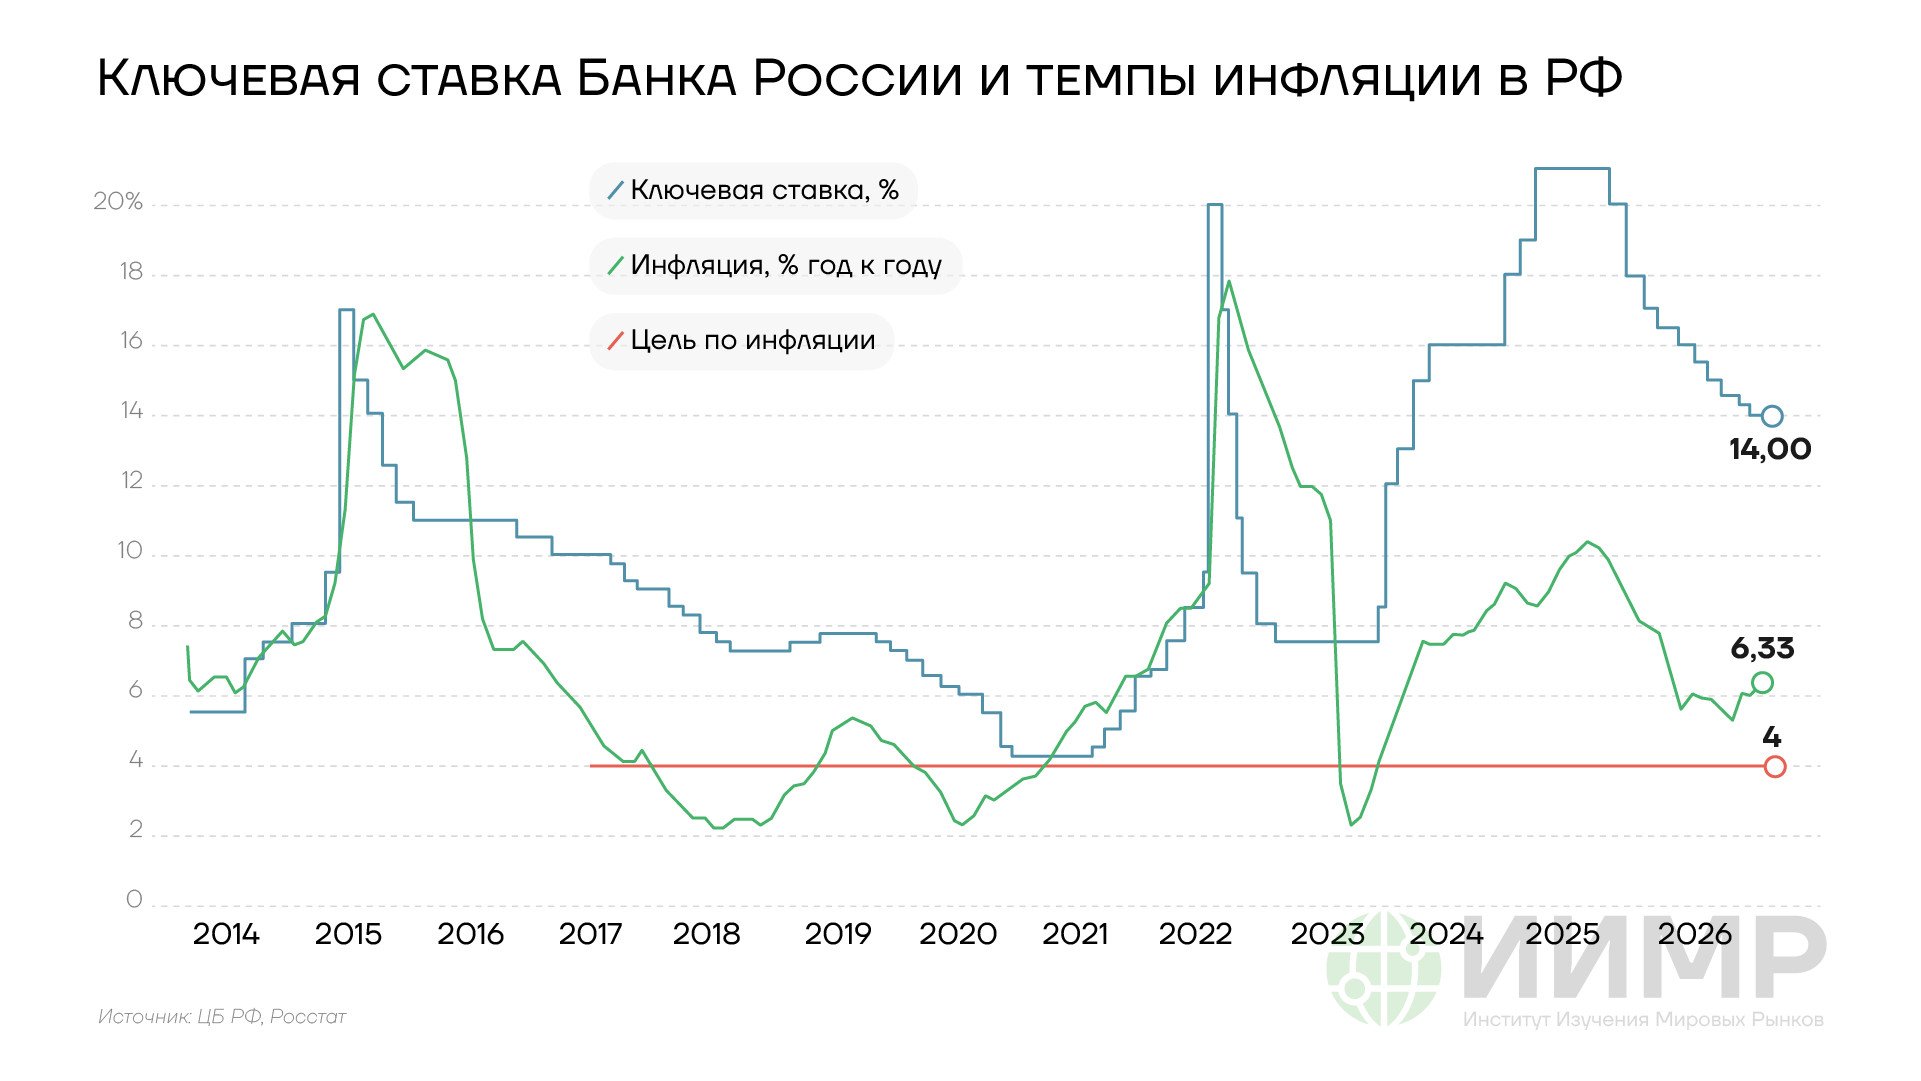
Ключевая ставка Банка России и темпы инфляции в РФ
Более высокие инфляционные ожидания самого центробанка при этом были также отражены в обновленных среднесрочных прогнозных оценках ЦБ. В предыдущем прогнозе, опубликованном в июле, ожидаемый диапазон процентной ставки центробанка в 2027 году был обозначен как "10,5–12,5%". В октябрьском среднесрочном прогнозе данный диапазон по ставке был заметно повышен – до уровней в 12,5–13,5%. Ожидания по ставке в 2028 году также были пересмотрены с "8–9%" до 9–10%. Данные коррективы в прогнозе ЦБ РФ можно считать сигналом о том, что уровень ставки будет выше в течение более длительного времени, чем ожидалось ранее.
В ходе ответов на вопросы журналистов в рамках пресс-конференции по итогам заседания Набиуллина заявила, что вариант сохранения ставки на прежнем уровне в 14% был единственным "предметным", который обсуждался в руководстве ЦБ.
Помимо повышенных темпов инфляции, которых отметили в руководстве ЦБ, в российской экономике наблюдаются замедленная ("умеренная", по оценкам центробанка) динамика развития и ряд других негативных явлений. За первое полугодие 2026 года темпы роста ВВП России составили 0,6% в годовом выражении. За этот же период доля убыточных предприятий в стране, по данным Росстата, за год выросла на 3,1%, достигнув 33,5%.
По оценкам Российского союза промышленников и предпринимателей, в 2 квартале 2026 года, о проблеме взаимных неплатежей со стороны контрагентов заявили 40% опрошенных компаний. Данная проблема стала наиболее распространенной для многих фирм, на 2-м и 3-м местах – снижение спроса на продукцию (33%) и недостаток оборотных средств (27%). При этом фактор "недоступности заемных финансовых средств" в первом полугодии 2026 года по-прежнему обозначался российскими компаниями среди главных ограничений их деятельности в этот период.
В комментариях по итогам заседания ЦБ РФ в РСПП отметили, что "период жесткой денежно-кредитной политики продолжается уже третий год", при этом "накопленный эффект начинает сдерживать не только инфляцию, но и инвестиционную активность, структурную перестройку экономики и деловую уверенность". В РСПП также добавили, что "инвестиционный канал практически парализован: стоимость кредита для конечного заемщика остается запретительно высокой для проектов с горизонтом окупаемости 5–10 лет". Из-за такой ситуации, как отмечается, "бизнес направляет заемные средства преимущественно на рефинансирование и покрытие текущих разрывов, а не на модернизацию и расширение производства".
В российской экономике в целом продолжает наблюдаться повышенное инфляционное давление при минимальных темпах роста ВВП и пониженной инвестиционной активности компаний. Сохранение повышенной ставки ЦБ РФ, как неоднократно отмечали в ИИМР, становится одним из ключевых факторов консервации высоких издержек для российских компаний и, как следствие, итоговых показателей инфляции. Увеличенные издержки в виде повышенной стоимости кредитования из-за высокой ставки ЦБ отражаются в ценах на продукцию компаний и, тем самым, продолжают препятствовать достижению регулярно прогнозируемой цели по инфляции в 4%. Дальнейшее сохранение повышенной процентной ставки ЦБ будет продолжать препятствовать цели возобновления инвестиционного цикла в российской экономики, которую президент РФ Владимир Путин неоднократно озвучивал в своих заявлениях в июле, а также сентябре и октябре 2026 года.
Стоит также отметить факт систематического несовпадения прогнозов и целей по инфляции ЦБ РФ. По состоянию на конец октября ситуация в развитии инфляционной динамики в российской экономике выглядит таким образом, что инфляционные ожидания в среднем в 3,6 раза превышают целевой ориентир ЦБ РФ по инфляции на уровне 4%, составляя 14,5%, по данным опроса инФОМ. Обновленные цифры итоговой инфляции в 7,1–7,6% в 2026 году, озвученные в рамках нового прогноза ЦБ по итогам октябрьского заседания, будут в 1,8–1,9 раз выше данного ориентира.
Начиная с 2020 года, темпы инфляции в российской экономике каждый год превышают целевой ориентир ЦБ РФ, установленный на уровне 4% в 2015 году. Данная динамика приобрела систематический характер. За последние 7 лет, с учетом ожидаемых цифр за 2026 год, диапазон превышения заявляемой цели по инфляции ЦБ РФ, которая в новом прогнозе центробанка в очередной раз обозначена на уровне 4% в 2027, 2028 и 2029 годах, в среднем составляет от 50% до 300%.
Подобное расхождение говорит о том, что ЦБ РФ систематически занижает прогнозы по инфляции, продолжая обозначать её прогнозные значения на уровне 4%, при этом официальные цифры в итоге превышают данные прогнозы в 1,5–3 раза.
В первой половине текущего десятилетия ЦБ РФ ни в один из отчетных годовых периодов не удалось достичь установленной в 2015 году цели по инфляции в 4%. Присутствует довольно высокая вероятность того, что регулярно заявляя о "возвращении инфляции к 4%" и публикуя официальные прогнозы с подобными значениями, руководство ЦБ РФ в итоге не сможет продемонстрировать реального достижения целевого уровня цен за весь период 2020–2030-х годов. Подобное систематическое несоответствие в прогнозах, целях и фактических уровнях инфляции в российской экономике со стороны руководства ЦБ РФ будет отражением серьезных недочетов как в способностях к эффективному прогнозированию, так и инфляционному целеполаганию российского центробанка.